


Aktuelt
Forslag om obligatorisk digital bokføring og e-fakturering

Regjeringens forslag innebærer at bokføringspliktige virksomheter skal fakturere hverandre med e-faktura innen 1. januar 2027, og at de innen 1. januar 2030 skal bokføre digitalt.
Finansdepartementet har lagt frem en lovproposisjon om pliktig digital bokføring og e-fakturering mv. fra 1. januar 2030. Det foreslås at de nye kravene skal gjelde for alle typer bokføringspliktige virksomheter. Den samfunnsøkonomiske gevinsten anslås til 10 milliarder kroner over 20 år. Kravene vil i tillegg tilrettelegge for nye digitale løsninger og gjøre det vanskeligere for kriminelle.
Vaak – en etablert utfordrer i SMB-markedet
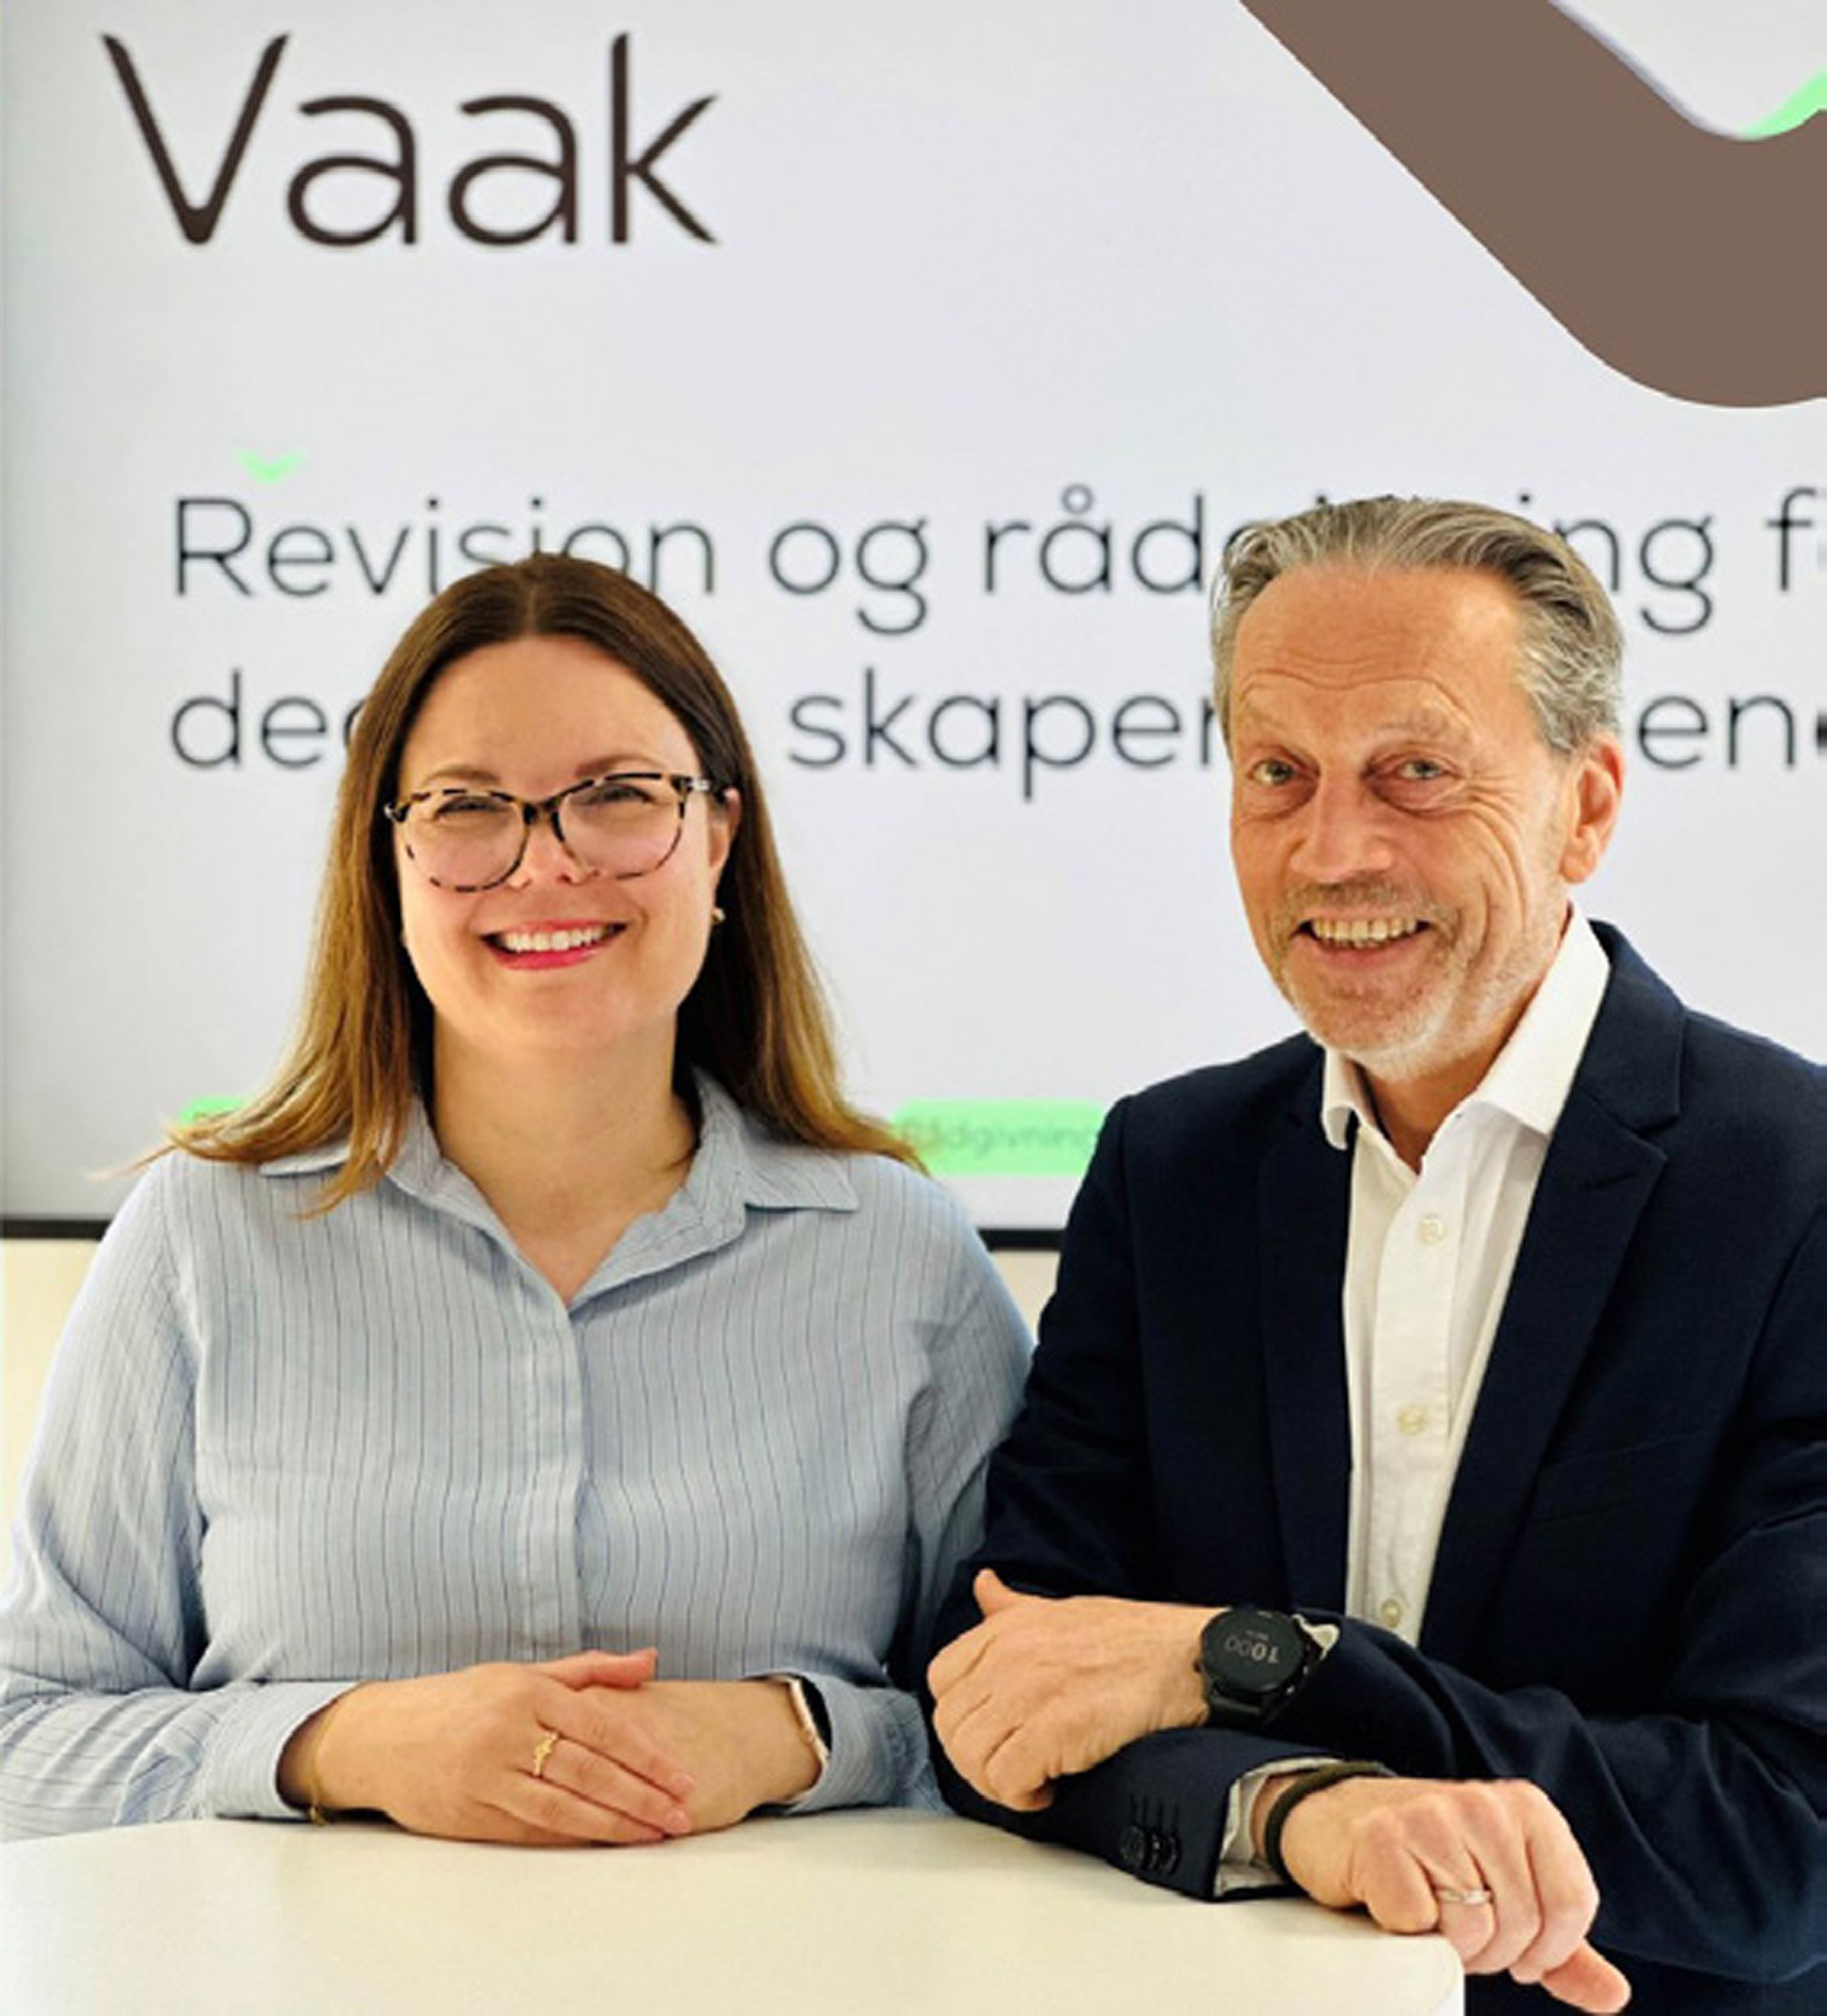
Anne Jorun Oldereid, leder for revisjon i Grant Thornton og Jørn Borchgrevink, CEO i Vaak.
Foto: Vaak.
Vaak springer ut fra det som opprinnelig var en samling av revisjonsselskapene BHL, Grant Thornton og Nitschke med det norske PE-selskapet Longship som investor. Nå er ytterligere seks revisjonsselskaper kommet til.
Lunch
Revisors attestasjonsuttalelse om advokatenes behandling av klientmidler
Revisor skal gjennom sin uttalelse bekrefte at egenerklæringen er i samsvar med de formelle kravene som er satt av Advokattilsynet. Egenerklæringen består av syv punkter som skal fylles ut av advokatene i advokatforetaket.
Se: Veiledning til attestasjonsuttalelse om advokaten(e)s behandling av klientmidler.
Nytt rapporteringsskjema for MF-rapporter
Det nye rapporteringsskjemaet skal gi bedre tilrettelegging for de ulike rapporteringspliktige sektorene, herunder revisjon, og samtidig styrke Økokrims informasjonsgrunnlag.
Økokrim og deres Financial Intelligence Unit (FIU) har lansert et nytt rapporteringsskjema for rapporter om mistenkelige forhold (MF-rapporter) etter hvitvaskingsloven. Målet er å legge bedre til rette for avdekking av økonomisk kriminalitet, høyere datakvalitet og mer presise og hyppigere tilbakemeldinger til rapporteringspliktige.
Oversettelse av IESBA Code of Ethics – Høring
Revisjonskomiteen har ferdigstilt et utkast til oversettelse av Code of Ethics som fastsettes av International Ethics Standards Board for Accountants (IESBA). Formålet med oversettelsen er å gjøre regelverket mer tilgjengelig for norske revisorer, slik at det kan anvendes på en praktisk og forståelig måte.
Oversettelsen er sendt ut på høring, og Revisorforeningen oppfordrer alle medlemmer til å bidra med innspill og kommentarer.
Høringsfrist: 15. juni 2026.
NOx-avgiften – Høring om avvikling eller videreføring
Finansdepartementet har sendt avvikling eller videreføring av avgift på NOX (NOX-avgiften) på høring. Formålet med NOX-avgiften er å oppfylle Norges internasjonale utslippsforpliktelse for NOX etter Göteborg-protokollen og EØS-avtalen. Norge oppfyller forpliktelsen som gjelder fra 2020. Etter høringen vil regjeringen ta stilling til om NOX-avgiften bør videreføres eller avvikles.
Høringsfrist: 10. juli 2026.
Endringer i uttalelser om god bokføringsskikk GBS 6 til 8
Norsk RegnskapsStiftelse (NRS) har oppdatert GBS 6 Oppbevaringsplikt for ordrer, GBS 7 Utstedelse av salgsdokument – royalty til forfattere og GBS 8 Bokføring av innbytte. Det er ikke gjort materielle endringer i den forståelsen av bokføringsregelverket som beskrives i uttalelsene, og de har derfor ikke vært sendt på høring.
GBS 6 til 8 har samme utforming og oppbygning som GBS 1 til 5, som fra før er oppdatert.
Etiske regler for revisorer
Etter Revisorforeningens vedtekter er medlemmene forpliktet til å overholde etiske standarder i utøvelsen av sitt yrke.
Revisorforeningens medlemmer forutsettes å etterleve det internasjonale etiske regelverket for revisorer innenfor rammen av norsk lovgivning. Revisorlovens regler om uavhengighet bygger på det internasjonale etiske regelverket for revisorer, Code of Ethics. Videre forutsetter de internasjonale revisjonsstandardene (ISA) og erklæringen om uavhengighet i revisjonsberetningen at revisor etterlever Code of Ethics. Tilsvarende gjelder for attestasjonsoppdrag mv.
Medlemsfordeler
Som medlem i Revisorforeningen har du og ditt firma tilgang til en rekke fordeler.
Medlemsfordeler for deg personlig
Bilavtale BMW– rabatt bilkjøp/leasing
Faglig informasjon – nettsiden, nyhetsbrev, veiledninger mv.
Veiledningstjenesten – alle fagområder på nett, svar innen 1–2 arbeidsdager
Brilleland– gunstige rabatter
Akademika.no– opptil 15 % rabatt
Rabatt på kurs
ReKomp kursabonnement
Medlemsfordeler for firmaet
Bilavtale BMW– rabatt bilkjøp/leasing
Digitale verktøy − Simployer, BisnodeSmartCheck, PurehelpPro, Styreplanfor Revisor, Proff Forvalt
Nettside/sosiale medier – bransjeløsning fra Hjemmesidehuset
ReKompkursabonnement
Drift av virksomhet
Etablering og driftav virksomhet
Tilsyn og kontroll
Profileringav egen virksomhet
Revisor i profesjonelle vanskeligheter
Caiano-saken: Viktig dom om unntak fra tilleggsskatt
Høyesteretts flertall la i Caiano-saken til grunn at ved elektronisk innlevering kan unntaket fra tilleggsskatt for åpenbare regne- og skrivefeil også omfatte feil som oppstår fordi utfylleren krysser av for uriktig svaralternativ i et årsoppgjørsprogram, eller velger feil alternativ i en nedtrekksmeny.
Selskapet Caiano AS fylte ut næringsoppgaven til skattemeldingen ved hjelp av et standard årsoppgjørsprogram. Medarbeideren som gjorde utfyllingen, klikket på feil alternativ i en nedtrekksmeny, noe som førte til at det ble oppgitt for lav inntekt til skattemyndighetene. Skattemyndighetene ila tilleggsskatt med 20 %. Selskapet gikk til sak med påstand om at feilen faller inn under unntaket fra tilleggsskatt for åpenbare regne- og skrivefeil i skatteforvaltningsloven § 14–4 (1) b. Selskapet vant frem i tingretten, men lagmannsretten mente slike menneskelige feil ikke omfattes av unntaket. Selskapet anket avgjørelsen til Høyesterett.
Ved anken ga Revisorforeningen og Regnskap Norge et felles skriftlig innlegg for Høyesterett til belysning av allmenne interesser, jf tvisteloven § 15–8 første ledd
Høyesteretts ankeutvalg besluttet 16. oktober 2025 at anke over Borgarting lagmannsretts dom 11. juni 2025 skulle behandles i Høyesterett. Høyesterett slår i sin dom 21. april 2026 fast at unntaket fra tilleggsskatt for åpenbare regne- og skrivefeil også kan omfatte utilsiktede tastefeil eller klikk, herunder feil valg i en nedtrekksmeny.
Høringssvar: Omnibus i Norge – forenklinger i regnskapsloven
Finansdepartementet sendte i februar 2026 et høringsutkast til lovendringer som gjennomfører forenklinger i EU-krav om bærekraftsrapportering (Omnibus I-direktivet) i norsk rett. Høringsfristen var 17. april.
I høringssvaret støtter Revisorforeningen departementets mål om å forenkle og klargjøre regelverket. Samtidig understrekes behovet for en direktivnær og fullstendig gjennomføring av EU-reglene, slik at norske virksomheter i størst mulig grad underlegges de samme rammevilkårene som sammenlignbare foretak i EU og EØS.
Søknader om utsettelse
Fristen for å levere skattemelding for enkeltpersonforetak, selskaper og eiere av andel i deltakerlignet selskap er 31. mai. Det samme gjelder for filialer av utenlandske selskaper. Hvis det er behov for utsettelse, må det søkes innen utgangen av mai.
Revisorforeningen foreslår forenklinger i åpenhetsloven
– Pliktene etter åpenhetsloven innebærer en betydelig rapporteringsbyrde som særlig rammer de minste virksomhetene, samtidig som det ikke er dokumentert at brukerne av rapportene har reell nytte av redegjørelsene, sier adm. direktør Karen Kvalevåg i Revisorforeningen.
Revisorforeningen foreslår å heve tersklene for hvilke virksomheter som omfattes av loven, og samtidig fjerne plikten til årlig redegjørelse. Det vil redusere administrasjon og skjemavelde for små virksomheter og være i tråd med den europeiske forenklingsagendaen. Dagens terskler i åpenhetsloven er salgsinntekt på 70 mill. kr, balansesum 35 mill. kr, 50 ansatte. To av tre kriterier må overstiges for at et foretak skal omfattes.
Ny veiledning om størrelseskategorier
Veiledningen gjelder for alle regnskapspliktige som skal avgjøre hvilken størrelseskategori foretaket eller konsernet tilhører etter regnskapsloven § 1-5.
Regnskapsloven § 1-5 definerer kategorier av foretak og konsern etter størrelse, hvor det er satt terskelverdier for balansesum, salgsinntekter og antall ansatte. Norsk RegnskapsStiftelse har utgitt veiledning knyttet til hvordan denne bestemmelsen er å forstå.
Veiledningen er et nyttig hjelpemiddel i vurderingen av om den regnskapspliktige overstiger terskelverdiene i regnskapsloven.
Temperaturmåler Dun & Bradstreet
24.03.26-06.05.26 |
05.02.26-23.03.26 |
Endring |
24.03.25-06.05.25 |
Endring |
|
|---|---|---|---|---|---|
Konkurs |
411 |
500 |
-17,8 % |
549 |
-25,1 % |
Tvangsavvikling |
173 |
164 |
5,5 % |
129 |
34,1 % |
Nyregistreringer |
23 155 |
27 119 |
-14,6 % |
16 806 |
37,8 % |
Antall anmerkninger |
2 034 463 |
2 032 271 |
0,1 % |
2 014 888 |
1,0 % |
– Personer m/anmerkninger |
252 054 |
251 724 |
0,1 % |
250 721 |
0,5 % |
– Foretak m/anmerkninger |
99 203 |
98 765 |
0,4 % |
96 024 |
3,3 % |
Kilde: Dun & Bradstreet


