


Aktuelt
Krav til etterutdanning
Samme etterutdanningskurs som tas flere ganger i samme etterutdanningsperiode, medregnes ikke i minstekravet til lovbestemt etterutdanning.
Avsnittet om “Repetering av samme kurs” er oppdatert. Tilsynet legger til grunn at det å gjennomføre samme etterutdanningskurs flere ganger i samme etterutdanningsperiode, ikke kan medregnes i minstekravet til lovbestemt etterutdanning.
Etterutdanningskravet er 120 timer over en treårsperiode for alle statsautoriserte revisorer. Det er ikke tallfestede timekrav for enkeltfag, men alle fagområdene finansregnskap, revisjon, verdsettelse og analyse, skatte- og avgiftsrett og foretaksrett må være dekket. Tilsvarende etterutdanningskrav for statsautorisert regnskapsfører er 80 timer.
Listeførte høyrisikoland - endringer fra januar 2026
Fra 29. januar 2026 legges Russland til EU-listen over høyrisikoland. EU-listen over høyrisikoland gjelder i Norge i medhold av hvitvaskingsforskriften § 4-10.
Nye regler for skattemessig innbetalt kapital
Finansdepartementet har sendt på høring forslag om at det med virkning fra 2027 gjøres endringer i reglene om skattemessig innbetalt kapital.
Revisorforeningen har avgitt høringssvar til forslaget om endringer i reglene. I tillegg til å være et kompliserende element i aksjebeskatningen har skatteposisjonen innbetalt kapital åpnet for tilpasninger som bør stenges. Revisorforeningen ser ingen god grunn til at en aksjonær skal kunne ta ut penger skattefritt fra et selskap utover sin egen inngangsverdi.
Endringer i reglene om registering av foretak fra 1. januar 2026
Fra 1. januar 2026 er det et krav til at flere må gi en signert bekreftelse på at de påtar seg rollen som de skal registreres i. Bekreftelsen kan gis ved å signere skjemaet i Altinn eller på papirskjema som sendes i posten.
Nye oppkjøp i bransjen
Det norske oppkjøpsselskapet Equip har kjøpt syv revisjonsselskaper med mål om å etablere et nytt, større revisjonsselskap. Selskapene har samlet over 100 ansatte og omsetter for 250 millioner.
Lunch
Utkast til veiledning om størrelseskategorier
NRS(V) Størrelseskategorier gir veiledning når det skal bestemmes hvilken størrelseskategori et foretak eller konsern tilhører.
Gjennom NRS(V) Størrelseskategorier søker NRS å gi veiledning til hvordan regnskapslovens ordlyd bør fortolkes og anvendes når det skal fastslås hvilken størrelseskategori et foretak eller et konsern tilhører.
Veiledningen gjelder for alle regnskapspliktige som skal avgjøre hvilken størrelseskategori foretaket eller konsernet tilhører etter regnskapsloven. Veiledningen gjelder således både for regnskapspliktige etter regnskapsloven som avlegger årsregnskapet etter god regnskapsskikk, IFRS og forenklet IFRS.
Endringer i særavtalene for reiser fra 2026
Digitaliserings- og forvaltningsdepartementet og hovedsammenslutningene har blitt enige om nye særavtaler for dekning av utgifter til reise og kost fra 1. januar 2026.
Særavtalene om dekning av utgifter til reise og kost videreføres uendret, men med justerte satser. Avtalene gjelder i tidsrommet 1. januar 2026 til 31. desember 2027.
Endring i forskriften om registering av offentlig støtte
Som følge av en endring i EØS-reglene er det fra 1. januar 2026 innført krav om å registrere all offentlig støtte gitt etter forordningen om bagatellmessig støtte, inkludert støtte til tjenester av allmennøkonomisk betydning. Dette gjelder uavhengig av beløp. For annen offentlig støtte er det en beløpsgrense på 100 000 € før støtten må registreres.
BASIL regnskap
Det har kommet endringer i lovverket for barnehagene med virkning for regnskapsåret 2025.
For regnskapsåret 2025 åpner rapporteringen av BASIL regnskap 15. april 2026 og stenger 20. september 2026. For informasjon om frister, veiledning og rapportering, se: Udirs oppdaterte veileder for BASIL-rapportering. I tillegg har det kommet endringer i økonomiforskriften til barnehageloven som får virkning fra og med regnskapsåret 2025. Dette vil påvirke regnskaps- og BASIL-rapporteringen som skal skje i 2026.
Endringer i NRS 8 God regnskapsskikk for små foretak
Det er gjort endringer i NRS 8 God regnskapsskikk for små foretak.
Norsk Regnskapsstiftelse (NRS) har endret NRS 8 God regnskapsskikk for små foretak, i hovedsak som følge av endringer i regnskapsloven. Det er tatt inn et nytt notekrav i NRS 8 om at det normalt vil være nødvendig å opplyse om arten av virksomhet og hvor virksomheten drives.
Endringene i regnskapsloven har bakgrunn i lov 21. juni 2024 nr. 42 om endringer i regnskapsloven mv. (bærekraftsrapportering), som trådte i kraft for regnskapsår påbegynt 1. januar 2024 eller senere.
Rapportering av konserntilknytninger
Ny forskrift om registrering av opplysninger om konsern i Enhetsregisteret trådte i kraft 1. januar 2026. Forskriften krever at norske selskaper melder detaljerte opplysninger om egne datter- og morselskaper, også utenlandske. Forskriften innføres i forbindelse med at ny lov om Enhetsregisteret (enhetsregisterloven) trådte i kraft fra samme dato, sammen med ny lov om Foretaksregisteret (foretaksregisterloven).
Medlemsfordeler
Som medlem i Revisorforeningen har du og ditt firma tilgang til en rekke fordeler.
Medlemsfordeler for deg personlig
Bilavtale BMW – rabatt bilkjøp/leasing
Faglig informasjon – nettsiden, nyhetsbrev, veiledninger mv.
Veiledningstjenesten – alle fagområder på nett, svar innen 1–2 arbeidsdager
Brilleland – gunstige rabatter
Akademika.no – opptil 15 % rabatt
Rabatt på kurs
ReKomp kursabonnement
Medlemsfordeler for firmaet
Ansvarsforsikring Profesjonsansvarsforsikring – revisor
Bilavtale BMW – rabatt bilkjøp/leasing
Digitale verktøy − Simployer, Dun & Bradstreet SmartCheck, Purehelp Pro, Styreplan for Revisor, Proff Forvalt
Nettside/sosiale medier – bransjeløsning fra Hjemmesidehuset
ReKomp kursabonnement
Drift av virksomhet
Etablering og drift av virksomhet
Tilsyn og kontroll
Profilering av egen virksomhet
Revisor i profesjonelle vanskeligheter
Nytt år med rekordsøkning til stillinger i revisjon
Interessen for revisorstudiet øker, og rekordmange søker stillinger i revisjon.
Revisjonsselskapene mottok i fjor hele 6 390 søknader fra nyutdannede til stillinger i revisjon. Det er opp fra 5 790 i 2024 (2023: 2660), en vekst på over 10 prosent. Nyutdannede søkere til revisjonsstillinger øker, mens antallet som får jobb, er på nivå med fjoråret. Det er blant funnene i årets rekrutteringsundersøkelse, som baserer seg på tall innhentet fra de 30 største revisjonsselskapene i Norge.
Karen Kvalevåg medlem i Skattekommisjonens referansegruppe
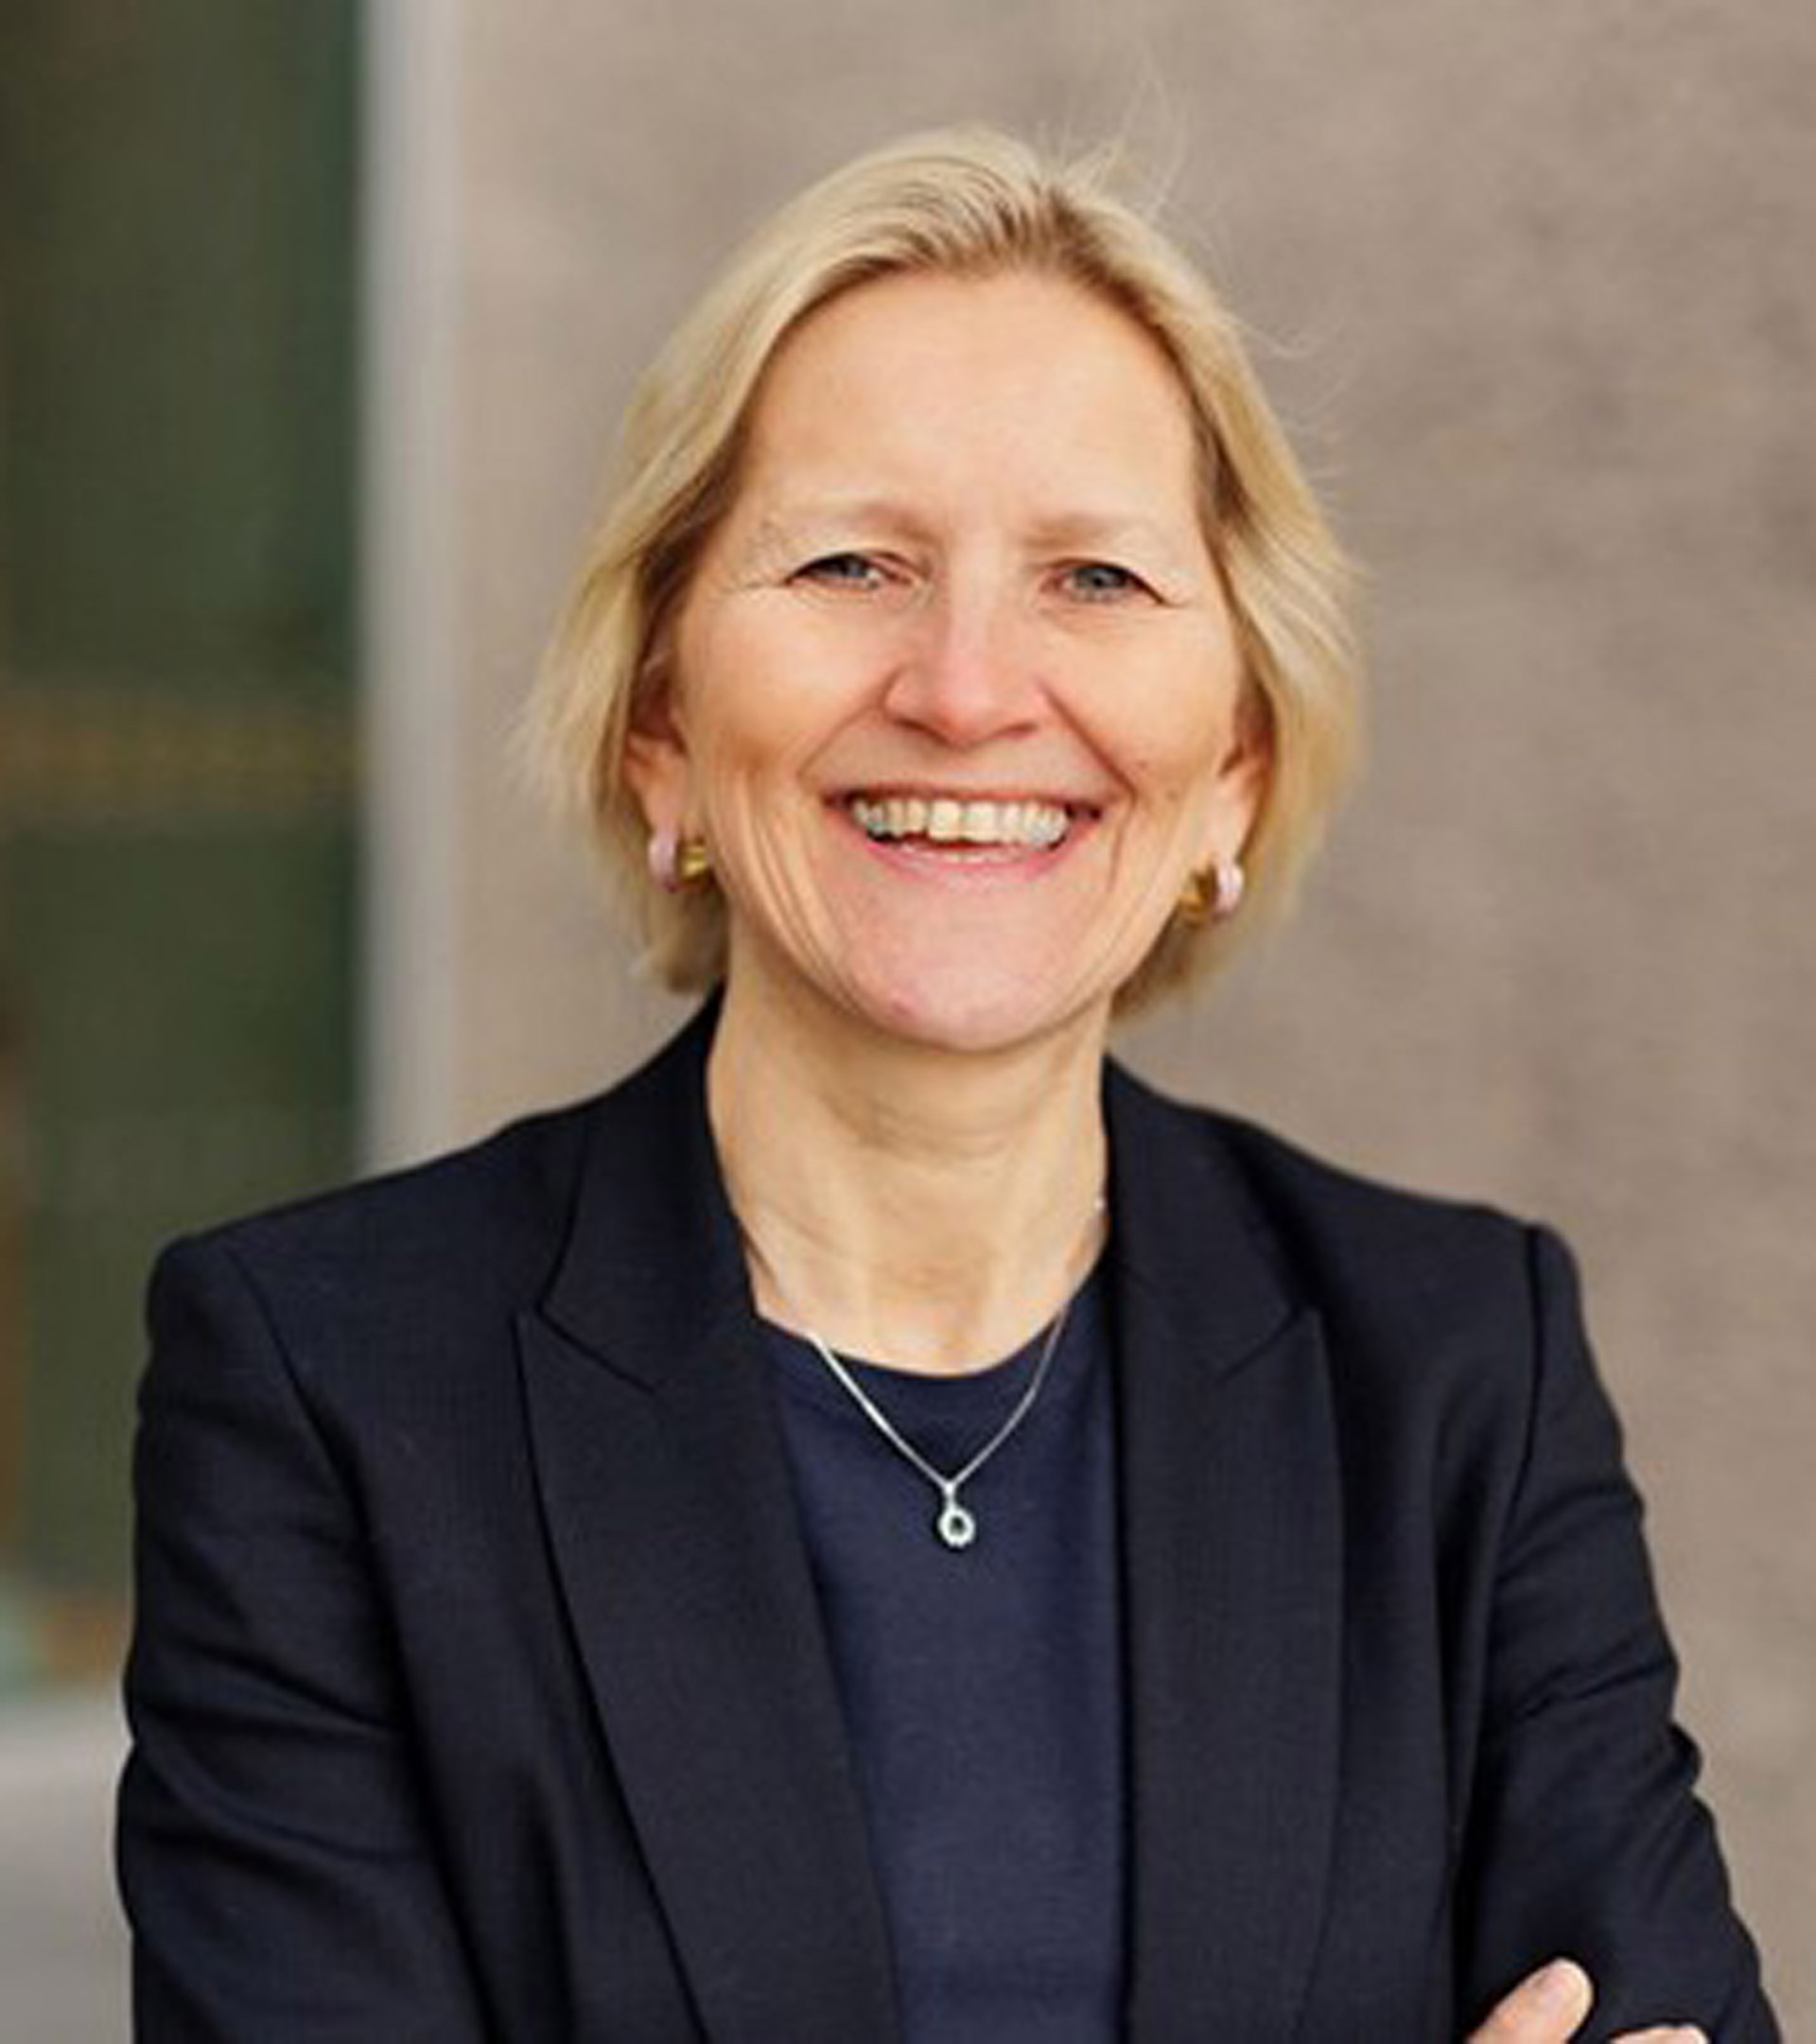
Regjeringen har oppnevnt Revisorforeningens adm. direktør Karen Kvalevåg som ett av fem medlemmer i Skattekommisjonens referansegruppe.
Skattekommisjonen, oppnevnt av Kongen i statsråd, består av representanter utpekt av åtte stortingspartier, alle utenom Fremskrittspartiet, samt to skattejurister og to forskere. Revisorforeningens adm. direktør Karen Kvalevåg er oppnevnt i kommisjonens referansegruppe.
Skattekommisjonen har fått frist til 1. juni 2026 til å ferdigstille sin utredning. Regjeringen skal deretter senest i løpet av 2027 legge frem en stortingsemlding om skattereform.
Rapportering av kvalitetsstyringsansvarlig i regnskapsforetak (KRT-3006)
Frist for førstegangsrapportering av kvalitetsstyringsansvarlig i regnskapsforetaket er 20. februar 2026. Alle regnskapsforetak skal ha forsvarlig kvalitetsstyring som oppfyller kravene i regnskapsførerloven § 4-1 andre ledd. Regnskapsførerloven § 4-1 tredje ledd krever at en statsautorisert regnskapsfører skal ha ansvar for kvalitetsstyringen (kvalitetsstyringsansvarlig).
Rapportering av etterutdanning til Finanstilsynet
Rapportering av oppfyllelse av etterutdanningskravene skjer på Finanstilsynets forespørsel. Du bør ha rutiner som sikrer at du oppfyller etterutdanningskravene i revisorloven § 5-1 til enhver tid, og være forberedt når en eventuell forespørsel kommer. Etter at revisorloven ble endret i 2021, må også statsautoriserte revisorer som ikke er oppdragsansvarlige, oppfylle etterutdanningskravene.
Forenklinger i taksonomien fra og med regnskapsåret 2025
EU-kommisjonen vedtok 4. juli 2025 forenklinger i taksonomien for bærekraftig økonomisk aktivitet (EU-taksonomien). Formålet er å redusere administrative byrder for foretakene, i tråd med EUs forenklingsagenda. Endringene ble publisert i EU-tidende 8. januar 2026 og skal gjelde fra og med regnskapsåret 2025. Foretak kan alternativt velge å rapportere etter de tidligere reglene for regnskapsåret 2025 dersom de ønsker det.
Norske foretak kan benytte forenklingene for regnskapsåret 2025, selv om reglene ikke ennå er innlemmet i EØS-avtalen og gjennomført i norsk regelverk.
Endringer i lover og forskrifter fra 1. januar 2026
Finansdepartementet har gitt en oversikt over viktige regelendringer fra 1. januar 2026 på sitt ansvarsområde.
Oppdatert veiledning pensjonsforutsetninger pr. 31. desember 2025
Norsk RegnskapsStiftelse har oppdatert veiledningen om pensjonsforutsetninger pr. 31. desember 2025. Det er bare små endringer i de finansielle parameterne sammenlignet med 30. september 2025.
Medlemsutvalg revisjonspliktgrenser – sluttrapport
I sluttrapporten fra Medlemsutvalg revisjonspliktgrenser understrekes at revisjon er en del av tillitsinfrastrukturen i samfunnet vårt. Verdien av tillit er betydelig, og kostnaden ved redusert tillit er tilsvarende stor.
Revisorforeningens Medlemsutvalg revisjonspliktgrenser ble nedsatt tidligere i 2025 for å utrede grunnlaget for bransjens og foreningens syn på revisjonsplikten og grensene for den. I medlemsutvalget sluttrapport fremheves betydningen av å skape en god forståelse for den samfunnsmessige betydningen av revisjon.
Sjekklister
Revisorforeningen har publisert oppdaterte sjekklister pr. 31.12.2025/01.01.2026. Sjekklistene er en av våre medlemsfordeler og er tilgjengelig for påloggede medlemmer.
Spørsmål eller kommentarer til sjekklistene kan rettes til Revisorforeningens veiledningstjeneste.
Temperaturmåler Dun & Bradstreet
01.01.25–04.02.25 |
|||||
|---|---|---|---|---|---|
01.01.26–04.02.26 |
01.12.25–31.12.25 |
Endring |
Endring |
||
Konkurs |
351 |
295 |
19,0 % |
438 |
-19,9 % |
Tvangsavvikling |
113 |
120 |
-5,8 % |
118 |
-4,2 % |
Nyregistreringer |
18 089 |
19 702 |
-8,2 % |
18 193 |
-0,6 % |
Antall anmerkninger |
2 052 914 |
2 075 970 |
-1,1 % |
2 001 514 |
2,6 % |
– Personer m/anmerkninger |
252 865 |
258 518 |
-2,2 % |
252 163 |
0,3 % |
– Foretak m/anmerkninger |
98 871 |
99 328 |
-0,5 % |
96 063 |
2,9| % |
Kilde: Dun & Bradstreet


