En benchmarkanalyse av rapporteringspraksis i 2024
Basert på den omfattende benchmarkanalysen tar artikkelen for seg hovedfunn, fremvoksende praksiser og sentrale rapporteringstema innen forsikringsbransjen. Den gir et overblikk over hvordan aktører i sektoren jobber med å tilpasse sin bærekraftsrapportering til regulatoriske forventninger, markedsbehov og strategiske prioriteringer.
Formålet med rapporten
Formålet med rapporten er å presentere sentrale observasjoner fra kartleggingsanalysen av 45 store forsikringsselskapers bærekraftsrelaterte rapportering i 2024-rapporteringssyklusen. For 2024 har KPMG fordypet seg i rapportering om flere bærekraftsrelaterte temaer som er mest relevante for forsikringsselskaper, noe som representerer en utvidelse av analysen fra tidligere år, som kun fokuserte på klimarapportering.
Landskapet for bærekraftsrapportering er i rask utvikling. I år ble de første rapportene utarbeidet under Corporate Sustainability Reporting Directive (CSRD) observert, og nylige Omnibus-forslag fra Europakommisjonen vil sannsynligvis føre til endringer i kravene til bærekraftsrapportering for selskaper som opererer i Europa. En bredere bruk av International Sustainability Standards Board (ISSBTM) på tvers av jurisdiksjoner var også forventet.
Formålet med denne rapporten var ikke å vurdere forsikringsselskapene opp mot kravene i en spesifikk standard. Rapporten gir i stedet et overblikk over dagens status for bærekraftsrapportering i den globale forsikringssektoren, og fremhever utviklingen fra foregående år samt muligheter for videre forbedring. Kartleggingsanalysen fremhever rapportering som er relevant for forsikringsselskaper i sammenheng med hyppigere og mer ekstreme værrelaterte hendelser som påvirker både samfunnet og forsikringsbransjen.
I juni 2025 publiserte KPMG IFRG Limited i Storbritannia rapporten «Insurers’ Sustainability-Related Disclosures: Benchmarking Insurers’ Sustainability-Related Disclosures in the 2024 Reporting Cycle». Rapporten analyserer bærekraftsrapporteringen til 45 ledende forsikringsselskaper globalt og gir verdifulle innsikter i hvordan bransjen forholder seg til nye rapporteringsstandarder, økte regulatoriske krav og klimarelaterte hendelser som stadig hyppigere påvirker både samfunnet og forsikringsmarkedet.
Omfang og tilnærming
KPMG gjennomgikk bærekraftsrelatert rapportering fra 45 store forsikringsselskaper i deres siste rapporteringssyklus. Disse forsikringsselskapene brukte ulike rapporteringsstandarder og rammeverk, inkludert:
European Sustainability Reporting Standards (ESRS)
ISSB-standarder
Anbefalinger fra Task Force on Climate-related Financial Disclosures (TCFD) og Task Force on Nature-related Financial Disclosures (TNFD)
Geografisk fordeling av de 45 gjennomgåtte forsikringsselskapene:
34 % Europa
29 % Nord-Amerika
22 % Asia/Stillehavsregionen
11 % Storbritannia
-
4 % Afrika
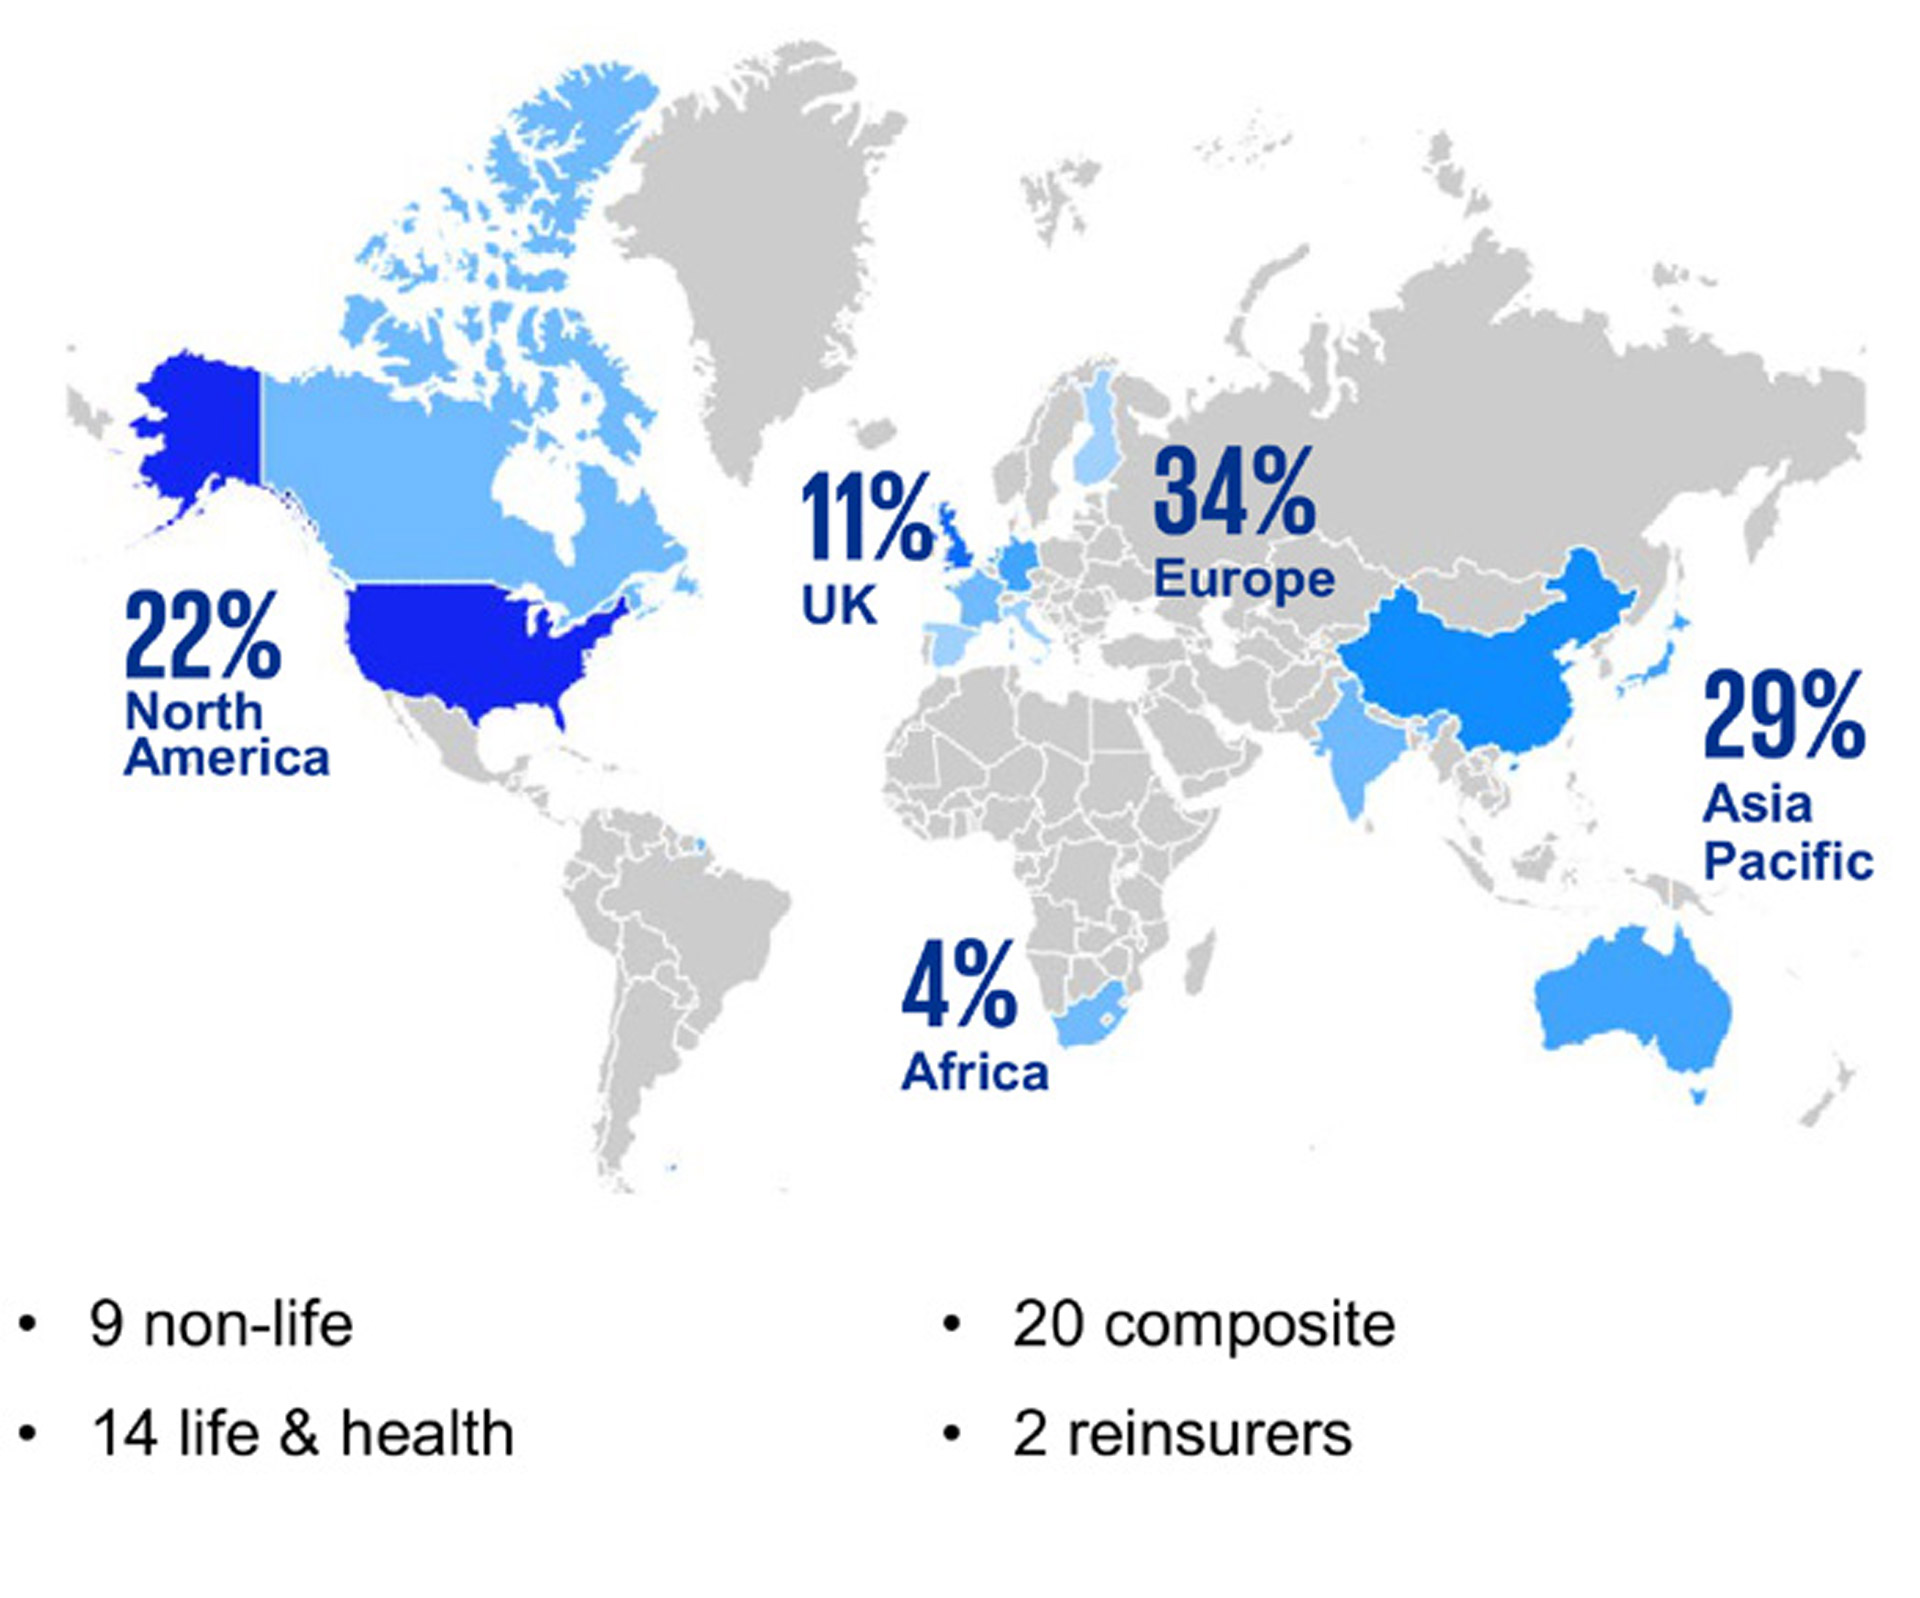
Analysegrunnlag: Geografisk fordeling av de 45 gjennomgåtte forsikringsselskapene.
Fordeling av forsikringsselskapstyper:
9 skadeforsikring
14 liv- og helseforsikring
20 sammensatte
2 gjenforsikringsselskaper
Analysen utforsker følgende fokusområder innen bærekraftsrapportering i forsikringssektoren:
Miljø:
Overgangs- og ekstremværshandlingsplaner
Finansierte og forsikringsrelaterte utslipp
Natur og biologisk mangfold
Sosialt:
Forbrukere og sluttbrukere
Styring:
Forretningsskikk
Analysen baserte seg på offentlig tilgjengelig klima- og bærekraftsrelatert rapportering fra årsrapporter og andre relevante, offentlige dokumenter. Rapporteringen fra 45 utvalgte forsikringsselskaper, som en del av deres rapporteringssyklus for 2024, ble gjennomgått og, der det var hensiktsmessig, sammenlignet med rapporteringen fra analysen i 2023.
Det ble utøvd faglig skjønn ved vurdering og sammenligning av rapportene. For de fleste forsikringsselskapene dekker de gjennomgåtte årsrapportene regnskapsåret som avsluttes 31. desember 2024. De fleste forsikringsselskaper i USA publiserer sine selvstendige bærekraftsrelaterte rapporter flere måneder etter sine ordinære regulatoriske innleveringer. Derfor var disse opplysningene ikke tilgjengelige på tidspunktet for analysen. Der dette var tilfellet, gjennomgikk KPMG rapportene for året som sluttet 31. desember 2023.
For selskaper med avvikende regnskapsår ble de nyeste tilgjengelige rapportene vurdert (for eksempel regnskapsår som avsluttes 30. juni 2024 eller 31. mars 2024).
Engelskspråklige nettbaserte rapporter ble gjennomgått. Der disse ikke var tilgjengelige, ble relevante regulatoriske innleveringer (for eksempel Form 10-K) benyttet.
Sammendrag
Etter hvert som bærekraftsmandater utvikles og divergerer, forblir sammenlignbarheten i forsikringsselskapenes rapportering utfordrende. Selskapene har en mulighet til å levere tydeligere og mer målrettede bærekraftsrapporter, med forsikringsspesifikke data som er bedre integrert med de finansielle redegjørelsene.
De fleste forsikringsselskaper gir omfattende bærekraftsrelaterte opplysninger i både årsrapporter og separate bærekraftsrapporter. Kvantitative data er godt utviklet for områder med etablerte metoder, som klimaendringer og egen arbeidsstyrke. For andre områder, som forbrukere og lokalsamfunn, er det imidlertid mer begrenset datagrunnlag. Dette kan reflektere rammeverk og metodikk som fortsatt er under utvikling, samt varierende vurderinger av hva som anses som vesentlig.
Finansierte og forsikringsrelaterte utslipp
Finansierte utslipp er de absolutte utslippene som banker og investorer finansierer gjennom sine lån og investeringer. Forsikringsrelaterte utslipp er utslipp forbundet med spesifikke (gjen)forsikringspoliser aggregert i (gjen)forsikringsporteføljen.
Det er merkbar fremgang i dekningen og detaljgraden av kvantitative opplysninger om finansierte utslipp. Imidlertid er det inkonsistens i metodene som brukes og investeringene som inkluderes. Forsikringsrelaterte utslipp opplyses av kun et lite mindretall, noe som gjenspeiler pågående data- og metodeutfordringer.
Natur- og biologisk mangfoldsrelaterte opplysninger
49 % anerkjenner risiko knyttet til natur og biologisk mangfold, men forsikringsselskapenes syn på vesentligheten av temaet varierer. Det er rom for at vurderinger av naturrelaterte risikoer og muligheter kan bli mer omfattende og sofistikerte etter hvert som dette temaet modnes over tid.
Omstillings- og ekstremværhandlingsplaner
42 % av forsikringsselskapene publiserer omstillingsplaner, en økning fra året før. Mange forsikringsselskaper adresserer ekstremvær kun i risikovurderinger. De har en mulighet til å forbedre sine opplysninger med handlingsplaner for å redusere eller tilpasse seg ekstreme værhendelser.
Forbrukere og sluttbrukere
Forbrukerstrategier tar sikte på å forbedre kundeopplevelsen gjennom digital transformasjon og finansiell inkludering. Litt over halvparten av forsikringsselskapene opplyser om sine sosiale risikoer, virkninger og muligheter. Med skiftende geopolitiske og databeskyttelsesrisikoer er integrering av kunderisikoanalyse i risikostyringsrammeverket avgjørende.
Forretningsskikk
De fleste forsikringsselskaper gir omfattende kvalitative opplysninger om styringen. Regulatoriske endringer, samt digitale og AI-fremskritt, fører til at mange forbedrer retningslinjer og rammeverk for å overholde utviklende rapporteringskrav og håndtere data- og teknologirisikoer. Flere kvantitative opplysninger, som måleindikatorer og mål for styring av forretninger, kunne muliggjøre mer effektiv sporing av fremdrift.
Generelle observasjoner
Tidspunkt for opplysninger
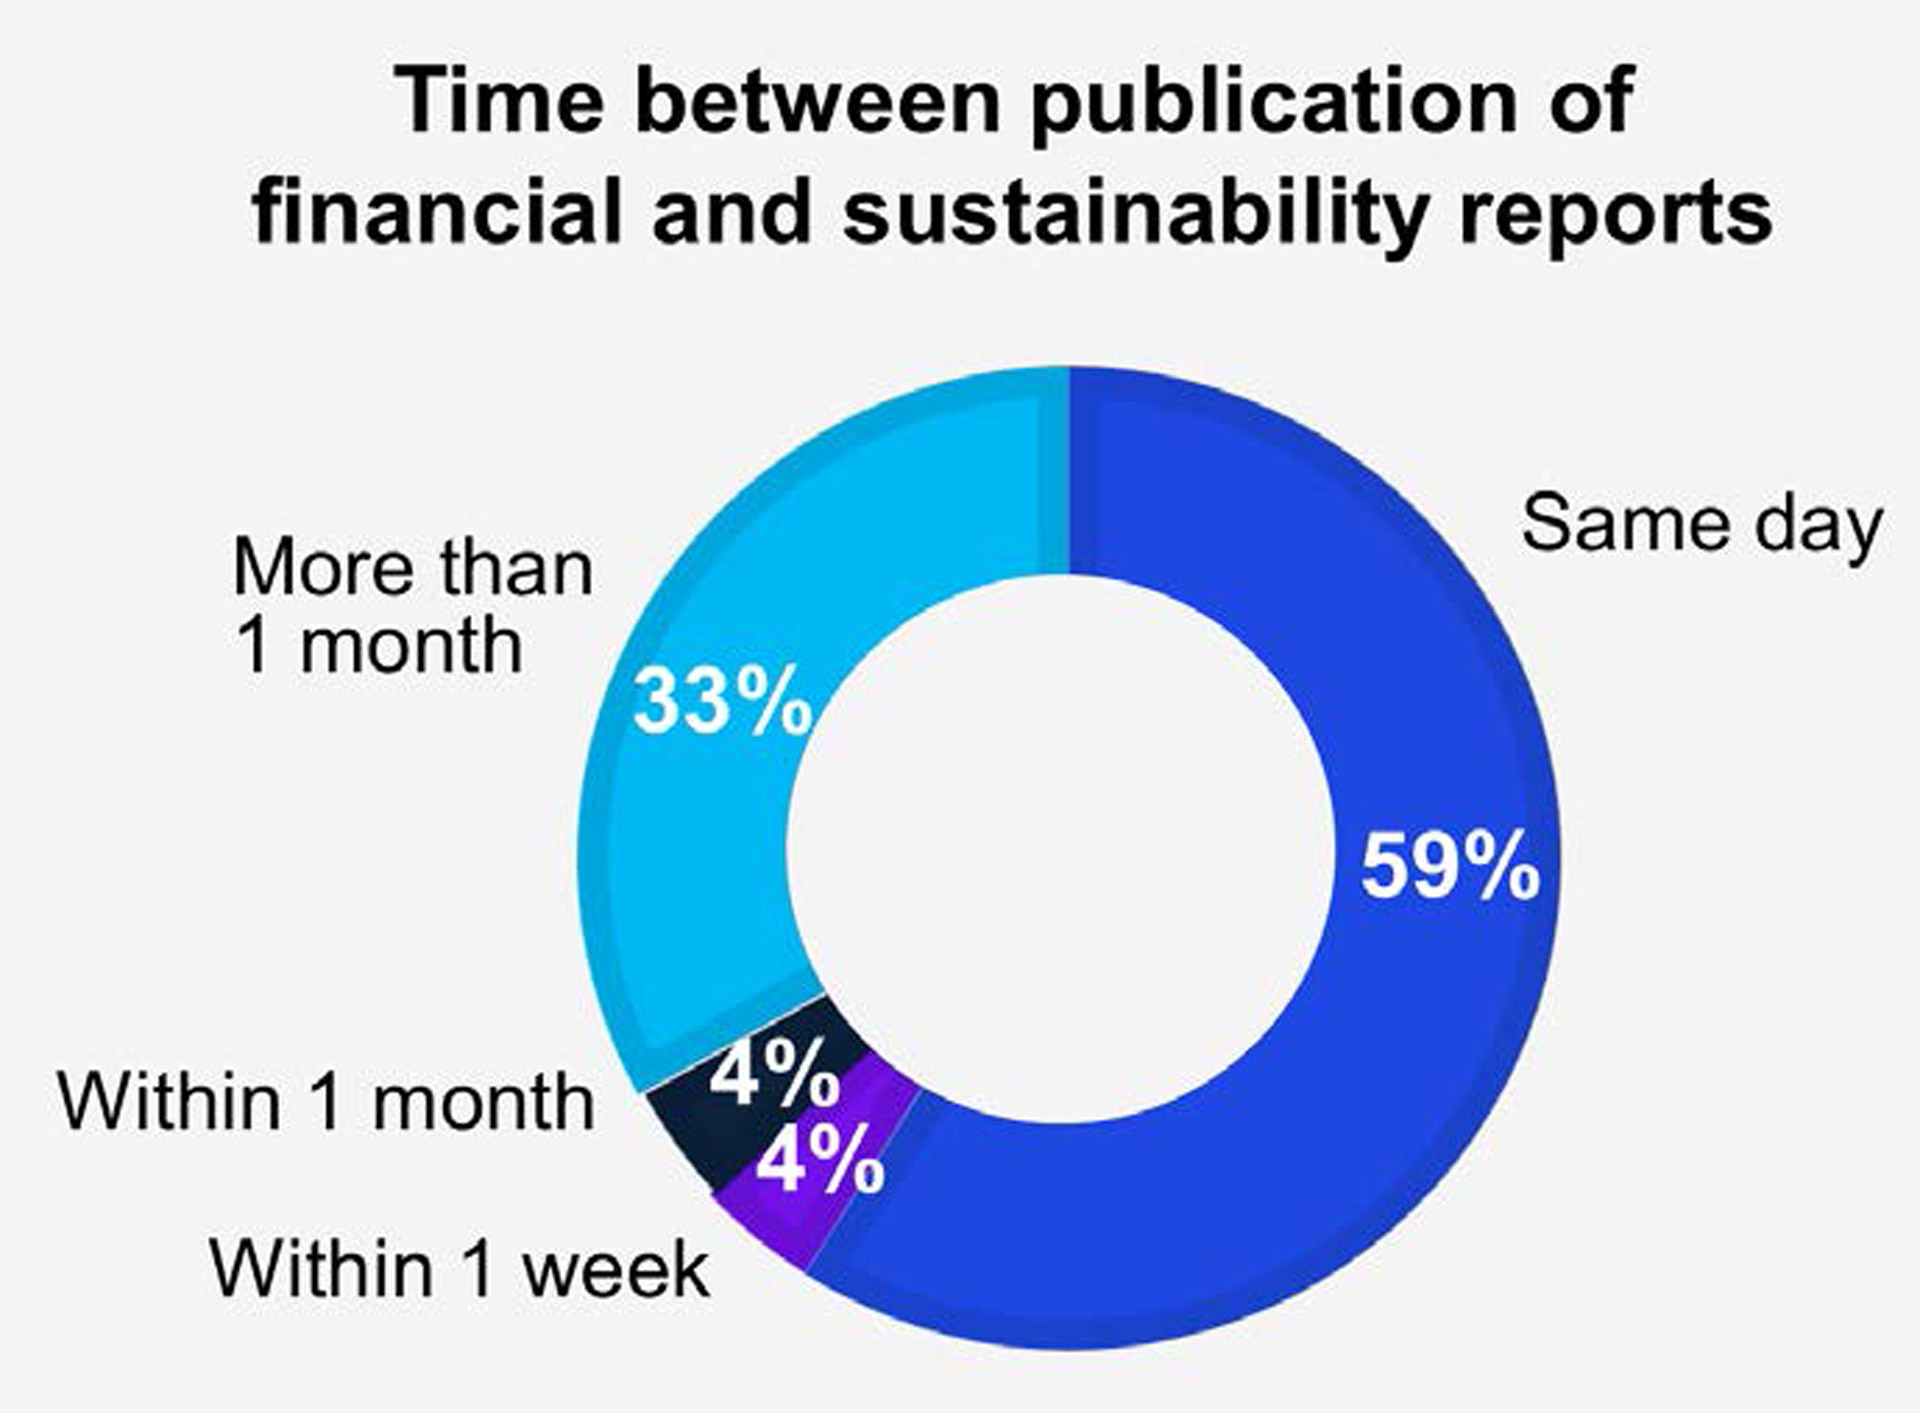
Tidspunkt for opplysninger.
Tid mellom publisering av finansielle rapporter og bærekraftsrapporter:
Samme dag: 59 %
Innen 1 uke: 33 %
Innen 1 måned: 4 %
Mer enn 1 måned: 4 %
Over halvparten av forsikringsselskapene publiserer nå finansielle rapporter og bærekraftsrapporter samtidig. Dette er vanligst i EU, Storbritannia, Australia og Kina. Japanske og amerikanske forsikringsselskaper er mer tilbøyelige til å utgi bærekraftsrelaterte opplysninger etter sine finansielle rapporter. Synkronisering av opplysninger bidrar til å forbedre sammenhengen og koblingen i rapporteringen.
Synkronisering av rapportering og strømlinjeforming av bærekraftsrapporteringen kan styrke tydelighet og helhetlig sammenheng.
Volum av opplysninger
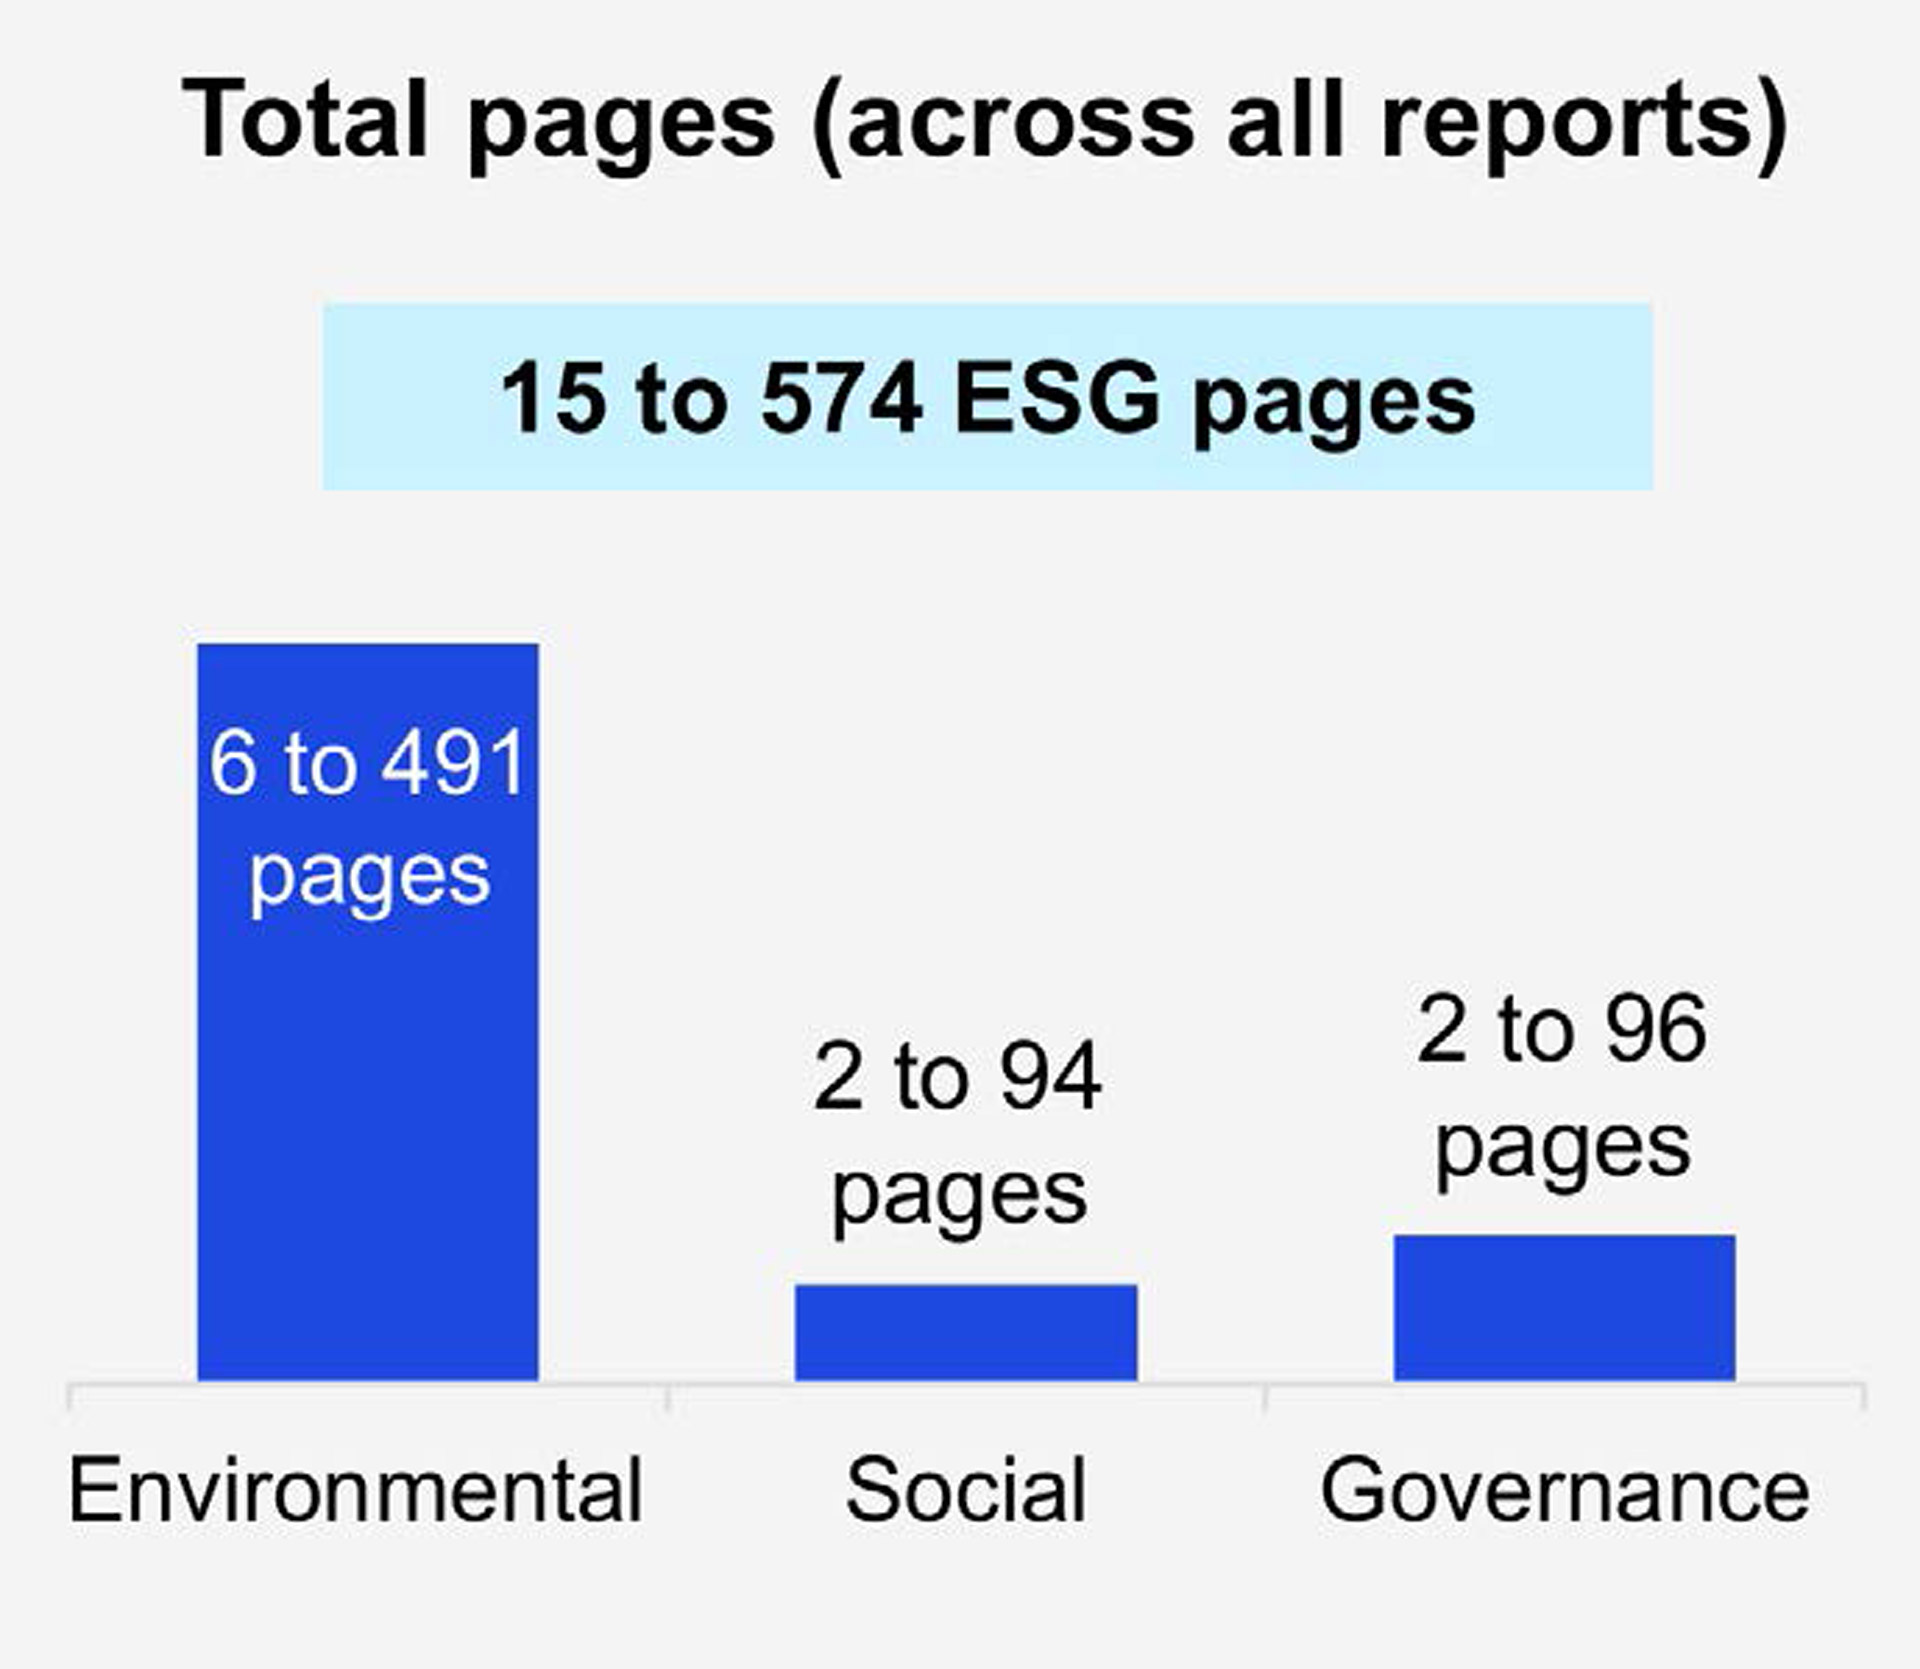
Volum av opplysninger.
Totalt antall sider (på tvers av alle rapporter):
Miljø: 6 til 491 sider
Sosiale forhold: 2 til 94 sider
Styring: 2 til 96 sider
Volumet av bærekraftsrelaterte opplysninger varierer mye mellom forsikringsselskapene. Miljøopplysninger dominerer. Dette gjenspeiler moden og omfattende rapportering om emner som klima og karbon. Forsikringsselskaper kan strømlinjeforme sin bærekraftsrapportering ved å fokusere på kvantitative data og nøkkelbudskap som er i tråd med strategiske mål og regulatoriske krav.
Struktur og plassering av opplysninger
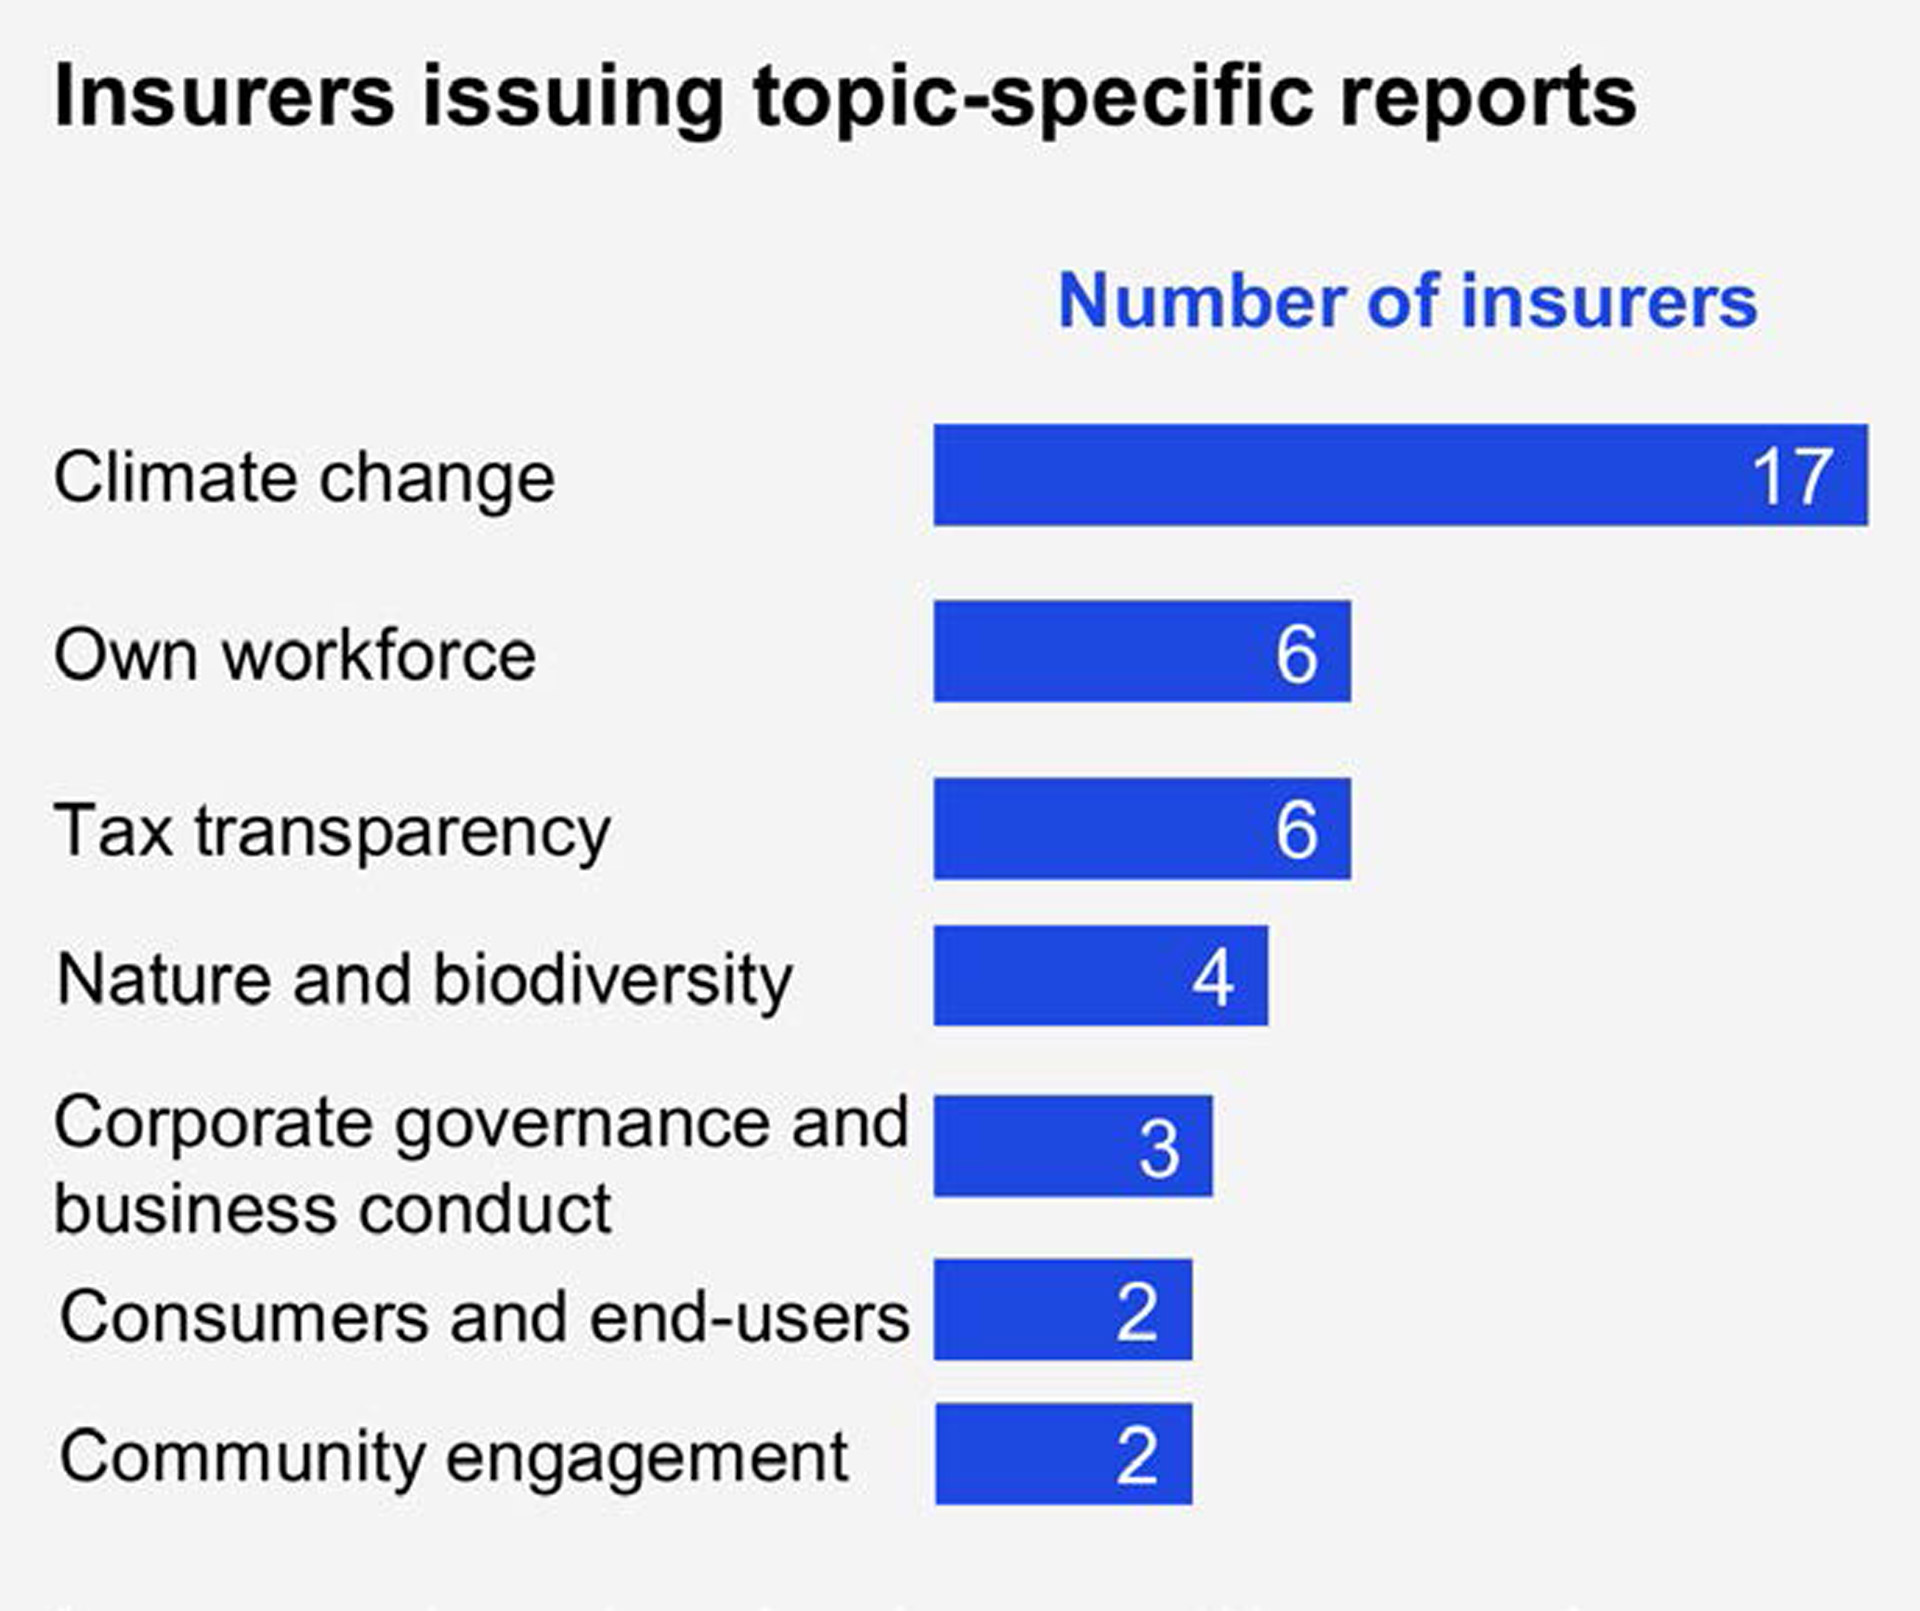
Emnespesifikke rapporter.
Forsikringsselskaper som utgir emnespesifikke rapporter:
Klimaendringer: 17 forsikringsselskaper
Egen arbeidsstyrke: 6 forsikringsselskaper
Skattetransparens: 6 forsikringsselskaper
Natur og biologisk mangfold: 4 forsikringsselskaper
Selskapsstyring og forretningspraksis: 3 forsikringsselskaper
Forbrukere og sluttbrukere: 2 forsikringsselskaper
Samfunnsengasjement: 2 forsikringsselskaper
Selvstendige rapporter om spesifikke emner, som klimaendringer, øker. Imidlertid integrerer 20 % av forsikringsselskapene alle sine bærekraftsrelaterte opplysninger i årsrapporten, uten å presentere noen separate rapporter.
Tilknytning til finansielle rapporter
Forsikringsselskaper har begynt å inkludere kvantitativ informasjon og scenariobaserte klimarisikovurderinger i finansielle rapporter.
Bærekraftsrelaterte opplysninger i finansiell rapportering består typisk av korte uttalelser om hvordan klimaendringer kan påvirke verdivurderinger av finansielle instrumenter, investeringseiendommer, forsikringskontraktforpliktelser og immaterielle eiendeler. Dette er i tråd med fjoråret. I den nåværende rapporteringssyklusen gir imidlertid et lite antall forsikringsselskaper (fem) detaljerte, evidensbaserte opplysninger. Disse beskriver deres risikovurderinger og forbinder resultatene av klimascenariebasert analyse med potensielle finansielle effekter på eiendeler og forpliktelser i de finansielle rapportene.
Forsikringsselskaper kan inkludere scenariobaserte risikovurderinger for å forbedre koblingen mellom bærekraftsrelaterte opplysninger og de finansielle rapportene, og støtte estimater av potensielle finansielle effekter. Vurderingene kan utvides utover klima til å vurdere potensielle finansielle effekter av andre bærekraftsrelaterte risikoer, som sosiale og styringsrelaterte risikoer.
51 % opplyser om finansielle konsekvenser av bærekraftsrelaterte risikoer og muligheter i finansielle rapporter. Mindre enn 10 % av forsikringsselskapene gir både kvantitativ og kvalitativ informasjon om de potensielle finansielle konsekvensene av klimaendringer. Informasjon som opplyses, inkluderer faktiske og potensielle forpliktelser fra naturkatastrofer og andre miljørisikoer. Mange forsikringsselskaper som kun gir kvalitativ informasjon, opplyser at bærekraftsrelaterte faktorer, spesielt klimaendringer, ikke har noen vesentlig finansiell innvirkning.
Antall forsikringsselskaper og type opplysninger:
Kvalitativ og kvantitativ informasjon: 4
Kun kvalitativ informasjon: 19
Ingen opplysninger: 22
Plassering i finansielle rapporter
Bærekraftsrelaterte forhold opplyses oftest i risikostyringsseksjonene i finansielle rapporter.
Noter til årsregnskapet som omtaler bærekraftsrelaterte temaer:
Risikostyring: 16 forsikringsselskaper
Investeringer: 5 forsikringsselskaper
Grunnlag for utarbeidelse: 5 forsikringsselskaper
Skjønn og estimater: 4 forsikringsselskaper
Forsikringskontrakter: 2 forsikringsselskaper
Annet*inkludert aksjebaserte betalinger, pensjoner, garantier og betingede forpliktelser, og immaterielle eiendeler.: 10 forsikringsselskaper
Bærekraftsrelaterte opplysninger etter emne
Opplysninger om klimaendringer og selskapets egen arbeidsstyrke er de mest omfattende. Klimaendringer og egen arbeidsstyrkeopplysninger inneholder mer kvantitativ informasjon enn rapportering om andre bærekraftsrelaterte emner. Dette gjenspeiler mer modne måleindikatorer og målemetoder.
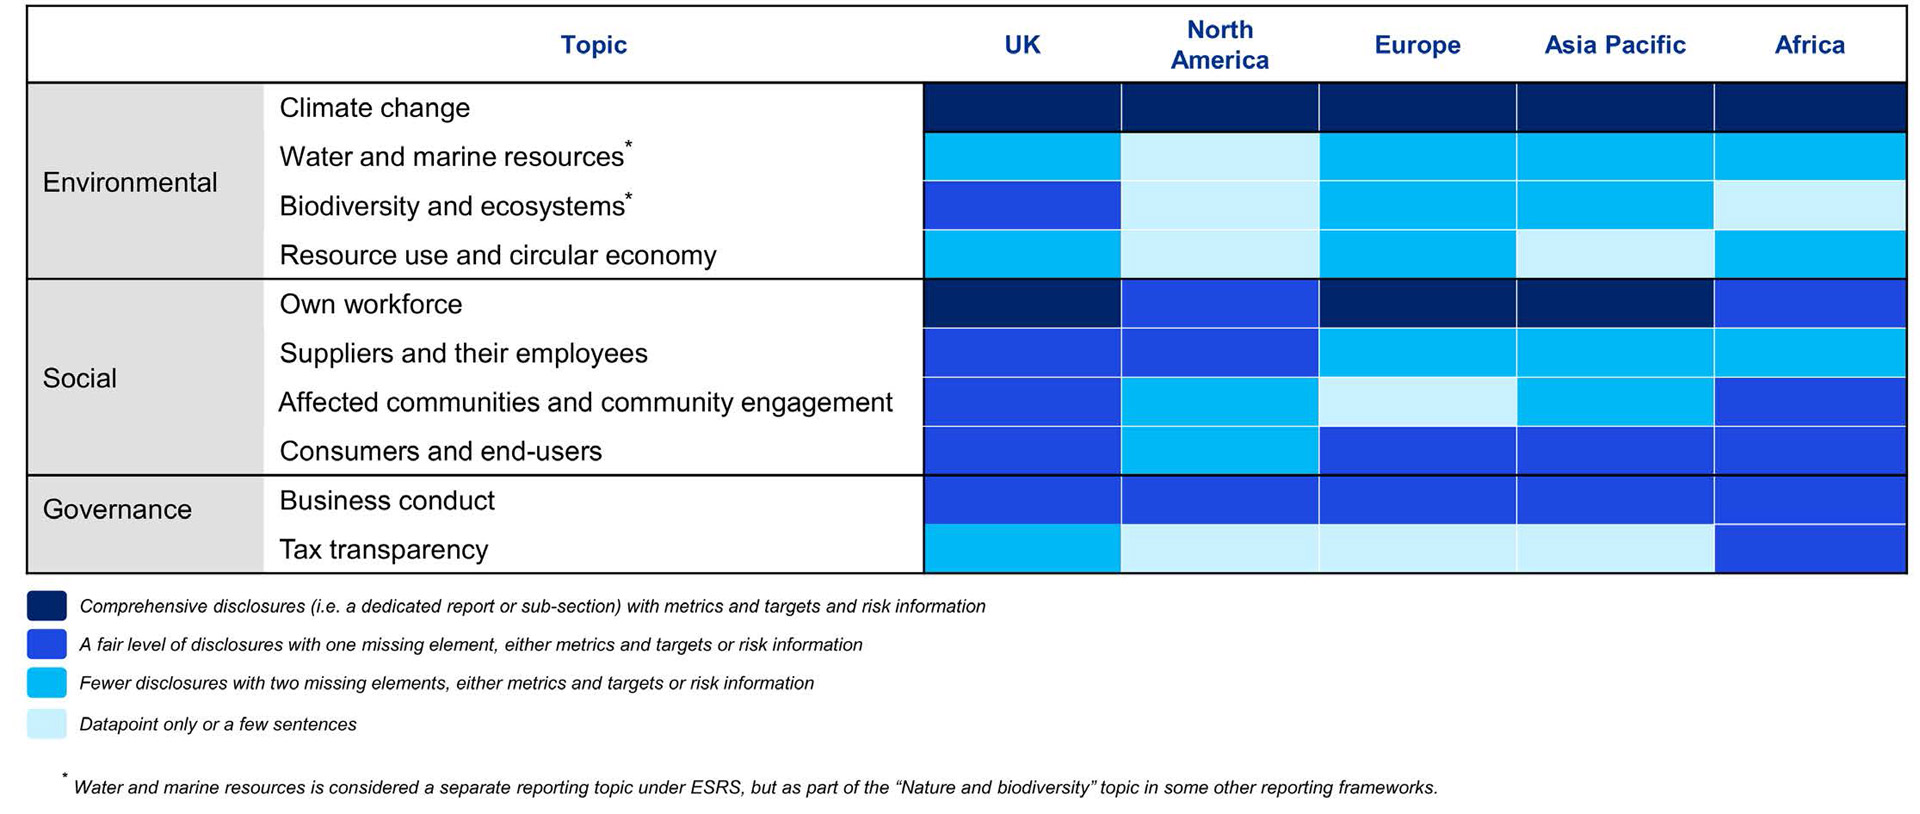
Opplysningsnivåer per tema etter region.
Forklaring til vurderingsnivåer for opplysninger
Opplysningsnivåer per tema etter region (Storbritannia, Nord-Amerika, Europa, Asia og Stillehavsregionen, Afrika):
Miljø:
Klimaendringer: Omfattende i alle regioner.
Vann og marine ressurser: Færre opplysninger eller kun datapunkt i alle regioner.
Biologisk mangfold og økosystemer: Færre opplysninger eller kun datapunkt i alle regioner.
Ressursbruk og sirkulær økonomi: Færre opplysninger eller kun datapunkt i alle regioner.
Vann og marine ressurser regnes som et eget rapporteringstema under ESRS, men som en del av temaet «Natur og biologisk mangfold» i noen andre rapporteringsrammeverk.
Sosiale forhold:
Egen arbeidsstyrke: Omfattende i alle regioner.
Leverandører og deres ansatte: Rimelig nivå til færre opplysninger i alle regioner.
Berørte lokalsamfunn og samfunnsengasjement: Rimelig nivå til færre opplysninger i alle regioner.
Forbrukere og sluttbrukere**: Rimelig nivå til færre opplysninger i alle regioner.
Styring:
Forretningspraksis: Rimelig nivå til færre opplysninger i alle regioner.
Skattetransparens: Færre opplysninger til kun datapunkt i alle regioner.
Klimaendringer
Klimarelaterte opplysninger dominerer i volum på tvers av flere jurisdiksjoner og publiseres ofte i separate rapporter.
Selv om de fleste forsikringsselskaper opplyser om Scope 1 og 2 klimagassutslipp (GHG) i detalj, opplyser bare åtte om Scope 3 forsikringsrelaterte utslipp. Dette skyldes sannsynligvis metodologi- og datautfordringer.
Flere forsikringsselskaper publiserer omstillingsplaner, men fortsatt ikke flertallet, mens mange fokuserer på risikovurderinger for ekstremvær.
Et økende antall forsikringsselskaper, men fortsatt ikke et flertall, publiserte omstillingsplaner i den siste rapporteringssyklusen. Denne trenden forventes å fortsette, da flere forsikringsselskaper har opplyst om intensjoner om å publisere omstillingsplaner i fremtiden. Det blir stadig vanligere at forsikringsselskaper rapporterer grønne/bærekraftige investeringsstrategier og kundescreeningprosesser som unngår eller begrenser deres eksponering mot karbonintensive næringer. Forsikringsselskaper ser ekstremvær som en stor risiko, der klimaendringer øker hyppigheten og alvorlighetsgraden av hendelser.
Å utvikle en omstillingsplan og forstå de underliggende omstillingsveiene og tilhørende risikoer er avgjørende for å nå netto-null-mål.
Omstillingsplaner kan forbedres med kortsiktige mål for å måle fremdrift mot langsiktige mål, og med strategier og handlingsplaner for å redusere eksponering og tilpasse seg ekstreme værhendelser.
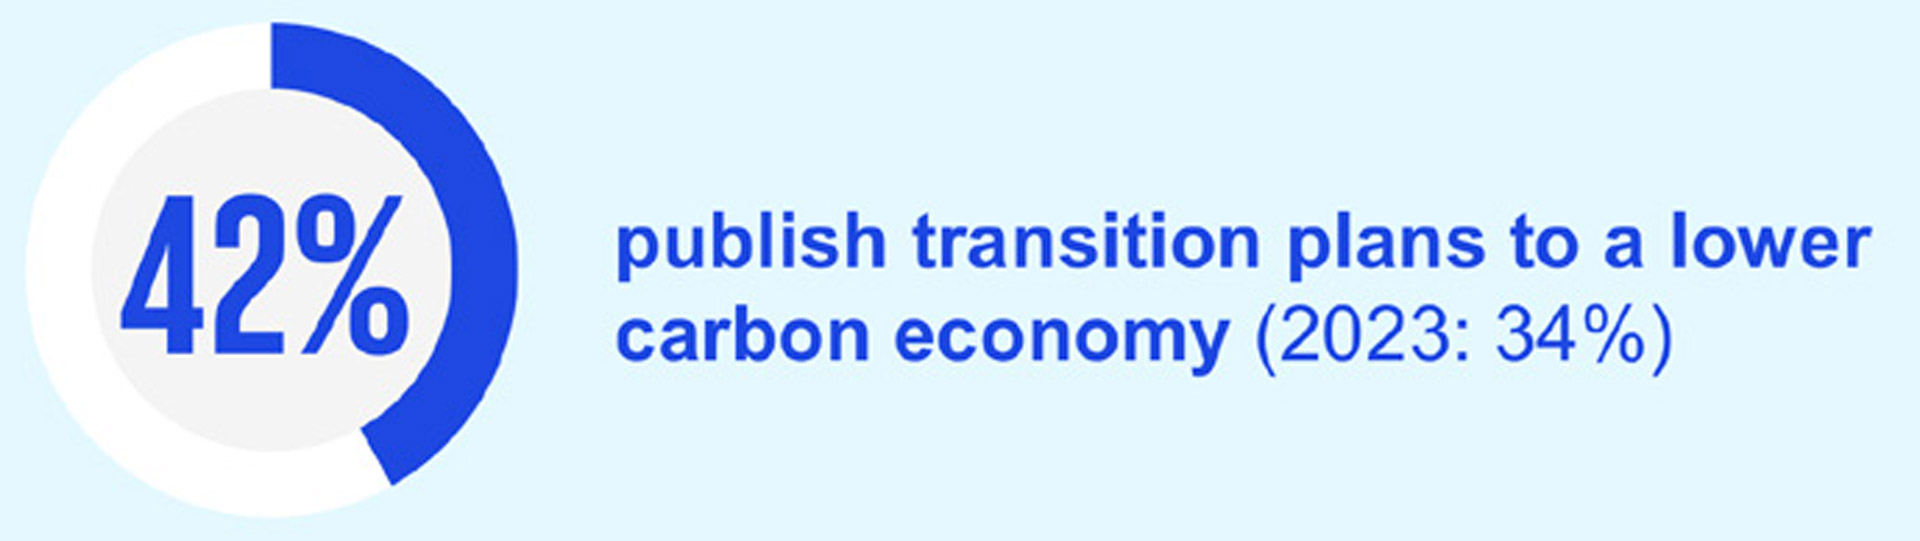
Omstillingsplaner for lavkarbonøkonomi.
42 % publiserer omstillingsplaner for en lavkarbonøkonomi (2023: 34 %).
Nesten alle forsikringsselskaper vurderer risiko fra ekstremvær, men ikke alle opplyser om handlingsplaner for ekstremvær.
Av dem som gjør det, fremhever 15 produktinnovasjon og prisjusteringer som sentrale risikostyringsinitiativer. Noen forsikringsselskaper (20) opplyser om støtte til klimaresiliens-initiativer, som arbeid for strengere byggekoder og forbedret samarbeid mellom offentlig og privat sektor. Forsikringsselskaper ser ekstremvær som en stor risiko, der klimaendringer øker hyppigheten og alvorlighetsgraden av hendelser.
Nesten alle forsikringsselskaper setter mål for karbonreduksjon, men nesten en tredjedel (12) setter ingen kortsiktige mål. Kortsiktige mål er viktige for å gi et klart bilde av fremdriften mot netto null. De fleste målene gjelder operasjonelle snarere enn finansierte eller forsikringsrelaterte klimagassutslipp.
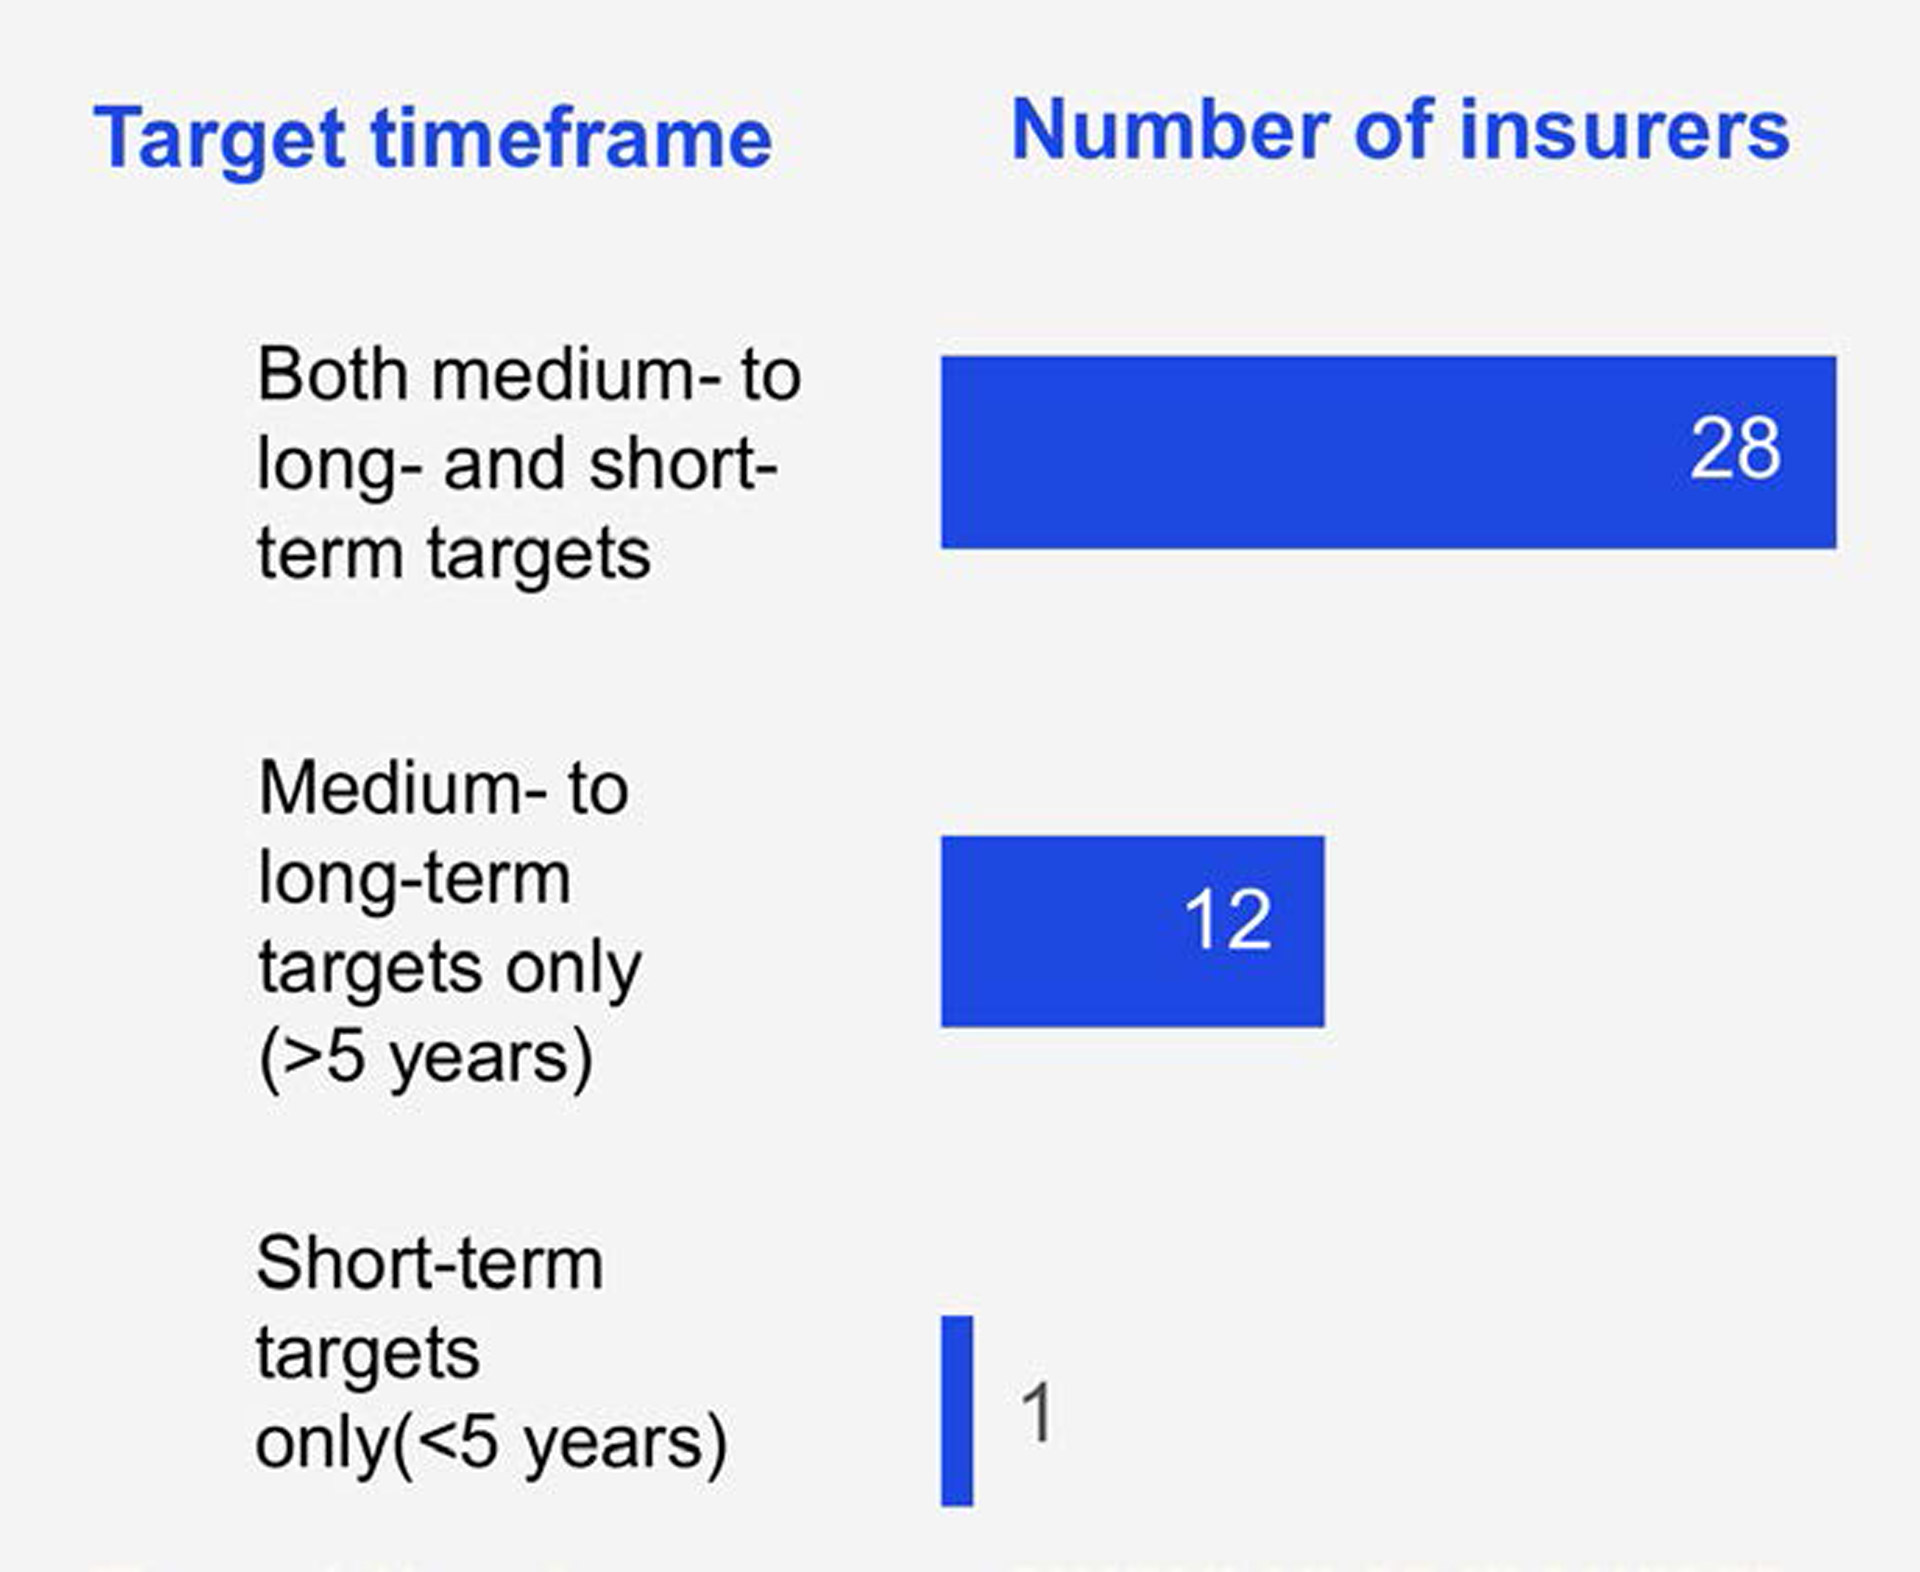
Opplysninger om mål for karbonreduksjon.
Fordeling av måltidshorisont (antall forsikringsselskaper):
Både mellom- til lang- og kortsiktige mål: 28
Kun mellom- til langsiktige mål (>5 år): 12
Kun kortsiktige mål (<5 år): 1
Finansierte og forsikringsrelaterte utslipp
Flere forsikringsselskaper har opplyst om finansierte utslipp i den siste rapporteringssyklusen enn i det foregående året. Opplysningene er også mer disaggregerte, spesielt i Europa. Data for finansierte utslipp er typisk disaggregert etter aktivaklasse, men et lite antall forsikringsselskaper opplyser etter sektor eller region.
Bare åtte forsikringsselskaper opplyser om forsikringsrelaterte utslipp, en liten økning fra de fire som gjorde det i 2023-analysen. Forsikringsselskaper står fortsatt overfor betydelige utfordringer med å skaffe utslippsdata og anvende pålitelige beregningsmetoder, spesielt for forsikringsrelaterte utslipp. Bransjen har en mulighet til å samarbeide med organisasjoner eller partnerskap som Partnership for Carbon Accounting Financials (PCAF) for å utvikle veiledning på dette området. I mellomtiden har International Sustainability Standards Board (ISSB) foreslått lettelser for finanssektoren angående rapportering av forsikringsrelaterte utslipp. Hvis denne lettelsen vedtas, kan det føre til reduserte opplysninger i regioner der ISSB er hovedrammeverket for rapportering.
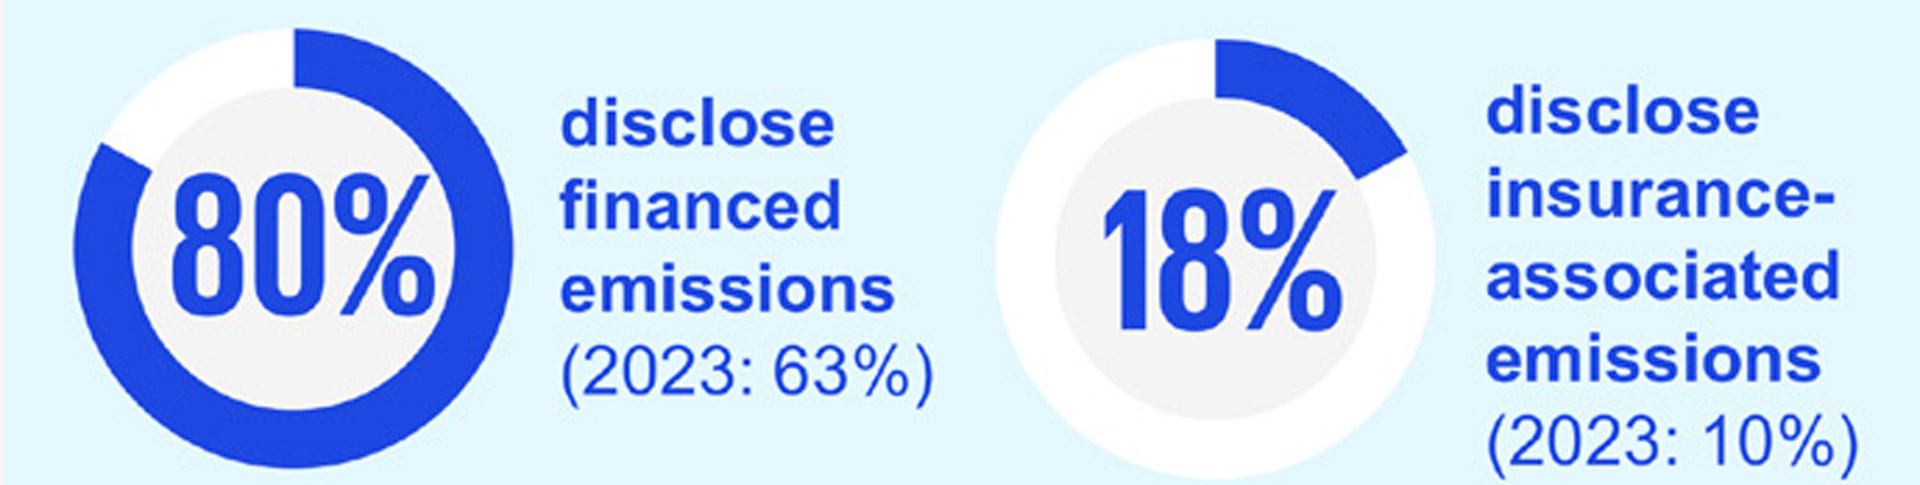
Opplysninger om finansierte og forsikringsrelaterte utslipp
80 % opplyser om finansierte utslipp (2023: 63 %).
18 % opplyser om forsikringsrelaterte utslipp (2023: 10 %).
Forsikringsselskaper sliter med data- og metodologiutfordringer: 71 % opplyser om utfordringer med data for finansierte eller forsikringsrelaterte utslipp.
Den etablerte PCAF del A-metoden for beregning av finansierte utslipp brukes ikke alltid konsekvent på grunn av vanskeligheter med å skaffe data fra tredjeparter. Nåværende PCAF del C-veiledning for forsikringsrelaterte utslipp er begrenset til kun kommersielle og motorlinjer. Dette byr på utfordringer for andre forsikringsselskaper.
33 % av forsikringsselskapene opplyser om andre forsikringsrelaterte måleindikatorer, som værrelaterte tap, skadeutslipp, helseforsikringsrelaterte utslipp og premier fra høyt-emitterende sektorer.
Forsikringsselskaper har inkonsekvente tilnærminger når de opplyser om finansierte utslipp. Bare to forsikringsselskaper inkluderer eksplisitt unit-linked investeringer i sitt omfang. Noen ekskluderer eksplisitt utslipp fra visse investeringer der forsikringstakere bærer investeringsrisikoen. Andre opplyser ikke tydelig hvilke investeringer som er inkludert eller ekskludert.
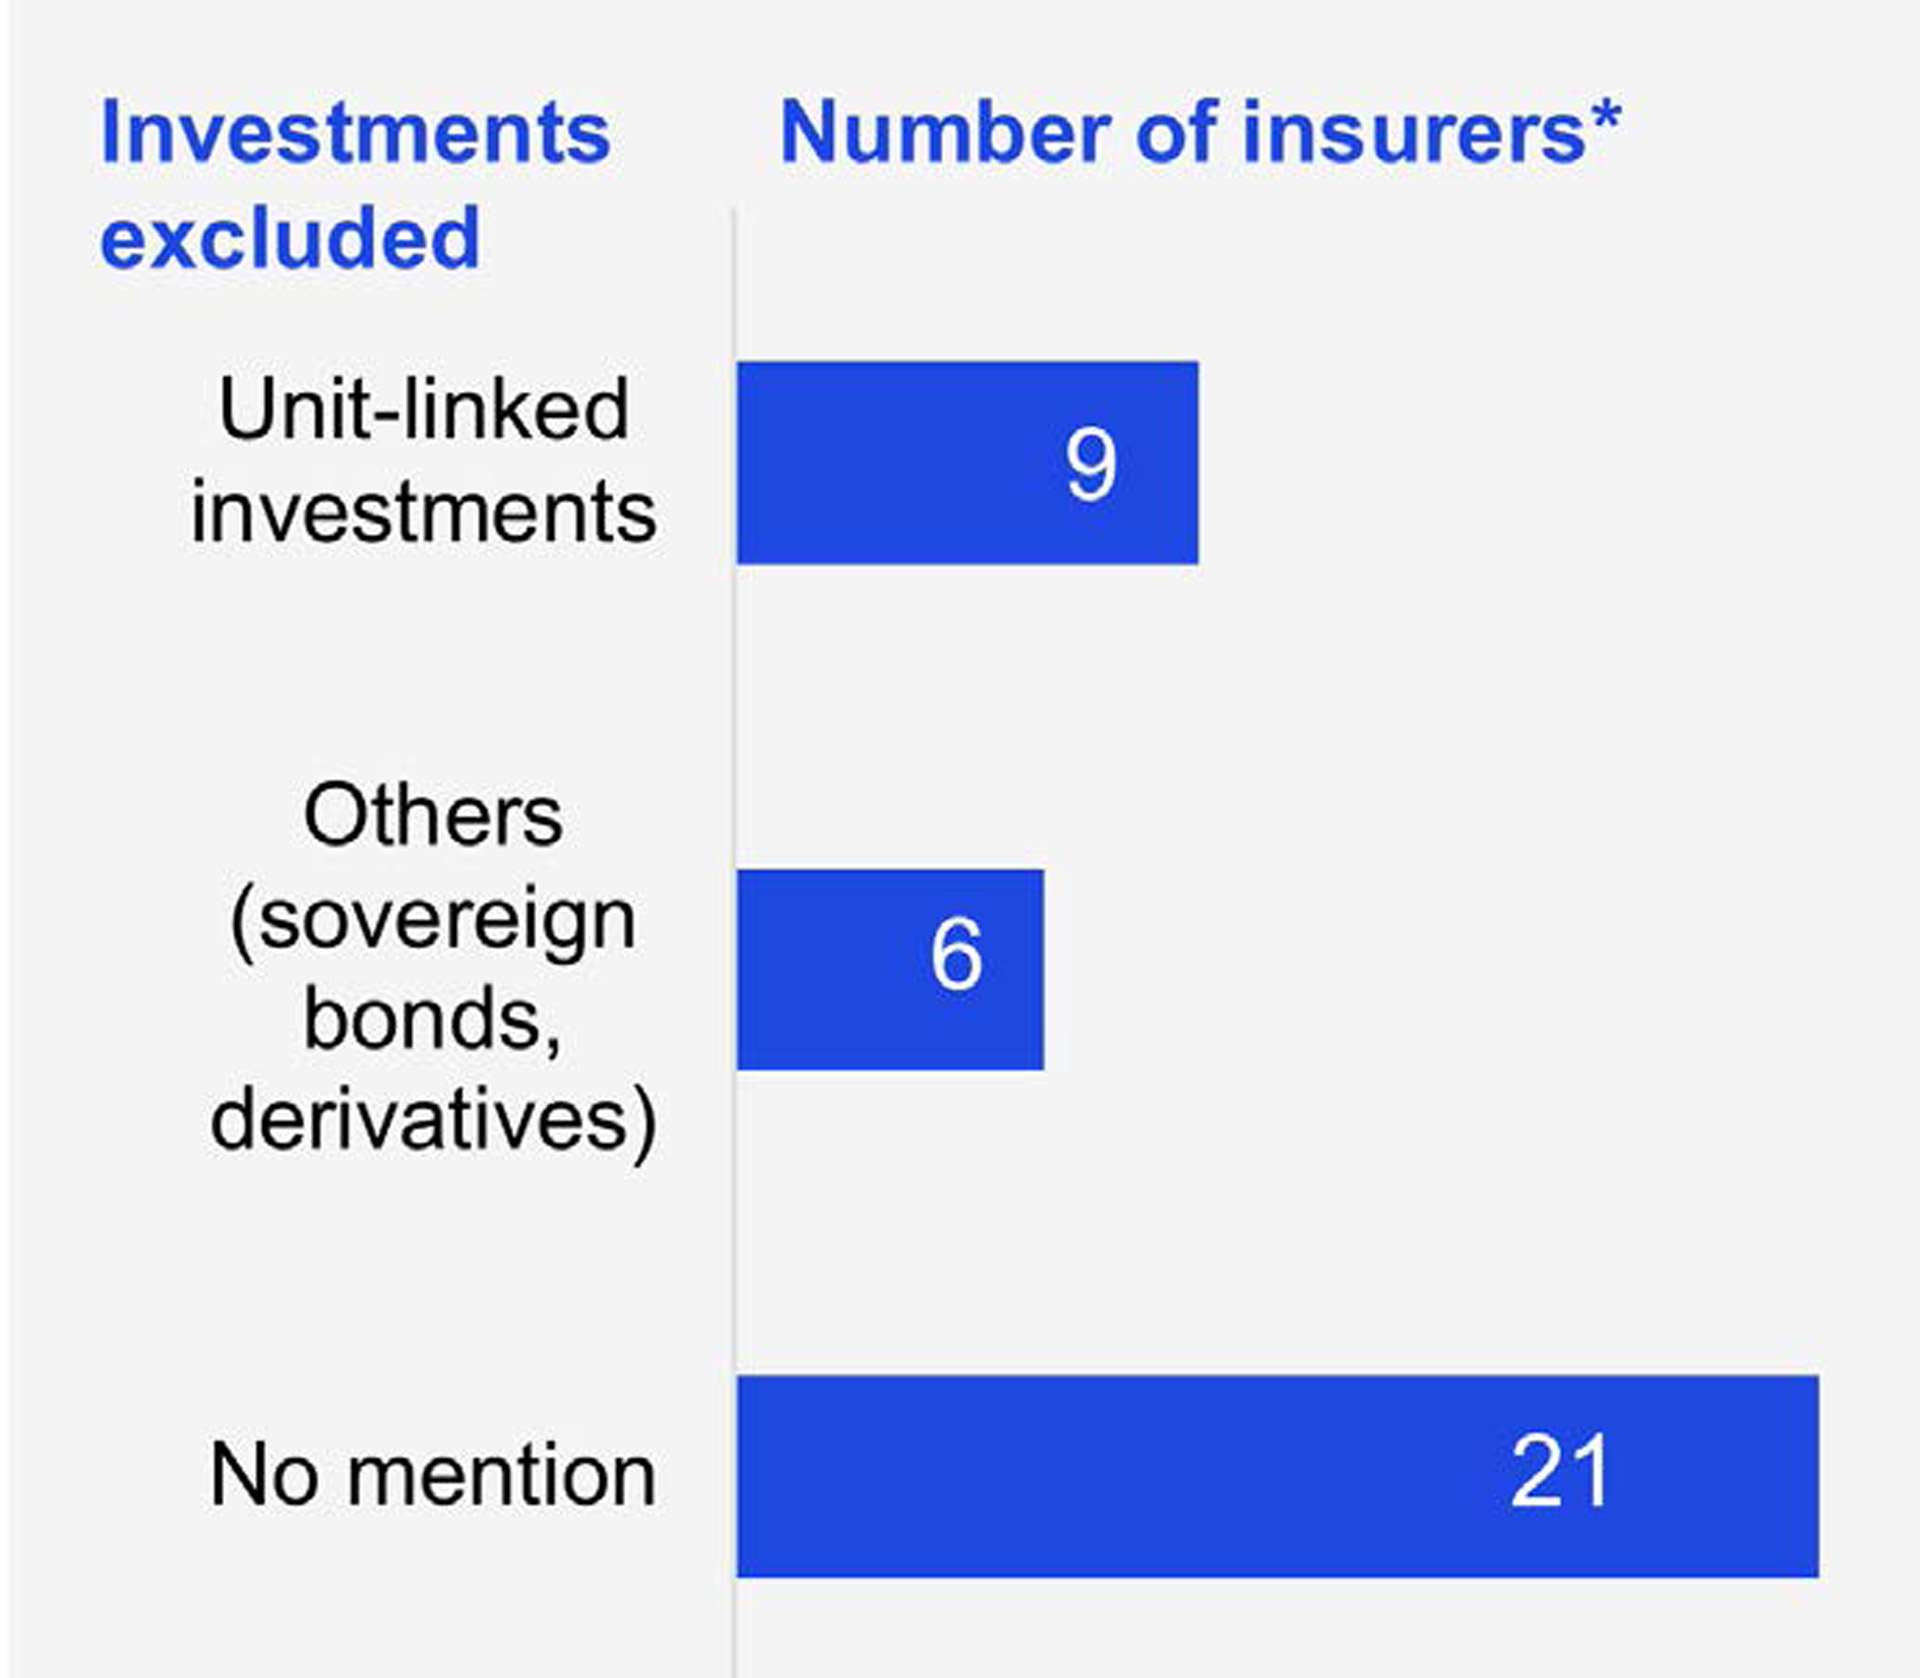
Opplysninger om ekskluderte investeringer.
Investeringer ekskludert (antall forsikringsselskaper som opplyser om finansierte utslipp):
Unit-linked investeringer: 9
Andre (statsobligasjoner, derivater): 6
Ikke nevnt: 21
Vann og marine ressurser
De fleste forsikringsselskaper begrenser opplysninger til vannforbruk, og resultatmål er sjeldne. Bare syv forsikringsselskaper rapporterer indirekte risikoer knyttet til vann og marine ressurser via deres forsikringsvirksomhet og investeringsporteføljer.
Biologisk mangfold og økosystemer
Få forsikringsselskaper opplyser om detaljerte risikovurderinger for biologisk mangfold.
De fleste mangler omfattende opplysninger, måleindikatorer og mål, da dette fortsatt er et relativt nytt tema i forsikringssektoren.
Natur og biologisk mangfold får økt oppmerksomhet i forsikringsselskapenes risikostyringspolicyer.
Forsikringsselskapene har ulike meninger om vesentligheten av biologisk mangfold for deres virksomheter. De som anerkjenner potensielle konsekvenser av sine investeringsaktiviteter på natur og biologisk mangfold, har begynt å inkludere natur og biologisk mangfold i sine investeringspolicyer og strategier.
Det er en liten økning i antall forsikringsselskaper som tar i bruk Task Force on Nature-related Financial Disclosures (TNFD)-rapporteringsrammeverket. Et lite antall opplyser om en intensjon om å ta i bruk rammeverket i fremtiden.
Det er rom for mer omfattende og dyptgående vurderinger av naturrelaterte avhengigheter, konsekvenser, risikoer og muligheter på tvers av forsikringsverdikjeden. Forsikringsselskaper kan vurdere TNFD-anbefalingene, inkludert LEAP-tilnærmingen (Locate, Evaluate, Assess, and Prepare) for å støtte deres vurdering av naturrelaterte risikoer og muligheter.
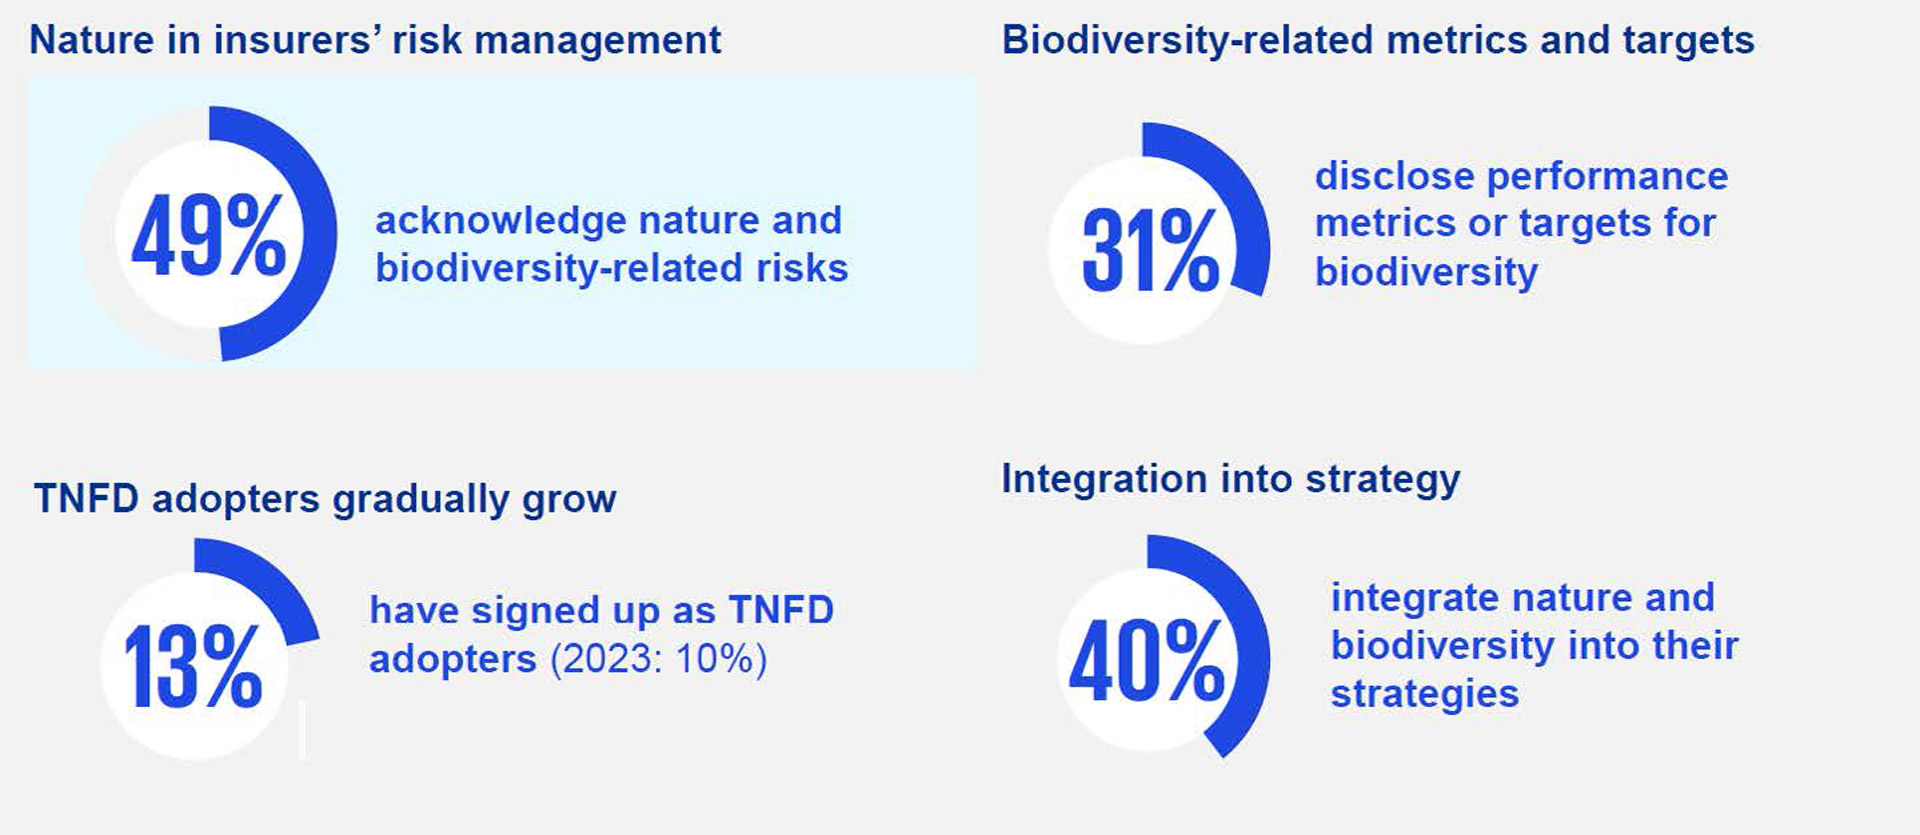
Opplysninger om biologisk mangfold
49 % anerkjenner natur- og biologisk mangfoldsrelaterte risikoer.
Av de 22 forsikringsselskapene som anerkjenner natur- og biologisk mangfoldsrisikoer, anser halvparten temaet som vesentlig. De har anvendt TNFD og LEAP-tilnærmingen for å identifisere risikoer knyttet til deres avhengigheter og påvirkninger på naturen. Fire har publisert detaljerte vurderinger, inkludert varmekart over deres eksponering.
TNFD-adoptere vokser gradvis. 13 % har meldt seg som TNFD-adoptere (2023: 10 %).
Forsikringsselskaper som har meldt seg som TNFD-adoptere, gir de mest detaljerte opplysningene om naturrelaterte risikoer og strategier.
31 % opplyser om måleindikatorer og mål for biologisk mangfold. Biodiversitetsrelaterte måleindikatorer og mål er til stede, men befinner seg på et tidlig stadium. De er primært knyttet til å redusere avskoging og økosystemskader gjennom investeringsaktiviteter og øke investeringer i naturbaserte løsninger.
40 % integrerer natur og biologisk mangfold i sine strategier. Strategiske initiativer inkluderer screening av investeringer for å beskytte naturen, investering i skogplanting og innovasjon av forsikringsprodukter som bidrar til å beskytte naturen.
Ressursbruk og sirkulær økonomi
Rapportering fokuserer primært på avfallshåndtering og resirkulering. Bare syv forsikringsselskaper, hovedsakelig fra skadeforsikringssektoren, identifiserer risikoer og muligheter. Risikoer som nevnes, inkluderer økende skadefrekvenser på grunn av knapphet og prisvolatilitet på materialer.
Muligheter inkluderer innovasjon av skadeprosesser for å oppmuntre til reparasjon fremfor erstatning.
Egen arbeidsstyrke
De fleste forsikringsselskaper gir detaljerte opplysninger om egen arbeidsstyrke. Måleindikatorer og mål er vanlig for mangfold, likestilling og inkludering. I Storbritannia, Europa, Japan og Australia opplyser mange om virkninger, risikoer og muligheter ved å tiltrekke seg og beholde talent.
Leverandører og deres ansatte
Opplysningene fokuserer primært på leverandørstyring og klimamålindikatorer, som utslipp i leverandørkjeden. Noen forsikringsselskaper rapporterer også om leverandørenes måleindikatorer for mangfold. Forsikringsselskaper i Storbritannia, Nord-Amerika og Europa rapporterer om bærekraftsrelaterte risikoer i leverandørkjeden.
Opplysningene gjelder hovedsakelig håndtering av tredjepartsrisikoer gjennom leverandørers etiske retningslinjer og due diligence.
Berørte lokalsamfunn og samfunnsengasjement
Måleindikatorer og mål er typisk knyttet til donasjoner, frivillighetstid og støtte gitt til lokalsamfunn.
Noen få forsikringsselskaper opplyser om risikoer knyttet til virkninger på lokalsamfunn av deres investerings- og forsikringsaktiviteter. Disse forsikringsselskapene anerkjenner at investering i, eller forsikring av, enheter som kan ignorere lokalsamfunnets rettigheter, kan medføre omdømmerisiko.
Forbrukere og sluttbrukere
De fleste opplysninger inkluderer detaljerte forbrukerstrategier, måleindikatorer og mål.
Europeiske forsikringsselskaper gir mer omfattende risikoinformasjon enn forsikringsselskaper i andre jurisdiksjoner.
Forsikringsselskaper prioriterer strategisk kundeplanlegging, men noen mangler målbare mål og IRO-vurderinger (virkning, risiko og mulighet).
Nesten alle forsikringsselskaper (89 %) anerkjenner sine kunder som et vesentlig tema for opplysninger. De fleste fokuserer imidlertid på å rapportere strategier for digital transformasjon, kundevelferd og finansiell inkludering. Langt færre identifiserer spesifikke IRO-er for emnet. Forsikringsselskaper som rapporterer under CSRD, spesielt i Europa, har forbedret sine opplysninger til å inkludere detaljer om deres måleindikatorer, mål og risikostyringsrammeverk for forbrukerrelaterte problemstillinger.
Gitt utviklende geopolitiske og databeskyttelseshensyn, er integrering av kunderisikoanalyse i risikostyringsrammeverk viktig.
Forsikringsselskaper som opplyser om kundelaterte IRO-er (antall forsikringsselskaper):
Virkninger: 17
Risikoer: 26
Muligheter: 12
Måleindikatorer og mål
Netto promoter-score og kundelojalitet er de vanligste resultatindikatorene knyttet til forbrukere og sluttbrukere. Selv om de fleste forsikringsselskaper (82 %) opplyser om kundelaterte resultatindikatorer, er det færre enn halvparten som også setter mål.
Måleindikatorer med mål: 17 forsikringsselskaper
Kun måleindikatorer: 20 forsikringsselskaper
Skadeforsikringsselskaper tar i bruk ESG-kundescreening.
52 prosent av skadeforsikringsselskapene integrerer ESG i kundescreeningprosessen.
Det blir stadig vanligere at skadeforsikringsselskaper integrerer ESG-kriterier i kundescreeningprosessen. Et betydelig antall har implementert eksklusjonspolicyer for høykarbonindustrier.
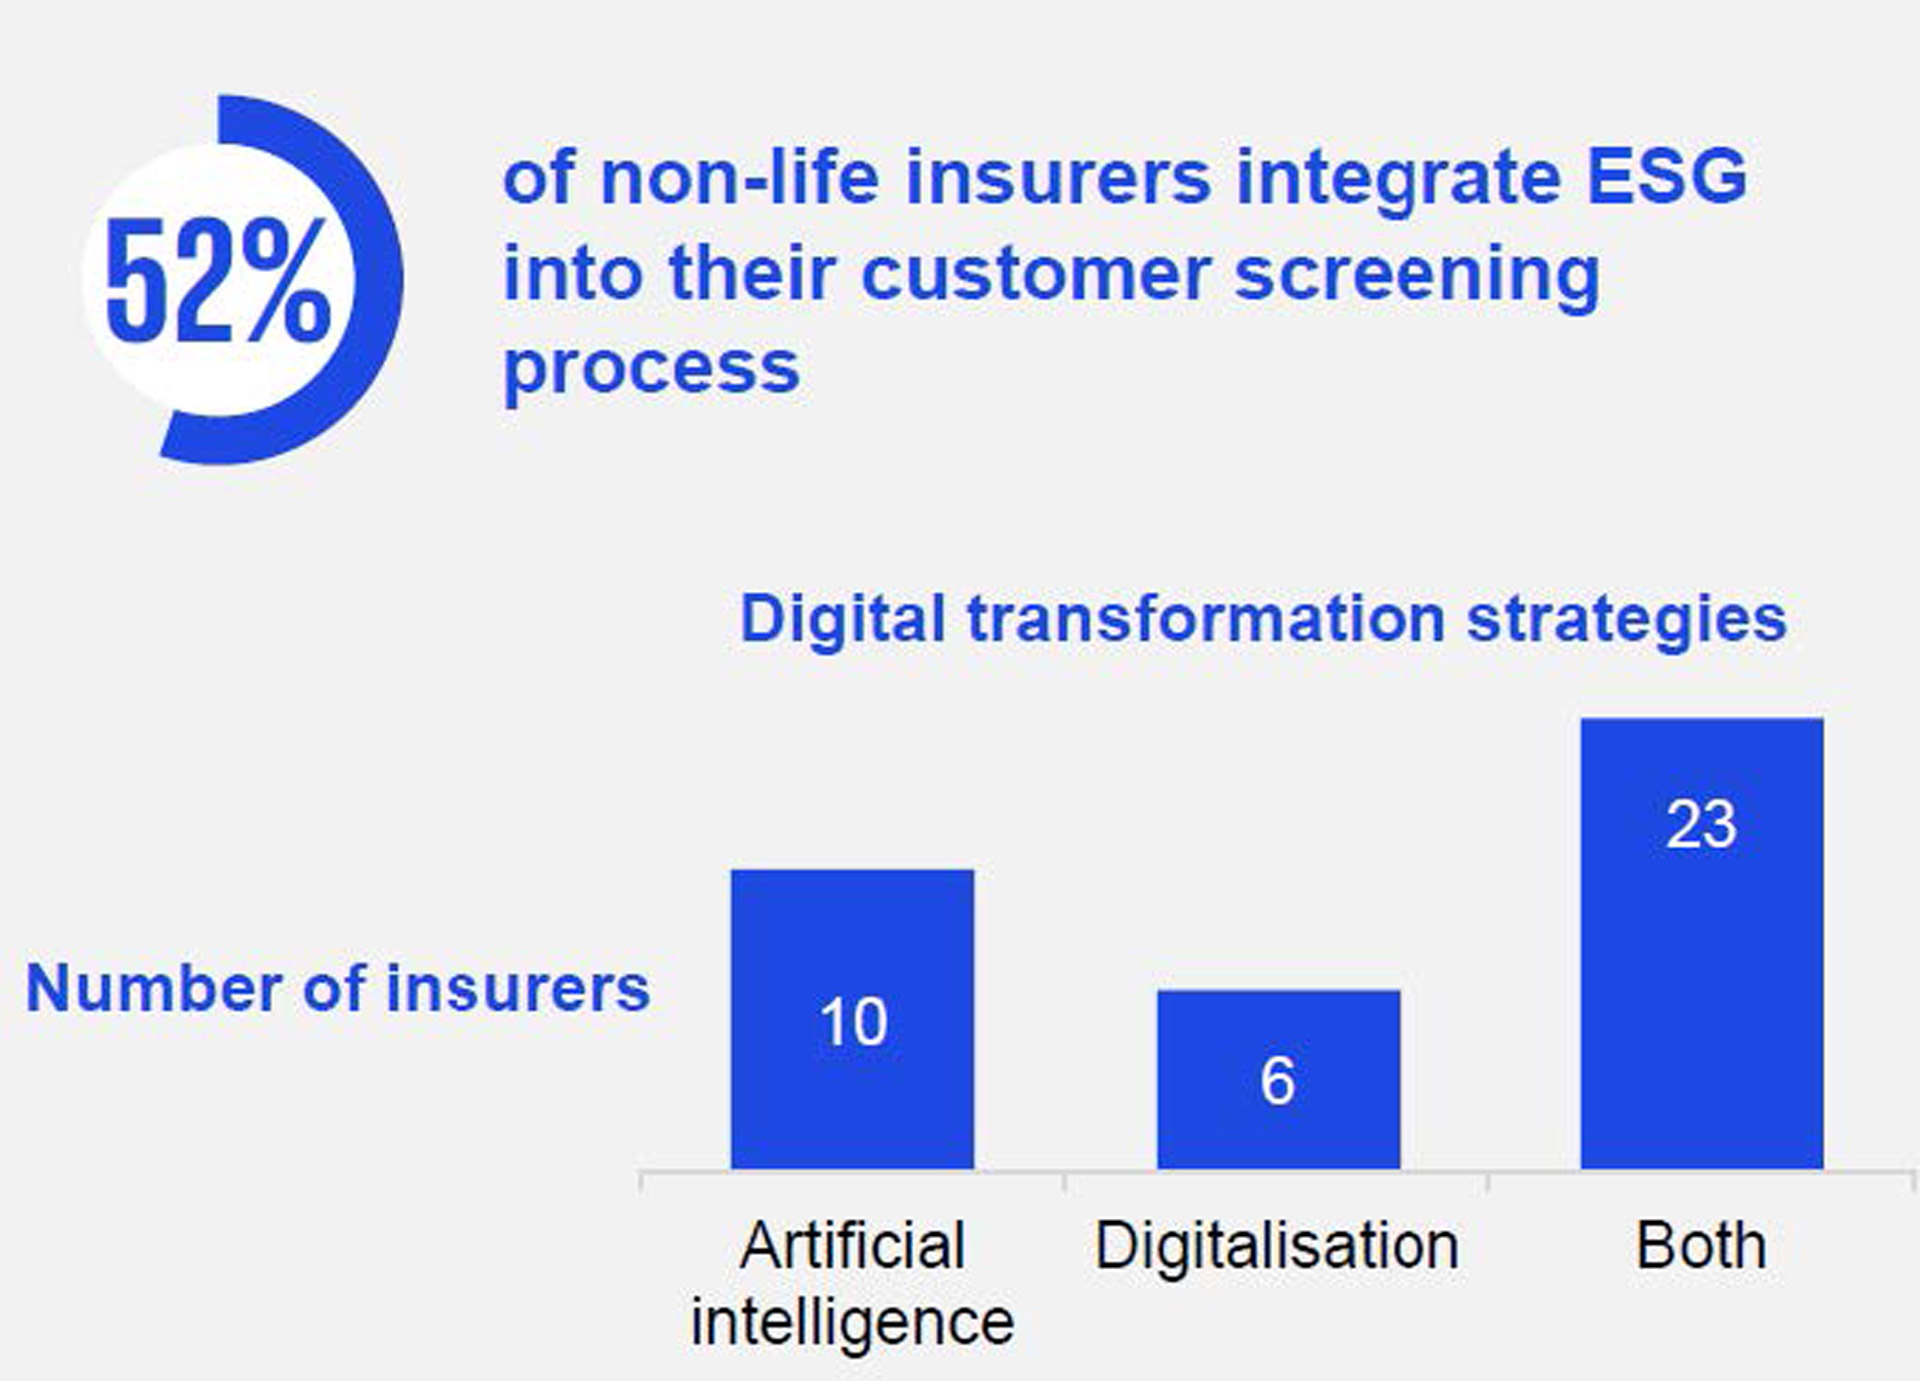
Opplysninger om ESG-faktor under kundescreening
Digitale transformasjonsstrategier er en trend.
Digitale transformasjonsstrategier:
Kunstig intelligens: 10 forsikringsselskaper
Digitalisering: 6 forsikringsselskaper
Begge: 23 forsikringsselskaper
For å forbedre kundeopplevelsen og oppnå relaterte mål, digitaliserer og/eller integrerer 87 % av forsikringsselskapene AI i sin kundestøtte, skadevurderinger og helsevurderinger.
Forretningspraksis
Kvalitativ informasjon om forretningskultur og etiske retningslinjer er bredt opplyst.
Mange forsikringsselskaper rapporterer også risikoer, virkninger og muligheter vedrørende forretningspraksis, og hvordan de håndterer disse. Imidlertid opplyser bare 29 % om relaterte mål.
Europeiske forsikringsselskaper er ledende i å opplyse om IRO-er, måleindikatorer og mål for forretningspraksis.
De fleste forsikringsselskaper demonstrerer et modent, om enn kvalitativt, nivå av opplysninger om forretningspraksis. De detaljerer lederansvar, styringsstrukturer, retningslinjer og prosedyrer for ansatte og databeskyttelse av kunder, leverandørstyring og tiltak mot korrupsjon/bestikkelser. Regulatoriske endringer, bestikkelser og korrupsjon, samt teknologiske trusler er de hyppigst opplyste risikoene. Noen forsikringsselskaper opplyser nå også om virkninger og/eller muligheter knyttet til forretningspraksis. Disse er for det meste knyttet til forbedring av omdømme, retningslinjer og prosedyrer, og forhold til interessenter. Dette gjelder hovedsakelig forsikringsselskaper som rapporterer under CSRD.
Opplysninger kan forbedres ytterligere ved å etablere måleindikatorer og mål for forretningspraksis for effektivt å spore fremdrift.
Forsikringsselskaper som opplyser om IRO-er for forretningspraksis:
Virkninger: 17 forsikringsselskaper
Risikoer: 37 forsikringsselskaper
-
Muligheter: 8 forsikringsselskaper
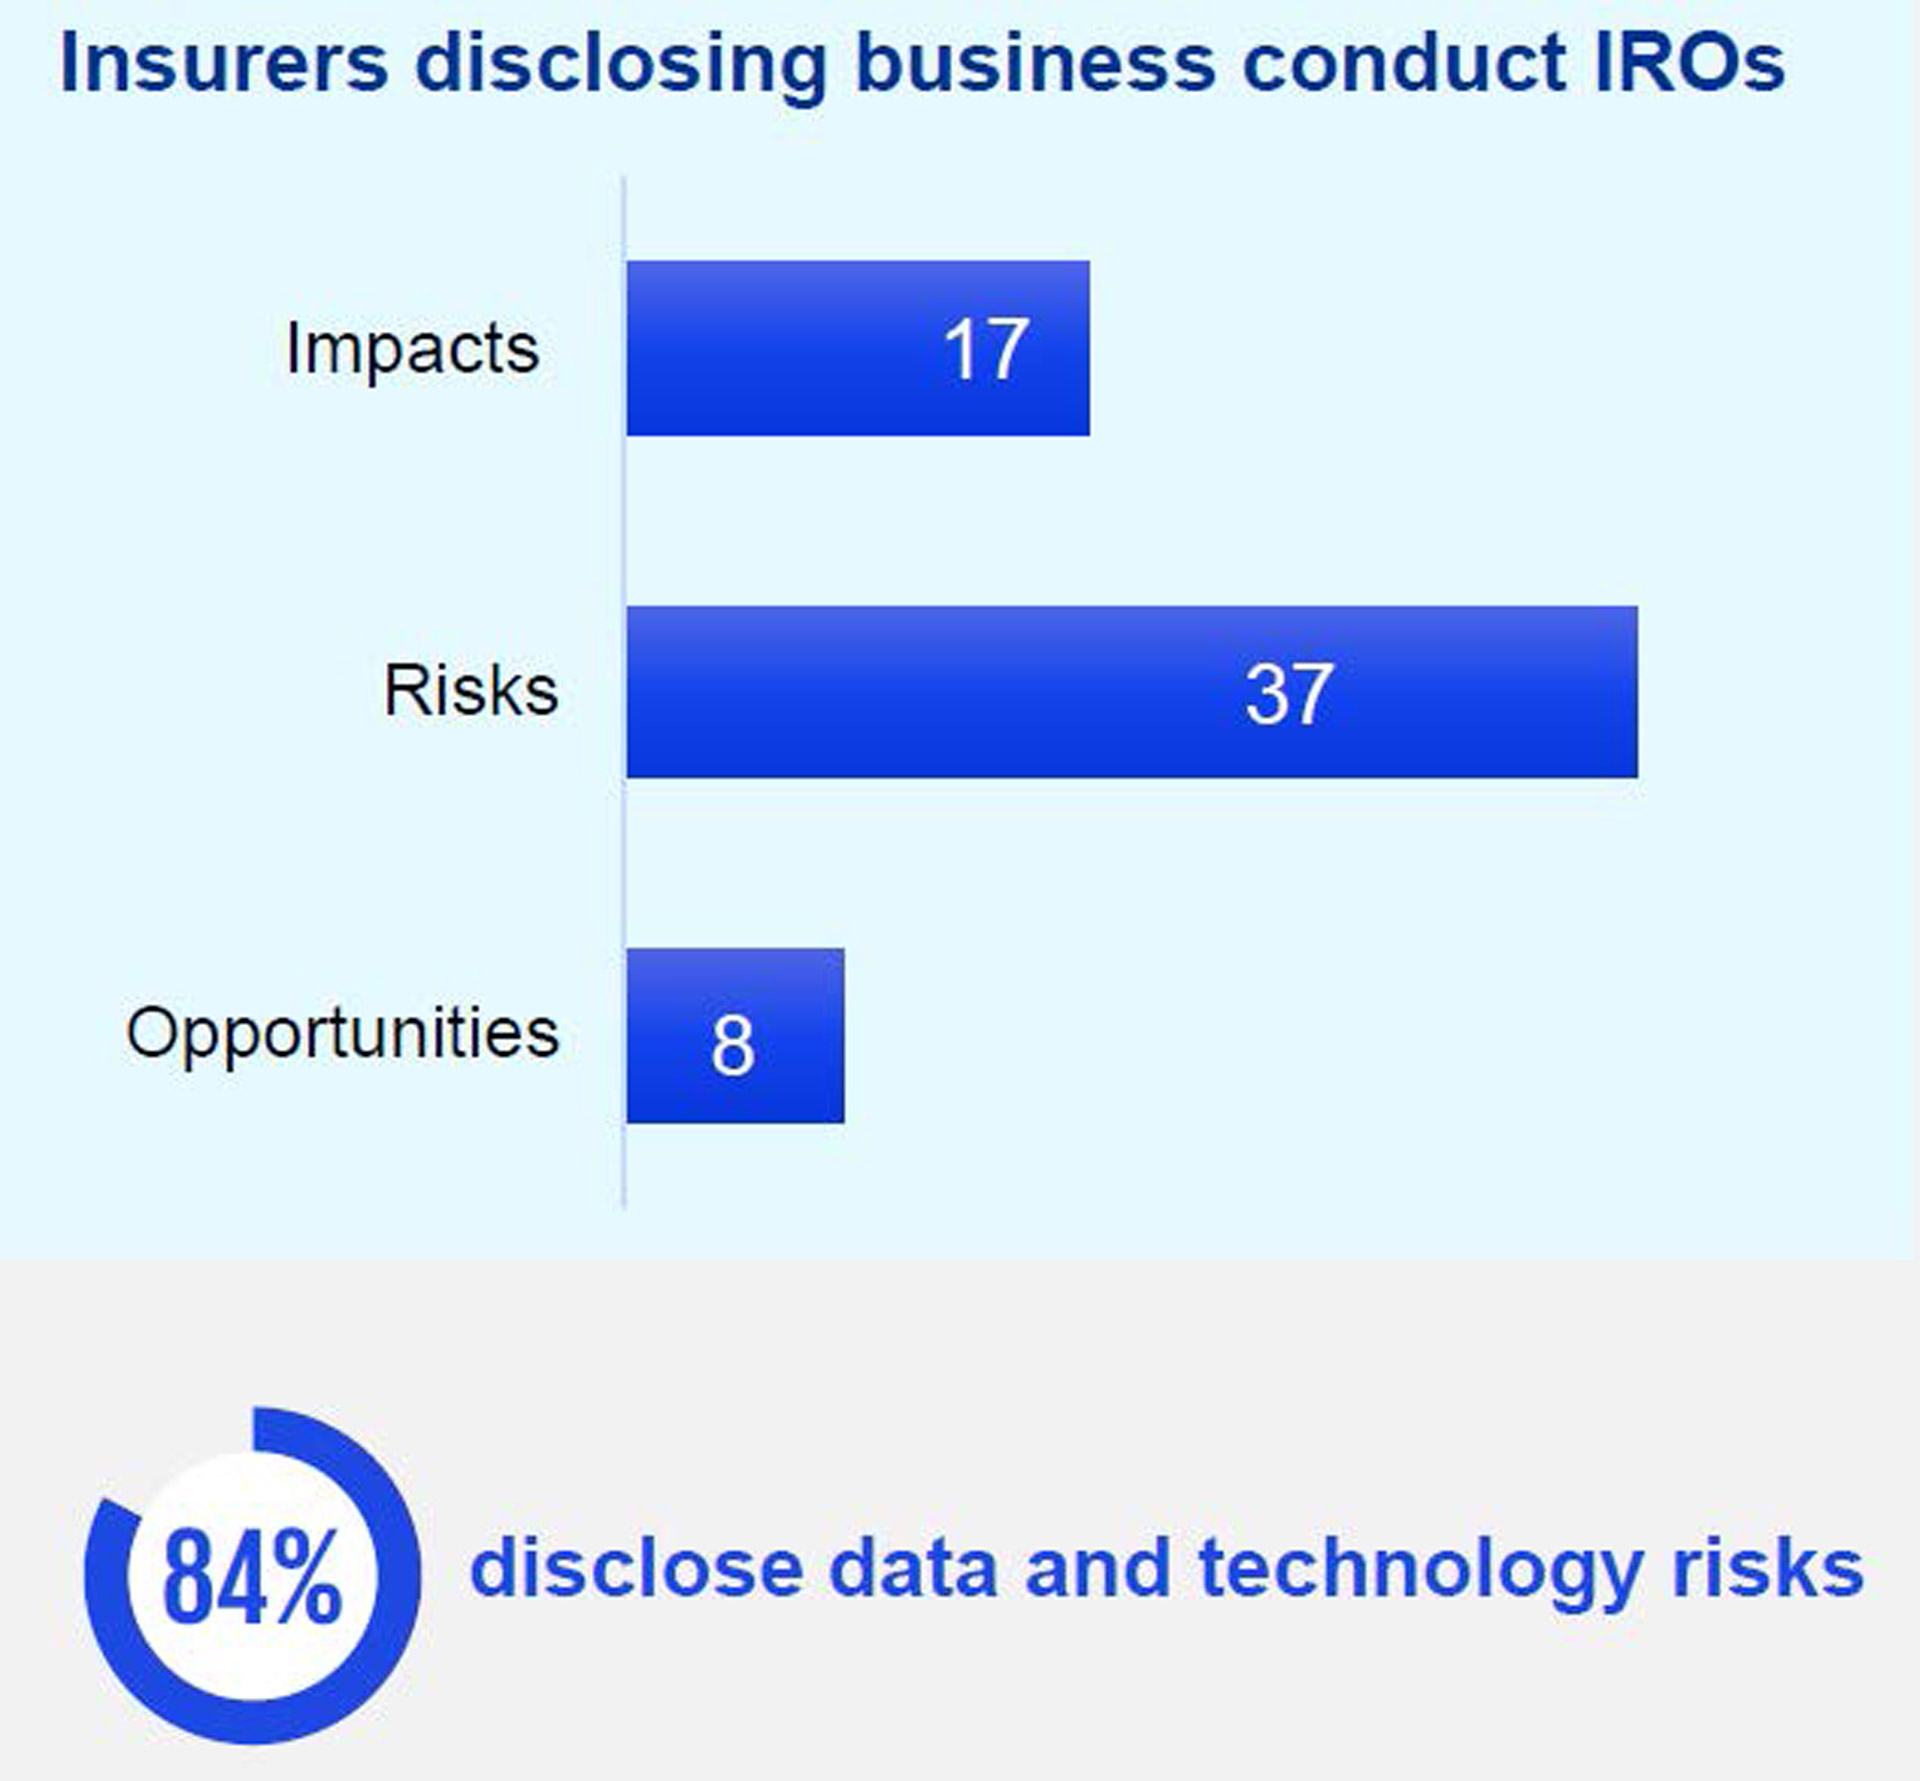
Opplysninger om virkning, risiko og muligheter
For håndtering av datarisk og cybertrusler opplyser 84 % forsikringsselskaper om data- og teknologirisikoer.
De fleste forsikringsselskaper anerkjenner risikoer som ligger i digitalisering og AI. Mange gir også detaljerte opplysninger om sine risikostyringstilnærminger, som inkluderer retningslinjer for cybersikkerhet og databeskyttelse, overvåking gjennom IT-/risikokomiteer og ansattopplæring.
Et mindretall opplyser om kvantitative mål: 29 % opplyser om resultatmål for selskapsstyring og forretningspraksis.
De fleste forsikringsselskaper som opplyser om kvantitative mål, er europeiske selskaper som rapporterer under CSRD.
Vanligste måleindikatorer og mål
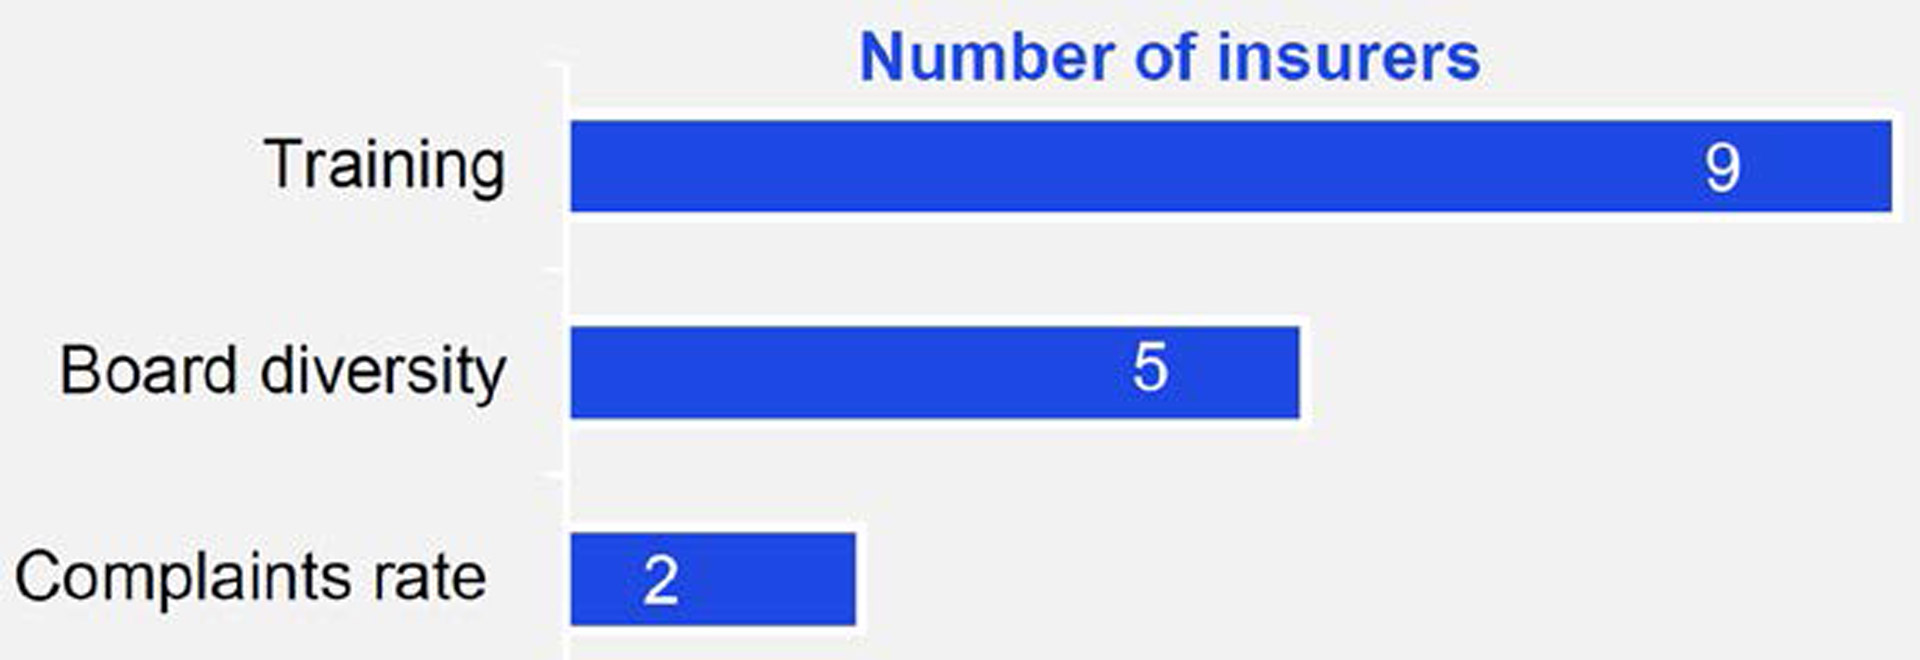
Opplysninger mål for selskapsstyring
De mest vanlige måleindikatorer og mål for selskapsstyring og forretningspraksis er:
i) oppmøteprosent for opplæringsprogrammer
ii) kjønnsfordeling i ledelsen
iii) antall klager relatert til problemstillinger som databeskyttelse og bestikkelser og korrupsjon
Skattetransparens
Skattetransparens er et voksende bærekraftsrelatert emne. Opplysninger inkluderer ofte data om skattebidrag per land og tilnærminger til skatterisikostyring. Et lite antall forsikringsselskaper i Sør-Afrika, Storbritannia, Australia og Europa har publisert separate rapporter om dette emnet.
ESG-rapportering hos Europas største forsikringsselskaper 2024
I 2024 har Europas største forsikringsselskaper styrket ESG-rapporteringen, særlig gjennom innføringen av CSRD og ESRS. Flere integrerer bærekraftsinnhold i årsrapportene, ofte kombinert med egne bærekraftsrapporter, og viser til rammeverk som TCFD, GRI og SASB. Rapporteringen gir mer detaljer om klimarisiko, sosiale tiltak og styring, med økende grad av ekstern verifikasjon. Tabellen under oppsummerer rapporttype, rammeverk og omfang for et utvalg av de største aktørene:
Company (Country) |
Report Type |
Frameworks Referenced |
Scope of Sustainability Reporting |
|---|---|---|---|
Allianz SE (Germany) |
Integrated Annual Report (includes Sustainability Statement) |
CSRD/ESRS (EU Sustainability Reporting Standards); others: (noted alignment with EU Taxonomy, etc.) |
Comprehensive Sustainability Statement integrated into the 2024 Annual Report, prepared in compliance with the new EU CSRD. Allianz’s report covers material ESG topics (environmental, social, governance) following ESRS guidelines. It includes climate strategy, social impact, and governance information, assured with reasonable assurance. Climate disclosures are embedded but also summarized in a Sustainability Highlights document. |
AXA S.A. (France) |
Integrated Annual Report (URD with Extra-financial Statement) |
NFRD/CSRD (EU non-financial directive compliance); TCFD (yearly Climate Report aligned); SASB (separate SASB index for insurance) |
AXA’s 2024 URD includes an extra-financial performance statement in line with EU requirements (NFRD, transitioning to CSRD). Sustainability topics – climate strategy, human capital, etc. – are integrated into the Annual Report. AXA also publishes a dedicated Climate & Biodiversity Report aligned with TCFD recommendations. Additional disclosures include a SASB Content Index covering sector-specific ESG metrics and an Integrated Reporting-inspired overview. Overall, AXA reports extensively on climate risk, social responsibility, and governance, with compliance to French and international frameworks. |
Munich Re (Germany) |
Integrated Annual Report (with Sustainability Report section) |
CSRD/ESRS (first full application of ESRS); TCFD (mapped via index) and SASB (has TCFD/SASB index) |
Munich Re’s Annual Report 2024 serves as the primary sustainability disclosure. It includes a combined Group sustainability statement (non-financial report) prepared in accordance with the new European Sustainability Reporting Standards. Climate-related disclosures are embedded and indexed to TCFD – Munich Re provides a detailed TCFD Index mapping climate risk information to the report sections. A separate combined TCFD & SASB index document is published, aligning disclosures with those frameworks. Key focus areas include climate risk management, sustainable insurance solutions, and responsible investment, all assured as part of the financial reporting package. |
Zurich Insurance Group (Switzerland) |
Annual Report + Standalone Sustainability Report |
SASB and WEF-IBC metrics; TCFD (climate disclosures); Swiss CO (Swiss non-financial reporting law); CSRD (double materiality assessment) |
Zurich produces a comprehensive Sustainability Report as part of its Annual Report 2024 (also available separately for convenience). The sustainability report (pages ~116–143) covers “Planet, Customers, People” focus areas, including the company’s first Climate Transition Plan and a CSRD-aligned double materiality assessment. Reporting is aligned with multiple frameworks: SASB standards, WEF-IBC stakeholder capitalism metrics, TCFD recommendations, and Swiss regulatory requirements. The 2024 report also expands external assurance and includes an advisory shareholder vote, reflecting Zurich’s emphasis on transparent ESG disclosure and climate action. |
Assicurazioni Generali (Italy) |
Integrated Annual Report (with consolidated Sustainability Statement) |
CSRD/ESRS (EU CSR Directive transposed); EU Taxonomy; TCFD (considered); SASB (Insurance standard mapping); GRI (content index provided) |
Generali’s 2024 Annual Integrated Report includes the Group’s Sustainability Statement compliant with Italy’s CSRD transposition. This statement, forming the non-financial section of the Annual Report, addresses material ESG matters (strategy, stakeholders, climate risks, etc.) and is prepared according to ESRS standards. Generali also maps its disclosures to GRI standards and has issued a SASB index from 2023 onward to cover insurance-specific metrics. The report covers climate change strategy (with TCFD recommendations considered), social initiatives, and governance, and is supplemented by separate sustainability documents (e.g. climate strategy technical notes, engagement reports) for transparency. |
Aegon N.V. (Netherlands) |
Integrated Annual Report (with sustainability content) |
CSRD/ESRS (EU standards); GRI (full GRI index); SASB (Insurance metrics); TCFD (climate included) |
Aegon’s Integrated Annual Report 2024 combines financial and non-financial reporting, demonstrating how sustainability supports its long-term strategy. As an EU-based company, Aegon’s report for 2024 aligns with CSRD expectations, covering material ESG factors like climate change (insurer and asset manager perspectives), customer well-being (retirement readiness, financial inclusion), and governance. Aegon publishes a detailed GRI Content Index and an ESG data supplement on its website, and it has mapped disclosures to SASB industry standards and the TCFD framework in recent years. The report highlights Aegon’s climate goals (it has committed to net-zero investments by 2050 and discloses climate scenarios), its responsible investment approach (Aegon is a UN PRI signatory), and social policies (employee engagement, diversity). Third-party assurance is provided on key ESG metrics. Overall, Aegon’s reporting illustrates a transparent account of its sustainability performance to both EU regulators and global investors. |
Swiss Re Ltd. (Switzerland) |
Standalone Sustainability Report (annual) |
GRI (Core standards with index); TCFD (pioneering climate disclosure); SASB (some metrics); UN SDGs |
Swiss Re produces a dedicated Group Sustainability Report each year alongside its Financial Report. The 2024 Sustainability Report provides an in-depth look at Swiss Re’s ESG performance and targets. It is prepared in accordance with GRI Standards (with a detailed index) and Swiss Re has long been a leader in TCFD-aligned reporting – the firm was among the first to publish scenario-based climate risk analyses for both underwriting and investments. The report covers Swiss Re’s approach to sustainable (re)insurance solutions, climate action (including its net-zero 2050 roadmap and interim science-based targets), natural catastrophe resilience, sustainable investing results, and social topics like human capital and community projects. Swiss Re’s disclosures also map to SASB where relevant and connect to the UN SDGs it can influence. Overall, the report underlines Swiss Re’s commitment to transparency on sustainability and the integration of ESG considerations in risk management and strategy, with external assurance on key metrics. |