


Aktuelt
Sanksjoner mot Russland og Belarus: Hva gjelder og revisors rolle

Etter angrepet på Ukraina har sanksjonsregimet mot Russland og Belarus fått større betydning.
Det er innført omfattende sanksjoner mot Russland og Belarus som svar på angrepet på Ukraina. Norge har nylig politisk sluttet opp om den 16. sanksjonspakken fra EU mot Russland. Revisor har en viktig rolle i å følge opp at sanksjonsregimet etterleves, og hjelpe virksomhetene som rammes med å håndtere konsekvensene.
Kommunerevisjon: Registrering av antall personer med psykisk utviklingshemming i kommunene
Helsedirektoratet har sendt ut rundskriv om registrering av antall personer med psykisk utviklingshemming i kommunene. Rundskrivet er relevant for kommunene og deres revisorer. Kommunens revisor skal kontrollere at registreringen er gjort slik det står i rundskriv IS-3/2025. Kontrolloppdraget skal utføres i samsvar med ISRS 4400 Avtalte kontrollhandlinger. Fristen er satt til 5. mai.
Enklere tilgang til årsregnskap på Brønnøysundregistrenes nettsider
På nettsidene til Brønnøysundregistrene kan du enkelt søke opp og laste ned årsregnskap for virksomheter basert på virksomhetsnavn eller organisasjonsnummer: http://www.brreg.no
Revisors uttalelser til advokatforetaket om behandling av klientmidler
For rapporteringsåret 2025 (regnskapsåret 2024) skal revisor for et advokatforetak avgi uttalelsen om behandling og regnskapsføring av klientmidler samt opplysningene om dette i egenerklæringen, til advokatforetaket. Det samme gjelder revisors uttalelse om behandlingen av klientmidlene i advokatforetakets særregnskaper.
Revisorforeningen har laget en mal for en slik uttalelse, som er å finne på vår nettside under: Andre attestasjoner og bekreftelser − Eksempler.
VSME − frivillig bærekrafts-standard for små og mellomstore selskaper
Den frivillige bærekraftsstandarden for mikro, små og mellomstore selskaper (the Voluntary Sustainability Reporting Standard for non-listed SMEs − VSME) fra EFRAG gis økt betydning i EU-kommisjonens forslag til forenklingspakke. Den frivillige VSME-standarden vil være et enkelt verktøy som hjelper SMB-selskaper med å gi bærekraftsinformasjon til store selskaper som er underlagt CSRD-krav (se hvilke selskaper som vil være omfattet av CSRD, og fra når, etter Omnibus-forslaget).
Korrigering av tidligere innsendte årsregnskaper
I løpet av det siste året har Regnskapsregisteret skjerpet sin praksis når det gjelder innsending av endrede regnskaper. Bakgrunnen er blant annet svindelsaker som har fremkommet i media, med innsending av fiktive regnskaper som har vært med på å muliggjøre svindelen.
Forhøyet mva.-risiko ved omorganiseringer
Skattedirektoratet har nylig offentliggjort en BFU vedrørende omorganiseringer. Direktoratets konklusjon belyste at det kan ligge en risiko for at uttaksmoms må beregnes dersom hjelpeselskap benyttes − i tilfeller hvor mva.-pliktige eiendeler overføres som ledd i omorganiseringen.
Skattedirektoratet har i etterkant presisert i Merverdiavgiftshåndboken 2025 at uttalelsen kun var ment å gjelde utfisjonering av eiendel som skal tilbakeføres til overdrager umiddelbart etter den første transaksjonen. Presiseringen reduserer i praksis antagelig nevnte risiko i stor grad, selv om også presiseringen reiser noen spørsmål. Revisorforeningen vil i samarbeid med Skattebetalerforeningen og Regnskap Norge følge opp problemstillingen videre.
Revisjon av virksomheter underlagt særlovgivning
Revisjon av virksomheter underlagt særlovgivning innebærer å revidere selskaper som må følge spesifikke lover og regler som gjelder for deres bransje. Dette kan inkludere barnehager, private skoler, advokater og virksomheter underlagt tilsyn fra Finanstilsynet eller Lotteri- og Stiftelsestilsynet. Revisorforeningen tilbyr tre eKurs som tar for seg hva du må være spesielt oppmerksom på ved revisjon av selskaper underlagt særlovgivning, og hvilke særattestasjoner som kan være aktuelle. Forelesere er statsautoriserte revisorer Anders Bjerke, partner i BDO, og Anne Beck, senior manager i BDO.
Se informasjon og påmelding:
Revisjon av virksomheter underlagt særlovgivning
Revisjon av private barnehager
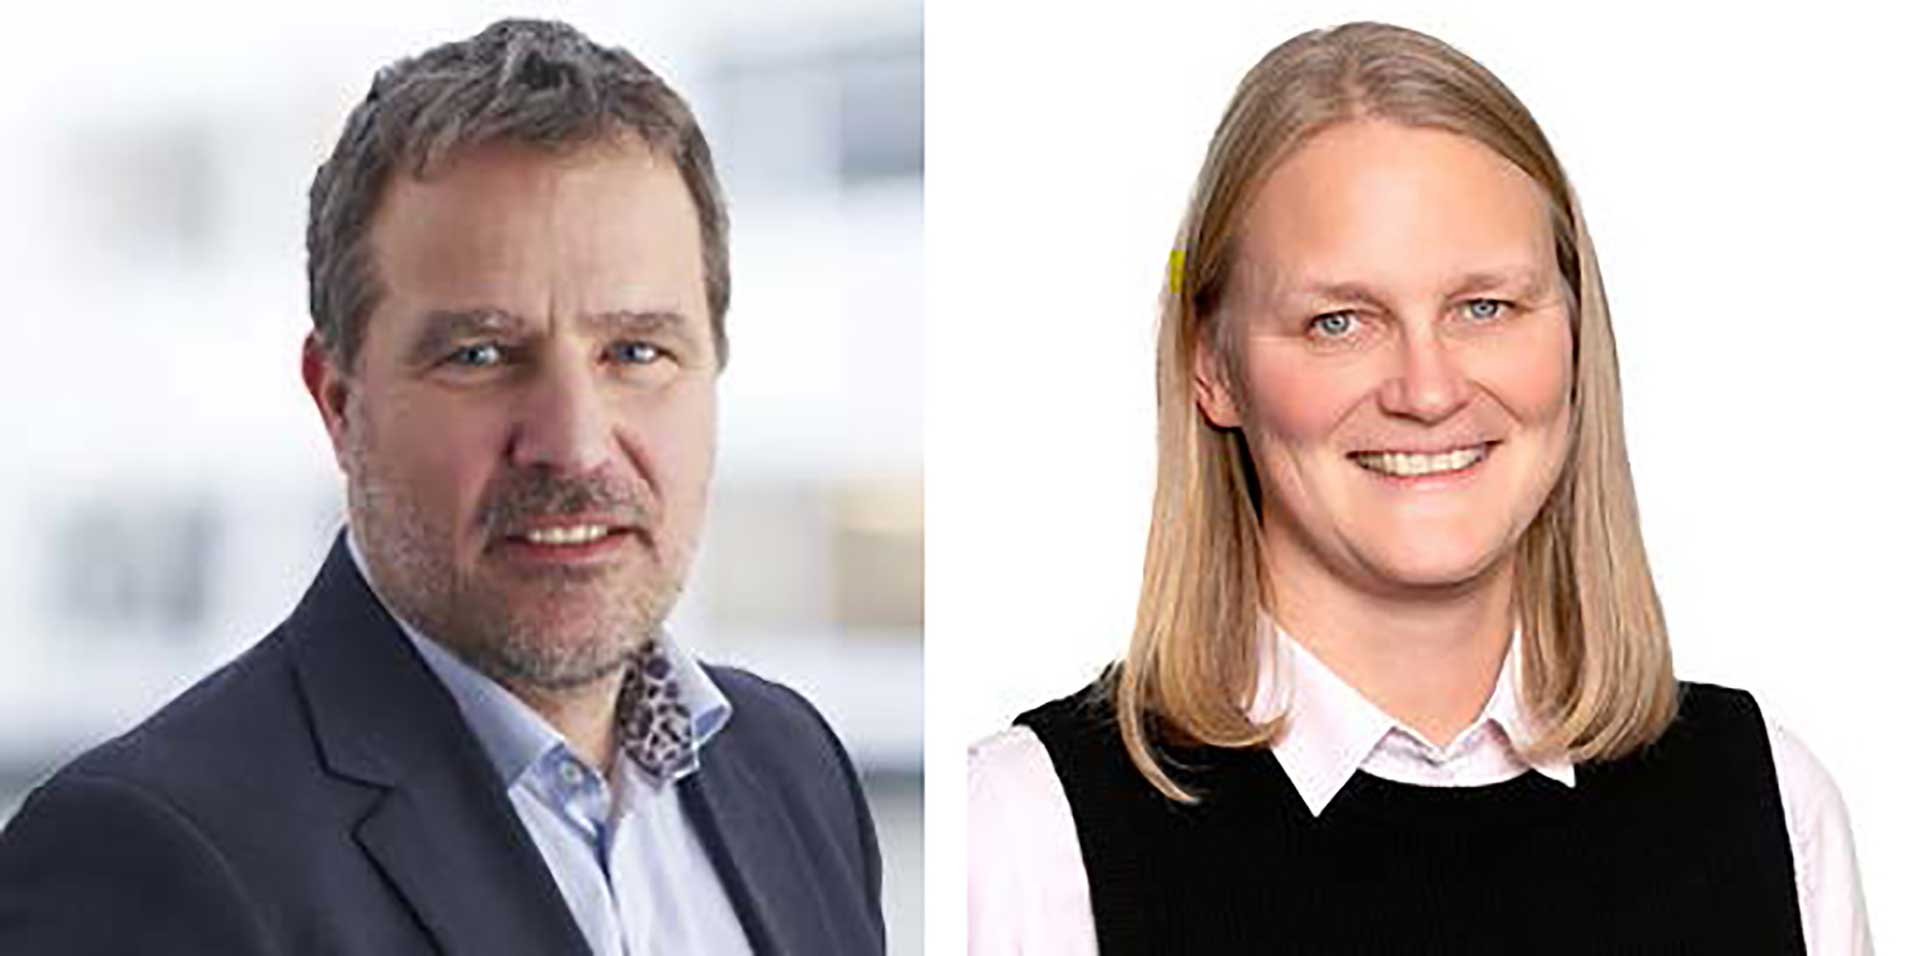
Anders Bjerke og Anne Beck (begge BDO) holder kurs om revisjon av virksomheter underlagt særlovgivning.
Fotos: BDO.
Enkelte endringer i regnskapsloven
Finansdepartementet har fremlagt en proposisjon på finansmarkedsområdet (Prop. 46 LS (2024–2025)) som blant annet inneholder enkelte mindre rettelser i regnskapsloven.
KI og avansert digitalisering i revisjonsbransjen
Revisorforeningen gjennomfører for tiden en undersøkelse for å kartlegge bevissthet, modenhet og bruk av kunstig intelligens og annen avansert teknologi i bransjen samt hva som implementeres hos revisjonskundene. Det vil også bli opprettet en ressursgruppe som skal bistå foreningen i arbeidet med KI og digitalisering i revisjonsbransjen.
Solcelleanlegg anskaffet før nye skatteregler om salg av overskuddsstrøm
Skattedirektoratet har avgitt en uttalelse om solcelleanlegg anskaffet før nye skatteregler om salg av overskuddsstrøm trådte i kraft 1. januar 2024.
Etter overgangen til sjablongbeskatning er det ikke lenger adgang til å fradragsføre konkrete kostnader knyttet til driften, eller avskrive investeringen i solcelleanlegg. Investeringskostnadene aktiveres som en påkostning på boligen/fritidsboligen.
Lunch
Medlemsfordeler
Som medlem i Revisorforeningen har du og ditt firma tilgang til en rekke fordeler.
Medlemsfordeler for deg personlig
BMW Group Norway – rabatt bilkjøp/leasing
Faglig informasjon – nettsiden, nyhetsbrev, veiledninger mv.
Veiledningstjenesten – alle fagområder på nett, svar innen 1–2 arbeidsdager
Brilleland – gunstige rabatter
Akademika.no – opptil 15 % rabatt
Rabatt på kurs
ReKomp kursabonnement
Medlemsfordeler for firmaet
Tjenestepensjon – Storebrand
Kollektiv ansvarsforsikring − Tryg (Profesjonsansvarsforsikring) Kontakt Howden for tilbud
Helseforsikring – Storebrand
BMW Group Norway – rabatt bilkjøp/leasing
Digitale verktøy − Simployer, Bisnode SmartCheck, Purehelp Pro, Styreplan for Revisor, Proff Forvalt
Nettside/sosiale medier – bransjeløsning fra Idium
ReKomp kursabonnement
Drift av virksomhet
Etablering og drift av virksomhet
Tilsyn og kontroll
Profilering av egen virksomhet
Revisor i profesjonelle vanskeligheter
Rekordsøkning til revisjon
Stadig flere unge ser at revisjon er et sosialt yrke med interessante arbeidsoppgaver og et viktig samfunnsoppdrag, sier administrerende direktør Karen Kvalevåg i Revisorforeningen.
For andre år på rad øker søkertallet. Med 4580 søknader fra nyutdannede økonomer i 2024 er veksten på hele 72 %, opp fra 2 660 i 2023. De fleste søkerne er nyutdannede masterstudenter innen økonomi og administrasjon/ledelse og regnskap og revisjon. 533 ble ansatt.
Bokføringsstandarder 1 til 5 − foreslåtte endringer
Norsk Regnskapsstiftelse har foreslått endringer i gjeldende bokføringsstandarder 1−5. Standardene ble sist endret i 2015. De foreslåtte endringene er i hovedsak tilpasninger til endret lovgivning på områdene for skatteforvaltning, toll, kontantsalg mv., samt tilpasninger til relevant teknologisk utvikling. Revisorforeningen støtter de foreslåtte endringene med enkelte justeringer og vurderingspunkter.
Redusert merverdiavgiftsats for vann og avløp − høring
Finansdepartementet har sendt på høring forslag om redusert merverdiavgiftssats for omsetning og uttak av vann fra vannverk og avløpstjenester. Det er foreslått at den reduserte satsen gjelder fra 1. mai 2025.
Departementet ber om innspill på tidspunktet for ikrafttredelse og på eventuelle overgangsregler som kan gjøre innføringen mindre administrativt krevende.
Høringsfristen er 8. april 2025.
Nytt tidspunkt for å innrapportere regnskap 2024 i BASIL og oppdatert veileder
For regnskapsåret 2024 åpner rapporteringen av BASIL regnskap den 2. mai 2025, og stenger 31. august 2025. Det har også kommet endringer i lovverket for barnehagene med virkning for regnskapsåret 2025. Endringene medfører at alle barnehager skal ha revisor fra regnskapsåret 2025.
Se: Udirs veileder for BASIL-rapportering.
Utvidelsene av opsjonsskatteordningen
Utvidelsene av opsjonsskatteordningen for selskap i oppstarts- og vekstfasen var en del av Statsbudsjettet for 2025, men endringene kunne ikke tre i kraft før de ble godkjent av EFTAs overvåkingsorgan (ESA). ESA har nå godkjent utvidelsene og Finansdepartementet har fastsett endringer i skattelovforskriften slik at endringene kunne tre i kraft fra 13. mars 2025.
Registrering av revisorer med oppdragsansvar i Revisorregisteret
Revisorregisteret skal inneholde oppdaterte opplysninger om hvilke statsautoriserte revisorer som et revisjonsselskap har utpekt som oppdragsansvarlige. Oppdatering skal foretas av revisjonsselskapet ved bruk av KRT-1017.
Vi trenger kvalitetskontrollører
Revisorforeningen trenger nye dyktige kontrollører til høstens kvalitetskontroll. Er du faglig interessert, god til å kommunisere og trives med å gi veiledning? Da er du kanskje den vi søker.
For å kunne bli kvalitetskontrollør må du
være oppdragsansvarlig revisor og/eller oppdragsansvarlig regnskapsfører med relevant kompetanse og minst tre års erfaring
ha tilfredsstillende resultater fra egne kvalitetskontroller
Søknadsfrist er 11. april 2025.
Revisor utnevnt til Gjenopptakelseskommisjonen
Fagdirektør Kai Morten Hagen i Revisorforeningen er utnevnt til medlem av Gjenopptakelseskommisjonen for straffesaker.
Fagdirektør Kai Morten Hagen i Revisorforeningen er utnevnt til medlem av Gjenopptakelseskommisjonen for straffesaker. Gjenopptakelseskommisjonen er et uavhengig organ som avgjør om en domfelt person skal få sin sak gjenopptatt og behandlet på nytt i rettssystemet. Utnevnelsen anerkjenner Hagens omfattende erfaring og kompetanse innen revisjon, økonomi og næringsliv.
Uavhengighet ved attestasjon av bærekrafts-rapportering − veiledning
Revisorforeningen har utarbeidet veiledning for revisors vurdering av sin uavhengighet ved levering av tjenester knyttet til kundenes bærekraftsrapportering. Veiledningen gjelder attestasjonskunder som ikke er foretak av allmenn interesse.
Konsernbidrag uten skattemessig virkning
Skattedirektoratet vil se nærmere på hvordan en skal forholde seg til Skatteklagenemndas vedtak 14. mai 2024 som la til grunn at også konsernbidrag som er avgitt innenfor givers alminnelige inntekt og som det ikke kreves fradrag for, er skattefritt for mottaker, jf. SKS-1-2024-46. Konsernbidrag er som hovedregel skattepliktig inntekt for det mottakende selskapet, jf. sktl. § 103 første ledd første punktum.
Temperaturmåler Dun & Bradstreet
05.02.24–25.03.24 |
|||||
|---|---|---|---|---|---|
|
05.02.25–25.03.25 |
28.12.24–04.02.25 |
Endring |
Endring |
|
Konkurs |
667 |
450 |
48,2 % |
681 |
-2,1 % |
Tvangsavvikling |
139 |
119 |
16,8 % |
149 |
-6,7 % |
Nyregistreringer |
25 788 |
19 166 |
34,6 % |
24 687 |
4,5 % |
Antall anmerkninger |
2 011 151 |
2 001 513 |
0,5 % |
1 946 841 |
3,3 % |
– Personer m/anmerkninger |
250 663 |
252 035 |
-0,5 % |
246 782 |
1,6 % |
– Foretak m/anmerkninger |
95 186 |
96 066 |
-0,9 % |
90 076 |
5,7 % |
Kilde: Dun & Bradstreet


