


Rentebegrensning
I denne artikkelen vil vi ta for oss våre erfaringer med rentebegrensningsregelen etter innføringen av regelverket om rentebegrensning i konsern i 2019, både i et regnskapsmessig og skatterettslig perspektiv. Det er fortsatt mange uløste spørsmål, flere uheldige fallgruver og mulighet for tilpasninger. Noen av disse skal vi gå nærmere inn på i denne artikkelen.
Formålet med rentebegrensningsreglene
Rentebegrensningsreglene er ment å hindre overskuddsflytting mellom land. Tanken er at multinasjonale konsern kan redusere effektiv skatt på globalt nivå ved å belåne selskaper i land med en relativt høy skattesats (som for eksempel Norge), og motsvarende ha renteinntektene i land med lavere skattenivå. En rekke land har av denne grunn innført regler som begrenser fradragsretten for renter i tråd med anbefalinger fra OECD gjennom BEPS-arbeidet.[1]
Definisjon av renter
Innledningsvis vil vi gjennomgå selve definisjonen av renter. Renter iht. reglene om rentebegrensning omfatter alle rentekostnader og renteinntekter som ligger innenfor det alminnelige, skatterettslige rentebegrepet:
Gevinst og tap på sammensatte obligasjoner regnes som renteinntekt eller rentekostnad.
Gevinst og tap på fordring som er utstedt til høyere eller lavere kurs enn innløsningskursen.
Gevinst og tap på en slik fordring regnes likevel ikke som renteinntekt eller rentekostnad for innehaver som har ervervet fordringen i annenhåndsmarkedet.
Med interne renter menes rentekostnader betalt til nærstående person, selskap eller innretning.
Hva anses ikke som renter i relasjon til rentebegrensningsreglene?
Valutatap og valutagevinster på fordringer og gjeld, rente- og valutaderivater
Gevinst og tap på sikringsinstrumenter
Renteelement ved finansiell leasing: Dersom rentedelen ikke fremgår av avtalen, er det skattemessig ikke anledning til å skille ut et stipulert renteelement av kostprisen.
Gevinst og tap på en fordring som er utstedt til høyere eller lavere kurs enn innløsningskursen for innehaver som har ervervet fordringen i annenhåndsmarkedet.
Ved tilbakekjøp av obligasjonslån vil det kunne oppstå spørsmål knyttet til hvorvidt over- eller underkurs er oppstått ved utstedelse av obligasjonslånet, eller i annenhåndsmarkedet. En slik avklaring vil være avgjørende i forhold til hvorvidt over- eller underkursen vil være å anse som renter eller ikke.
Finansdepartementet har uttalt at de vil følge utviklingen og se om det er behov for endringer i rentebegrensningsreglene, slik at kostnader som i økonomisk forstand har karakteristika av å være renter, men som etter dagens regler ikke er definert som skattemessige renter, for rentebegrensningsformål allikevel inkluderes i rentedefinisjonen.
Spesielt vil Finansdepartementet løpende vurdere om rentekostnader for leieforpliktelsen bør defineres som renter. Det er verdt å merke seg at leietakere som benytter IFRS fra 2019, som hovedregel skal balanseføre alle leiekontrakter og skille ut et regnskapsmessig renteelement i resultatregnskapet. Her aner vi at Finansdepartementet kan se behov for endrede regler på sikt.
Finansdepartementet sendte i 2023 ut et høringsforslag om å justere rentebegrepet til også å omfatte et renteelement i finansielle leieavtaler. Mange høringssvar var kritiske, og pekte spesielt på at forslaget ytterligere ville komplisere et allerede komplisert regelverk, og at den foreslåtte løsningen for hvordan et renteelement skal fastsettes, har flere svakheter. Finansdepartementet vil derfor arbeide videre med et forslag om beregning av renteelement ved leieforhold, og fremmet ikke et slikt forslag verken for 2024 eller 2025.
Kort oversikt over gjeldende regelverk
Vi har i dag to separate regler for rentebegrensning;
Regler om begrensning av rentefradrag for renter på lån til både uavhengige parter (eksterne renter) og renter på lån til andre konsernselskaper (interne renter) for selskap som er i konsern (rentebegrensning i konsern).
Regler om begrensning av rentefradrag i interessefellesskap for lån til nærstående utenfor konsern (rentebegrensning til nærstående utenfor konsern).
Det er verdt å merke seg at et selskap kan bli omfattet av begge reglene i visse tilfeller.
Rentebegrensning i konsern
Konsernselskaper risikerer avkortning av både interne og eksterne rentekostnader som følge av rentebegrensningsreglene når rentekostnadene i konsernet overstiger terskelbeløpet på MNOK 25 i netto rentekostnader.
Rentebegrensningsregelen for konsern er en todelt unntaksregel som tar utgangspunkt i egenkapitalandelen i regnskapsmessig balanse (egenkapitalunntakene). Hvis selskapet godtgjør at forholdet mellom egenkapital og balansesum (egenkapitalandelen) i regnskapsmessig balanse i selskapet (selskapsunntaket) ikke er lavere enn egenkapitalandelen i konsernregnskapet, kan selskapet likevel kreve fullt fradrag for årets rentekostnader.
Hvis selskapet er i et konsern med flere skattepliktige enheter i Norge, kan selskapet alternativt kreve fullt fradrag for sine rentekostnader i inntektsåret dersom det godtgjøres at egenkapitalandelen for de norske enhetene i konsernet samlet sett ikke er lavere enn egenkapitalandelen i konsernregnskapet (konsernunntaket).
Selskapsregnskap, eller alternativt det konsoliderte regnskapet for den norske delen av konsernet, må være utarbeidet etter samme regnskapsregler og verdsettelsesprinsipper som konsernregnskapet. Dette innebærer blant annet at mer- og mindreverdier i konsernregnskapet som vedrører selskapet (eller de norske selskapene), må hensyntas i det justerte regnskapet som skal sammenlignes med det globale konsernregnskapet.
For å begrense de administrative kostnadene for selskapene og skattemyndighetene, skal rentebegrensningsreglene for selskap i konsern bare komme til anvendelse dersom netto rentekostnader i inntektsåret overstiger et terskelbeløp på MNOK 25 fastsatt samlet for den norske delen av konsernet.
Rentebegrensning for nærstående utenfor konsern
Gjeldende regel om begrensning av fradraget for renter som betales til en nærstående långiver, videreføres for selskap som ikke er i konsern. Nærståenderegelen gjelder også for selskap i konsern som betaler renter på gjeld til nærstående långiver utenfor konsernet. Det betyr at et selskap i konsern som kan godtgjøre at egenkapitalandelen tilfredsstiller kravet etter unntaksregelen, likevel kan få avskåret fradraget for renter til nærstående utenfor konsernet. Terskelbeløpet er som tidligere MNOK 5 for at rentebegrensningsregelen mellom nærstående skal komme til anvendelse.
Konsernbegrepet
Definisjonen av «selskap (mv.) i konsern» er helt avgjørende for reglene om rentebegrensning i konsern. Med selskap mv. i konsern (heretter «konsernselskap») menes i denne sammenheng selskap mv. som regnskapsåret før inntektsåret er konsolidert linje for linje i utgående balanse i et konsernregnskap som er utarbeidet etter regnskapsspråk nevnt i åttende ledd b. nr. 2, eller som regnskapsåret før inntektsåret kunne ha vært konsolidert linje for linje i utgående balanse i et konsernregnskap dersom International Financial Reporting Standards (IFRS) hadde vært anvendt. Med selskap mv. i konsern menes i denne sammenheng også selskap som er stiftet i inntektsåret når vilkårene nevnt i første punktum er oppfylt på stiftelsestidspunktet (skatteloven § 6-41(5)).
Med den norske delen av konsernet menes selskap mv. som er konsolidert linje for linje i konsernregnskapet som benyttes som grunnlag for beregning av konsernets egenkapitalandel, for så vidt de på noe tidspunkt i løpet av inntektsåret er skattepliktige til Norge (Skatteloven § 6.41(8)2).
Konsernregnskapet som benyttes som grunnlag for beregning av konsernets egenkapitalandel (heretter “det globale konsernet”), er konsernregnskapet avlagt 31.12. året før inntektsåret. Følgende vilkår må være oppfylt:
Selskapet mv. som påberoper seg unntaksregelen, er konsolidert linje for linje.
Konsernregnskapet er utarbeidet etter NGAAP, IFRS, IFRS for SME, GAAP i et EØS-land, UK GAAP, US GAAP eller japansk GAAP.
Konsernregnskapet er utarbeidet av det øverste selskapet i konsernet, eller av et direkte underliggende selskap når det følger av regler nevnt i nr. 2 at det øverste selskapet ikke skal utarbeide konsernregnskap, eller at selskapet mv. som benytter unntaksregelen, ikke skal konsolideres (skatteloven § 6-41 (8).3.b).
Det er verdt å merke seg at det er situasjonen per utgangen av året før inntektsåret som er avgjørende i forhold til egenkapitalunntaket. Det betyr for eksempel at for et selskap som kjøpes opp av et konsern i inntektsåret, så er det for det oppkjøpte selskapet situasjonen hos gamle eiere som er avgjørende for rentefradrag, og ikke situasjonen i det nye konsernet.
Ett av de mest debatterte temaene i forbindelse med innføring av de nye rentebegrensningsreglene er hva det vil si å være et konsernselskap. Da reglene ble vedtatt i 2018 (med virkning for 2019), var alle selskaper som faktisk var konsolidert linje-for-linje i et konsernregnskap på et godkjent regnskapsspråk, definert som et konsernselskap. I tillegg var alle selskaper som ville vært konsolidert hvis det øverste konsernselskapet hadde utarbeidet konsernregnskap etter IFRS, definert som konsernselskap. Dette er senere blitt strammet inn og endret til kunne vært konsolidert. Denne regelendringen fører til at flere selskaper omfattes av begrensninger om fradrag for eksterne rentekostnader, og flere uklarheter er ryddet av veien.
Det er imidlertid flere gjenstående diskusjonstemaer når det gjelder konsernselskapsdefinisjonen som myndighetene holder et våkent øye med, og hvor det er risiko for fremtidige regelendringer.
IFRS forbyr investeringsforetak/-selskaper å konsolidere sine investeringer (IFRS 10.31). IFRS har detaljerte regler og veiledning om hvilke selskaper som skal anses som investeringsforetak. Under oppdateringen av konsolideringsreglene erfarte IASB gjennom en feltstudie med regnskapsbrukerne at fyldig virkelig verdi-informasjon om investeringene, og ikke konsoliderte regnskaper, representerte den nyttigste informasjonen for brukerne.
Derfor pålegger IASB investeringsforetak å måle og rapportere investeringene til virkelig verdi, og samtidig forbyr de investeringsforetakene, med et begrenset unntak, å avlegge konsernregnskap. Selv om det er argumentert for at mange investeringsforetak har relativt uavhengige investeringer, og at det forventes å være mindre risiko for overskuddsflytting mellom et investeringsforetaks investeringer enn i andre konsern, så representerer allikevel denne regelen en stor mulighet for investeringsforetak til å foreta skattegunstige tilpasninger uten å bli hindret av begrensninger om fradrag for eksterne renter.
Medaljens bakside for investeringsforetakene er imidlertid at alle renter mellom nærstående rammes av rentebegrensning til nærstående utenfor konsern, hvor terskelen er MNOK 5 og ikke MNOK 25, som det ville vært i et konsernforhold.
Etter god regnskapsskikk i Norge (GRS/NGAAP) har investeringsforetak et frivillig unntak for å konsolidere sine investeringer. Det finnes ingen veiledning i lov, forarbeider eller regnskapsstandarder som definerer hva som skal anses som investeringsforetak etter GRS.
Dette viser at det kan være krevende å utarbeide skatteregler basert på regnskapsregler. Regnskapsregler har som oftest helt andre formål enn det skattereglene har. Mens regnskapsreglene setter søkelys på regnskapsbrukernes informasjonsbehov og en presentasjon som reflekterer de økonomiske realiteter, så vil skattereglene søke å lage konsise og lett administrative regler for å oppnå en bestemt beskatning. Utforming av prinsippbaserte regnskapsregler innebærer utstrakt bruk av skjønn, mens skattereglene vil, så langt det lar seg gjøre, unngå bruk av skjønn.
Årsaken til at IASB forbyr investeringsforetak å utarbeide konsernregnskap, er ikke at investeringsforetaket ikke representerer et konsern i de tilfeller der morselskapet kontrollerer sine investeringer. Årsaken er å finne i en kostnyttevurdering, der virkelig verdi-informasjon fremstår nyttigere, og der det ville vært for byrdefullt å kreve utarbeidelse av konsernregnskap i tillegg.
Departementets begrunnelse for ikke å definere verken morselskapet eller de enkeltstående investeringer som konsernselskaper, er at det ville «kunne innebære betydelige byrder for selskap».[4] Denne begrunnelsen virker litt tynn, da det finnes flere andre typetilfeller der et konsernselskap må utarbeide et (nytt) konsernregnskap for å kunne benytte seg av den egenkapitalbaserte unntaksregelen.
Konsolidert linje-for-linje
For å være et konsernselskap, må selskapet være konsolidert «linje-for-linje». Det er særlig to forhold som har vært diskutert i den forbindelse, nemlig hvorvidt selskaper som er regnskapsført som «anleggsmidler holdt for salg og avviklet virksomhet» (IFRS 5) og «felleskontrollerte driftsordninger» (IFRS 11), er å anse som konsernselskaper.
Bakgrunnen for at skattereglene krever at et selskap må være konsolidert inn linje-for-linje, er at det kun ved en linje-for-linje-konsolidering blir meningsfylt å sammenligne det globale konsernets og den norske delens egenkapitalandeler. I konsernregnskapet vil den norske delens eiendeler og gjeld i en linje-for-linje-konsolidering vises brutto sammen med konsernets andre eiendels- og gjeldsposter, og den norske delens egenkapitalandel vektes inn som en del av konsernets samlede egenkapitalandel.
Ordlyden er inspirert av ordlyden som benyttes i BEPS- og EU-reglene om samme tema. Ser man på hensynet bak kravet om linje-for-linje-rapportering, så er kravet begrunnet i at konsernregnskapet må reflektere selskapets egenkapitalandel, ved at eiendeler og gjeld presenteres brutto sammen med konsernets andre eiendeler og gjeld, og den norske delens egenkapital blir vektet inn i konsernets egenkapitalandel på en sammenlignbar måte.
Presentasjonskravene for «anleggsmidler holdt for salg og avviklet virksomhet» er at eiendeler og gjeld skal vises for seg, men med kun én linje for eiendeler og én linje for gjeld. Dermed blir også egenkapitalandelen til selskapet reflektert som for selskap som blir konsolidert linje-for-linje.
Etter IFRS 11 skal felleskontrollerte driftsordninger regnskapsføres etter «bruttometoden», ved at konsernet innregner sin andel av den felleskontrollerte driftsordningen linje-for-linje. Ingen av eierne av en felleskontrollert driftsordning er et morselskap med selvstendig kontroll over investeringen. Forskjellen fra en linje-for-linje-konsolidering, er at selskapet ikke blir konsolidert inn 100 %, men bare med morselskapets eierandel. Selskapets egenkapitalandel blir imidlertid reflektert i konsernregnskapet på samme måte som for linje-for-linje-konsolidering.
For «anleggsmidler holdt for salg og avviklet virksomhet» er det kommet en avklaring gjennom en prinsipputtalelse fra Skattedirektoratet i 2022. Slike selskaper skal regnes for “selskap mv. i konsern”. Skattedirektoratet har ikke kommet med noen tilsvarende avklaring om felleskontrollerte driftsordninger.
Hvilket regnskapsspråk kan et nytt konsernregnskap basere seg på?
I enkelte tilfeller må det utarbeides et nytt konsernregnskap for at et konsernselskap skal kunne benytte den egenkapitalbaserte unntaksregelen. For at det egenkapitalbaserte unntaket skal komme til anvendelse, må det foreligge et konsernregnskap for det øverste selskapet i konsernet som kan utarbeide konsernregnskap. I mange tilfeller vil det øverste selskapet ikke ha utarbeidet et konsernregnskap, simpelthen fordi det regnskapsspråket de benytter, åpner for et unntak fra konsernregnskapsplikten.
Spørsmålet er da hvilket regnskapsspråk det øverste selskapet kan benytte ved utarbeidelse av dette konsernregnskapet, som altså i utgangspunktet kun lages for at selskaper i dette konsernet kan bruke den egenkapitalbaserte unntaksregelen.
I forarbeidene er det uttalt at hvis det må utarbeides et nytt konsernregnskap når den egenkapitalbaserte unntaksregelen skal benyttes, så må man anvende IFRS. Dette er ikke begrunnet og heller ikke gjentatt eller problematisert i lovteksten, forskrift eller tolkningsuttalelser.
Vi mener at konsernregnskapet må kunne utarbeides på det mest hensiktsmessige av de godkjente regnskapsspråkene. Ofte er det mest hensiktsmessig å benytte NGAAP. Vår erfaring er at en del selskaper innretter seg på denne måten. Det blir spennende å se om ligningsmyndighetene vil akseptere denne praksisen. Vi er ikke kjent med at skattemyndighetene har problematisert dette i særlig grad hittil. Hensikten bak reglene er at det skal utarbeides sammenlignbare regnskaper; da bør det etter vår oppfatning være av mindre betydning om det er det globale konsernregnskapet eller konsolidert regnskap for norsk del av konsern som omarbeides. Hvis man derimot velger det regnskapsspråket som gir best utslag på den egenkapitalbaserte unntaksregelen, og dette er et regnskapsspråk som verken benyttes av det øverste konsernselskapet som skal utarbeide konsernregnskap eller i en vesentlig andel av andre konsernselskaper, så vil dette trolig kunne bli gjenstand for skattemessig tilsidesettelse.
NGAAP, IFRS eller forenklet IFRS i konsernregnskapet?
En norsk konsernspiss kan velge å avlegge konsernregnskap etter reglene for NGAAP, IFRS eller forenklet IFRS. Hvilke implikasjoner har dette valget for rentebegrensningsreglene?
Forskjellene mellom NGAAP og IFRS er mange, men den vesentligste i denne sammenhengen er at det er mer bruk av virkelig verdi i IFRS enn i NGAAP. IFRS krever eller tillater bruk av virkelig verdi blant annet for:
finansielle eiendeler
investeringseiendom
biologiske eiendeler
driftsmidler (frivillig)
immaterielle eiendeler (frivillig og med krav til aktivt marked)
En annen vesentlig forskjell er behandling av operasjonelle leiekontrakter. Mens IFRS 16, med noen unntak, krever balanseføring av alle leieavtaler, er NGAAP-løsningen for operasjonelle leieavtaler løpende kostnadsføring av leiebetalingene uten balanseføring av bruksrettseiendelen og leieforpliktelsen. NGAAP-løsningen gir for operasjonelle leieavtaler som hovedregel og isolert sett høyere egenkapitalandel.
Hvorvidt den norske delen av konsernet kommer bedre ut ved å anvende IFRS for rentebegrensningsformål, avhenger av situasjonen, og hvordan sammensetningen av eiendeler og gjeld er i den norske virksomheten sammenlignet med konsernet totalt sett. Det er viktig å huske på at de norske merverdiene knyttet til oppkjøp uansett tilordnes den norske delen av konsernet i analysen av om egenkapitalunntaket kommer til anvendelse. Hvis den norske delen nettopp er kjøpt opp av konsernet, er det kanskje ikke mye å tjene på å gå over til IFRS. Hvis den norske delen av konsernet derimot har store merverdier som ikke er reflektert i konsernregnskapet, vil en overgang til IFRS kunne øke egenkapitalandelen betraktelig, og kanskje gjøre at den norske delen kan påberope seg egenkapitalunntaket. Situasjonen må vurderes konkret i det enkelte tilfellet, og det går derfor ikke an å si noe generelt om hvilket regnskapsspråk som er det gunstigste for norske rentebegrensningsformål.
IFRS har mer krevende noteopplysningskrav enn NGAAP, og det kan derfor være fristende å gå for mellomløsningen – forenklet IFRS, hvor innregnings- og målingsreglene i det alt vesentligste følger IFRS, mens notekravene følger NGAAP. I tillegg tillater forenklet IFRS å regnskapsføre utbytter og konsernbidrag i avsetningsåret, noe som muliggjør gjennomgående utbytte for raskere utbetaling.
Justeringer i det norske regnskapet eller den norske delen av konsernet
For å benytte seg av den egenkapitalbaserte unntaksregelen, må selskapets regnskap, eller regnskapet for den norske delen av konsernet selskapet er en del av, justeres eller omarbeides. Hensikten med omarbeidelsen er å gjøre det norske regnskapet sammenlignbart med konsernregnskapet. Justeringene som skal foretas, er eksplisitt listet opp (skatteloven § 6-41 (8)3.d:
Positiv og negativ forretningsverdi og andre mer-/mindreverdier i konsernregnskapet som kan tilskrives den norske delen
Tilhørende utsatt skattebeløp som kan tilskrives verdien i punktet over
Ulik måling av gjeld i konsernregnskapet sammenlignet med det norske regnskapet justeres for
Aksjer og andeler i selskap mv. som er konsolidert linje for linje i konsernregnskapet som benyttes som grunnlag for beregning av konsernets egenkapitalandel, trekkes fra balansesum og egenkapital for den norske delen
Fordringer mot selskap mv. som er konsolidert linje for linje i konsernregnskapet som benyttes som grunnlag for beregning av konsernets egenkapitalandel, trekkes fra balansesum og gjeld
I lovteksten er disse justeringene regulert relativt spesifikt. Man kan imidlertid tenke seg tilfeller som ikke faller inn under noen av justeringsreglene i skatteloven § 6-41(8). Et spørsmål som da melder seg, er om en slik justering allikevel er tillatt eller påbudt for å gjøre regnskapene sammenlignbare. Et godt råd kan være å gjøre slike justeringer, men omtale dem i vedlegg til skattemeldingen ved at selskapet både begrunner og forklarer justeringen.
Særlig om omorganiseringer
Ved omorganiseringer bør man også se hen til rentebegrensningsreglene, slik at det ikke oppstår negative skattemessige effekter. Dette gjelder både ved kjøp og salg av selskaper, og ved fusjoner og andre former for omorganisering. Ved fusjon vil ikke det overtakende selskapet kunne benytte seg av den egenkapitalbaserte unntaksregelen på selskapsnivå, selv om begge de fusjonerende selskapene kunne påberopt seg dette unntaket på selvstendig grunnlag forut for fusjonen.[3] Dette er et eksempel på en fallgruve som oppstår fordi det er en balansegang mellom «å lage unntak fra unntaket» og å unngå unødvendig kompliserte regler.
Eks. 1 Særlige vurderinger i forbindelse med oppkjøp
I oppkjøpssituasjoner endres eierforholdet til det/de oppkjøpte selskapene. Dette vil kunne ha implikasjoner for anvendelse av rentebegrensningsreglene.
I de rene tilfellene der et norsk selskap selges mellom to norske aksjonærer, trenger ikke implikasjonene være betydelige, men også i disse tilfellene kan det være nødvendig å ha et forhold til rekkevidden av rentebegrensningsreglene. Dette da et oppkjøp ofte helt eller delvis gjerne finansieres ved gjeldsopptak hos kjøper.
I andre tilfeller kan det være noe vanskeligere å overskue alle implikasjoner som kan oppstå.
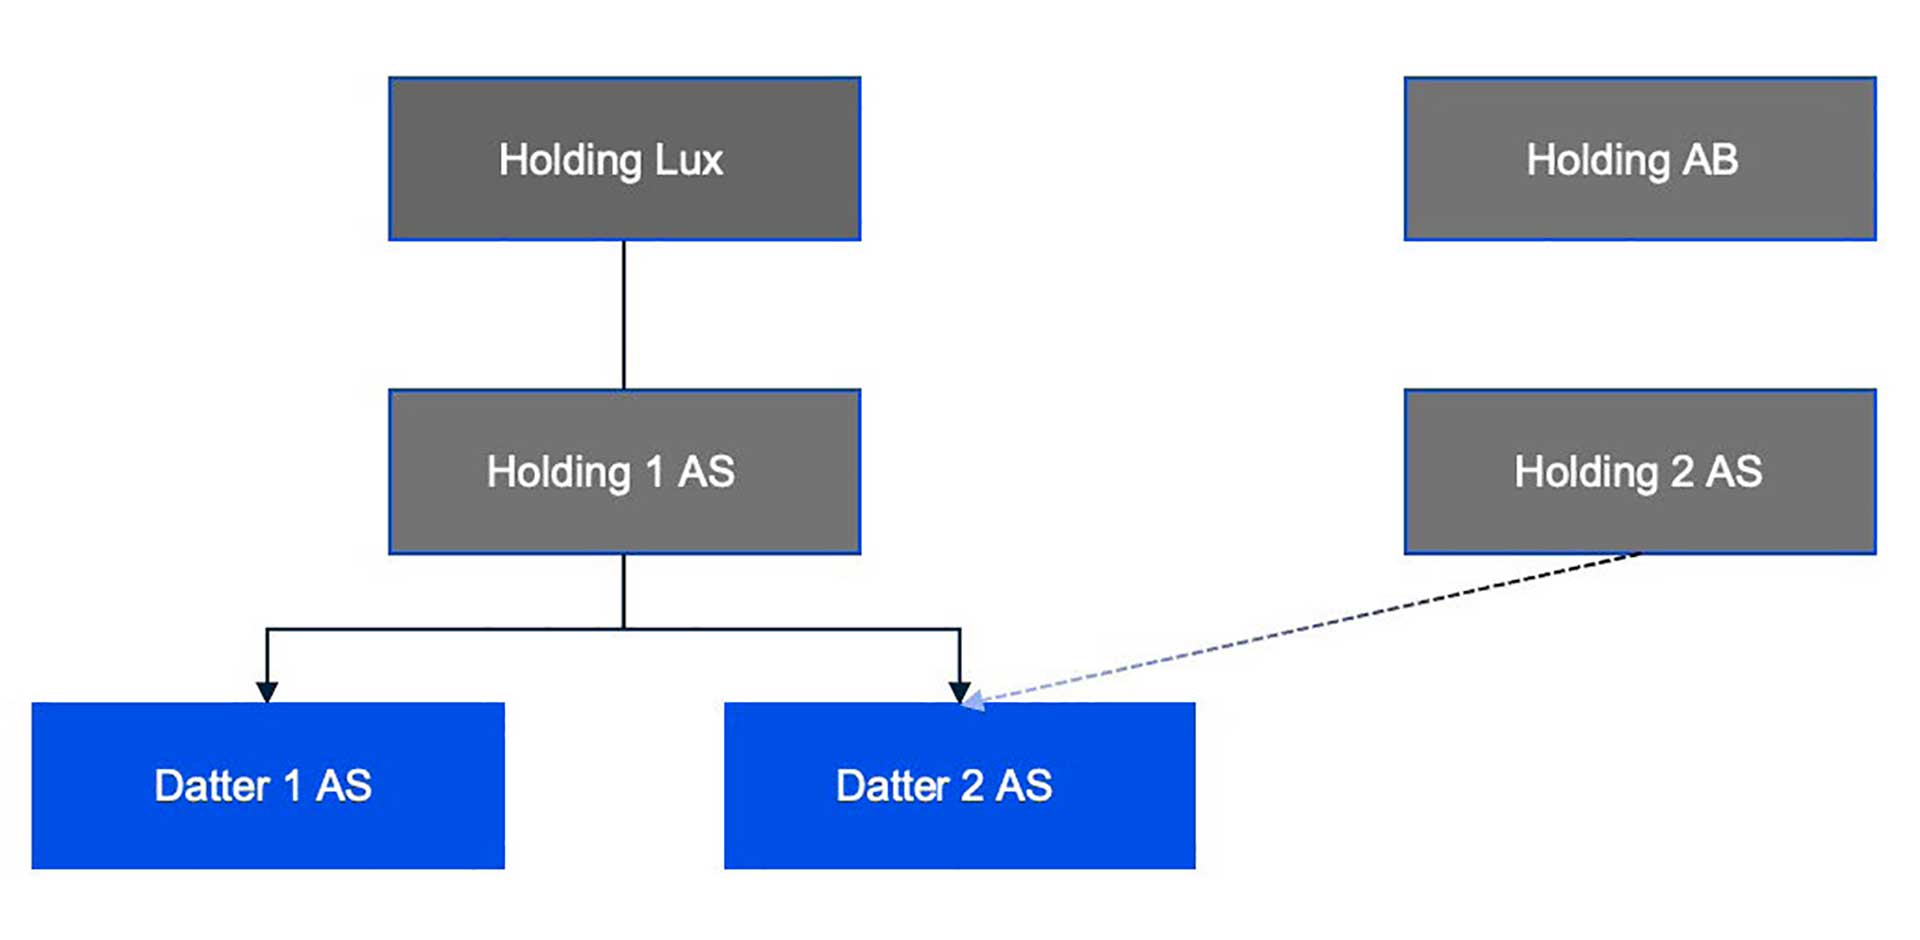
Holding 2 AS kjøper alle aksjene i Datter 2 AS fra Holding 1 AS. For kjøper vil det være av interesse å vurdere om Datter 2 AS vil ha fradragsrett for sine rentekostnader i det året transaksjonen gjennomføres.
Datter 2 AS var selskap i konsern ved utgangen av foregående inntektsår. Hvorvidt selskapet vil ha fradragsrett for sine rentekostnader, vil bero på en vurdering av følgende:
Er samlede netto rentekostnader for Holding 2 AS-konsernet over terskelbeløpet på 25 millioner?
Har Datter 2 AS tilstrekkelig fradragsramme til å oppnå fullt rentefradrag?
Kan egenkapitalunntakene komme til anvendelse?
Har Datter 2 AS renter til nærstående utenfor konsern?
Terskelbeløpet på MNOK 25 beregnes ved inntektsårets utgang, hvilket betyr at det er de samlede netto rentekostnadene for Holding 2 AS og Datter 2 AS som skal vurderes.
Hvorvidt selskapet har tilstrekkelig fradragsramme til å oppnå fullt rentefradrag, vil normalt ikke være avklart før ved inntektsårets utgang, og vil for øvrig kunne bero på disposisjoner foretatt hos kjøper etter transaksjonen, f.eks. muligheten for å gi konsernbidrag fra Holding 2 AS med virkning for fradragsrammen til Datter 2 AS.
Om egenkapitalunntakene kan komme til anvendelse, vil bero på situasjonen hos selger. I denne sammenhengen er det nødvendig å kartlegge hvorvidt Holding Lux er et selskap i eller utenfor konsern. Her er det viktig å huske at selv om Holding Lux er å anse som et selskap i konsern, må de faktisk konsolidere de norske selskapene i konsernregnskapet for at egenkapitalunntaket skal kunne komme til anvendelse. Hvorvidt egenkapitalunntaket kan benyttes, vil også være avhengig av at Datter 2 AS, eller norsk del av konsern, har tilstrekkelig egenkapitalandel sammenlignet med det konsoliderte regnskapet på Holding Lux-nivå.
For det tilfellet at Holding Lux er omfattet av konsolideringsunntakene i IFRS-10, vil selskapet ikke være å anse som selskap i konsern. I så tilfelle vil egenkapitalunntaket for norsk del av konsern kunne brukes da vi regnskapsmessig har å gjøre med et helnorsk konsern. Renter på lån fra Holding Lux til Datter 2 AS vil i så tilfelle kunne være gjenstand for separat rentebegrensning etter nærståenderegelen.
Når forholdene hos selger er avklart, er det nødvendig å gjøre noen vurderinger hos kjøper. Holding AB har investert i Datter 2 AS gjennom sitt heleide datterselskap Holding 2 AS. I disse tilfellene ser vi ofte at Holding AB stifter et norsk holdingselskap (her Holding 2 AS) som erverver aksjene i target-selskapet (her Datter 2 AS), ofte helt eller delvis finansiert med låneopptak. Alternativt til å stifte et nytt norsk holdingselskap kan Holding AB kjøpe et tomt selskap, ofte kalt hylleselskap, fra en rådgiver. Dette hylleselskapet kan ha vært i porteføljen til rådgiverselskapet en periode, eller hylleselskapet kan være nystiftet i inntektsåret.
Hvorvidt et nystiftet selskap kan anvende seg av egenkapitalunntaket, vil bero på om vilkårene er oppfylt på stiftelsestidspunktet. Dette vil gjelde uavhengig av om Holding AB eller et rådgivningsselskap har stiftet hylleselskapet.
Dersom selskapet er et hylleselskap stiftet av et rådgiverselskap i et foregående inntektsår, vil anvendelsen av egenkapitalunntaket måtte avgjøres på bakgrunn av egenkapitalsituasjonen ved utgangen av foregående inntektsår, på samme måte som for Datter 2 AS. Vi ser ofte at rådgivningsselskapet er del av et helnorsk konsern, og i så fall vil egenkapitalunntaket alltid kunne anvendes.
Hvis Holding AB og Holding 2 AS var selskap i konsern allerede ved utgangen av foregående inntektsår, vil Holding 2 AS kunne bruke egenkapitalunntaket dersom vilkårene var oppfylt på dette tidspunktet.
Når Holding 2 AS og Datter 2 AS samles i ett felles konsern, oppstår også spørsmålet om renter på eventuelt mellomværende mellom disse er å anse som renter mellom nærstående utenfor konsern idet selskapene ikke var del av samme konsern ved utgangen av det foregående inntektsåret. Her har Finansdepartementet gjort det klart i forskrift at disse selskapene er å betrakte som konsernselskaper (nærstående i konsern) dersom de konsolideres ved inntektsårets utgang (skattelovforskriften § 6-41-4 (2)), og dermed blir slike renter ikke renter mellom nærstående utenfor konsern.
Tilpasninger og innstramminger i regelverket
I tråd med Finansdepartementets forventninger registrerer vi at flere konsern bestreber seg på å tilrettelegge finansieringsstrukturen i konsernet på en slik måte at egenkapitalgraden i den norske delen av konsernet minst tilsvarer egenkapitalgraden i det globale konsernet. I en viss utstrekning gjøres dette bl.a. ved å etablere konserninterne låneavtaler, der norske selskaper er kreditor, f.eks. gjennom nedsettelse av aksjekapital i utenlandsk datterselskap mot oppgjør i fordring. En slik tilpasning medfører at netto rentekostnader i Norge blir lavere, ettersom de norske selskapene mottar renteinntekter på fordringen fra utenlandske konsernselskaper. For at et slikt tiltak skal være effektivt, må det imidlertid påses at det ikke oppstår negative skattemessige konsekvenser i utlandet, f.eks. ved at utenlandske datterselskaper rammes av rentebegrensningsregler i sitt land. Vi registrerer også at gjeldskonvertering i den norske delen av konsernet er en metode som benyttes for å øke egenkapitalgraden i den norske delen av konsernet.
Vi ser i liten grad at noen tilpasser seg ved å søke å redusere netto rentekostnader til under MNOK 25, da dette sjelden er et reelt alternativ forretningsmessig. Kun i enkelte tilfeller der netto rentekostnader marginalt overstiger MNOK 25, ser vi at det vurderes ikke å kreve skattemessig fradrag for den overskytende delen av rentekostnadene. Finansdepartementet har uttalt at renter som ikke føres til fradrag skattemessig, heller ikke skal inkluderes ved beregning av terskelbeløpene.[2] Et konsern med netto rentekostnader på MNOK 26 kan følgelig unnlate å kreve skattemessig fradrag for MNOK 1 for å bringe netto rentekostnader ned til terskelbeløpet på MNOK 25, og på den måten unngå rentebegrensning. Det er imidlertid viktig å huske at terskelbeløpene ikke er et bunnfradrag. Overstiger netto rentefradrag terskelbeløpene, vil hele rentefradraget kunne bli gjenstand for begrensning.
Konsernbidrag fra selskap som påberoper seg egenkapitalunntaket på selskapsnivå, kan ikke øke fradragsrammen hos det mottakende selskapet. Et tiltak som i visse tilfeller kan være aktuelt, er optimalisering av konsernbidrag. Dette fører til at konsernbidrag fra et konsernselskap som ikke kan bruke egenkapitalunntaket på selskapsnivå, distribueres til et konsernselskap som ikke har tilstrekkelig fradragsramme, mens konsernbidrag som skal distribueres fra selskap som påberoper seg egenkapitalunntaket på selskapsnivå, heller distribuerer konsernbidrag til selskaper i konsernet som allerede har tilstrekkelig fradragsramme.
Ifølge Finansdepartementet har det også skjedd at konsernbidrag har blitt gitt fra selskap som benytter seg av egenkapitalunntakene til konsernselskap med behov for økt fradragsramme, via annet konsernselskap som ikke er omfattet av egenkapitalunntakene. På denne måten har man omgått begrensningen til å distribuere konsernbidrag med virkning for fradragsrammen til mottaker, fra selskap som er omfattet av egenkapitalunntaket. Fra og med inntektsåret 2024 er det gitt nye regler for å hindre denne typen omgåelser. For nærmere omtale av de nye reglene vises det til Eksempel 3 nedenfor.
Fra og med inntektsåret 2024 er det vedtatt to innstramminger i rentebegrensningsreglene. Disse kommer til anvendelse i de tilfeller der et selskap har lån fra nærstående utenfor konsern.
Eks 2. Begrensning i adgangen til å medregne renteinntekter ved beregning av netto rentekostnad
Dersom et selskap har renteutgifter på lån fra nærstående utenfor konsern som overstiger NOK 5 millioner, vil skattemessig rentefradrag kunne bli begrenset etter den såkalte nærståenderegelen.
I figur 1 vil Drift AS kunne bli gjenstand for rentebegrensning dersom de betaler renter på aksjonærlån.
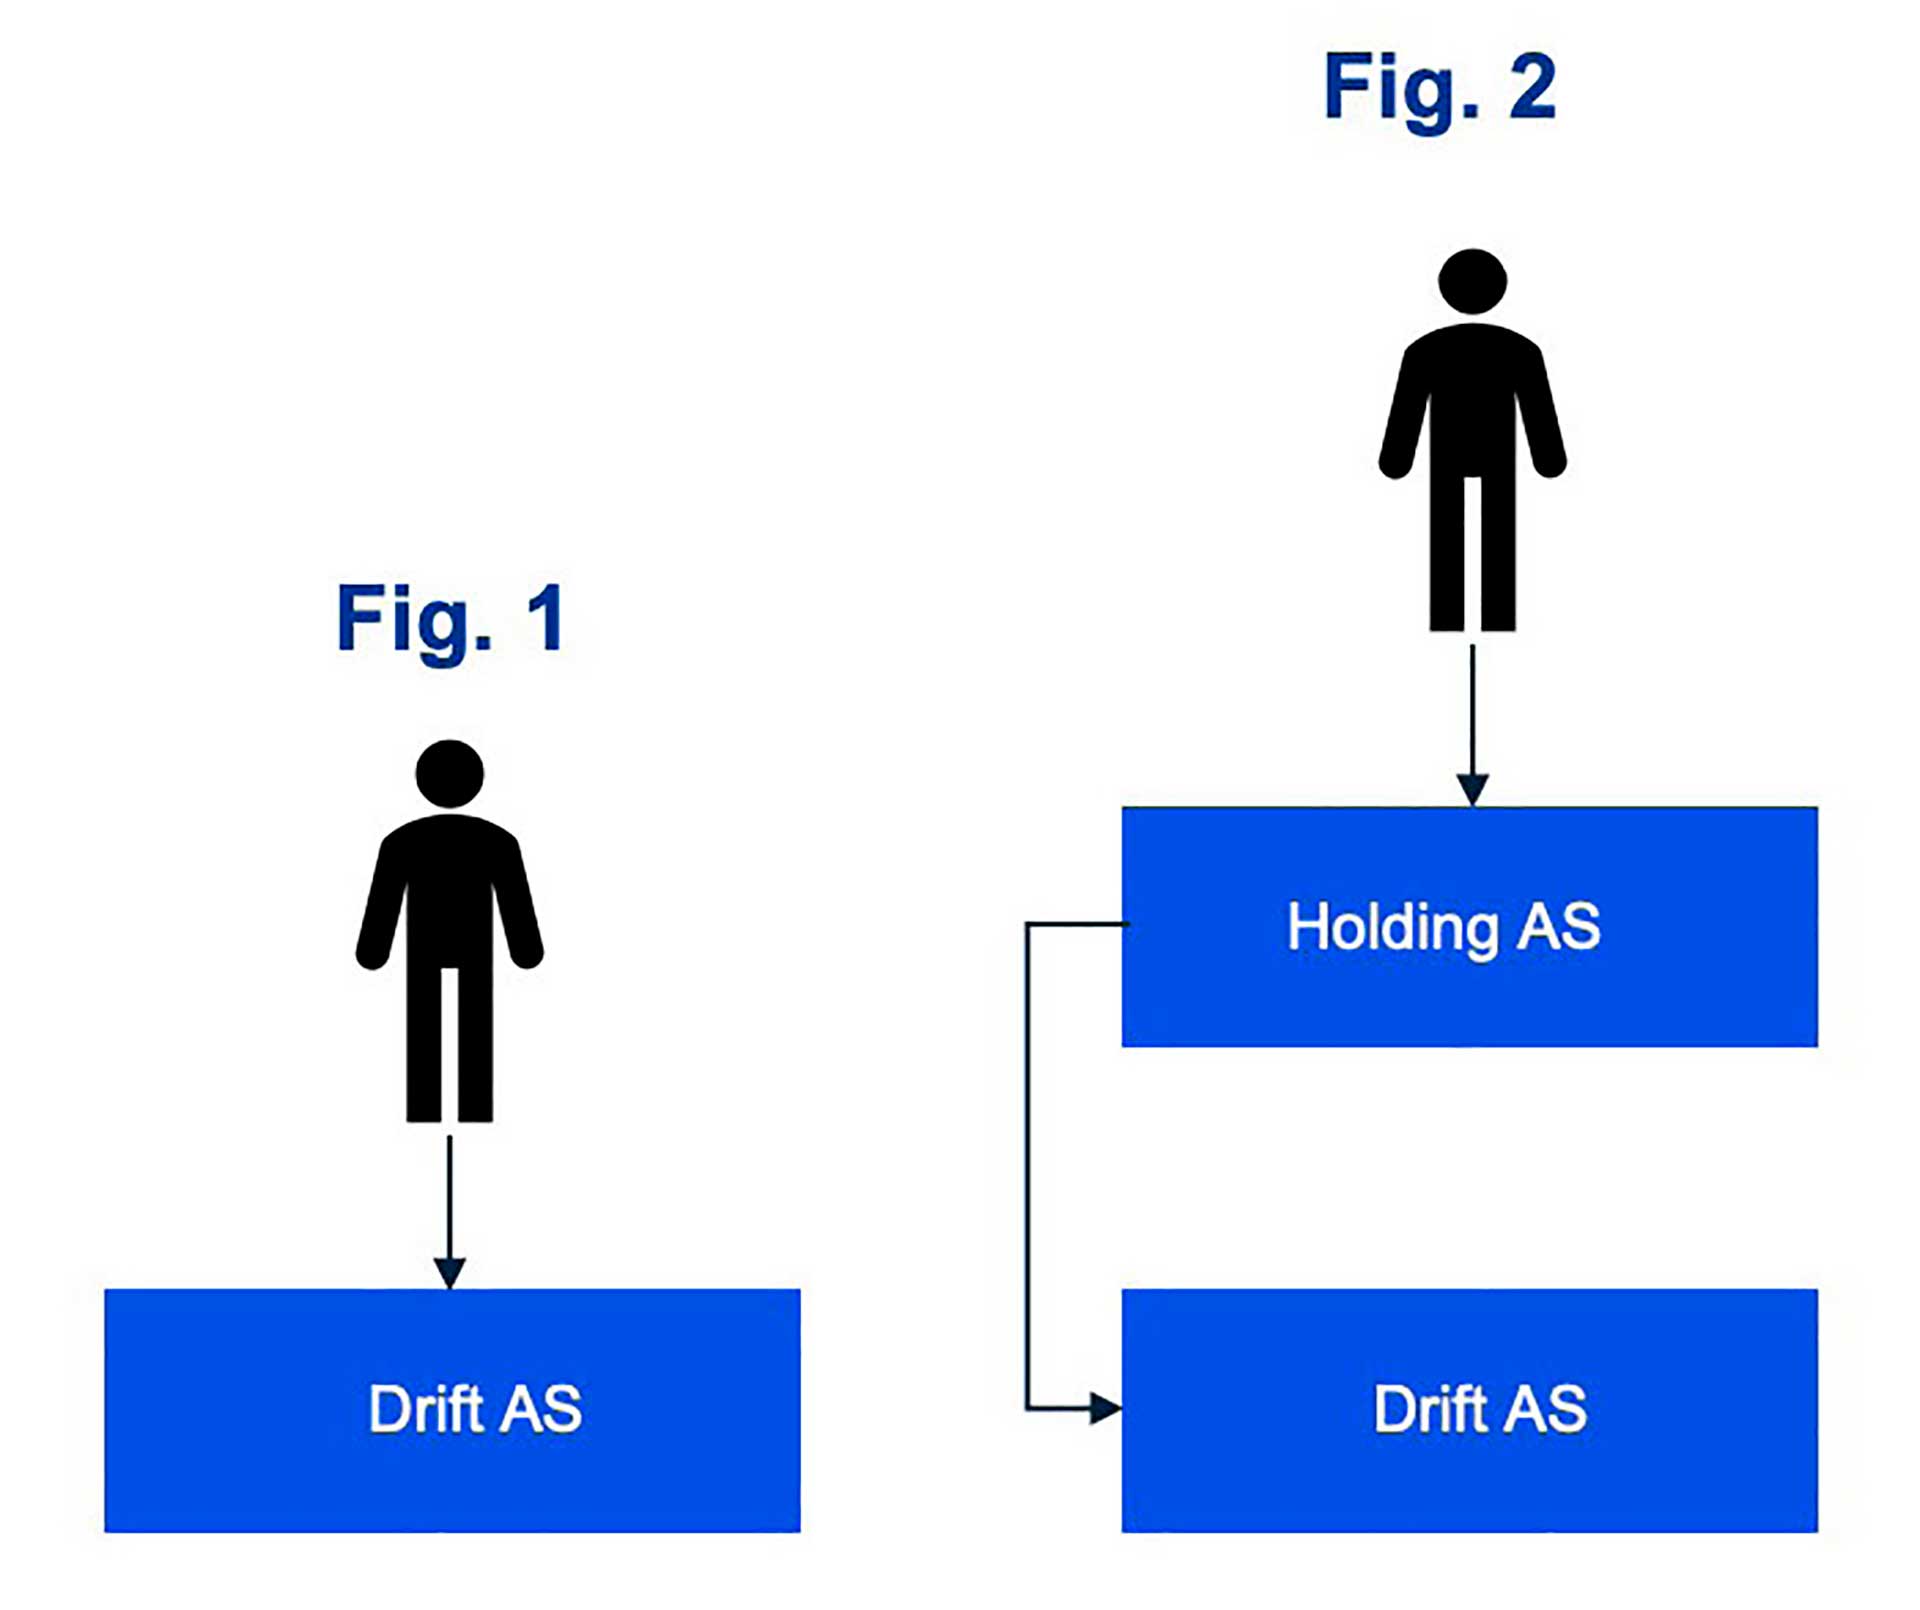
I figur 2 har det blitt etablert en holdingstruktur, og aksjonærlånet er lånt videre til «nye» Drift AS. «Nye» Drift AS er et selskap i et helnorsk konsern, og kan dermed påberope seg egenkapitalunntaket. Dersom det forutsettes at lånevilkårene er identiske (back-to-back), vil Holding AS ha netto rentekostnader på null, da renteinntektene fra «nye» Drift AS vil motsvare rentekostnadene på aksjonærlånet. På denne måten oppnås fullt rentefradrag, både i Drift AS og Holding AS.
Fra og med inntektsåret 2024 vil ikke lenger Holding AS kunne medregne renteinntektene fra Drift AS ved beregning av netto rentekostnader på lån til nærstående utenfor konsern. Dette vil bringe disse to typetilfellene nærmere hverandre.
Eks 3. Begrensning i adgangen til å avgi konsernbidrag med virkning for fradragsrammen
Fra og med inntektsåret 2024 er det vedtatt ytterligere begrensninger i adgangen til å distribuere konsernbidrag med virkning for fradragsrammen til mottaker. Hittil har en aktuell tilpasning vært å sende konsernbidraget via et annet konsernselskap som ikke har måttet påberope seg egenkapitalunntaket for å sikre rentefradrag.
Selskap som påberoper seg egenkapitalunntaket, kan ikke lenger avgi konsernbidrag med virkning for fradragsrammen til mottakeren. Selskap som ikke påberoper seg egenkapitalunntaket, vil imidlertid kunne avgi konsernbidrag med virkning for fradragsrammen til mottakeren. Hensikten med denne regelen er at egenkapitalen ikke skal kunne medregnes to ganger; først for å kvalifisere under unntaksreglene, for så å øke fradragsrammen til et konsernselskap via konsernbidrag.
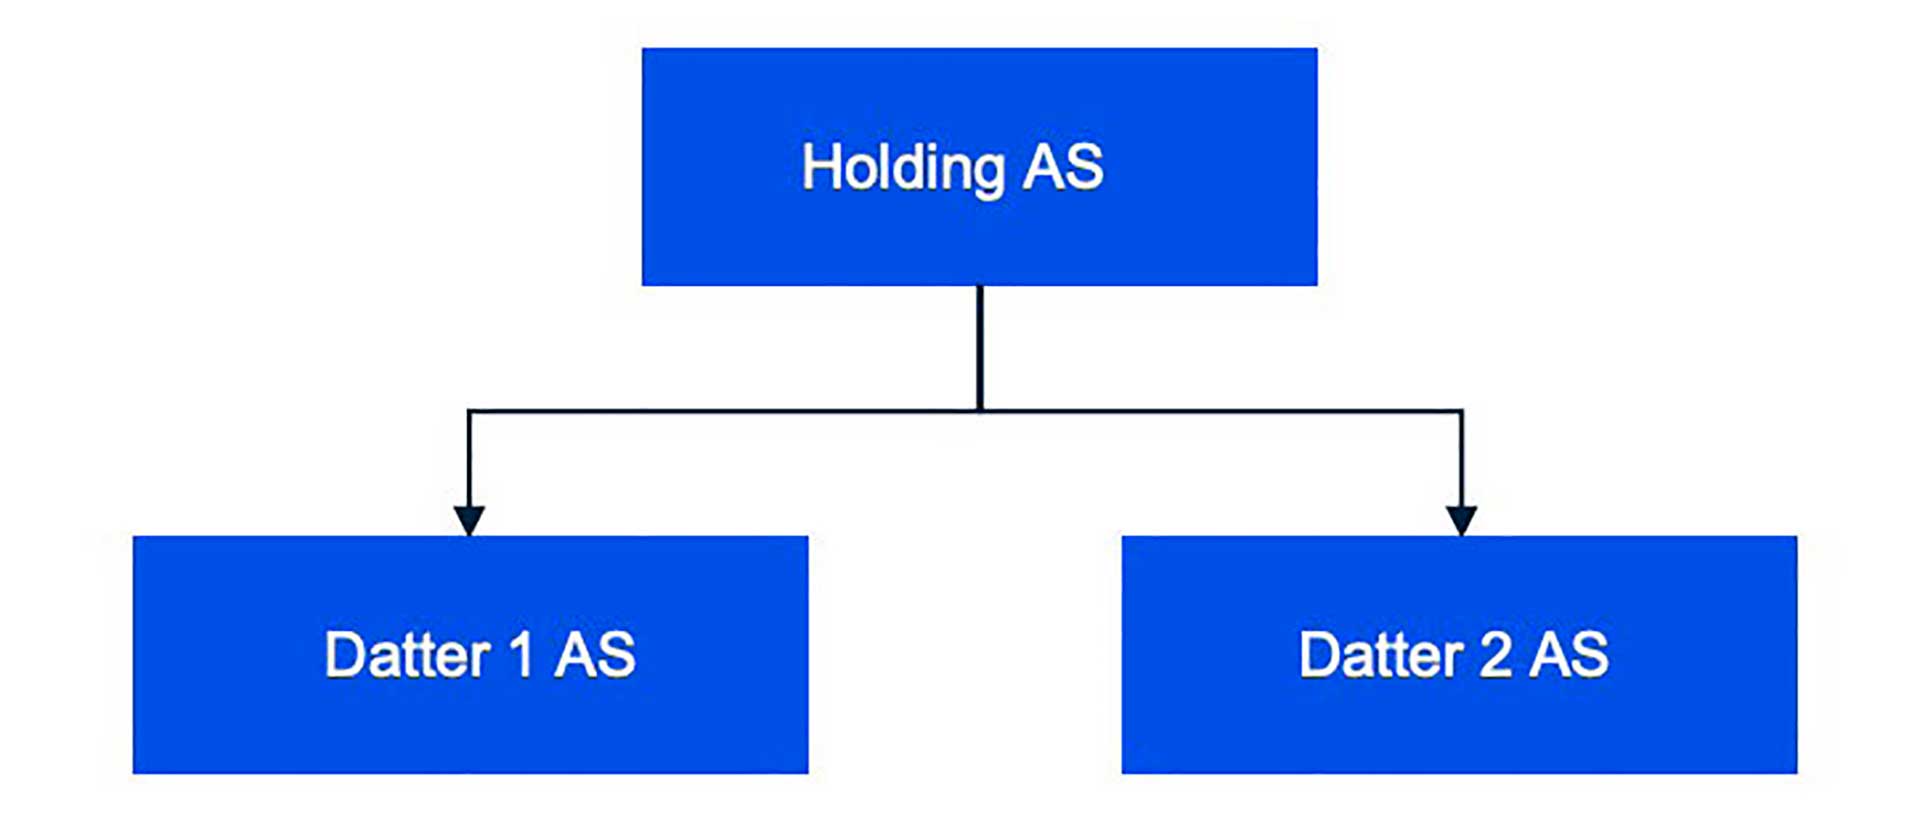
I eksemplet anvender Datter 2 AS egenkapitalunntaket på selskapsnivå. Datter 1 AS har ikke behov for å anvende egenkapitalunntaket for å sikre rentefradrag. Dersom Datter 2 AS gir konsernbidrag direkte til Holding AS, vil ikke konsernbidraget kunne medregnes i sistnevntes fradragsramme. Dersom konsernbidraget i stedet sendes via Datter 1 AS, vil Holding AS anses å motta konsernbidrag fra selskap som ikke påberoper seg egenkapitalunntaket, og konsernbidraget vil således øke fradragsrammen til Holding AS.
Kort fortalt medfører endringen at den delen av konsernbidraget som Holding AS mottar fra Datter 1 AS, men som har sin opprinnelse hos Datter 2 AS, ikke lenger vil kunne øke fradragsrammen hos Holding AS. Det er kun den delen av konsernbidraget som utelukkende stammer fra Datter 1 AS, som vil påvirke fradragsrammen hos Holding AS.
Illojalitet og skattemessig tilsidesettelse
Skattelovens bestemmelser om armlengdes prising av interne lån gjelder parallelt med rentebegrensningsreglene. Det samme gjelder bestemmelsene om skattemessig tilsidesettelse.
Å endre rentebetingelser på konserninterne lån er et tiltak som kan medføre større rentefradrag for konsernet. Det er da viktig å sikre at endrede rentebetingelser er inngått på forretningsmessige vilkår, og ikke fremstår som en skattemessig illojal tilpasning.
Et typetilfelle er der hvor et utenlandsk investeringsforetak eier aksjer i et norsk selskap. Foretaket vil i utgangspunktet være nærstående utenfor konsern da de ikke kan utarbeide konsernregnskap etter IFRS 10, og renter på lån fra investeringsforetaket til det norske aksjeselskapet vil i utgangspunktet være gjenstand for rentebegrensning etter nærstående-regelen. Dersom det norske selskapet har netto rentekostnader på mer enn MNOK 5, og dermed omfattes av begrensning av netto rentekostnader for selskap med lån fra nærstående utenfor konsern, vil renter til det utenlandske investeringsforetaket kunne bli gjenstand for begrensning dersom selskapet ikke har tilstrekkelig fradragsramme.
Skulle det norske selskapet velge å stifte et datterselskap, vil det oppstå et norsk konsern. Det norske holdingselskapet kan yte et lån til sitt datterselskap på samme vilkår som holdingselskapet har til sin eier (back-to-back-lån). I et slikt tilfelle vil de norske selskapene sammen ha et terskelbeløp på MNOK 25 (konsernregelen). Lånet fra den utenlandske eieren vil likevel anses som lån fra nærstående utenfor konsern. Det norske holdingselskapet vil imidlertid ha netto rentekostnader på 0 i det renter på lån fra utenlandsk eier vil motregnes renteinntekter fra det norske datterselskapet. Det norske datterselskapet på sin side har lån fra nærstående i konsern, hvilket ikke vil bli gjenstand for separat begrensning etter nærstående-regelen.
Selv om konserndannelsen har både privatrettslige og regnskapsmessige virkninger, kan det oppstå et spørsmål om skattemessig tilsidesettelse idet de norske selskapene unngår begrensning etter nærståenderegelen. Dersom selskapsdannelsen fremstår hovedsakelig skattemessig motivert, vil det kunne oppstå spørsmål om illojalitet og skattemessig tilsidesettelse.
Finansdepartementet har med virkning fra og med inntektsåret 2024 vedtatt endringer i rentebegrensningsreglene som skal hindre tilpasning ved å strømme lån fra nærstående utenfor konsern gjennom et norsk holdingselskap, som omtalt i eksempel 2 ovenfor. Slik vi ser det, vil det imidlertid fortsatt kunne være aktuelt å strømme lånet gjennom et utenlandsk konsernselskap med konsolideringsplikt. I et slikt tilfelle er det imidlertid nødvendig å påse at den norske delen av konsernet har tilstrekkelig egenkapital til å kunne påberope seg unntaksreglene.
I den utstrekning tilpasninger vil forekomme, må det påregnes at Finansdepartementet vil søke å gjennomføre endringer i regelverket for å hindre slike uønskede tilpasninger. Dette er igjen et eksempel på at reglene er sjablonmessige, og kan få utilsiktede virkninger. Både her og på mange andre områder vil Finansdepartementet være tett på for å vurdere fremtidige justeringer av reglene.
Revisors rolle
Hvis den norske delen av konsernet eller selskapet isolert sett er i en posisjon hvor det kan benytte seg av den egenkapitalbaserte unntaksregelen, enten på konsernnivå eller selskapsnivå, vil det være krav om at selskapets valgte revisor signerer særskilt på opplysningene om unntak for rentebegrensning for selskap mv. i konsern. Det er da et krav at revisor har revidert og godkjent regnskapsoppstillingen som dokumenterer at unntaksregelen kommer til anvendelse.
Omfanget av revisors arbeid for å kunne godkjenne regnskapsoppstillingen, og herunder attestere på skjemaet, beror på konsernets kompleksitet.
I planleggingen av attestasjonsarbeidet vil det for revisor være viktig å kartlegge konsernet, både norsk og internasjonal struktur. Formålet er å identifisere det øverste selskapet i konsernet som kan utarbeide konsernregnskap etter IFRS, og hvorvidt dette selskapet har avlagt konsernregnskap etter ett av de godkjente regnskapsspråkene. Erfaringsvis kan dette være tidkrevende, særlig i konsernstrukturer som inneholder selskapsformer som avviker fra aksjeselskaper, eller hvor identifisert konsernspiss er lokalisert i lavskatteland som kan ha andre regnskapsregler.
Den norske delen av konsernet må utarbeide et revidert konsernregnskap eller en konsolidert regnskapsoppstilling etter samme regnskapsregler og verdsettelsesprinsipper som det internasjonale konsernet. Revisor skal kontrollere konsernselskapenes regnskap, omarbeidelser og justeringer per selskap, samt konsolidert regnskap for den norske delen av konsernet.
Formålet med revisors arbeid er å oppnå betryggende sikkerhet for at egenkapital og balansesum etter omarbeidelsene er i samsvar med de beløpene som hadde blitt lagt til grunn, dersom selskapet eller norsk del av konsernet hadde anvendt samme regnskapsregler og verdsettelsesprinsipper som konsernet. Egenkapitalandelen skal være sammenlignbar, og sammenligningsgrunnlagene skal derfor være utarbeidet etter ensartede regnskaps- og verdsettelsesprinsipper.
Revisor må i sitt arbeid skaffe seg oversikt over regnskapsprinsippene i konsernet, hvordan disse er anvendt og identifisere eventuelle regnskapsspråk og (GAAP)-avvik, herunder allokering av mer- eller mindreverdier. Dersom konsernet i forbindelse med utarbeidelse av konsernregnskapet og tilhørende noter ikke har allokert relevante mer- eller mindreverdier til de norske enhetene, må dette gjøres i forbindelse med utarbeidelse av den justerte balansen for det norske selskapet eller den norske delen av konsernet. Revisor må vurdere beregningsmåten for allokeringen av disse mer- og mindreverdiene som en del av sitt revisjonsarbeid.
Som nevnt, er det balansene per 31.12. forut for inntektsåret som er avgjørende for om unntaksregelen kommer til anvendelse. Det vil derfor være naturlig å starte dette arbeidet i god tid før årsavslutning for det aktuelle regnskapsåret og involvere revisor tidlig, slik at valgt revisor kan vurdere når revisjonsarbeidet skal utføres, og hvor omfattende det skal være. Det kan også være behov for å avklare hvorvidt det er behov for å kontakte konsernets revisor.
Fremføringsadgang
Fremføringsadgangen er ti år for avskårede rentekostnader. Avskårede rentekostnader kan fremføres selv om summen av årets rentekostnader og rentekostnader til fremføring er lavere enn terskelbeløpet. Det er verdt å merke seg at fremførbare rentefradrag ved utgangen av inntektsåret skal være lavere enn ved inngangen til året, og at det må gjøres innenfor fradragsrammen. Ved å benytte unntaksreglene får man dermed bare trekke fra årets rentekostnader, men man får ingen netto reduksjon i fremførbare rentefradrag. Selv om man ved å benytte unntaksreglene ikke oppnår noen netto reduksjon, vil de eldste rentene likevel komme først til fradrag. For å oppnå en netto reduksjon i fremførte rentefradrag, må man derfor ha fradragsramme, som er høyere enn årets rentekostnader.
Innenfor tiårsfristen er det anledning til å fremføre tidligere års avskårede renter, uavhengig av om rentene opprinnelig var å anse som renter til nærstående (også etter reglene som gjaldt til og med 2018) eller til eksterne långivere. For senere skattemessig behandling spiller det ingen rolle om avskårede renter til fremføring stammer fra renter fra nærstående eller andre renter, herunder eksterne renter.
Et annet spørsmål som kan dukke opp, er dersom et selskap har netto renteinntekter. Skattereglene tilsier at tidligere års avskårede netto rentekostnader kan fremføres innenfor fradragsrammen for det aktuelle året. Dersom et selskap ikke har ledig fradragsramme, men har netto renteinntekter, kan det stilles spørsmål om det ikke også burde kunne aksepteres fremføring av tidligere års netto rentekostnader tilsvarende renteinntektene, slik at årets netto renteinntekt kan reduseres til 0. Vi kan ikke se at dette spørsmålet er omtalt i forarbeidene, og spørsmålet må anses uavklart. Felles forståelse er likevel at det ikke er tilstrekkelig med netto renteinntekter. For å utnytte tidligere års avskårede renter må man ha ledig fradragsramme.
Avslutning
Det er utvilsomt at rentebegrensningsreglene kan medføre betydelige skattemessige konsekvenser for noen. Det er følgelig derfor viktig for skattyter at de har et bevisst forhold til hvilke effekter reglene vil ha, og innretter seg optimalt. Særlig for selskaper som er avhengige av å benytte egenkapitalunntaket for å oppnå fullt rentefradrag, er det viktig å huske at egenkapitalunntaket baseres på egenkapitalandelen ved utgangen av året forut for inntektsåret. Med andre ord er det balansene 31.12.2024 som vil være styrende for hvorvidt egenkapitalunntakene kan anvendes for 2025.
For å unngå unødvendige skattemessige effekter knyttet til rentebegrensningsreglene, er det derfor særdeles viktig å ha en forventning til hvorledes balansen kommer til å se ut ved utgangen av 2024, da dette vil avgjøre rentefradraget for inntektsåret 2025. Dersom man allerede nå ser at egenkapitalen i selskapet eller i den norske delen av konsernet er lavere enn egenkapitalandelen i det globale konsernet, kan det være hensiktsmessig å vurdere tiltak for å forbedre egenkapitalandelen i den norske delen av konsernet, eller i enkelte selskaper i konsernet.
[1] Base Erosion Profit Shifting – Internasjonale anbefalinger for å hindre overskuddsflytting.
[2] Finansdepartementets tolkningsuttalelse av 2. juli 2019.
[3] Se https://home.kpmg/no/nb/home/nyheter-og-innsikt/2019/10/endringer-i-rentebegrensningsreglene.html
[4] Ref Prop. 1LS (2019) (statsbudsjettet 2019) pkt. 9.7.2.


