


Praksisundersøkelsen 2024
I årets EY-undersøkelse av regnskapspraksis1 blant norske børsnoterte selskaper sto nedskrivninger, opplysninger om effekter av nye regnskapsstandarder og klima i regnskapet på agendaen.
Bakgrunn
EY har gjennomført praksisundersøkelser med det formål å gi en oversikt over praktisk anvendelse av IFRS i Norge, identifisere utviklingstrender, samt å bidra til en bedre forståelse av aktuelle regnskapsmessige problemstillinger i en årrekke. 2024 er intet unntak.
Tema
Temaet for praksisundersøkelsen har i foregående år variert. Fjorårets undersøkelse fokuserte på effekten og omtalen av klimarelaterte forhold i regnskapet, nedskrivningspraksis og informasjon som gis om lånevilkår.
I årets undersøkelse fokuseres det på nedskrivningspraksis og endring i praksis som følge av endringer i regnskapsstandarder, samt at tidligere års undersøkelse av informasjon om klimarelaterte forhold følges opp.
Praksiseksempler
Praksisundersøkelsen inneholder flere praksiseksempler (utdrag fra ulike selskapers 2023-regnskap). Formålet med disse er kun å illustrere utvalgte observasjoner, og vi har følgelig ikke vurdert fullstendigheten, ei heller om andre formater kunne vært mer formålstjenlig.
Utvalg
Datagrunnlaget i årets praksisundersøkelse er hentet fra 2023-regnskapene (konsernregnskap for dem som utarbeider det, og selskapsregnskap for de få som ikke utarbeider konsernregnskap) til selskapene som utgjør hovedindeksen på Oslo Børs, OSEBX og rapporterer etter IFRS, som utgjør i overkant av 60 selskaper. Selskaper som har blitt strøket etter årsslutt, selskaper som ikke hadde avlagt årsregnskap pr. 31. mai 2023 og selskaper med avvikende regnskapsår, er utelatt.
Nedskrivninger
Nedskrivninger er et viktig tema som alle selskaper må ta stilling til ved hver regnskapsavleggelse.* Artikkelen er en samleartikkel av tre artikler publisert på EY.no: Nedskrivninger, Opplysninger om effekter av nye regnskapsstandarder og Klima i regnskapet. I 2022 var det flere spesifikke geopolitiske hendelser som kunne representere nedskrivningsindikatorer: Russland gikk til krig mot Ukraina, etterdønninger etter utbruddet av Covid-19, stadig flere myndighetsinitierte tiltak for å stimulere til det grønne skiftet, energitransformasjon og ikke minst økte renter og volatilitet i de finansielle markedene. 2023 har vært preget av effekter fra hendelsene i 2022, med fortsatt økende renter og større volatilitet i de finansielle markedene.
Finanstilsynet publiserte i november 2023 de prioriterte områdene for kontroll av årsrapporter for 2023 (Finanstilsynet, 2023. Kontroll av noterte foretaks finansielle rapportering i 2023). Prioriteringene sammenfalt med de prioriterte områdene til ESMA (European Securities and Market Authority). De prioriterte områdene var klimarelaterte forhold og regnskapsmessige konsekvenser av den usikre makroøkonomiske situasjonen. Disse prioriteringene er begge relevante i forbindelse med nedskrivningsvurderinger.
IAS 36 Verdifall på eiendeler krever at et selskap ved hver regnskapsavleggelse vurderer om det foreligger indikasjoner på at eiendeler har falt i verdi. Selskapene må vurdere et bredt spekter av indikatorer, herunder endringer i selskapets markedsmessige eller økonomiske omgivelser. Dersom det foreligger indikatorer, må selskapene teste om det er behov for nedskrivninger. For goodwill og immaterielle eiendeler med ubestemt levetid så skal det uavhengig av nedskrivningsindikatorer gjennomføres minimum én nedskrivningstest i året.
Omfanget av nedskrivinger i 2023-regnskapene
Nedskrivningsmønsteret (se figur 1) gir en indikasjon på selskapenes finansielle situasjon. Nesten seks av ti av selskapene i utvalget hadde nedskrivninger i 2023, mot omtrent halvparten av selskapene i 2022 og 2021. Tilsvarende tall for 2020 og 2019 var omtrent fire av ti. 2020- og 2019-tallene reflekterer alle IFRS-rapporterende selskaper på Oslo Børs, mens grunnlaget fra 2021 og senere er selskapene som inngår i OSEBX-indeksen. Det illustrerer som forventet at den betydelig økte usikkerheten som selskapene har vært utsatt for de siste årene, kommer direkte til uttrykk i regnskapene.
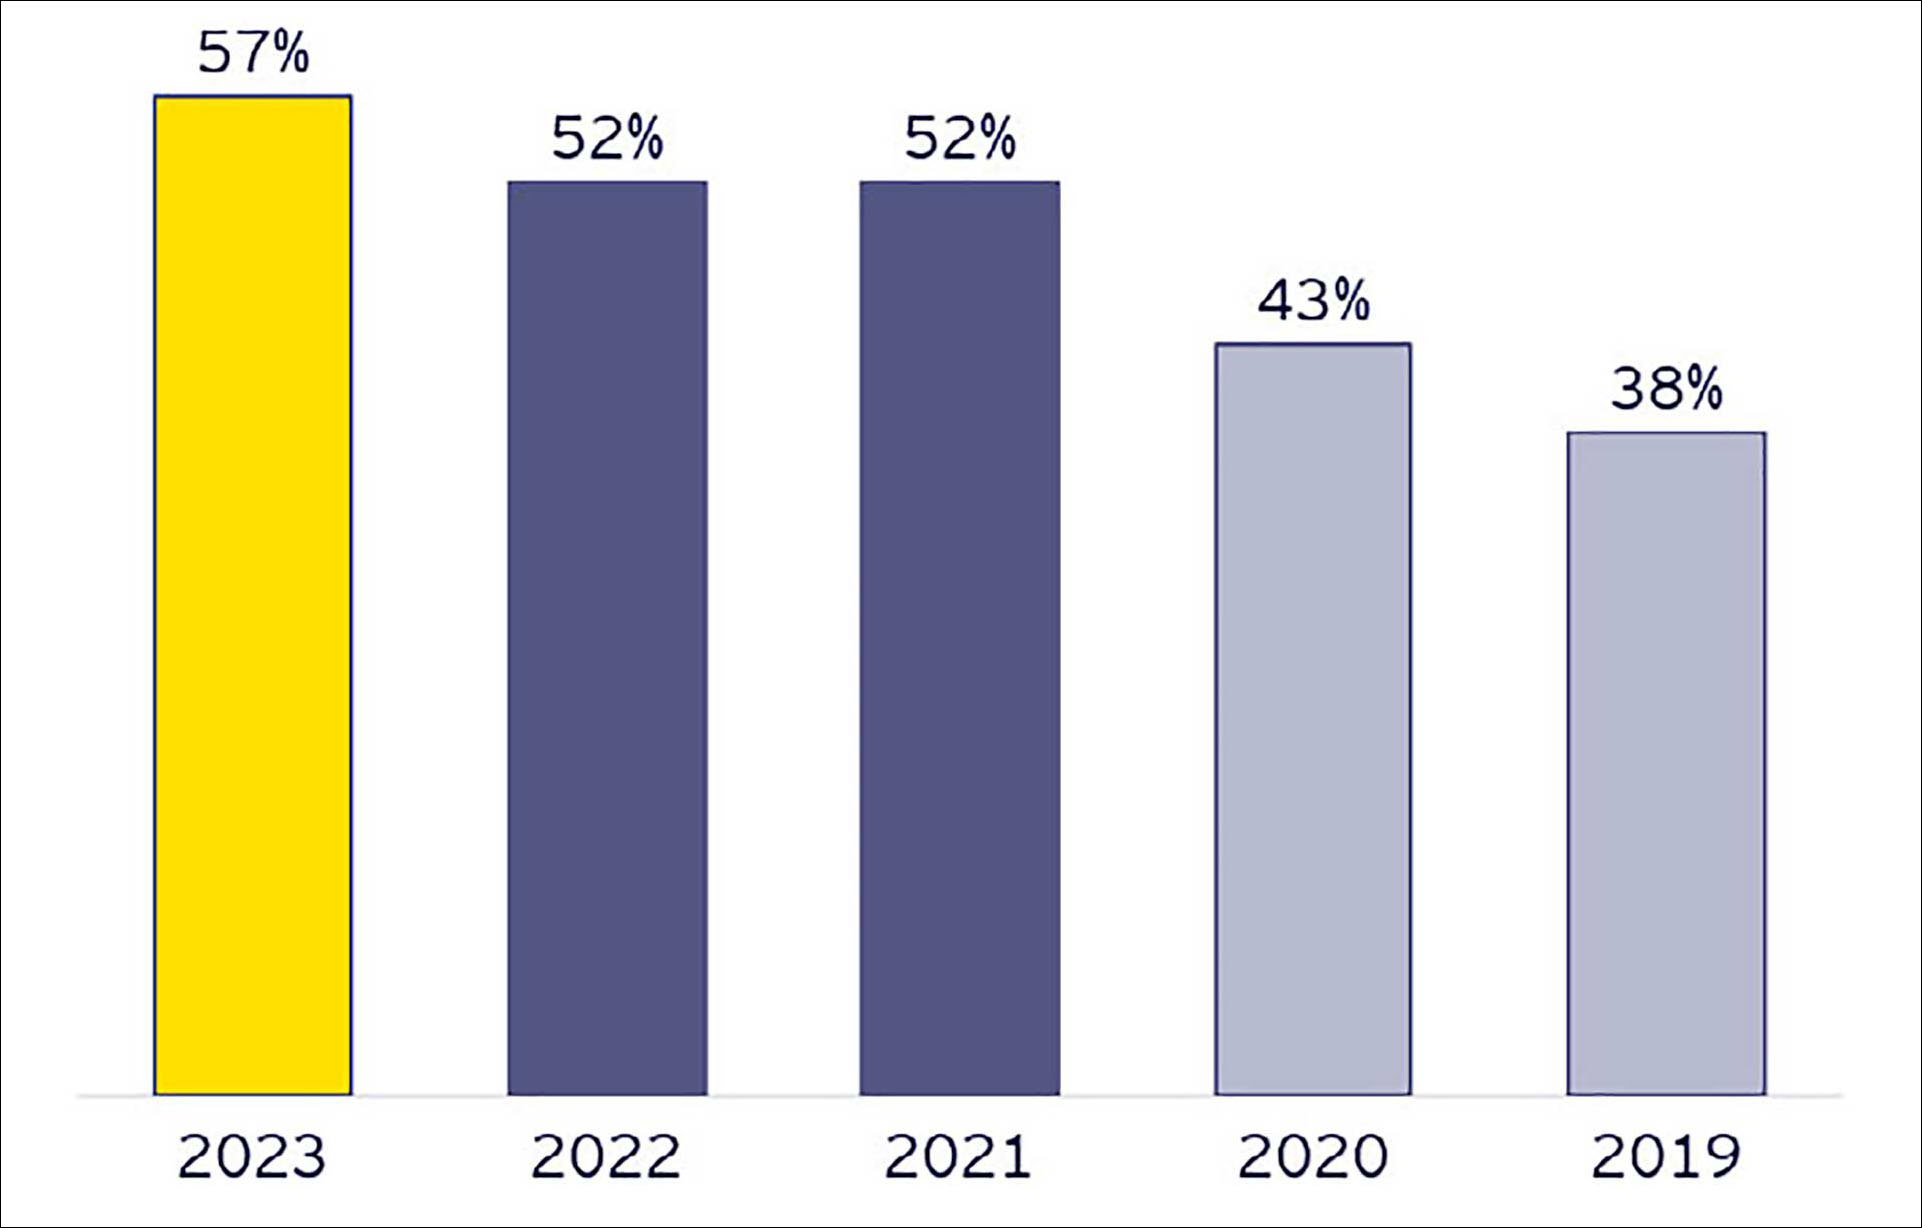
Figur 1. Andel selskap med nedskrivninger.
Gjennomsnittlig nedskrivning i 2023-regnskapene var 0,5 % av totalkapitalen, mot 2,2 % i 2022-regnskapene og 0,9 % i 2021-regnskapene (2020: 11 %, 2019: 7 %).
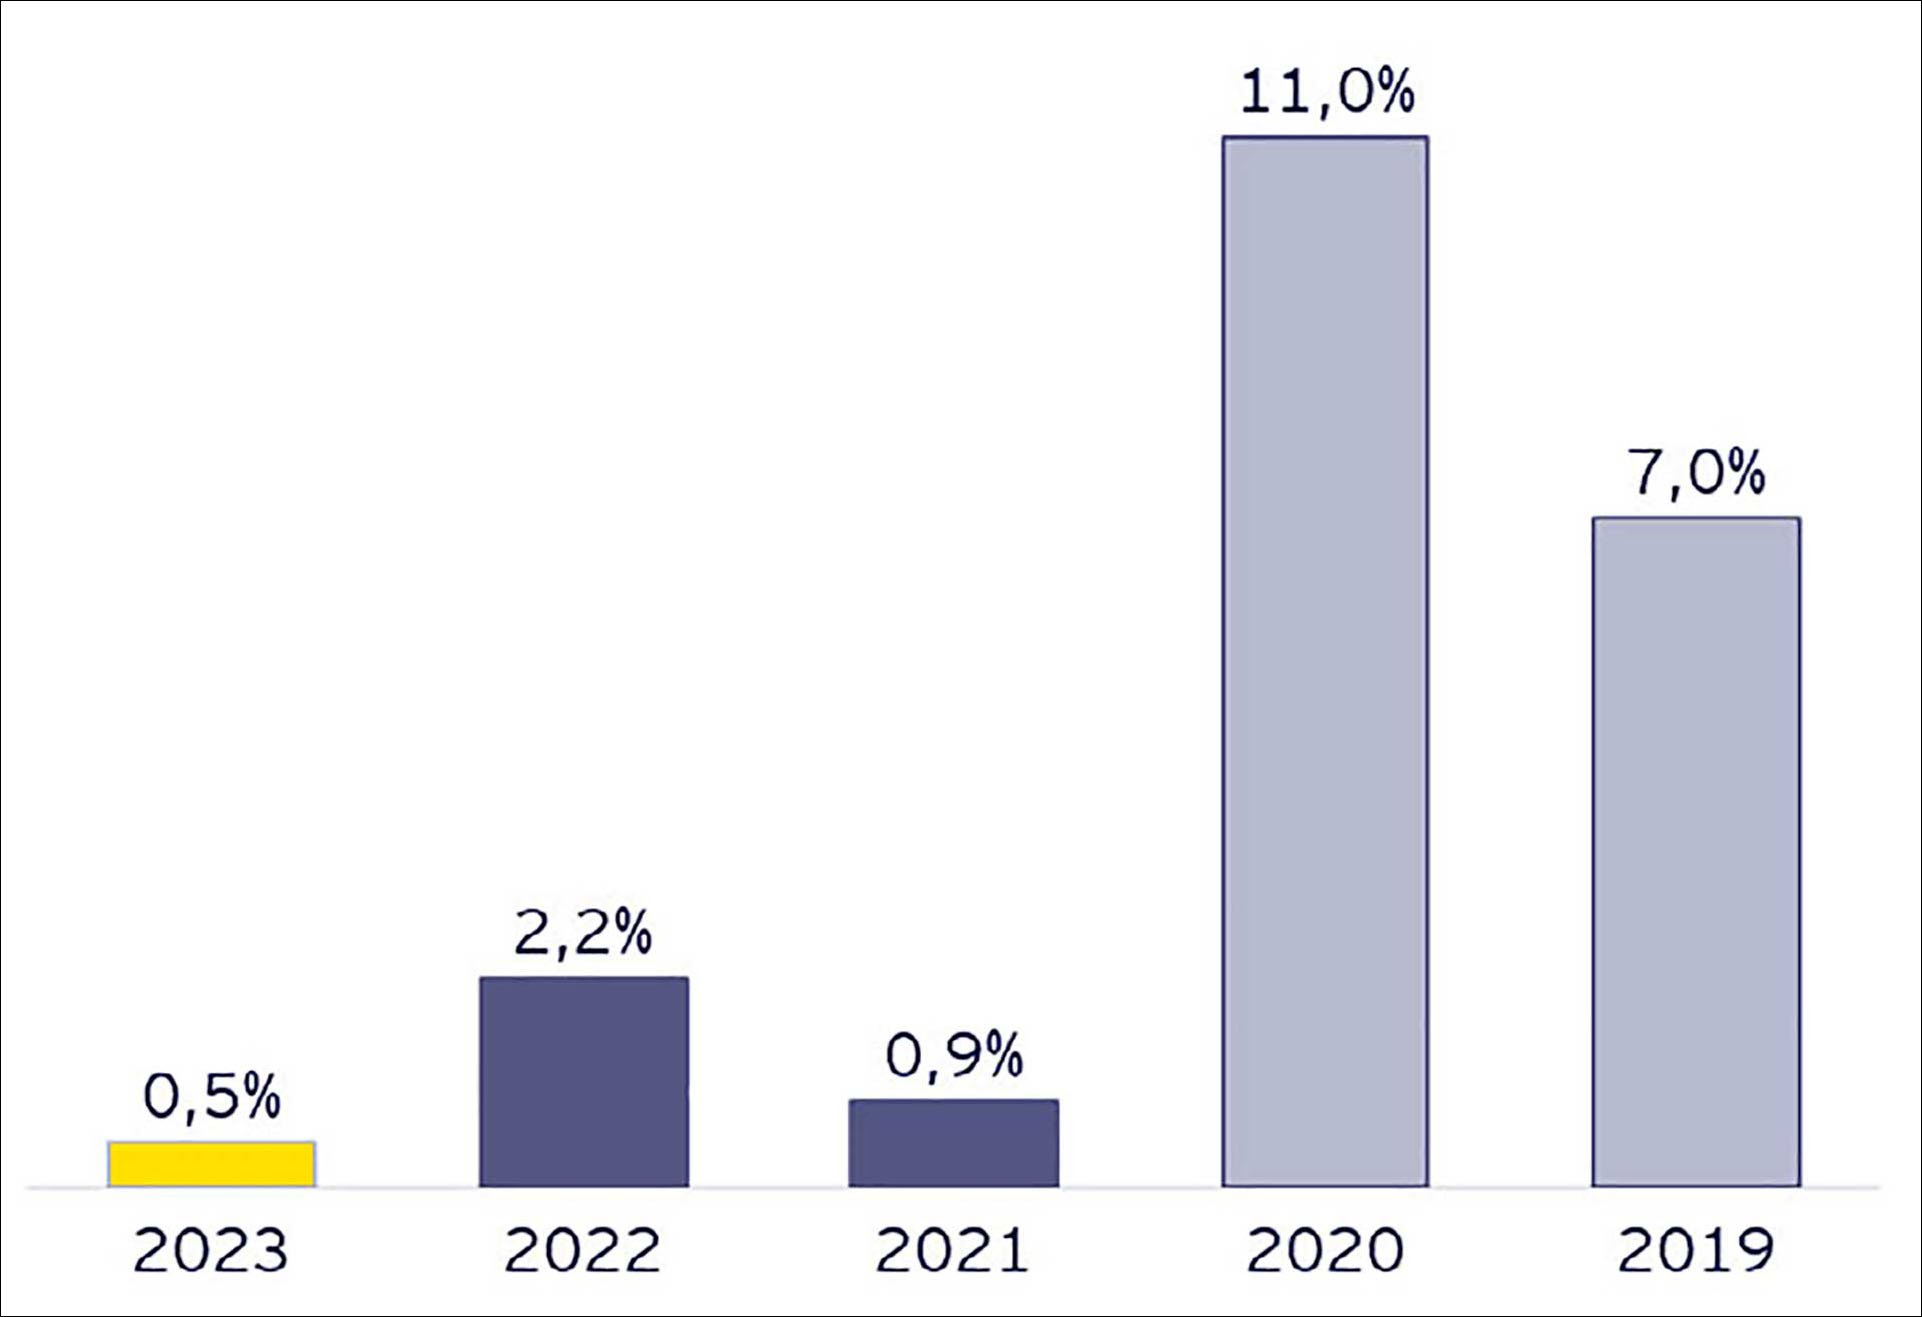
Figur 2. Andel nedskrevet av totalkapital.
Den høyere andelen nedskrivninger av totalkapital i 2022 sammenlignet med 2023 og 2021 kan trolig tilskrives de spesifikke geopolitiske hendelsene som nevnt innledningsvis i 2022. Økte renter og volatilitet i finansmarkedene ser ikke ut til å ha hatt nevneverdig stor effekt på selskapenes nedskrivningsvurderinger i 2023. 2020 og 2019 er ikke direkte sammenlignbare ettersom de er basert på et større utvalg som inkluderer en rekke mindre selskaper på Oslo Børs.
Metoder for beregning av gjenvinnbart beløp
Gjenvinnbart beløp kan beregnes basert på bruksverdi eller virkelig verdi fratrukket salgsutgifter, og opplysningskravene i IAS 36 er ulike basert på hvilken metode som benyttes. I årets praksisundersøkelse så vi nærmere på hvilke metoder selskapene har brukt for beregning av gjenvinnbart beløp.
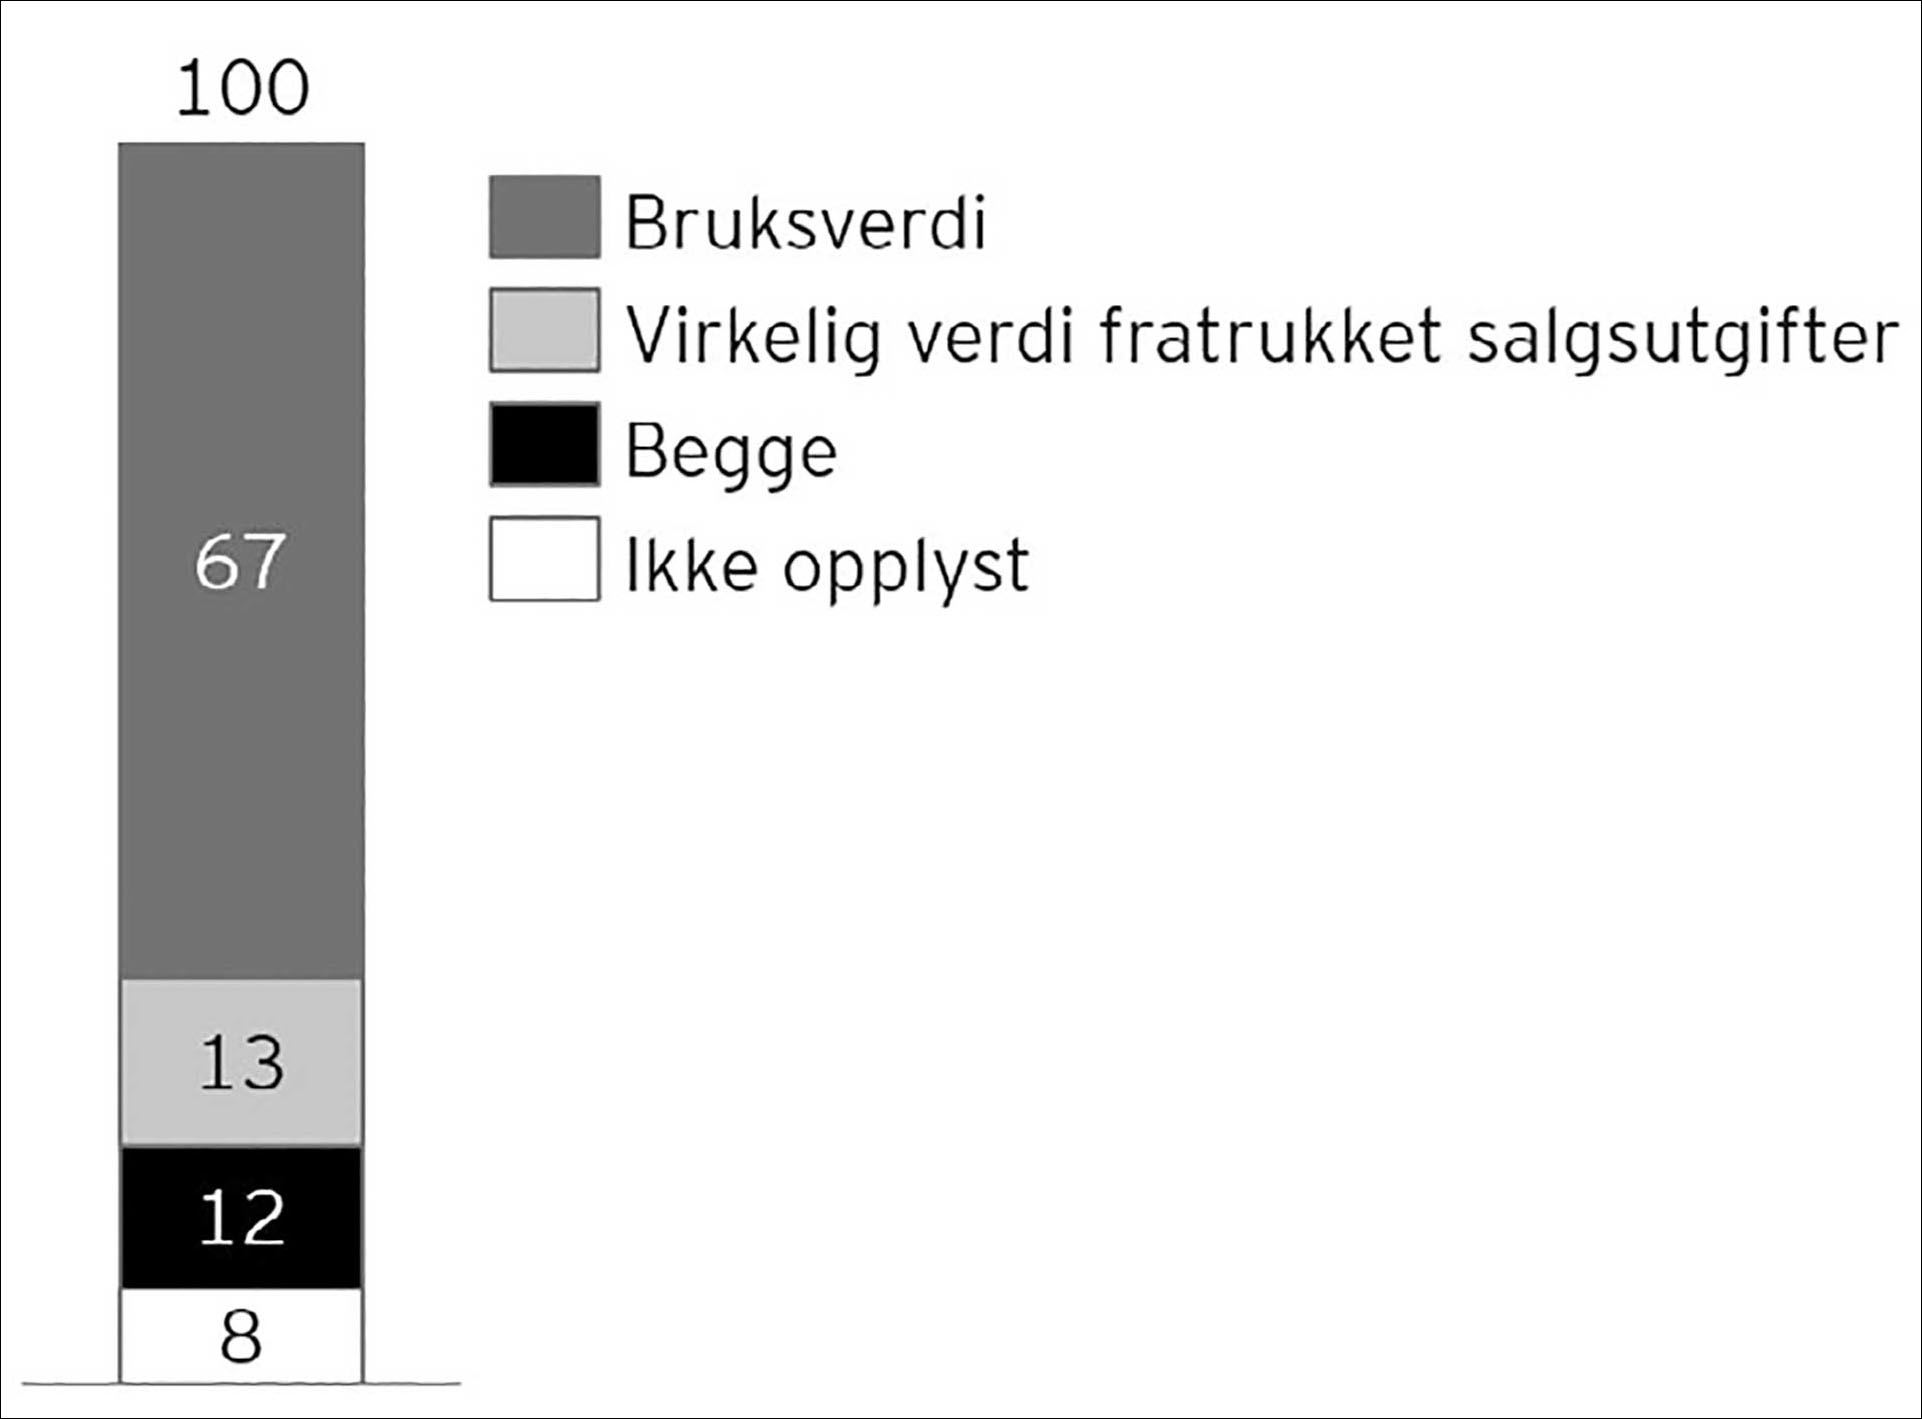
Figur 3. Metode for beregning av gjenvinnbart beløp.
Litt mer enn ett av ti av selskapene opplyste i 2023-regnskapene at de anvendte virkelig verdi fratrukket salgsutgifter som grunnlag for gjenvinnbart beløp. Nesten syv av ti av selskapene opplyste at de benyttet bruksverdi som grunnlag for gjenvinnbart beløp. Litt mer enn ett av ti av selskapene opplyste at de brukte virkelig verdi fratrukket salgsutgifter for noen av sine KGEer og bruksverdi for andre. I underkant av ett av ti av selskapene har ikke opplyst om metode for beregning av gjenvinnbart beløp.
Bruksverdi
En eiendels bruksverdi beregnes ved å estimere fremtidige inngående og utgående kontantstrømmer ved fortsatt bruk av eiendelen, og ved å bruke en egnet diskonteringsrente på disse. Det er flere elementer som skal gjenspeiles i denne beregningen.
For goodwill og andre immaterielle eiendeler med ubestemt utnyttbar levetid krever IAS 36 at et selskap opplyser om vekstraten i fremtidige kontantstrømmer etter den detaljerte budsjettperioden, diskonteringsrenten og de viktigste andre forutsetningene for beregningen, samt hvordan selskapet har fastsatt forutsetningene.
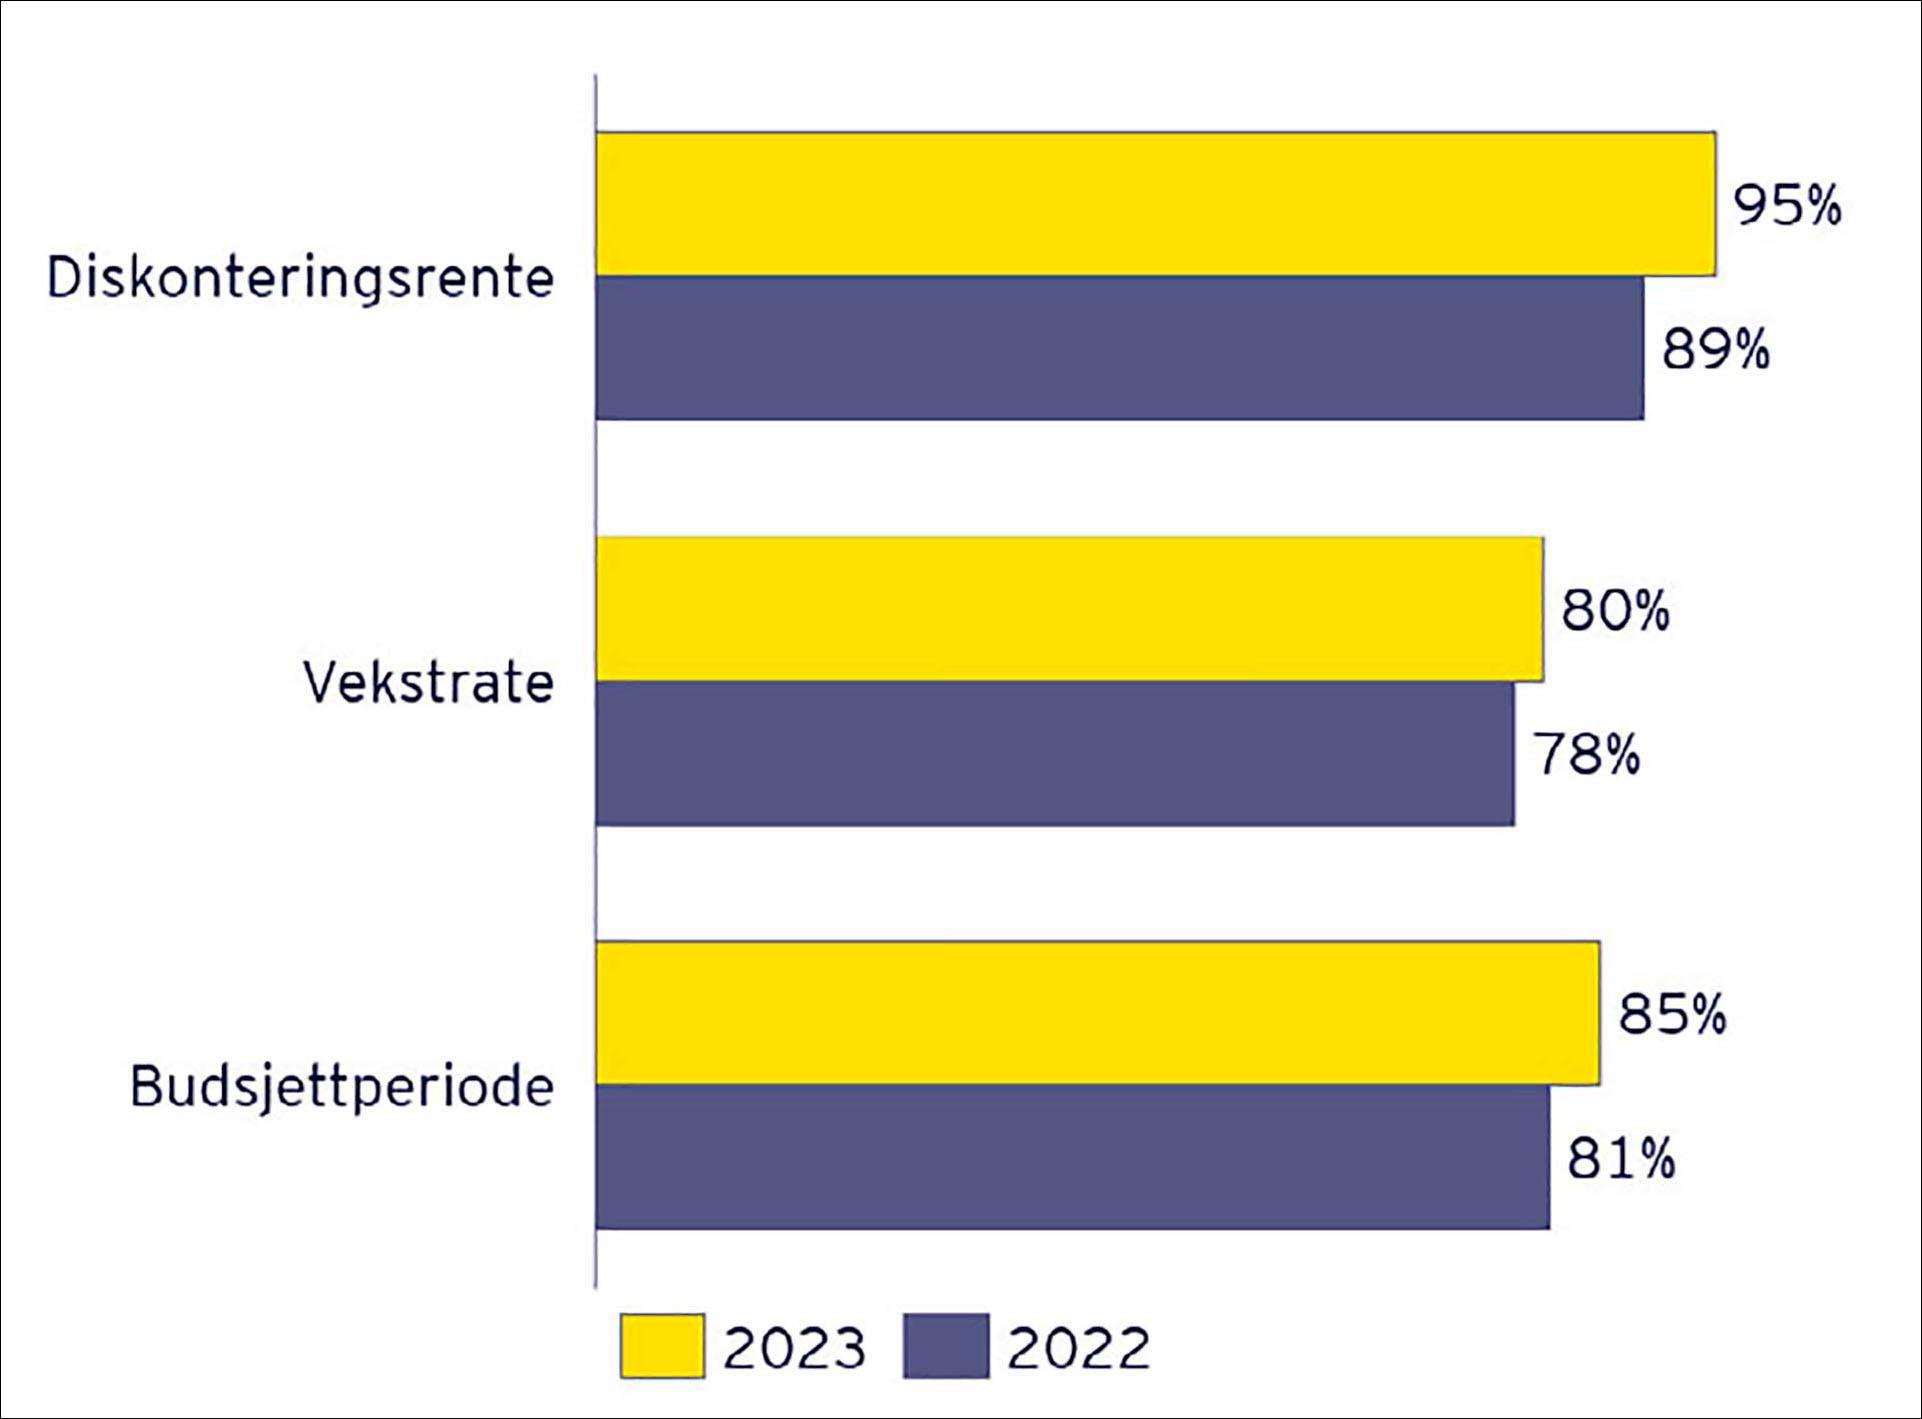
Figur 4. Forutsetninger for nedskrivninger – bruksverdi.
Av de selskapene som opplyste om at gjenvinnbart beløp ble beregnet basert på bruksverdi for balanseført goodwill og andre immaterielle eiendeler med ubestemt utnyttbar levetid i 2023-regnskapet, ga tilnærmet alle informasjon om diskonteringsrenten som var benyttet, åtte av ti av selskapene opplyste om vekstrate og nesten ni av ti opplyste om budsjettperiode. Tilsvarende tall for 2022 var noe lavere for alle forutsetningene.
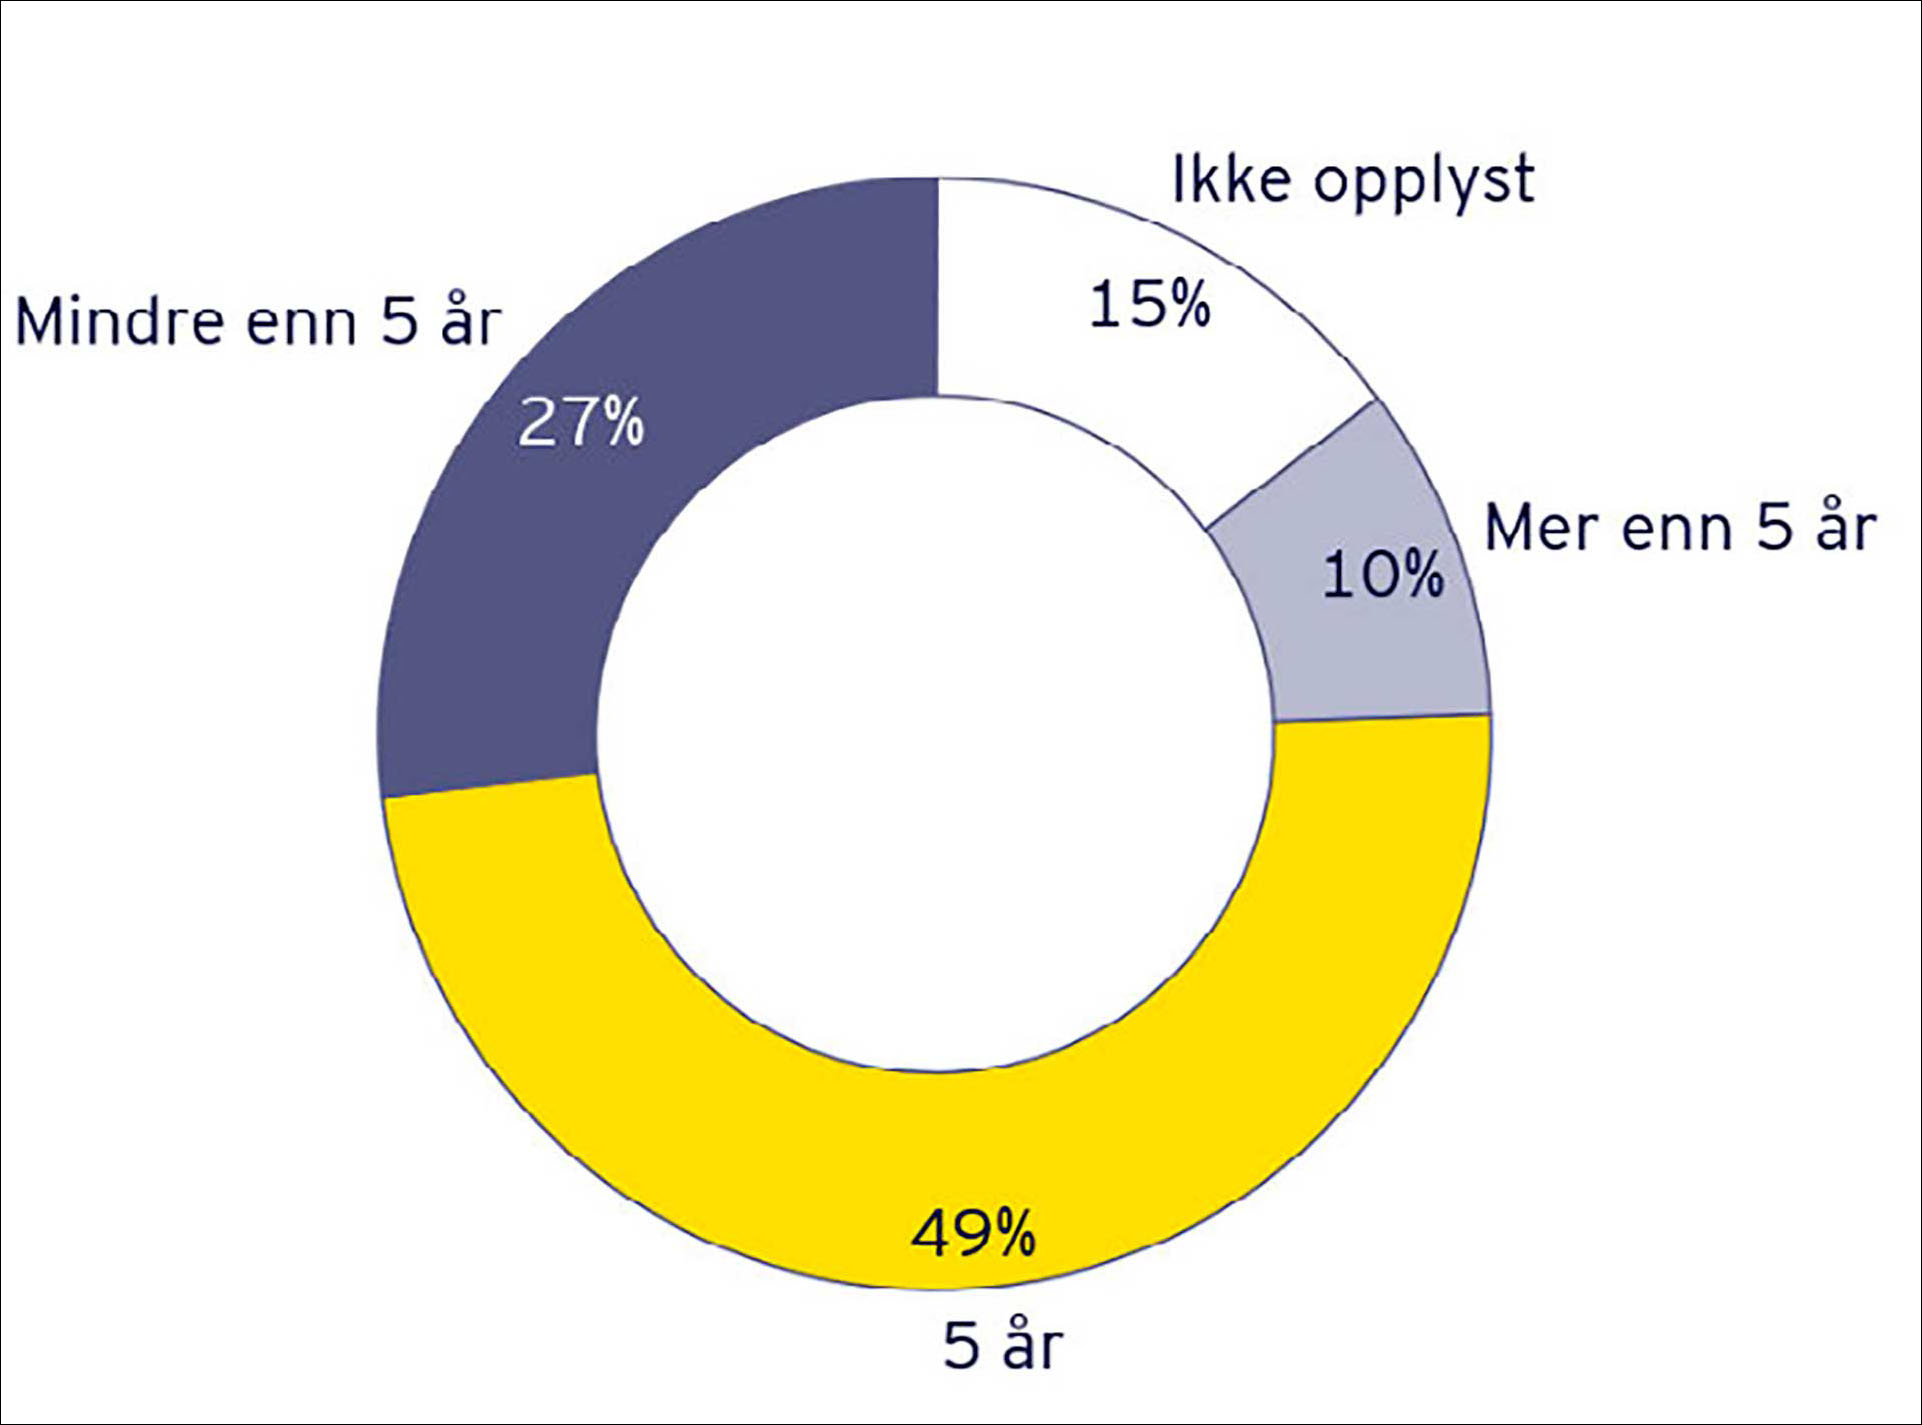
Figur 5. Budsjettperiode.
Det fremkom av undersøkelsen at nesten tre av ti av selskapene benyttet en budsjettperiode på mindre enn fem år, og nesten fem av ti opplyste om at de hadde brukt en budsjettperiode på fem år. Omtrent ett av ti av selskapene opplyste at de brukte en budsjettperiode på mer enn fem år. Skillet mellom selskapene som har budsjettperioder på over fem år og de som ikke har det, er interessant, fordi IAS 36 kun tillater bruk av budsjettperioder på over fem år «dersom ledelsen er sikker på at de er pålitelige, og på bakgrunn av tidligere erfaringer kan dokumentere sin evne til å gi korrekte prognoser av kontantstrømmer over en slik lengre periode» (IAS 36.35). På bakgrunn av denne begrensningen krever standarden også at et selskap begrunner hvorfor en periode over fem år er berettiget. Omtalen av grunnlaget for pålitelige estimater for en periode på mer enn fem år og hvilke tidligere erfaringer det bygges på, ble ikke gitt av alle de aktuelle selskapene.
Photocure ASA opplyste i 2023-regnskapet at nedskrivningstesten var basert på en budsjettperiode på ti år, med tilhørende begrunnelse.
The impairment test is based on a 10 year cash flow projection excluding the terminal year. 10 year is applied as this reflects the change in hospital practices driven by the product as well as the low churn experienced in other markets.
Praksiseksempel 1. Note 13 Goodwill and customer relations – Photocure ASAs 2023-årsregnskap (s. 57).
Virkelig verdi fratrukket salgsutgifter
Når gjenvinnbart beløp er beregnet basert på virkelig verdi fratrukket salgsutgifter, stiller IAS 36 andre krav til opplysninger enn for bruksverdi. Hvis vesentlig skal det blant annet opplyses om verdsettelsesmetode, de viktigste forutsetningene og kategorisering på nivå i hierarkiet for virkelig verdi.
IFRS 13 Måling av virkelig verdi angir tre ulike verdsettelsesmetoder som ofte benyttes: markedsmetoden, kostprismetoden og resultatmetoden. Dersom et selskap beregner virkelig verdi ved hjelp av en notert pris for en identisk enhet, kreves det ikke opplysninger om forutsetninger eller nivå i verdsettelseshierarkiet.
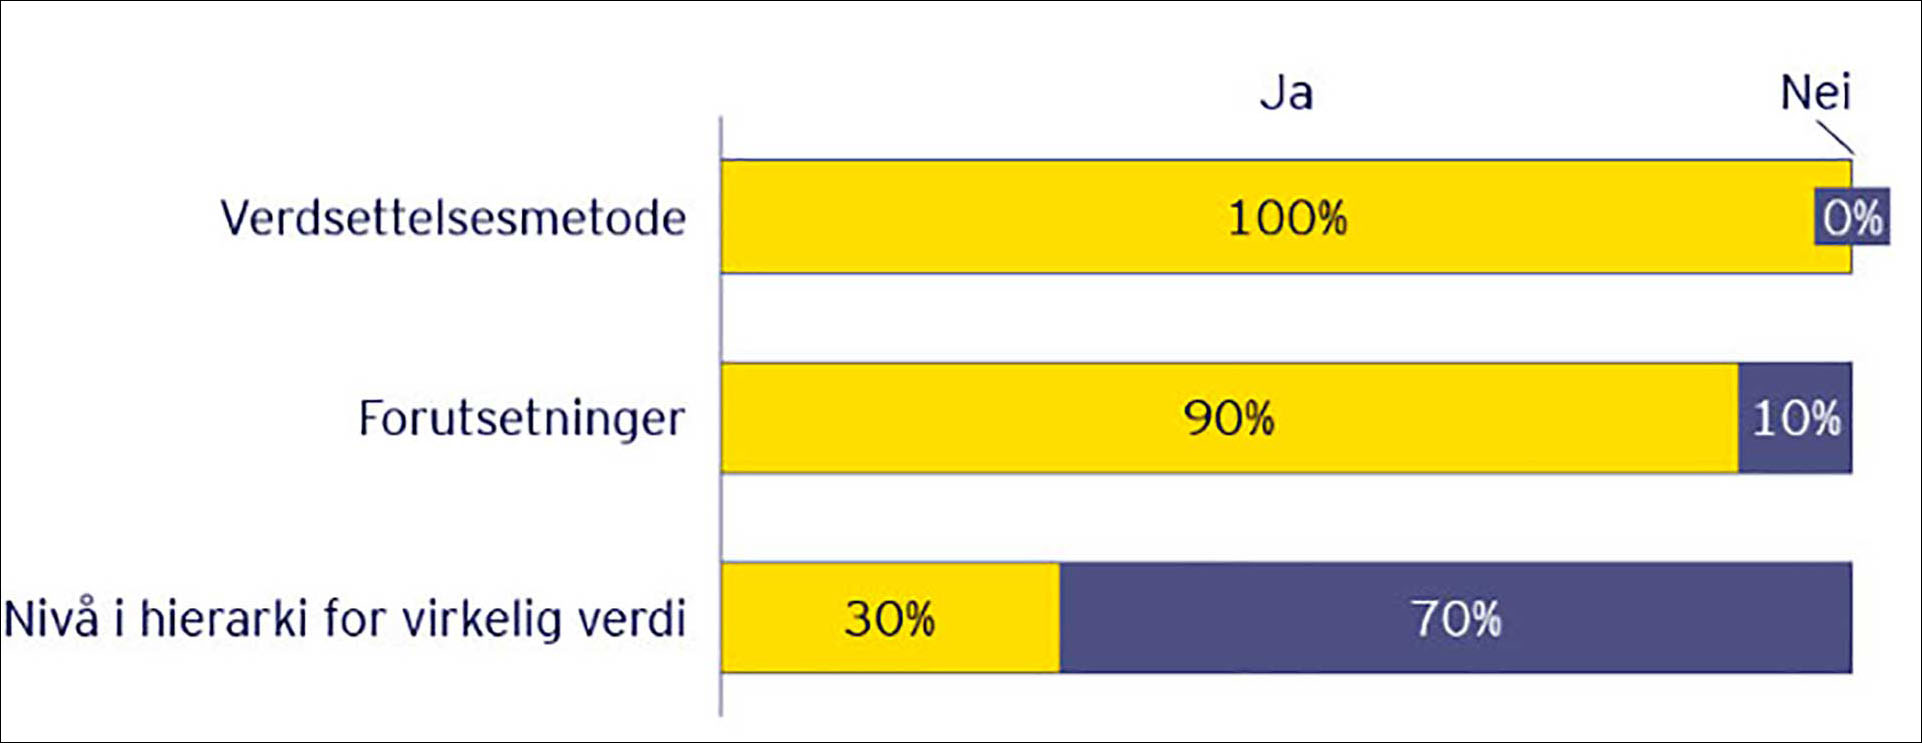
Figur 6. Opplysninger om nedskrivninger – virkelig verdi fratrukket salgsutgifter.
Alle selskapene i årets praksisundersøkelse opplyste om verdsettelsesmetode, og ni av ti av selskapene opplyste om det som ble ansett å være opplysningspliktige forutsetninger. Tre av ti av selskapene ga opplysninger om kategoriseringen på nivå i hierarkiet for virkelig verdi fra IFRS 13.
For selskaper som benyttet resultatmetoden, som innebærer verdsettelse ved bruk av diskonterte kontantstrømprognoser, er det krav om ytterligere opplysninger. Det kreves opplysninger om perioden ledelsen har utarbeidet kontantstrømprognoser for, vekstraten som er benyttet og diskonteringsrenten(e). Våre undersøkelser viste at det var få selskaper som anvendte denne metoden. De aller fleste av disse opplyste om budsjettperioden og diskonteringsrenten, men flere har ikke opplyst om vekstrate.
Stolt-Nielsen Limited og Wilh. Wilhelmsen Holding ASA beregnet gjenvinnbart beløp basert på virkelig verdi fratrukket salgsutgifter. Stolt-Nielsen Limited opplyste at virkelig verdi var beregnet på resultatmetoden og inkluderte derfor opplysninger om prognoseperioden benyttet for å utarbeide estimerte kontantstrømmer, vekstrate og diskonteringsrente. Wilh. Wilhelmsen Holding ASA opplyste om at virkelig verdi var estimert ved bruk av en EBITDA-multippel, altså det som ofte omtales som markedsmetoden.
The Tankers and Tank Containers segments' goodwill has been tested for impairment as of November 30, 2023 and 2022. To calculate the recoverable amount, the FVLCD was calculated. For Tankers, goodwill was allocated to the deep-sea fleet CGU while for Tank Containers, goodwill was allocated to the Tank Container fleet CGU. In both cases, these were the smallest identifiable group of assets that generates cash inflowa that are largely independent of the cash inflows from other assets or group of assets. FVLCD was based on a discounted cash flow basis using the approved projections in the five-year plan.
Based on management judgement and past experience, the following assumptions were used in the calculation of FVLCD:
Pre-tax discount rate of 8.1 % based on the weighted average cost of capital for the risks specific to the Tankers and Tank Containers businesses.
Future growth rates based on trends in industrial production. The growth rate used in perpetuity beyond the projection period is 2 %.
For Tankers, assumptions for the sailed-in rates per operating day (a profit measure of operating revenue less variable voyage expenses including bunker costs, on existing and future contracts and the spot market) during the project period from 2024 to 2028 for the deep-sea fleet (adjusted for capacity changes) is an average decrease of 2.1 %.
For STC, future escalation of price and cost increases obtained from shipping and transportation carriers and extent of capital expenditures from Tank Container approved capital expenditure projections and competition.
Praksiseksempel 2a. Note 16 Intangible assets and goodwill – Stolt-Nielsen Limiteds 2023-årsregnskap (s. 107).
Impairment testing of goodwill
Goodwill mainly related to the Maritime Services segment (USD 102 million). The goodwill figures are originally calculated in NOK and USD (2022: NOK and USD). Goodwill is tested for impairment annually.
For the purpose of impairment testing, goodwill is allocated to the respective cash generating units within the various business areas.
As of 31 December 2023 management has performed impairment testing for the group's recognised goodwill. Based on the tests performed, no impairment was recognised in 2023 (2022: USD 13 million).
When performing the goodwill impairment test, recoverable amount is calculated using estimated fair value less cost of disposal. In calculating the fair value less cost of disposal, the group considers relevant information generated by market transactions involving similar group of assets, including qualitative and quantitative information.
Risks factors related to climate and environmental changes as well as regulatory changes responding to such changes are included in the assessment of the recoverable amount. Such factors are assessed in the same way as other uncertain input factors, impacting cash flow estimates used for the tests.
Fair value less cost of disposal has been estimated by using an Enterprise value/EBITDA multiple (see note 23 for definition of the terms). The forecasted EBITDA is based on historical levels for EBITDA in each CGU. The multiples are estimated to be in the range of 6–9, which management believes is a fair estimate of market multiples for the relevant CGU's.
Cash flows were projected based on atual operating results and next years's forecast. Cash flows based on a 5-year strategy plan period with terminal value (terminal growth rate 1 %) were extrapolated usind the following key assumptions:
2023 |
2022 |
|
|---|---|---|
USD/NOK |
10.13 |
9.84 |
Multiple |
7.5 |
7.5 |
Growth rate |
1–4% |
1–4% |
Increase in material cost |
4–7% |
4–7% |
Increase in pay and other remuneration |
3–5% |
3–5% |
Increase in other expenses |
3–5% |
3–5% |
The values assigned to the key assumptions represent management's assessment of future trends in the maritime industry and are based on both external sources and internal sources.
No reasonable change in any of the key assumptions of which management has based its determination of the recoverable amount would cause the carrying amount to exceed its recoverable amount as of 31 December 2023.
Praksiseksempel 2b. Note 7 Tangible and intangible assets – Wilh. Wilhelmsen Holding ASAs 2023-årsregnskap (s. 45).
Sensitivitet
I nedskrivningstester av KGEer med goodwill og/eller andre immaterielle eiendeler med ubestemt utnyttbar levetid, krever IAS 36 opplysninger om sensitiviteter. Dersom en endring i en av de viktigste forutsetningene som er lagt til grunn i nedskrivningstesten ville ha ført til at en eiendel må nedskrives (innenfor et rimelig mulighetsområde), er det krav om tilleggsopplysninger. I det følgende omtaler vi kun selskapene som beregnet gjenvinnbart beløp basert på bruksverdi.
Av selskapene som balanseførte goodwill eller andre immaterielle eiendeler med ubestemt levetid, ga omtrent åtte av ti opplysninger om sensitivitet. Av disse konkluderte fire av ti med at ingen endring i en av de viktigste forutsetningene innenfor et rimelig mulighetsområde ville ha ført til nedskrivning. Følgelig bortfalt de øvrige kravene om opplysninger om sensitiviteter for disse.
Kravene til opplysninger om sensitiviteter går ut på at selskapet må opplyse om i) verdien av den sensitive forutsetningen, ii) gjenvinnbart beløp fratrukket balanseført beløp per KGE («headroom», «buffer»), og iii) beløpet den sensitive forutsetningen må endres med for at gjenvinnbart beløp er lik balanseført verdi, altså null buffer.
Kid ASA ga i sitt 2023-regnskap sensitivitetsopplysninger, herunder hvilke sentrale forutsetninger som var lagt til grunn i goodwillvurderingen, og verdien av disse (i), samt bufferinformasjon (ii) og iii)).
The recoverable amount of the trademark and goodwill is estimated to be MNOK 890 (MNOK 891). This exceeds the carrying amount of the trademark and goodwill in Hemtex at 31 December 2023 which is MNOK 124,4 (MNOK 116).
The recoverable amount of the trademark and goodwill would equal its carrying amount if the key assumptions were to change as follows:
2023 |
2022 |
|||
|---|---|---|---|---|
From |
To |
From |
To |
|
Sales volume (% annual growth rate) |
3.0 |
1.1 |
2.2 |
-0.1 |
Budgeted gross margin (%) |
61.0 |
57.0 |
61.0 |
57.0 |
Discount rate pre tax (%) |
10.2 |
30.0 |
10.1 |
30.2 |
Praksiseksempel 3. Note 12 Intangible assets – Kid ASAs 2023-årsregnskap (s. 110).
Nesten halvparten av selskapene som opplyste at en rimelig endring i en av de viktigste forutsetningene i nedskrivningstesten kunne ha ført til nedskrivning, opplyste om verdien av den sensitive forutsetningen, mens kun rundt fire av ti ga bufferinformasjon.
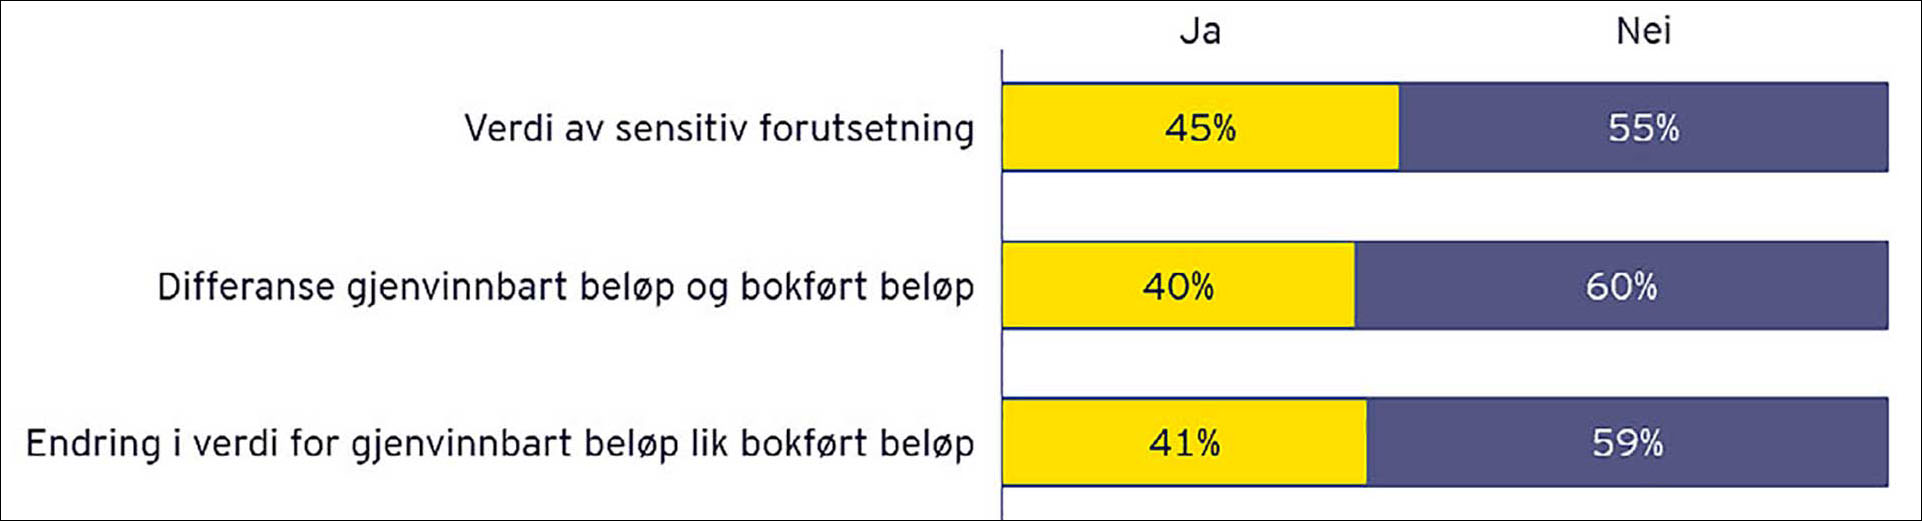
Figur 7. Opplysninger om sensitiviteter.
Opplysninger om effekter av nye regnskapsstandarder
Informasjon om vesentlige regnskapsprinsipper
Som et resultat av IASBs prosjekt om forbedring av kommunikasjon i regnskapsrapporteringen («Better Communication in Financial Reporting») ble IAS 1 Presentasjon av finansregnskap endret fra 1. januar 2023. Endringene medfører at selskapene skal gi informasjon om selskapets vesentlige regnskapsprinsipper og ikke alle «betydelige» regnskapsprinsipper. Det gis ytterligere veiledning i standarden og praksisuttalelsen IFRS Practice Statement 2: Making Materiality Judgements (PS2) om hvordan vesentlig regnskapsprinsippinformasjon kan identifiseres. Vesentlighet identifiseres gjennom en prosess der blant annet transaksjonens eller hendelsens størrelse og art vurderes. Typiske eksempler på at regnskapsprinsippinformasjon er vesentlig, angis å være tilfeller der en har endret prinsipp, der IFRS ikke er entydig, der IFRS gir valgmuligheter, der det utøves skjønn, der det er estimatusikkerhet og der regnskapsføringen er kompleks.
Forventningene til konsekvensen av endringene var todelt – 1) noen selskaper var forventet å slutte å gi prinsippinformasjon som ikke er vesentlig, og dermed redusere omfanget av prinsippinformasjonen, og 2) noen selskaper var forventet å gi mer selskapsspesifikk prinsippinformasjon. For mange var både 1) og 2) aktuelle.
Vi sammenlignet hvorvidt det er noen endring i selskapenes informasjon om regnskapsprinsipper i 2023- og 2022-regnskapene, for å kunne ta stilling til om forventningene samsvarte med praksis.
For å få et inntrykk av om endringen i IAS 1 medførte at selskapene endret omfanget av opplysningene om regnskapsprinsipper, ble det gjort en sammenligning av antall sider med prinsippopplysninger i 2023- og 2022-regnskapene. Øvelsen var skjønnsmessig ettersom skrifttype, sidestørrelser mv. varierer mellom selskapene.
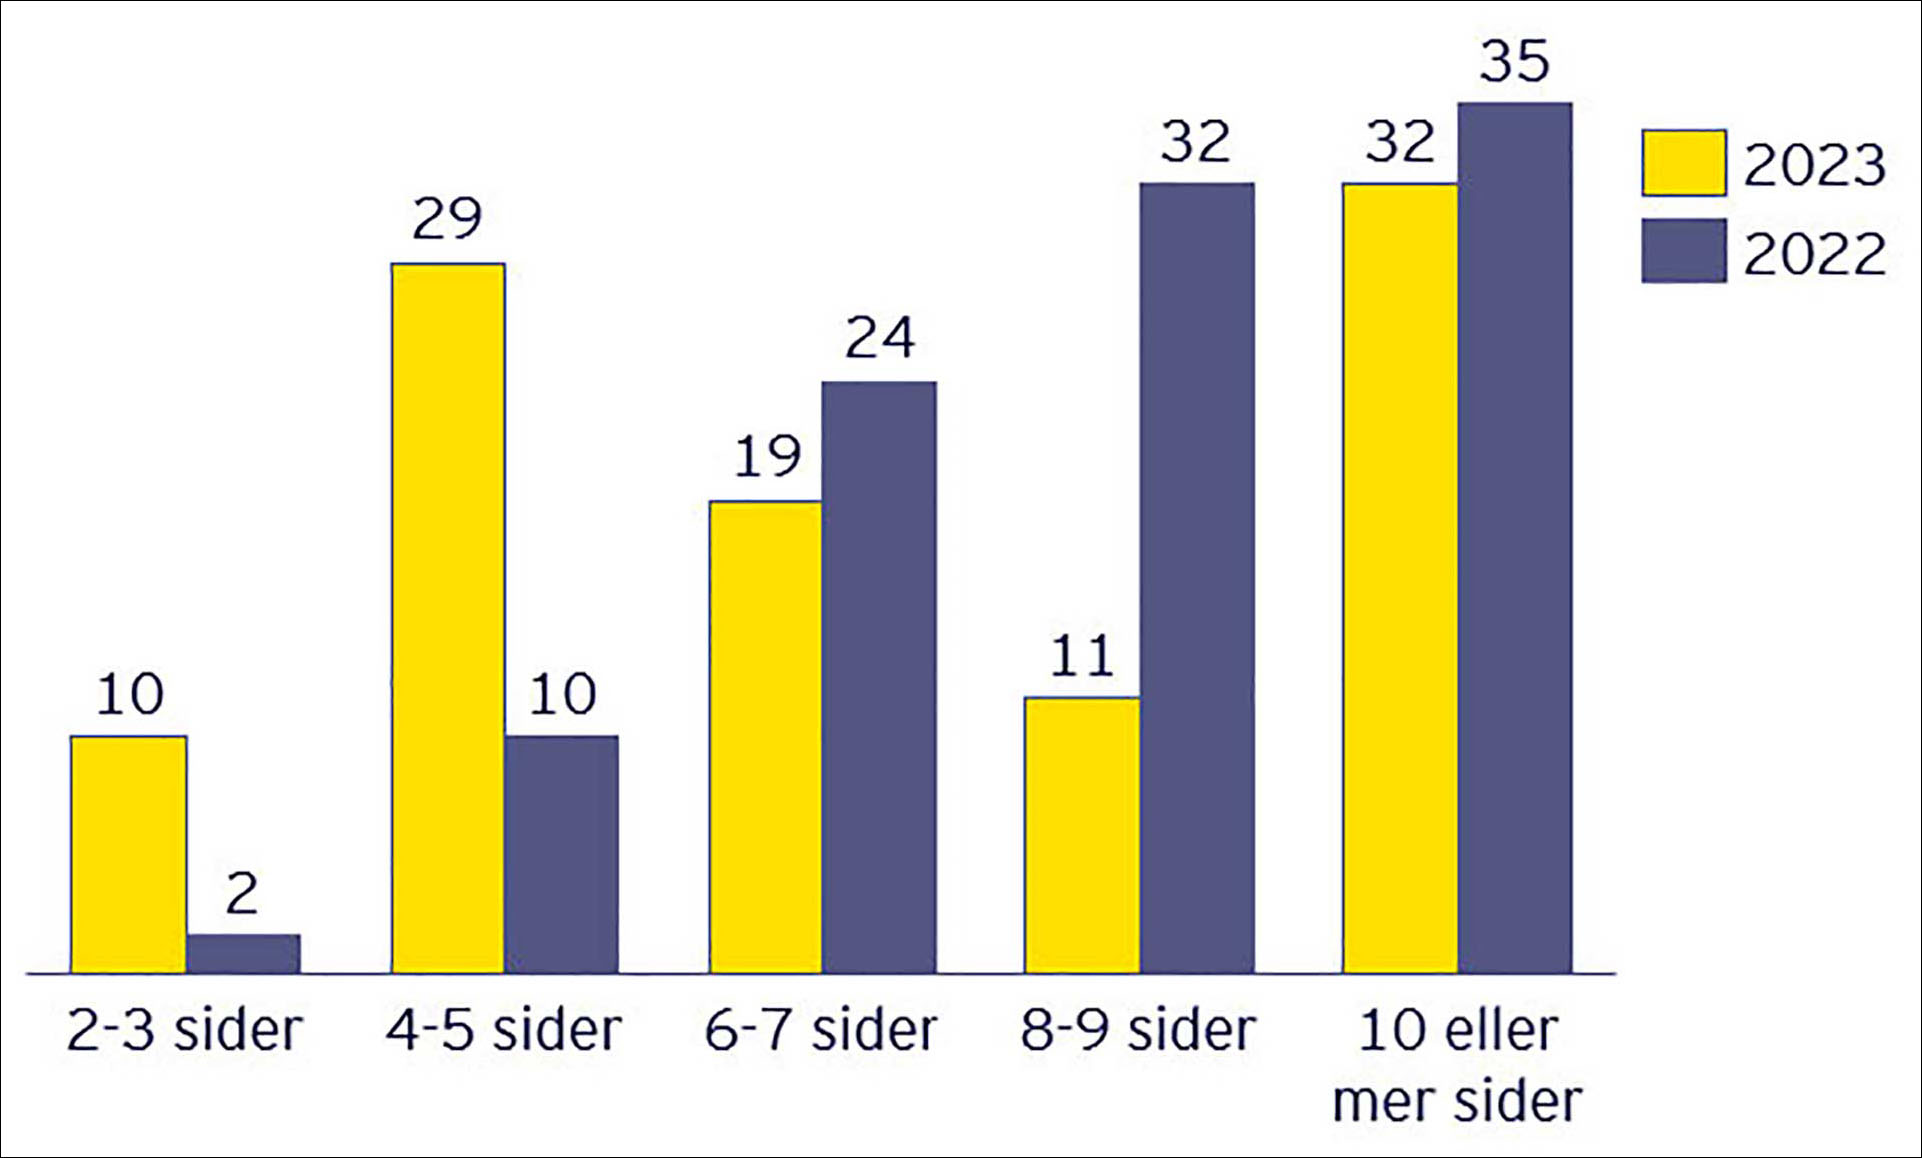
Figur 1. Antall sider med opplysninger om regnskapsprinsipper.
Sammenligningen av omfang viste en klar trend fra 2022 til 2023. 10 % av selskapene i praksisundersøkelse ga opplysninger om regnskapsprinsipper på mellom to og tre rapportsider, sammenlignet med 2 % i 2022. Omtrent 30 % av selskapene hadde prinsippopplysninger som strakk seg over fire til fem rapportsider, mot 10 % året før. I 2022 hadde nesten syv av ti selskaper prinsippopplysninger på åtte eller mer rapportsider, mens tilsvarende tall for 2023 var i overkant av fire av ti selskaper. Gjennomsnittlig antall rapportsider med prinsippinformasjon var åtte i 2023, sammenlignet med ni i 2022.
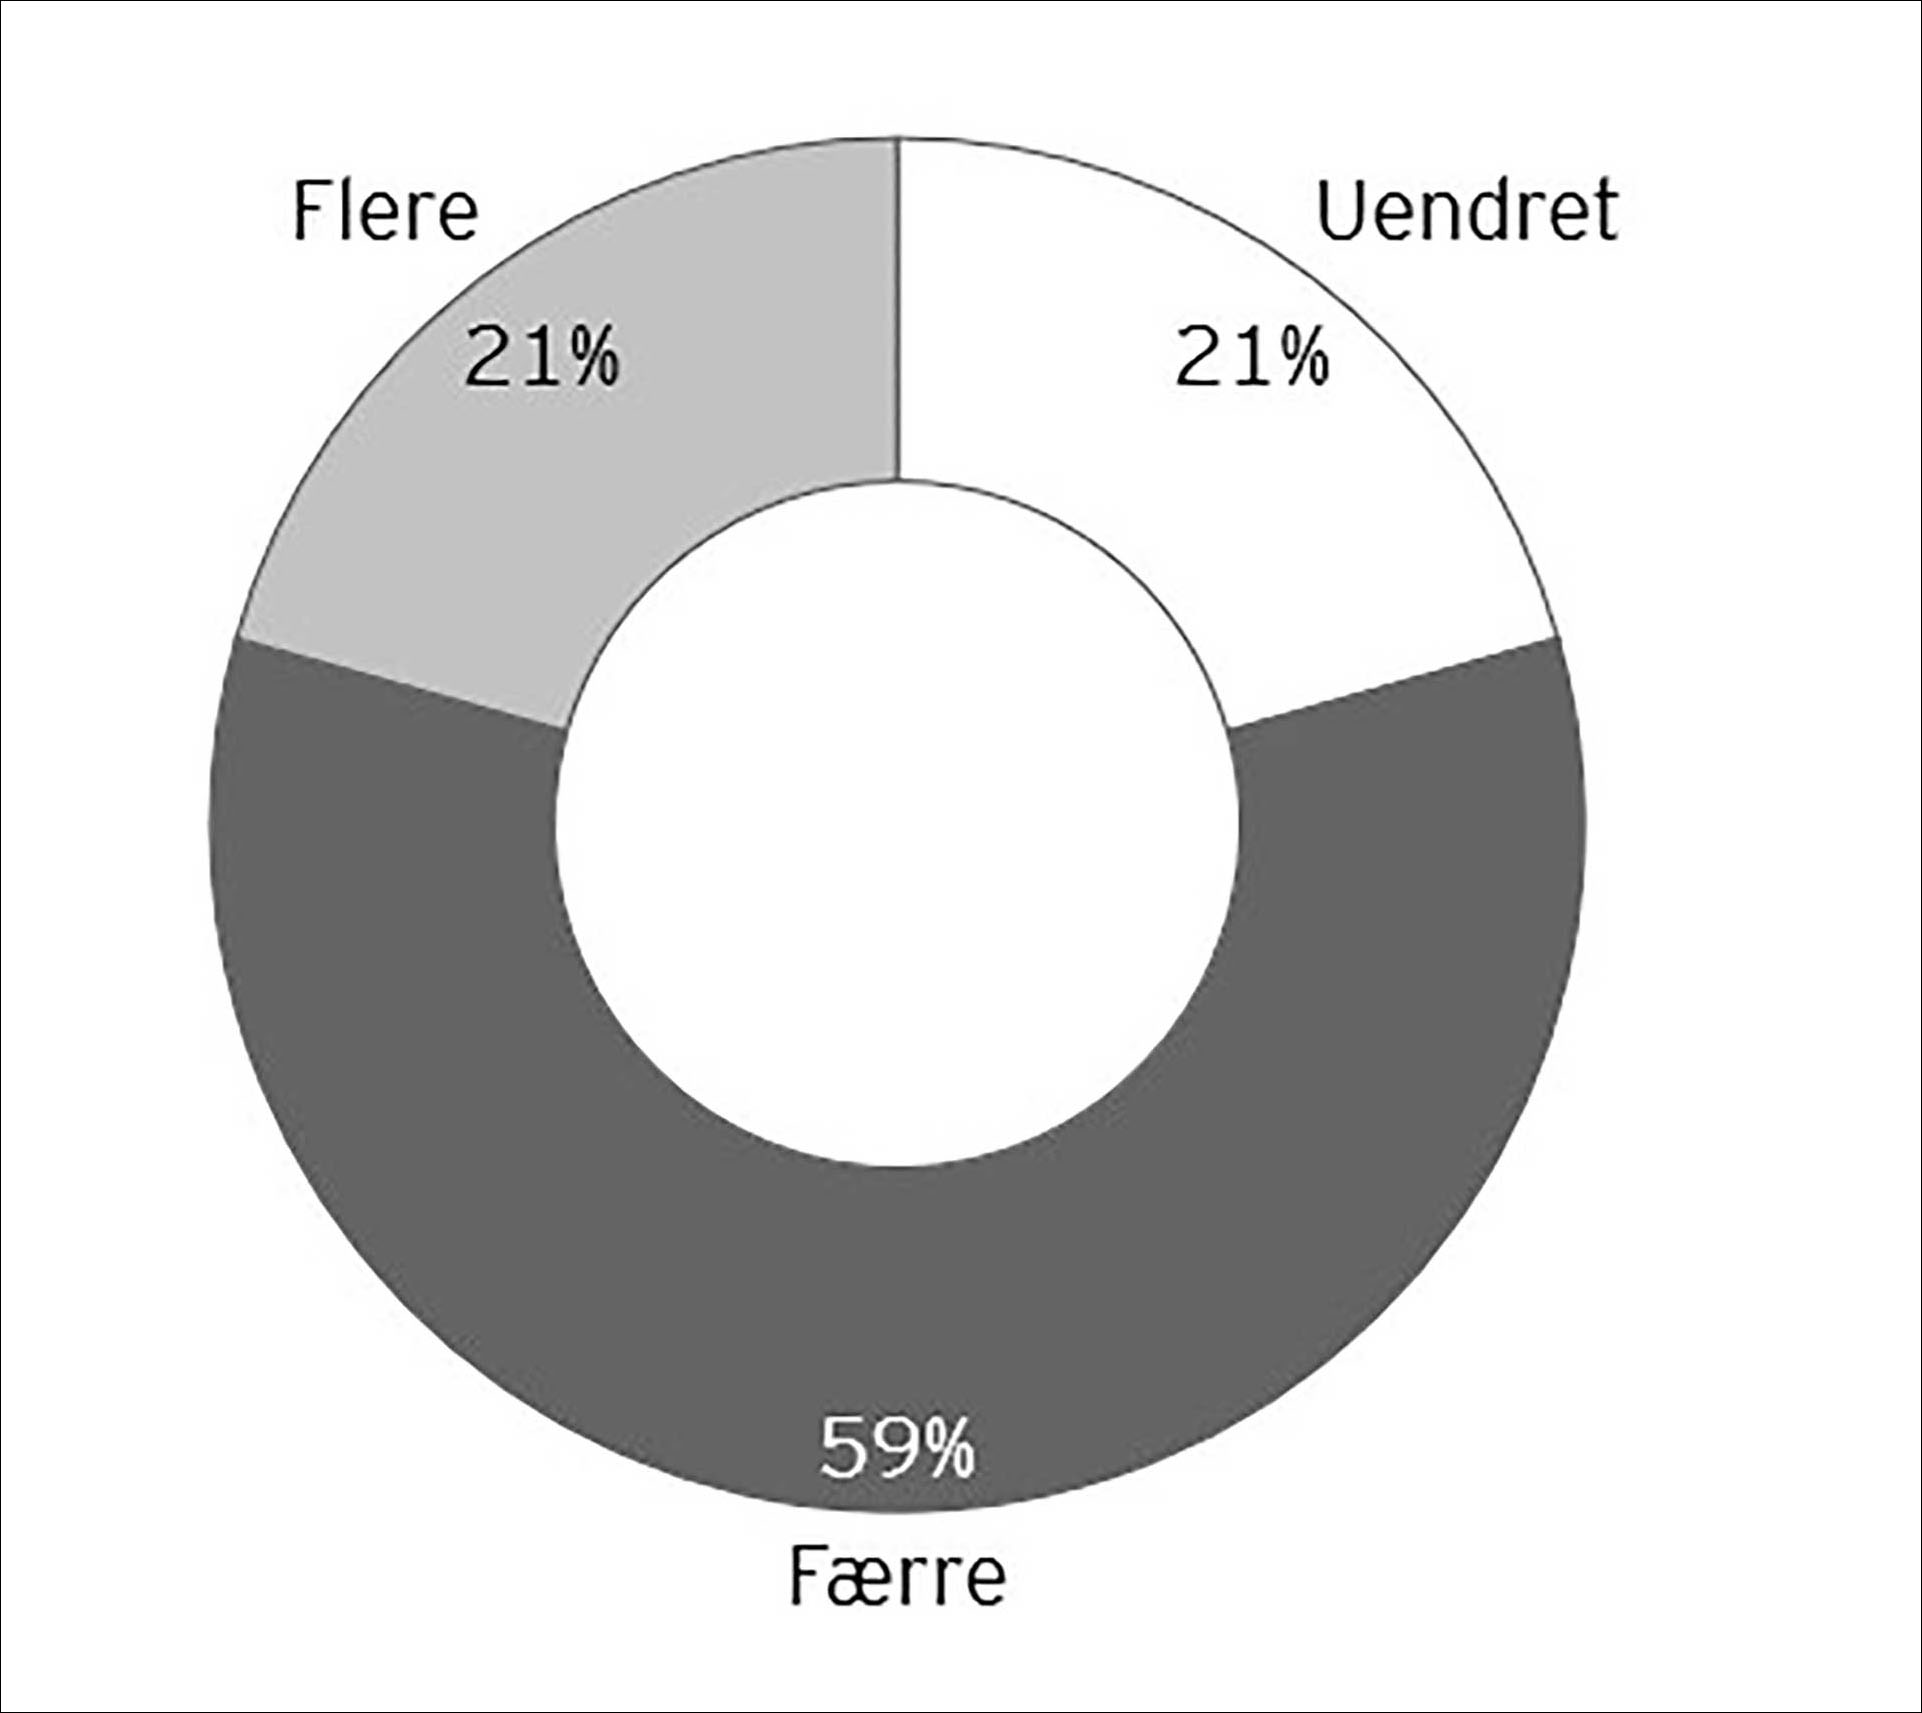
Figur 2. Endring antall sider prinsippnote fra 2022 til 2023.
En sammenligning av selskapenes prinsippnoter fra 2022 til 2023 viste at seks av ti av selskapene reduserte omfanget av prinsippinformasjonen i 2023-regnskapet sammenlignet med året før. To av ti hadde omtrent samme omfang av prinsippinformasjon begge årene, mens to av ti økte omfanget. Det siste kan være et resultat av at selskapene ga mer selskapsspesifikk prinsippinformasjon i 2023-regnskapet.
IAS 1 åpner for innarbeiding av en egen prinsippnote, men de senere år har det blir mer vanlig å innarbeide prinsippinformasjonen sammen med annen informasjon om samme transaksjon og regnskapspost i de enkelte notene. Endringen i IAS 1 knyttet prinsippinformasjonen tydeligere opp mot de underliggende transaksjonene og regnskapspostene, og det var derfor ikke uventet at mange selskaper gikk fra det tradisjonelle formatet til det mer tilpassede formatet i 2023-regnskapet. I 2022 hadde i underkant av syv av ti selskaper opplysninger om regnskapsprinsipper samlet i en note, mens i 2023 var det kun fire av ti selskaper som brukte samme format.
Estimater og vesentlig skjønnsutøvelse
I tillegg til den ovennevnte endringen i IAS 1 trådte samtidig en endring i definisjonen av regnskapsmessig estimat i IAS 8 Regnskapsprinsipper, endringer i regnskapsmessige estimater og feil i kraft for regnskapsperioder som begynte 1. januar 2023 eller senere. Formålet med endringen var å klargjøre skillet mellom endringer i regnskapsmessige estimater og endringer i regnskapsprinsipper. Regnskapsmessige estimater er pengebeløp som er gjenstand for måleusikkerhet.
Det følger av IAS 1 at det skal opplyses om forutsetninger og andre viktige kilder til estimatusikkerhet som innebærer en betydelig risiko for en vesentlig justering i balanseført verdi av en eiendel eller forpliktelse i løpet av det neste regnskapsåret (IAS 1.125). Standarden krever at det opplyses om arten av disse estimatene, samt balanseført verdi ved slutten av rapporteringsperioden.
I tillegg til opplysninger om vesentlige estimater krever IAS 1 også opplysninger om områdene med vesentlig skjønnsutøvelse (IAS 1.122). Dette gjelder ledelsens skjønnsmessige vurderinger, som et ledd i anvendelsen av selskapets regnskapsprinsipper og som har den mest betydelige innvirkningen på beløpene som innregnes i regnskapet.
Standarden skiller altså mellom vesentlige estimater og vesentlig skjønnsutøvelse hvor estimater innebærer at det er usikkerhet i kildene som medfører at balanseført verdi kan måtte justeres, mens vesentlig skjønnsutøvelse handler om hvordan selskapet har brukt skjønn ved bruk av sine regnskapsprinsipper. I praksis har likevel mange selskaper ikke skilt mellom de to i omtale av estimatusikkerhet og skjønnsutøvelse i regnskapene. Skjønnsutøvelse og estimatusikkerhet ble både i 2020 og 2021 trukket frem av ESMA (European Securities and Market Authority) i deres prioriteringer for regnskapet. Skillet mellom disse var spesielt viktig i forbindelse med Covid-19 pandemien, hvor det var et vidt spekter av rimelig mulige områder for vesentlig skjønnsutøvelse og estimater på flere områder. Upresise opplysninger kan påvirke brukernes mulighet til å fatte informerte beslutninger basert på de rapporterte tallene i regnskapet. I lys av den ovennevnte endringen i IAS 8 var det en rimelig forventning at flere selskaper ville tydeliggjøre forskjellen mellom estimatusikkerhet og skjønnsutøvelse i 2023-regnskapene.
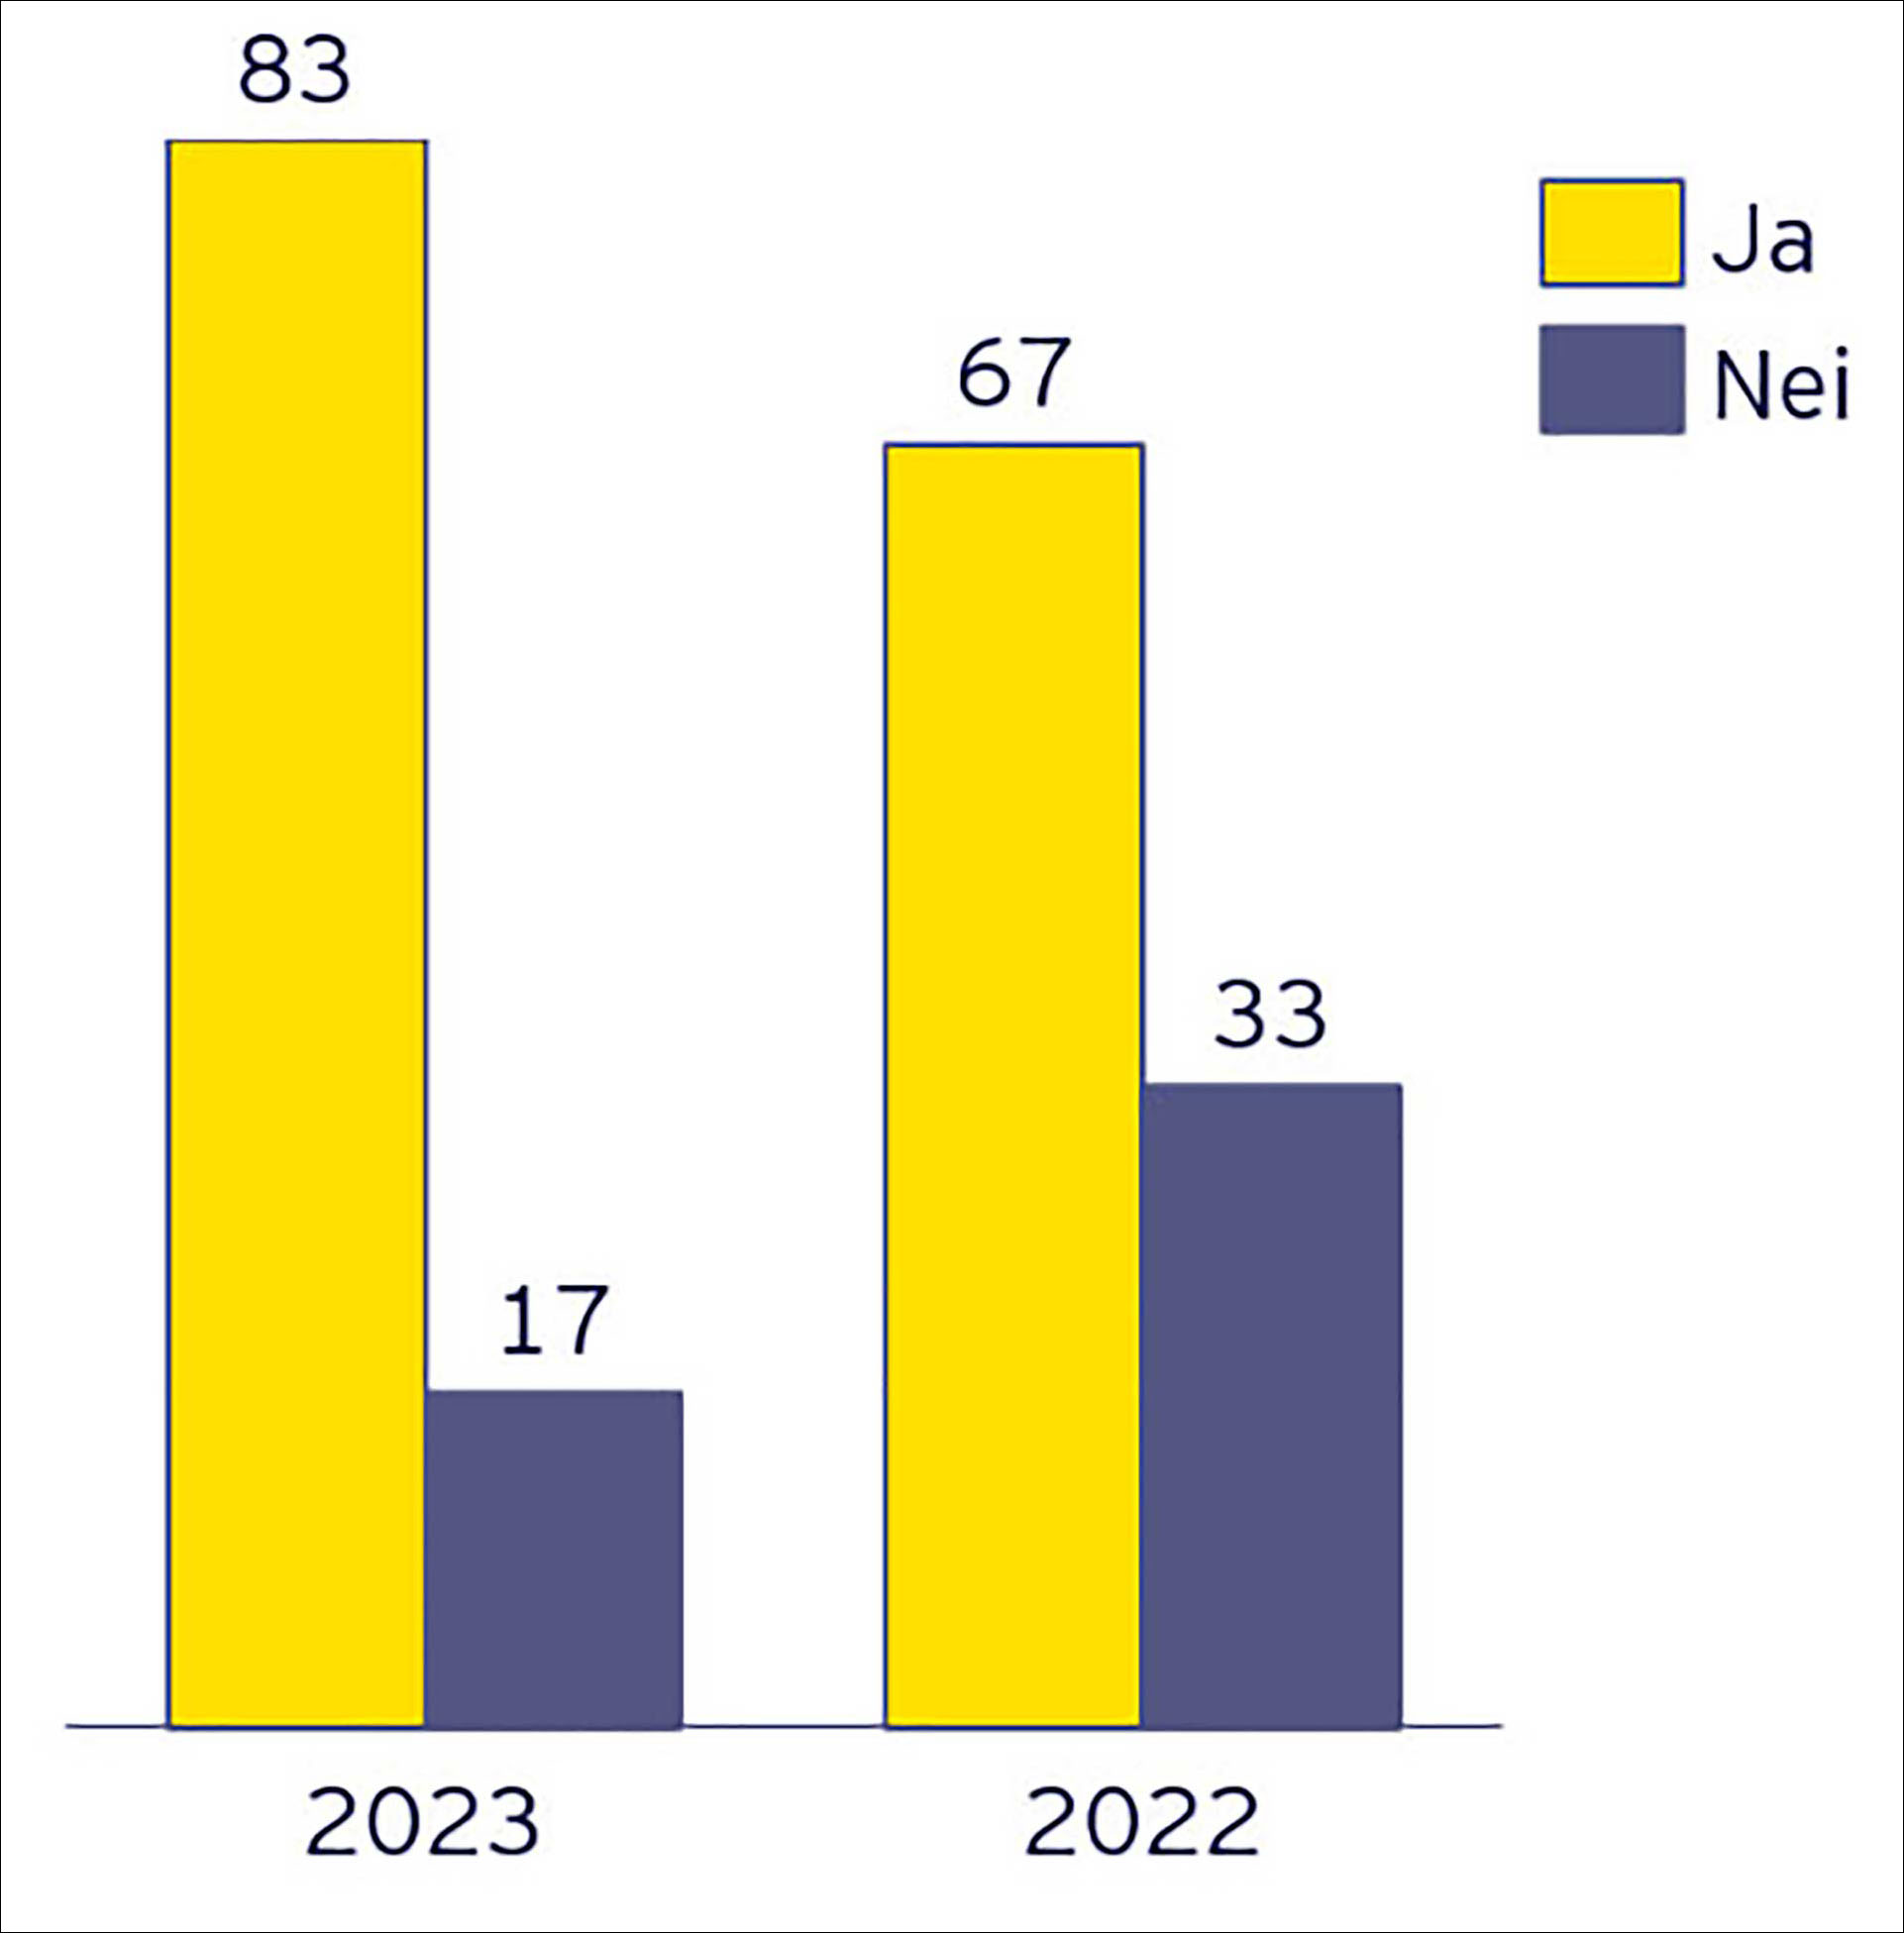
Figur 3. Andel selskaper som skilte mellom estimater og vesentlig skjønnsutøvelse i regnskapet.
I 2022-regnskapet var det omtrent syv av ti selskaper som tydelig skilte mellom estimatusikkerhet og skjønnsutøvelse, inkludert selskaper som ikke hadde skjønnsmessige vurderinger, mens i 2023-regnskapene var det mer enn åtte av ti selskaper som tydeliggjorde skillet mellom de to.
Ofte oppgir selskapene veldig mange estimater. I en del tilfeller kan det være berettiget å stille spørsmål om alle de opplyste estimatene har betydelig risiko for en vesentlig justering av den balanseførte verdien i løpet av det neste regnskapsåret. Ulempen i slike tilfeller er at brukeren ikke forstår hvilke estimater som er de mest kritiske, ettersom disse ikke er trukket frem spesielt. En annen vanlig svakhet er at det i mange sammenhenger ikke fremgår hva som er den mulige effekten på regnskapet.
Undersøkelsen viste at en stor andel av selskapene har mange estimater, men sammenlignet med 2022 er det rimelig å anslå at trenden er å gi mer målrettet estimatusikkerhetsinformasjon. Kravet til informasjon om vesentlig skjønnsutøvelse er i tillegg til kravet om informasjon om estimatusikkerhet. Det var flere selskaper som ikke hadde opplyst om vesentlig skjønnsutøvelse ved anvendelse av regnskapsprinsipper. Nedskrivninger og inntektsskatt skilte seg klart ut som de områdene flest selskaper identifiserte som påvirket av estimatusikkerhet både i 2022- og i 2023-regnskapene. Leieavtaler, driftsinntekter og nedskrivninger skilte seg ut som de områdene flest selskaper identifiserte som påvirket av skjønnsutøvelse i 2023. I 2022 var det inntektsskatt, leieavtaler og nedskrivninger.
Klima i regnskapet
Både i Norge og internasjonalt har det de senere årene blitt stadig mer fokus på rapportering av klimarelaterte forhold i regnskapet. I Norge ble lovendringer om bærekraftsrapportering vedtatt i juni 2024, og kravene vil tre i kraft for perioder som starter 1. januar 2024 eller senere, med en trinnvis innføring basert på definerte størrelseskategorier. Lovendringene i regnskapsloven for bærekraftsrapportering gjennomfører EUs bærekraftsdirektiv (CSRD, Corporate Sustainability Reporting Directive) i norsk lov.
De tilhørende rapporteringsstandardene ESRS (European Sustainability Reporting Standards) stiller krav til kobling av bærekraftsinformasjon utenfor regnskapet og informasjonen som gis i regnskapet.
Det økte fokuset på bærekraft har bidratt til at IASB® (International Accounting Standards Board) har igangsatt et prosjekt for å undersøke målrettede handlinger for å forbedre kravene i IFRS®-regnskapsstandarder knyttet til rapportering av effektene av klima i regnskapet. Det er utviklet et utkast til en samling av eksempler som skal illustrere hvordan IFRS-regnskapsstandarder skal benyttes for å rapportere effektene av klima og andre usikkerheter i regnskapet (høringsutkast, juli 2024 («Climate-related and Other Uncertainties in the Financial Statements»). Forslaget er at de illustrerende eksemplene skal inngå som vedlegg til IFRS-regnskapsstandardene. Det er særlig tre områder som trekkes frem i de foreslåtte eksemplene:
Vesentlighetsvurderinger: Hvordan vesentlighetsvurderinger gjøres for å vurdere om selskapene skal gi opplysninger om hvordan klima og andre usikkerhetsfaktorer påvirker selskapets regnskap,
Forutsetninger og andre kilder til estimatusikkerhet: noteopplysninger om klimaforutsetninger og andre kilder til estimatusikkerhet som påvirker selskapets eiendeler og forpliktelser, og
Aggregering og disaggregering: noteopplysninger om disaggregert informasjon om eiendeler og forpliktelser basert på eksponering til klima og andre usikkerhetsfaktorer når denne informasjonen er vesentlig.
Utkastet til de illustrerende eksemplene tar også for seg sammenhengen mellom finansiell og ikke-finansiell informasjon i årsrapporten.
Høringsfristen er 28. november 2024. I mellomtiden er opplæringsmaterialet som IASB oppdaterte i juli 2023 (IASB, 2023. Effects of climate-related matters on financial statements) og EY sin Applying IFRS – Accounting for Climate Change nyttige referanserammer i vurdering av hvordan klimarelaterte forhold best kan reflekteres i regnskapsinformasjonen.
Både ESMA (European Securities and Market Authority) og Finanstilsynet har hatt klimarelaterte forhold knyttet til både finansiell og ikke-finansiell rapportering på sine prioriteringslister de tre siste årene. I 2023 publiserte ESMA også en egen rapport om klima i regnskapet*https://www.esma.europa.eu/sites/default/files/2023-10/ESMA32-1283113657-1041_Report_-_Disclosures_of_Climate_Related_Matters_in_the_Financial_Statements.pdf. Målet med rapporten er å hjelpe selskaper til å gi bedre noteopplysninger om hvordan effektene av klima er behandlet i IFRS-regnskaper, og i tillegg øke konsistensen av informasjonen som gis på tvers av selskaper. Rapporten inneholder en samling av praktiske eksempler fra årsrapporter for 2022, hvor anbefalinger og krav fra ESMA, andre tilsynsmyndigheter og IASB er innarbeidet. Rapporten tar for seg noen utvalgte temaer, som estimater og skjønnsmessige vurderinger, nedskrivninger, utnyttbar levetid og avsetninger.
Klima i årsrapporter og årsregnskap
I fjorårets praksisundersøkelse vurderte vi at omfanget av klimarelatert informasjon i regnskapene hadde økt i forhold til 2021-regnskapene, at nedskrivninger var området som hadde mest selskapsspesifikk klimainformasjon, og at selskaper innenfor olje- og energi var de som ga mest klimainformasjon.
For å kunne si noe om omfanget av klimarelatert informasjon i selskapenes 2023-rapportering har vi på samme måte som i praksisundersøkelsen i 2023 identifisert frekvensen av ordet «klima» i selskapenes årsrapporter og årsregnskaper.
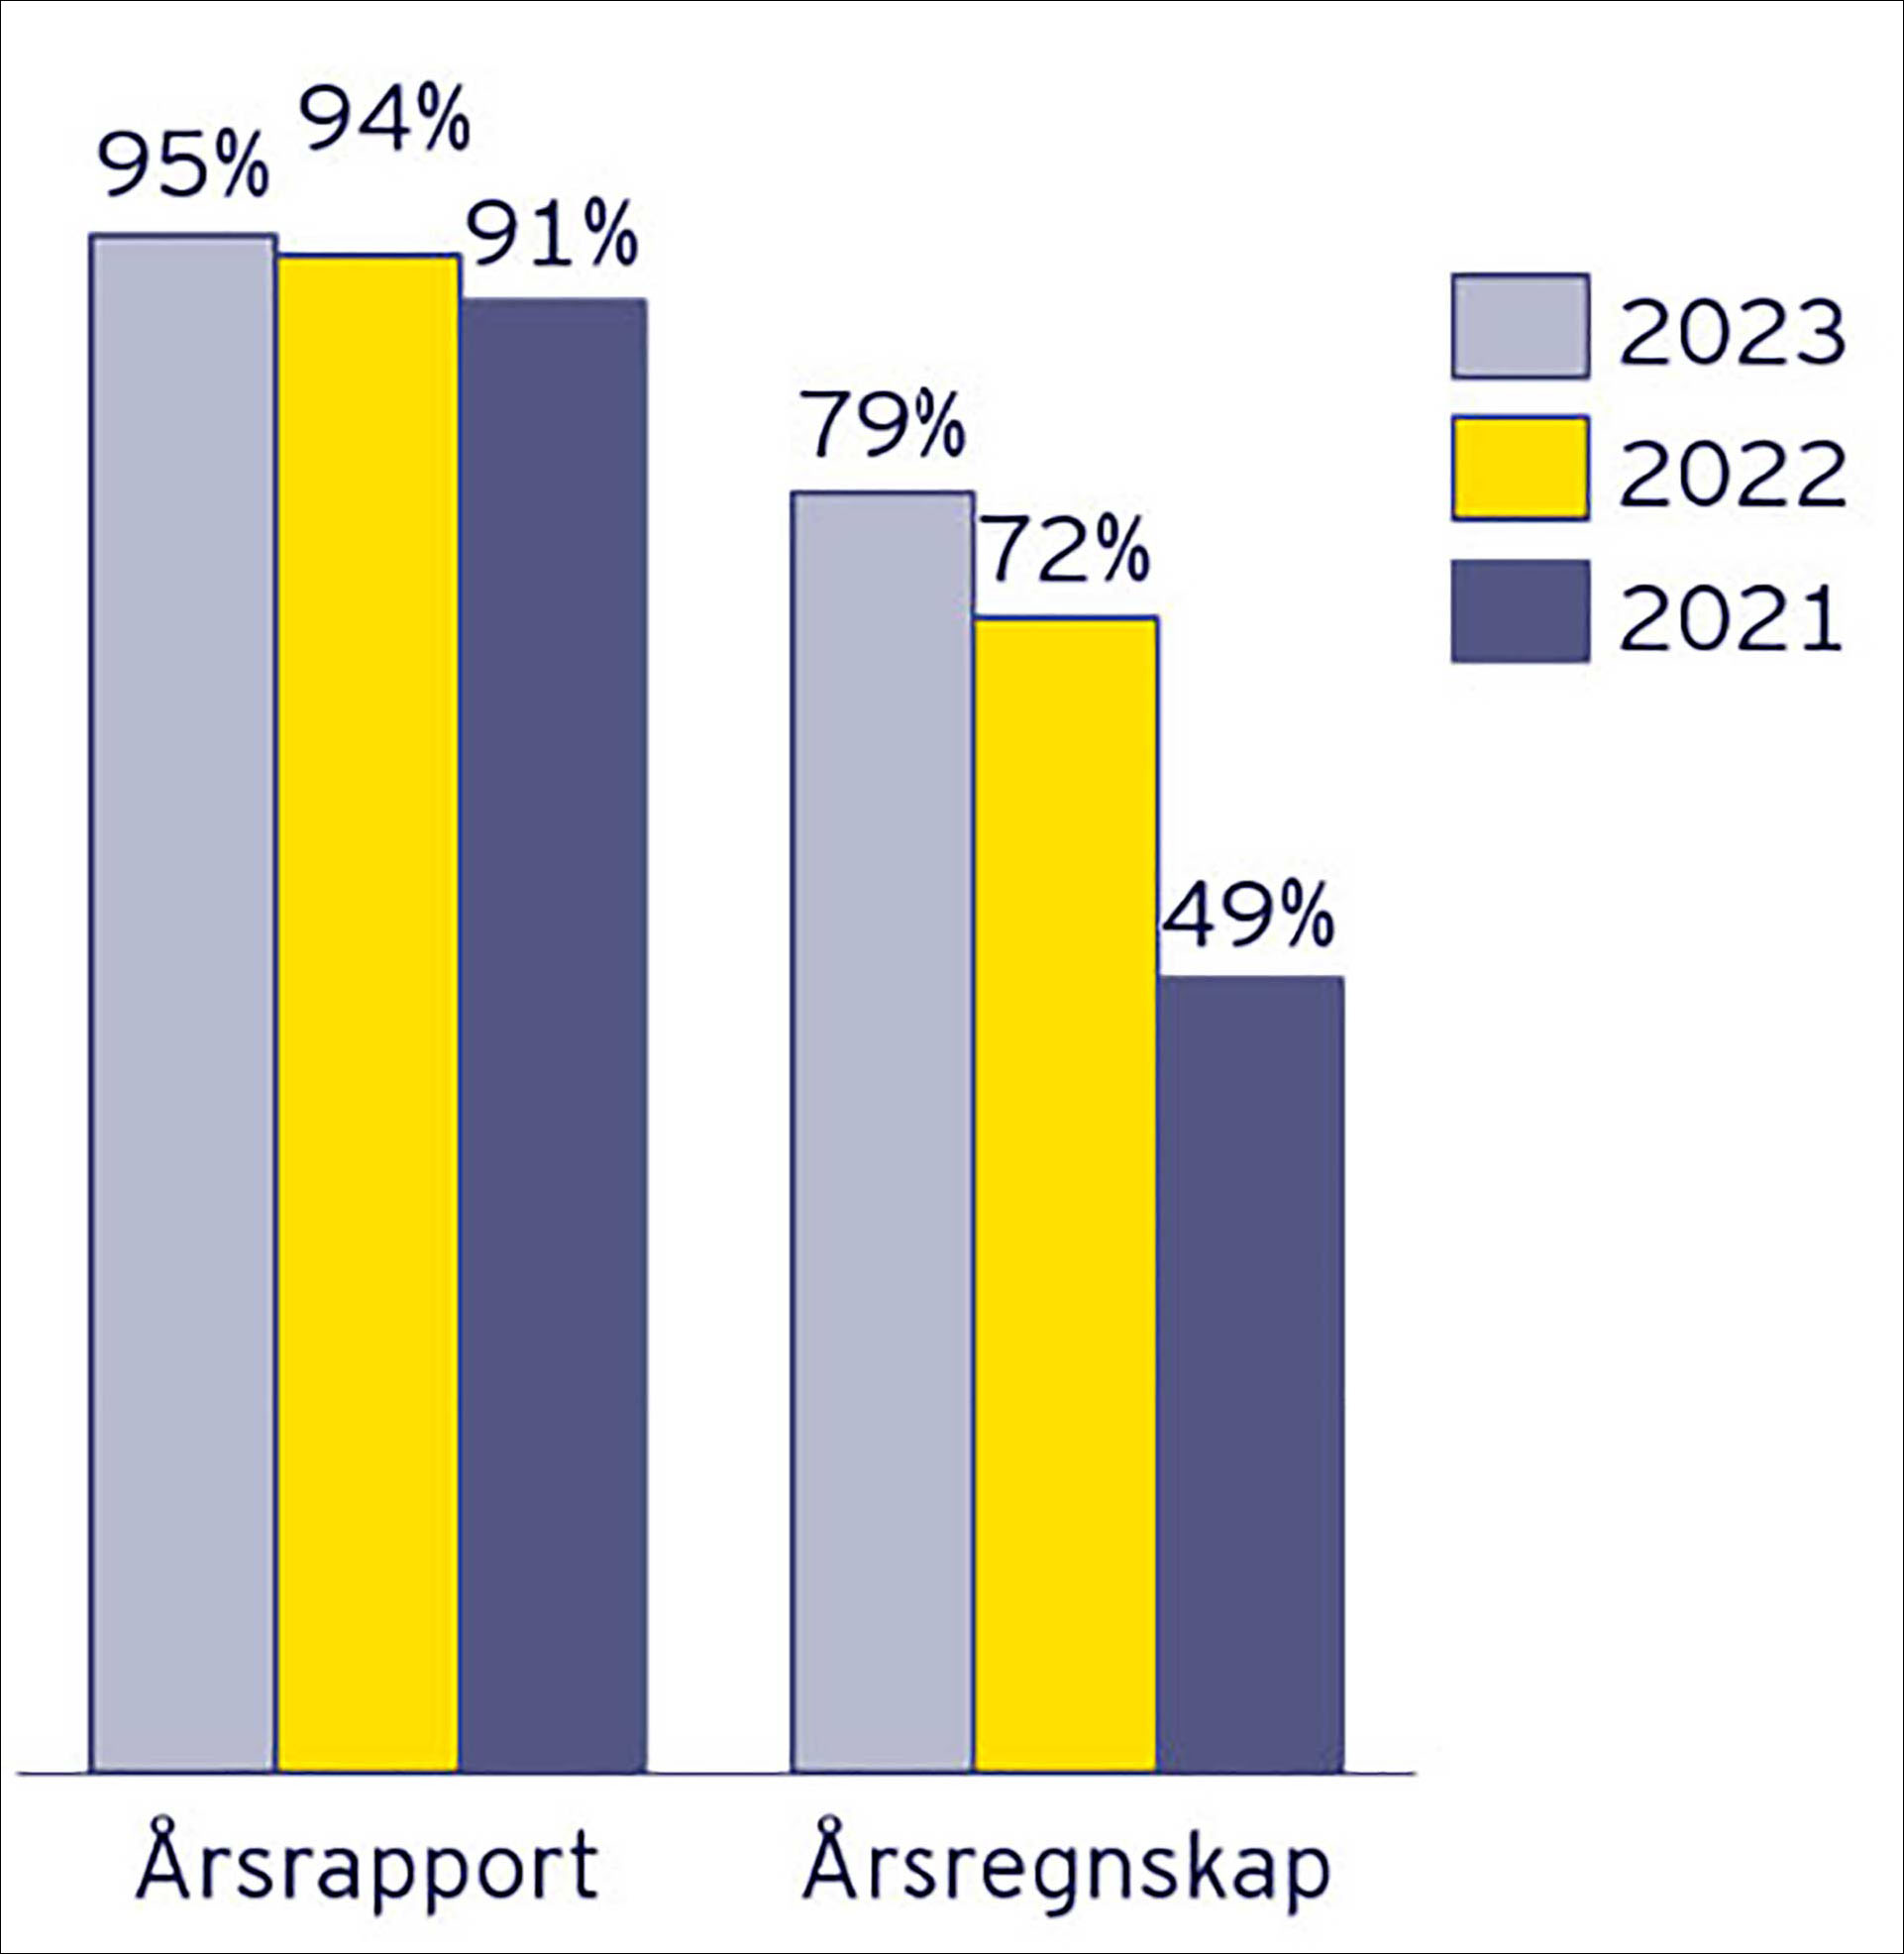
Figur 1. Bruk av nøkkelord i rapporteringen.
Ikke uventet nevnte så godt som alle klima som en del av sin årsrapport. Det som imidlertid var klart mest interessant var at nøkkelordanalysen tilsa at omtale av klimarelaterte forhold i årsregnskapene økte fra hvert andre til nesten fire av fem selskaper fra 2021- til 2023-rapporteringen. Det var en markant oppgang. Sammenlignet med 2022-rapporteringen var det en økning på 7 prosentpoeng i andel selskaper som har nevnt klima i årsregnskapet for 2023. For øvrig fremkom det at ordet klima ble brukt i snitt 13 ganger i regnskapene til dem som omtalte klima.
Selskapsspesifikk klimainformasjon i årsregnskapet
En ofte observert svakhet ved klimainformasjonen som gis i og utenfor årsregnskapene, er at den er generisk og sier lite eller til og med ingenting om det aktuelle selskapets klimaeksponering og hvordan klima påvirker regnskapet. Med denne observasjonen som bakteppe har vi undersøkt og foretatt en skjønnsmessig vurdering av klimainformasjonen i årsregnskapet til å være enten «spesifikk» eller «generell». Med «spesifikk» mener vi at selskapet har identifisert en klimarisiko og angitt hvordan den har, eller kan, påvirke regnskapslinjer. Selskaper som har angitt at det er klimarisiko uten nærmere utdypning, er klassifisert som «generell». Selskapene som har gitt en negativ bekreftelse, altså eksplisitt opplyst om at de ikke ble påvirket av klimarisiko, var klassifisert som «spesifikk».
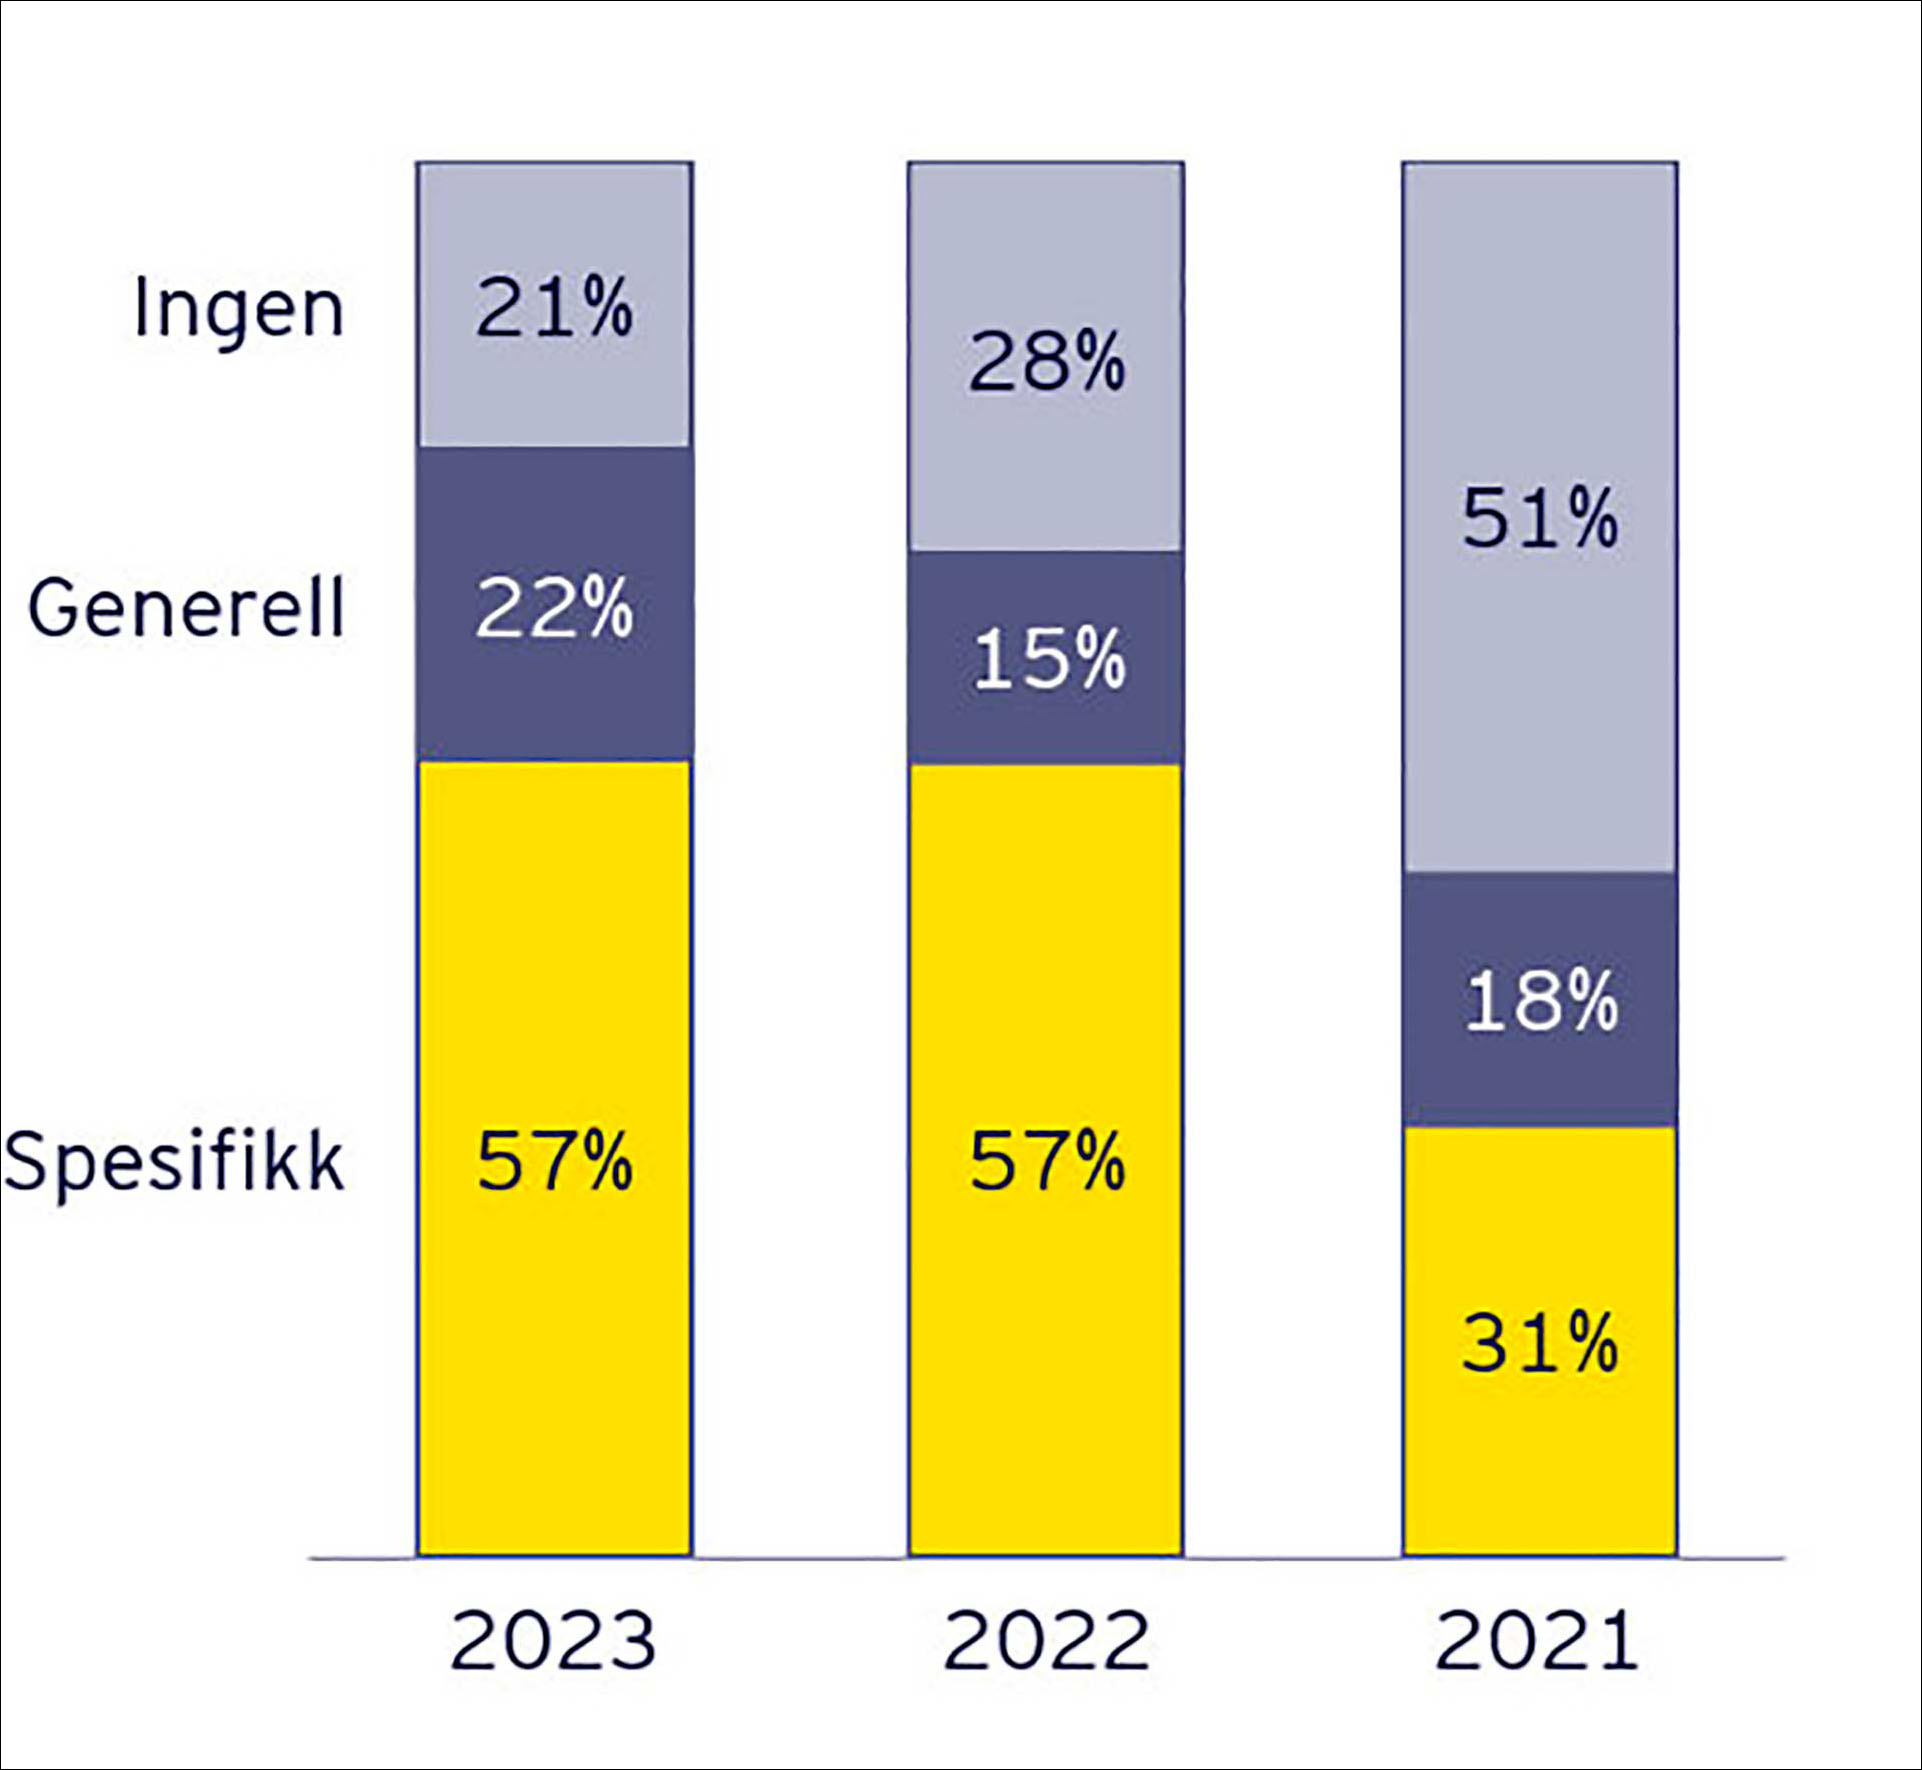
Figur 2. Type klimainformasjon.
Innholdsmessig skjedde det en relativt markant utvikling fra 2021- til 2022-rapporteringen. Mens tre av ti selskaper i 2021 ga selskapsspesifikk klimainformasjon, gjorde nesten dobbelt så mange det i 2022-regnskapene. Andelen selskaper som ga spesifikk klimainformasjon, er uendret fra 2022 til 2023, men det var en økning på 7 prosentpoeng i andelen selskaper som ga generell informasjon. En rimelig antakelse er at disse ikke ga klimainformasjon i det hele tatt i 2022-regnskapet. Med andre ord ingen betydelig kvalitetsheving fra 2022 til 2023, men trenden var fortsatt at stadig flere selskaper ga klimainformasjon i regnskapet.
Klimarisiko og påvirkning på levetid for eiendeler
Strandede eiendeler er eiendeler som på grunn av klimarelatert risiko er gjenstand for utrangering, forkortet levetid og/eller redusert restverdi. Både IAS 16 Eiendom, anlegg og utstyr og IAS 38 Immaterielle eiendeler har krav om at selskaper skal vurdere både restverdi og forventet levetid minst en gang i året.
Omtrent tre av ti av selskapene opplyste om at de hadde vurdert effekten av klimarisiko på levetid. Det var en økning fra 2022-regnskapene, hvor nesten tre av ti av selskapene opplyste om levetidspåvirkningen. Ingen av disse opplyste om at effekten av klimarisiko var vesentlig for vurdering av restverdien.
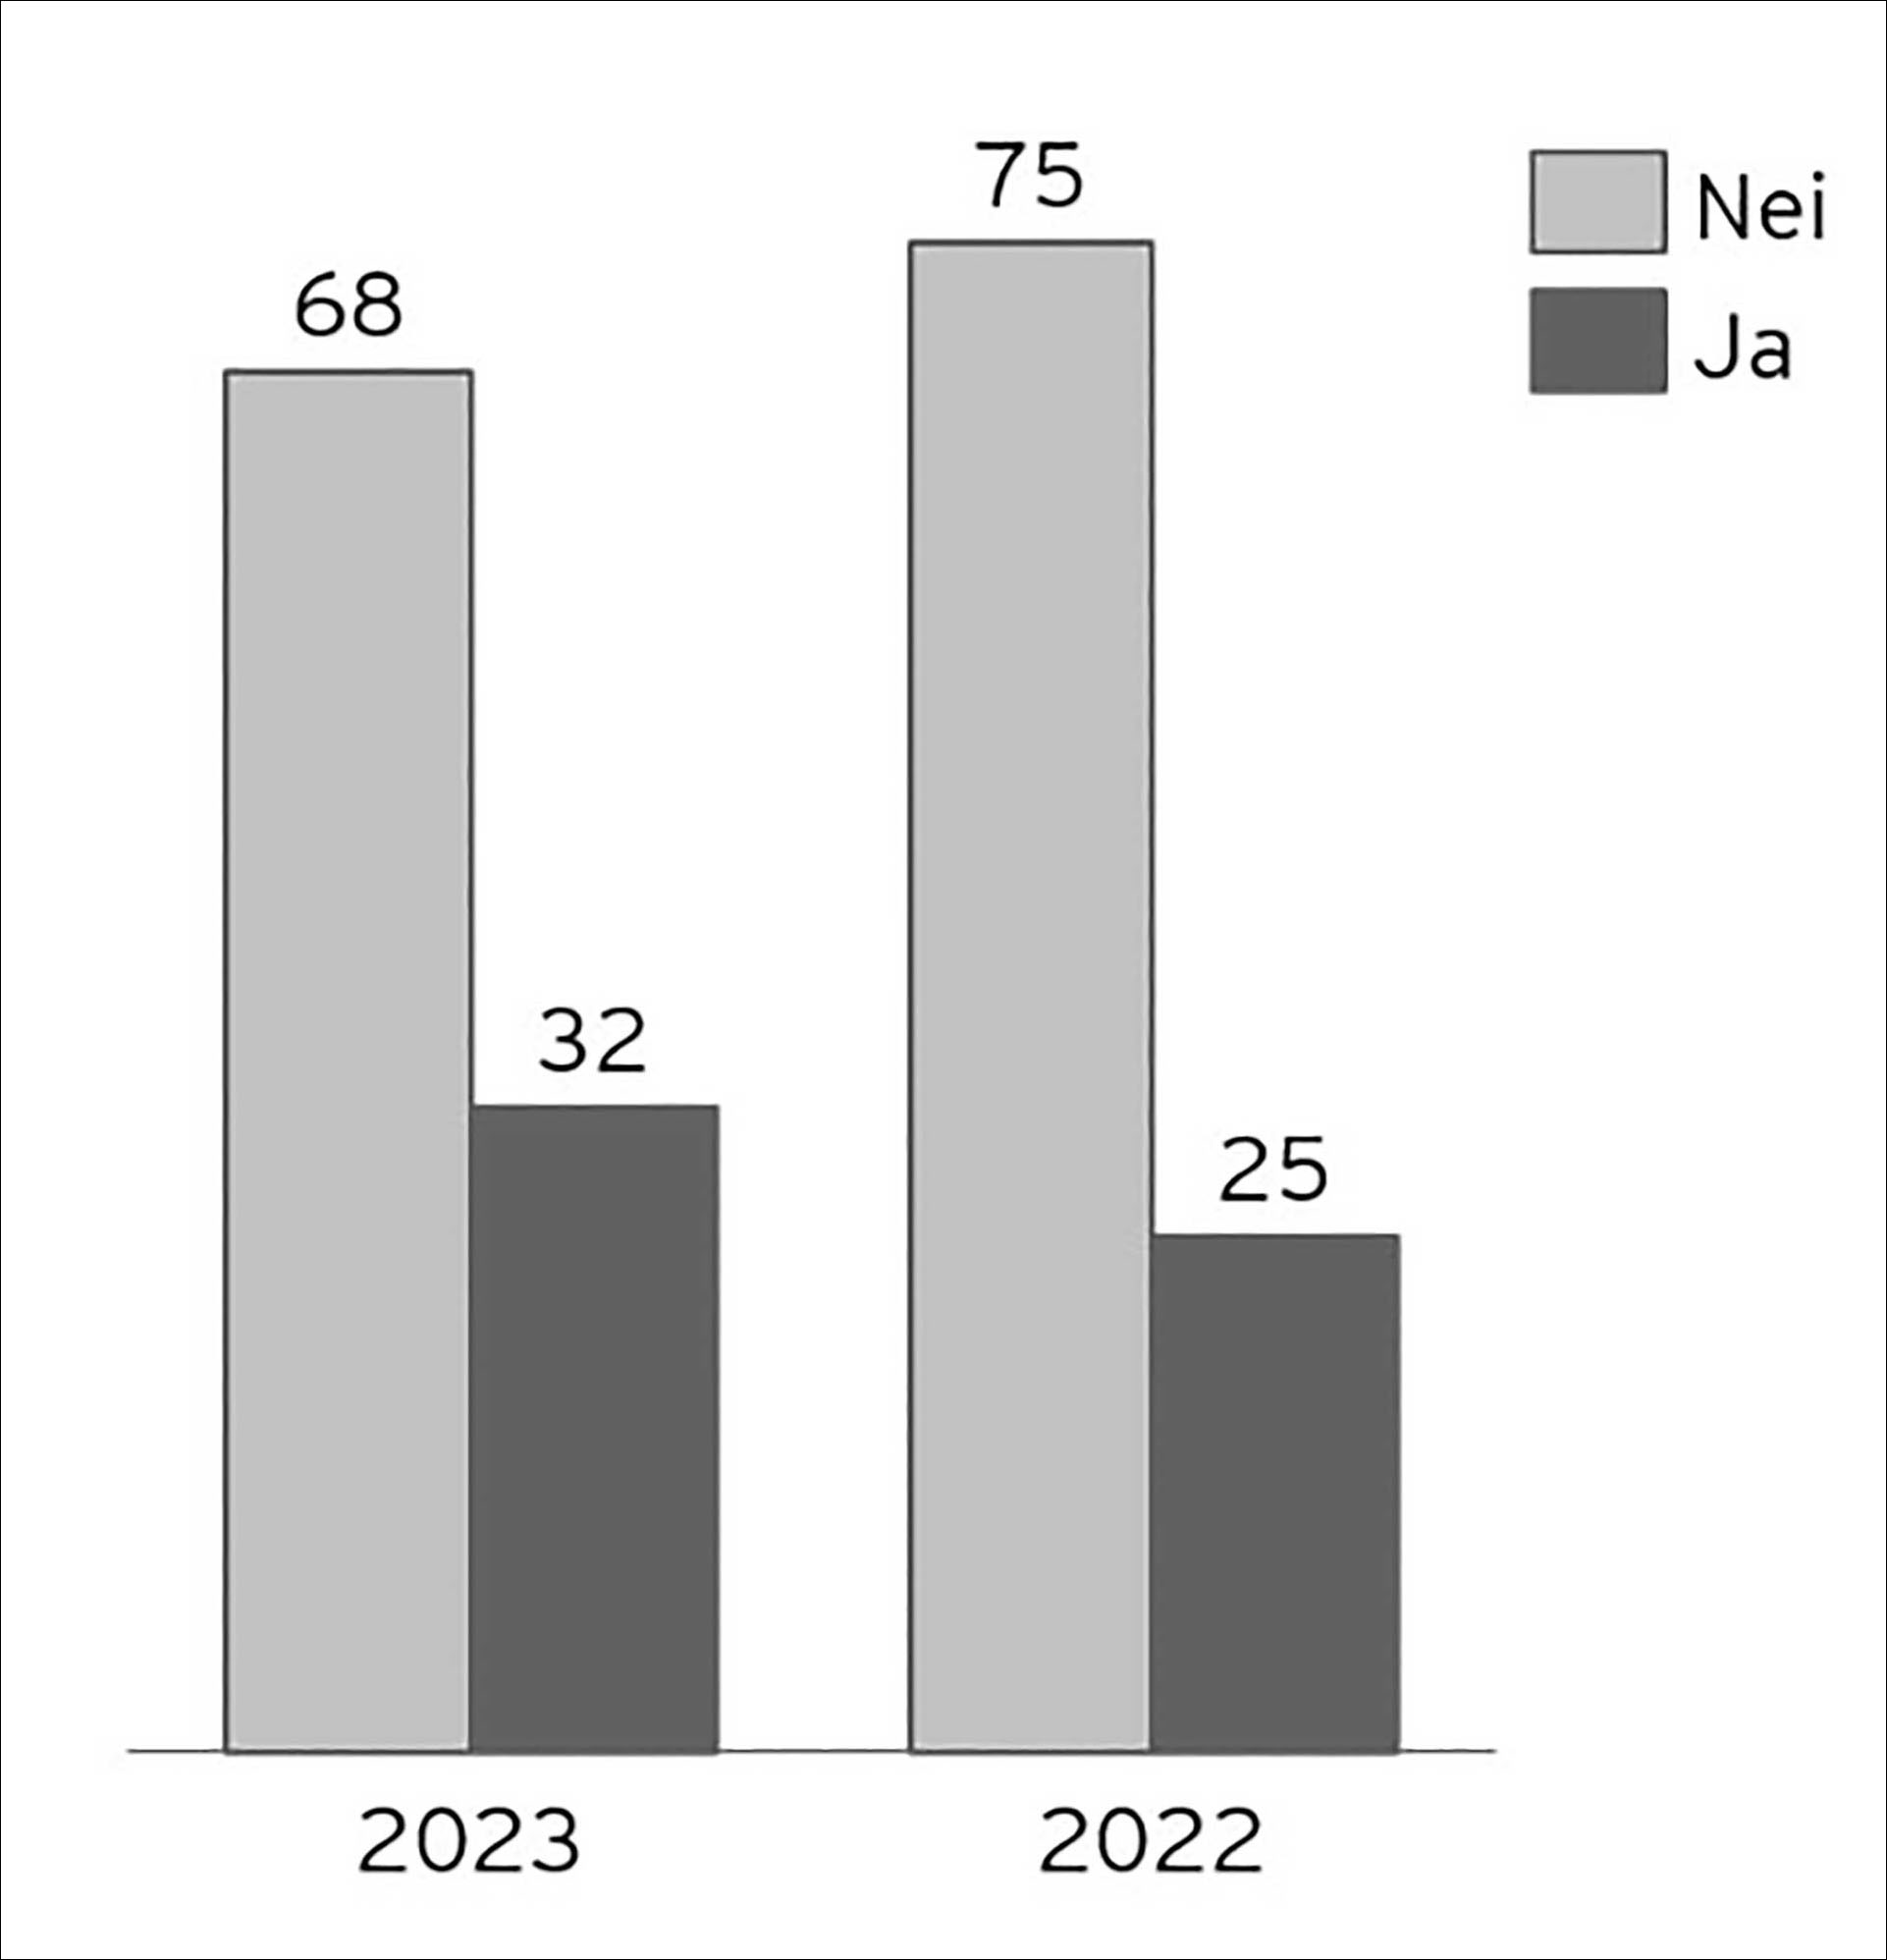
Figur 3. Omtale av klimarelaterte effekter på levetid og/eller restverdi.
Oppsummering
Nesten seks av ti av selskapene hadde i 2023-regnskapet nedskrivninger, sammenlignet med totalkapitalen var beløpene forholdsvis små i de fleste tilfellene.
Av selskaper som benytter bruksverdi, opplyser nesten alle om diskonteringsrente, mens færre opplyser om vekstrate og budsjettperiode.
Nesten halvparten av selskapene som hadde en sensitiv nedskrivningstest ga tilhørende sensitivitetsopplysninger.
En sammenligning av selskapenes prinsippnoter fra 2022 til 2023 viste at seks av ti av selskapene reduserte omfanget av prinsippinformasjonen.
Mange selskaper skilte tydelig mellom informasjon om regnskapsestimater og vesentlig skjønnsutøvelse.
Klimainformasjonen har økt i omfang, og det gis mer selskapsspesifikk informasjon sammenlignet med tidligere.
Flere selskaper har innarbeidet scenarioanalyser for å analysere klimarelaterte risikoer og muligheter.
Fortsatt gir energiselskapene mest informasjon om klimarelaterte forhold, men det er tydelig at flere selskaper har fokus på klima i regnskapet.


