


Kvalitetskontrollen av regnskapsføringen 2023
I løpet av 2023 ble det gjennomført kvalitetskontroll av 41 regnskapsførerselskaper/-foretak og 104 statsautoriserte regnskapsførere. Av disse oppnådde bare 78 % godkjenning uten vesentlige feil og mangler, noe som indikerer at det er rom for forbedring når det gjelder kvaliteten på regnskapsføringen.
Utvalg og omfang av kontroller
Kvalitetskontrollen av autoriserte regnskapsførere omfatter medlemmer som har autorisasjon som regnskapsførere. I tillegg omfatter den de øvrige autoriserte regnskapsførerne i regnskapsførerforetak som blir kontrollert av Revisorforeningen. Medlemmer som er medlemmer i både Revisorforeningen og Regnskap Norge, kan etter samarbeidsavtale inngått mellom de to foreningene, velge kontrollerende enhet.
Utvalget for årets kontroll bestod av medlemmer som ble valgt ut for kvalitetskontroll av revisjon og som i tillegg drev regnskapsførervirksomhet. Enkelte av disse har valgt Regnskap Norge som kontrollerende forening og ble derfor ikke kontrollert på regnskapsføring av oss i 2023. I tillegg er det gjennomført kontroll av noen autoriserte regnskapsførere som ikke er oppdragsansvarlige revisorer, og noen autoriserte regnskapsførere som ikke er medlemmer, men som arbeider i en av regnskapsførervirksomhetene som ble plukket ut for kontroll av oss.
I 2023 har det blitt gjennomført stedlige kontroller av ni autoriserte regnskapsførere fordelt på tre regnskapsførervirksomheter. For regnskapsførervirksomheter med liten aktivitet (under et halvt årsverk) er det blitt gjennomført dokumentbasert kontroll. Den dokumentbaserte kontrollen har omfattet 38 regnskapsførervirksomheter med til sammen 95 autoriserte regnskapsførere.
På bakgrunn av «Reglement for kvalitetskontrollen» lager kvalitetskontrollutvalget «Detaljert opplegg for kvalitetskontrollen av autoriserte regnskapsførere».
Resultatet av kontrollene
|
2021 |
2022 |
2023 |
|||
|---|---|---|---|---|---|---|
Godkjent |
124 |
82 % |
127 |
100 % |
80 |
78 % |
Ikke godkjent, ny kontroll |
23 |
15 % |
0 |
0 % |
22 |
22 % |
Ikke godkjent, oversendes styret |
5 |
3 % |
0 |
0 % |
0 |
0 % |
Totalt |
118 |
|
127 |
|
102 |
|
|
2021 |
2022 |
2023 |
|||
|---|---|---|---|---|---|---|
Godkjent |
40 |
100 % |
7 |
88 % 12 % |
||
Ikke godkjent, ny kontroll |
1 |
|||||
Ikke godkjent, oversendes styret |
||||||
Totalt |
- |
40 |
8 |
|||
|
2021 |
2022 |
2023 |
|||
|---|---|---|---|---|---|---|
Godkjent |
120 |
82 % |
66 |
100 % |
73 |
78 % |
Ikke godkjent, ny kontroll |
23 |
16 % |
% |
21 |
22 % |
|
Ikke godkjent, oversendes styret |
4 |
3 % |
% |
% |
||
Totalt |
147 |
66 |
94 |
|||
|
2021 |
2022 |
2023 |
|||
|---|---|---|---|---|---|---|
Godkjent |
4 |
80 % |
21 |
100 % |
||
Ikke godkjent, oversendes styret |
1 |
20 % |
0 % |
% |
||
Totalt utførte kontroller |
5 |
21 |
- |
|||
Dokumentbaserte kontroller
Oversendt dokumentasjon fra de som har vært gjenstand for dokumentbasert kontroll, viser i hovedsak at disse er godt organisert og at kravene til dokumentasjon i lov, god regnskapsføringsskikk (GRFS) og øvrig reglement er oppfylt på en tilfredsstillende måte. Det er likevel 21 autoriserte regnskapsførere som får oppfølgingskontroll neste år. Årsaken til dette vurderes å være at de kontrollerte ikke har satt seg tilstrekkelig inn i de kravene som stilles til regnskapsførerforetaket i lov om regnskapsførere og GRFS.
Noen funn som kan nevnes fra de dokumentbaserte kontrollene er:
regnskapsforetaket har ikke etablert et tilfredsstillende system for risikostyring og internkontroll
mangler ved kravene som stilles til utkontraktering av IT-virksomhet/drift
mangler ved systemene for å ivareta IT-sikkerheten i regnskapsforetaket
manglende rutiner/retningslinjer for etablering, forberedelse og fortsettelse av regnskapsoppdrag
manglende rutiner/retningslinjer for utførelse av regnskapsoppdrag, herunder årsoppgjørsoppdrag
mangler ved oppfølging av hvitvaskingsregelverket
Generelt er det en del revisorer som har et begrenset antall regnskapsoppdrag og/eller kun yter bistand knyttet til årsoppgjør som får oppfølgingskontroll. Det er derfor viktig ikke å overse det faktum at det stilles en rekke krav til å utføre regnskapsføring i tillegg til revisjonsvirksomheten.
Oppsummering av funnene
Kvalitetskontrollutvalgets inntrykk etter gjennomgangen er at bevisstheten rundt lov om regnskapsførere, GRFS og øvrig reglement som regulerer regnskapsførervirksomheten, er høyere enn tidligere. Det er imidlertid fremdeles slik at de medlemmene som driver med utstrakt regnskapsføring, har et større fokus på kravene som stilles til å utføre regnskapsføring, enn de som driver i lite omfang (eksempelvis bare utarbeider årsregnskap).
Fra 1. januar 2023 trådte dessuten den nye regnskapsførerloven og den nye standarden for god regnskapsføringsskikk i kraft. Kvalitetsstyring har fått økt fokus, og foretakene må nå dokumentere rutiner og retningslinjer som sikrer at regnskapsoppdrag utføres og dokumenteres i samsvar med kravene i loven. Det nye regelverket ansvarliggjør regnskapsførere på en annen måte enn tidligere ved at de selv i større grad må ta stilling til hva som skal gjøres og dokumenteres ut fra en risikobasert tilnærming. Dette krever forståelse av virksomheten, og det stilles krav til at forståelsen og vurderingene dokumenteres.
Det er viktig at revisorer, som også driver med regnskapsføring, setter seg godt inn i gamle og nye krav som stilles til det å utføre regnskapsføring, og at de iverksetter nødvendige tiltak for å innrette virksomheten i samsvar med reglene på området.
Svar på kryssordet finner du på side 22
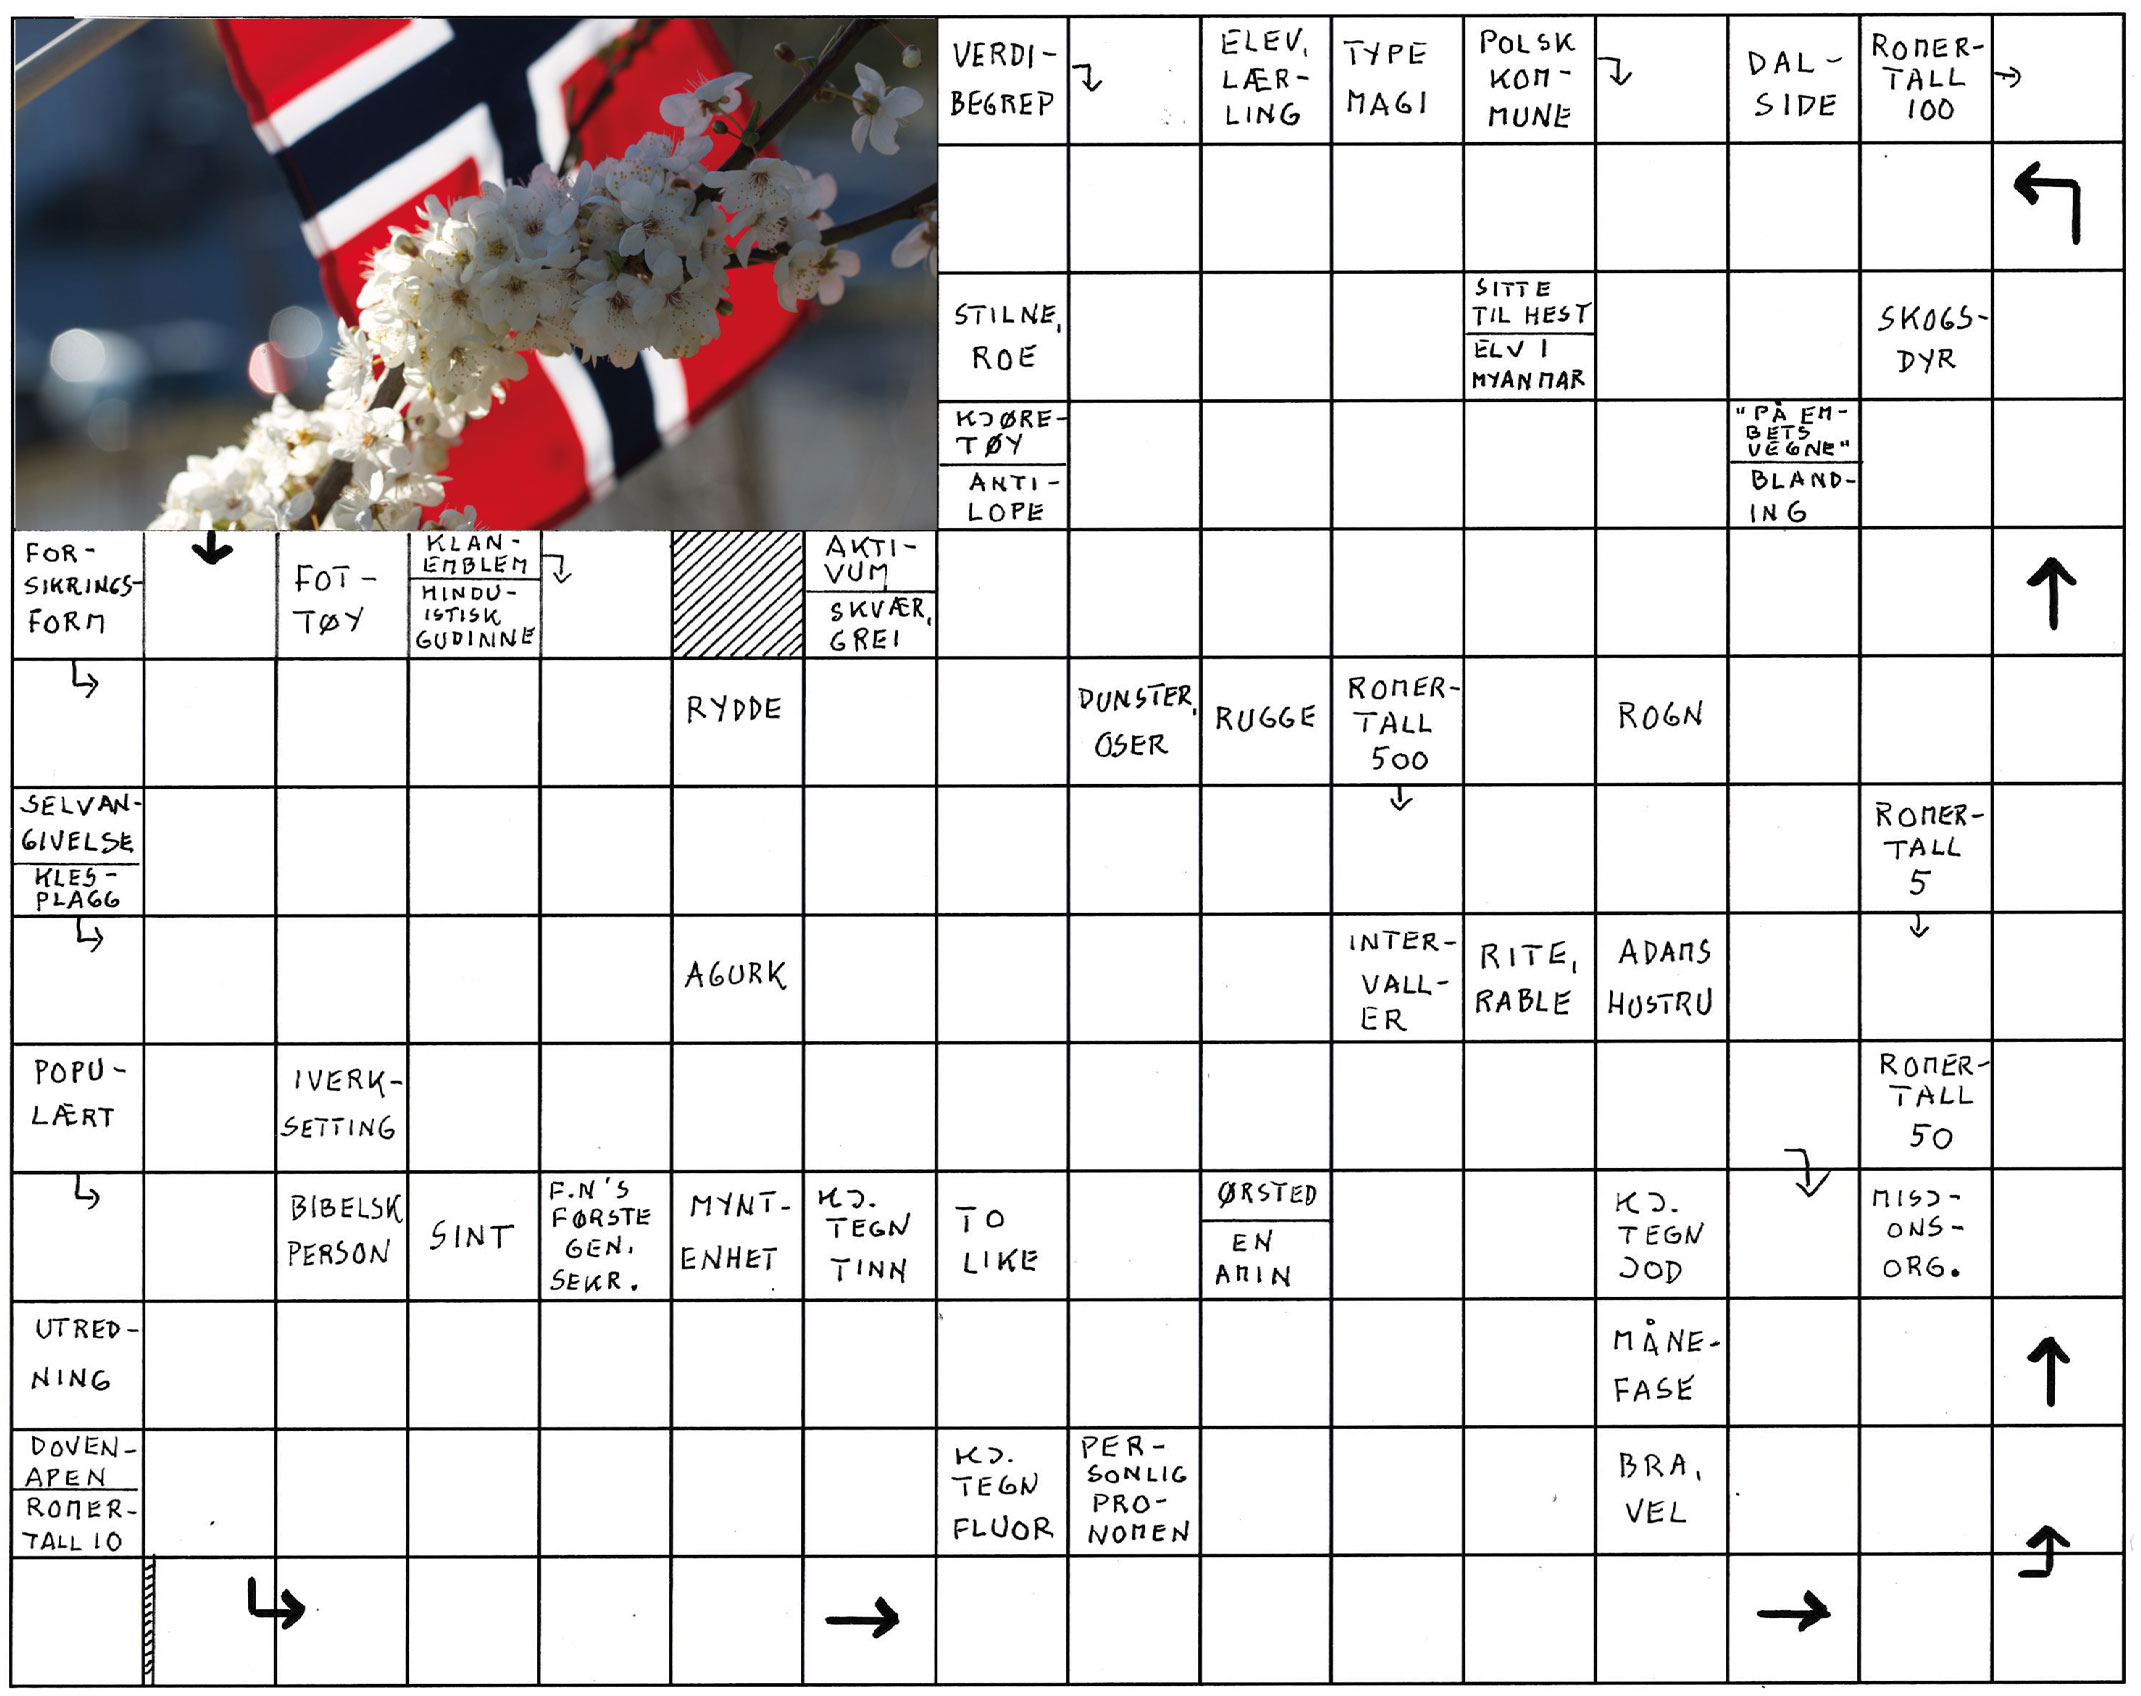
Kryssordforfatter: Rolf Bangseid


