


– noen betraktninger om struktur og underskrift
Årsrapporten til børsnoterte foretak har økt betydelig i omfang og kompleksitet, noe som har gjort det krevende å identifisere hvilke deler av årsrapporten som oppfyller lovkrav om årsberetning med tilhørende redegjørelser. Det er også eksempler på at årsberetningen mangler underskrift etter regnskapsloven. Praksisen er kritikkverdig og muligens også lovstridig.
Struktur
Normalt vil årsrapporten til børsnoterte foretak bestå av en rekke delrapporter som sammen utgjør et hele som betegnes årsrapport.*Verdipapirhandelloven § 5-5 annet ledd angir hva årsrapporten til børsnoterte foretak skal inneholde, men begrepet «årsrapport» omfatter normalt også det som er gitt av frivillige opplysninger ut over lovens krav til årsrapport. Noen av disse delrapportene er frivillige, mens andre er ment å oppfylle konkrete lovkrav, for eksempel krav om årsregnskap og årsberetningen. Enkelte rapporter inneholder både opplysninger som er ment å oppfylle lovkrav og opplysninger som er frivillige, og som dermed går lenger enn lovkrav. For børsnoterte foretak med regnskapsplikt etter regnskapsloven vil disse lovkravene følge av regnskapsloven og verdipapirhandelloven.*De må naturligvis også følge andre rapporteringskrav, for eksempel krav etter bokføringsloven, etter statistikkloven mv.
Slik rapporteringspraksis har utviklet seg, er det i en del sammenhenger vanskelig å identifisere hvilke deler av årsrapporten som er ment å oppfylle hvilke lovkrav. Som regel er det enkelt å identifisere hvilke deler av årsrapporten som oppfyller lovkrav knyttet til årsregnskapet, mens det kan være vanskeligere å identifisere hvilke deler av årsrapporten som oppfyller lovkrav knyttet til årsberetningen, og da spesielt redegjørelser som har tiknytning til årsberetningen. Dette gjelder særlig opplysninger knyttet til miljømessige forhold (environment), sosiale forhold (social) og styringsmessige forhold (governance). I en del tilfeller burde det vært en tydeligere innramming av hvilke opplysninger som gjelder årsberetningen, eller som har en nær kobling til årsberetningen (for eksempel fordi de skal oppfylle krav til redegjørelse om foretaksstyring eller redegjørelse om samfunnsansvar). I enkelte årsrapporter er dette forsøkt løst gjennom en tabell som viser hvilke deler av årsrapporten som oppfyller hvilke lovkrav, uten at tabellen nødvendigvis er underskrevet, eller at det uttales at den anses å utgjøre en del av årsberetningen.
Frivillig og pliktig rapportering
Det å vite hvilke deler av årsrapporten som oppfyller lovpliktige opplysningskrav og ikke, må anses å være viktig informasjon for regnskapsbrukerne. Forholdet mellom frivillig og lovbestemt rapportering sier noe om foretakets rapporteringsstrategi. Men trolig enda viktigere er det at skillet mellom frivillig og lovbestemt rapportering også angir skillet mellom hvilke deler av årsrapporten som er underlagt lovbestemt revisjon, og ikke. De delene som gjelder frivillig rapportering, er kun underlagt en konsistenssjekk, ikke revisjon.*Revisors plikter ift. årsberetningen mv. er likevel noe annerledes enn for årsregnskapet, jf. revisorloven § 9-4. Denne forskjellen omtales ikke nærmere i denne artikkelen. Etter min mening vil også den senere praksis når det gjelder strukturen på årsrapporten være en utfordring for ekstern revisor når det skal bekreftes om de lovpålagte opplysningskravene for årsberetningen er oppfylt, uten at opplysningene er rammet inn på en klar og tydelig måte. Ved gjennomføring av CSRD-direktivet vil omfanget av og kompleksiteten til årsrapporten øke ytterligere. I direktivet artikkel 19 a første ledd er det et eksplisitt krav om at bærekraftsrapporten skal være en integrert del av årsberetningen. I dette ligger det at det ikke lenger blir tillatt å oppfylle opplysningskrav om bærekraft ved at det henvises i årsberetningen til en rapport på foretakets hjemmeside. Dette innebærer også at bærekraftsrapporten etter CSRD må tas inn i årsberetningen som en egen, tydelig innrammet del.
Det vil trolig gjøre opplysninger om bærekraftsforhold lettere tilgjengelig for regnskapsbrukerne og også sikre bedre sammenheng mellom bærekraftsinformasjon og finansiell informasjon i årsregnskapet.
Underskrift
Det kan være vanskelig å identifisere hvilke deler av årsrapporten som oppfyller lovkrav knyttet til årsberetningen, og da spesielt redegjørelser knyttet til miljømessige forhold (environment), sosiale forhold (social) og styringsmessige forhold (governance).
Regnskapsloven stiller krav om at årsregnskap og årsberetning skal være underskrevet av styret og daglig leder, jf. rskl. § 3-5. Hensikten med bestemmelsen er å tydeliggjøre det ansvaret styret og daglig leder har for å utarbeide årsregnskap og årsberetning. Bestemmelsen gjelder for alle regnskapspliktige uavhengig av om årsregnskapet utarbeides etter god regnskapsskikk, forenklet IFRS eller IFRS. Plikten til å underskrive gjelder derfor også for børsnoterte foretak som er regnskapspliktige etter regnskapsloven. Dette vil være foretak med Norge som hjemstat etter verdipapirhandelloven § 5-4 og med verdipapirer notert på regulert marked.
Årsregnskap og årsberetning er separate deler, jf. rskl. § 3-1, og begge må derfor underskrives. Underskriften på årsberetningen vil også omfatte eventuell redegjørelse om foretaksstyring i henhold til rskl. § 3-3b, redegjørelse om samfunnsansvar i henhold til rskl. § 3-3c og rapport om betaling til myndigheter mv. (også omtalt som land-for-land-rapportering) i henhold til rskl. § 3-3d. Børsnoterte foretak skal utarbeide redegjørelse om foretaksstyring og redegjørelse om samfunnsansvar*Redegjørelse om samfunnsansvar har et videre virkeområde og omfatter alle som er å anse som store foretak etter rskl. § 1-5., og visse børsnoterte foretak vil også være underlagt krav om å utarbeide rapport om betaling til myndigheter mv.
Børsnoterte foretak skal etter verdipapirhandelloven § 5-5 annet ledd nr. 3 avgi en erklæring hvor personene som er ansvarlige, erklærer at:
årsregnskapet, etter deres beste overbevisning, er utarbeidet i samsvar med gjeldende regnskapsstandarder og at opplysningene i regnskapet gir et rettvisende bilde av foretakets og konsernets eiendeler, gjeld, finansielle stilling og resultat som helhet, samt at
årsberetningen gir en rettvisende oversikt over utviklingen, resultatet og stillingen til foretaket og konsernet, sammen med en beskrivelse av de mest sentrale risiko- og usikkerhetsfaktorer foretakene står overfor.*Tilsvarende krav om erklæring gjelder også for halvårsrapport og halvårsberetning, jf. verdipapirhandelloven § 5-6 annet ledd nr. 3.
En gjennomgang av årsrapporter (for 2022) for et større antall børsnoterte foretak hjemmehørende i Norge, viser at det i enkelte årsrapporter ikke er påført underskrift for årsberetning ut over den underskriften som finnes i erklæringen. Spørsmålet er om erklæringen etter verdipapirhandelloven § 5-5 også oppfyller kravene til underskrift etter regnskapsloven § 3-5. Bestemmelsen i verdipapirhandelloven § 5-5 annet ledd nr. 3 er en norsk gjennomføring av et tilsvarende krav i rapporteringsdirektivet (2004/109/EF) artikkel 4 nr. 2 bokstav c. Lovutvalget som behandlet forslag til gjennomføring av rapporteringsdirektivet, konkluderte med at underskriften på årsregnskapet og årsberetningen ville være tilstrekkelig som erklæring for børsnoterte foretak med regnskapsplikt etter regnskapsloven, jf. NOU 2006: 3 side 295-296. Finansdepartementet var i stor grad enig med lovutvalget i dette, men mente det likevel burde tas inn en egen bestemmelse i verdipapirhandelloven for å sikre tilstrekkelig gjennomføring av direktivkravet, jf. Ot.prp. nr. 34 (2006-2007) punkt 15.1.5. Det motsatte tilfelle om erklæringen ville oppfylle kravet til underskrift etter regnskapsloven § 3-5, ble ikke problematisert av lovutvalget eller departementet.
Formålet bak regnskapsloven § 3-5 og erklæringen etter § 5-5 synes å være rimelig sammenfallende, nemlig å tydeliggjøre at ansvaret for utarbeidelsen av årsregnskapet og årsberetningen ligger hos styret og daglig leder, men erklæringen vil − til forskjell fra underskrift etter regnskapsloven § 3-5 − være en eksplisitt erklæring om at nærmere bestemte krav er oppfylt. For årsregnskapets vedkommende gjelder dette krav om at gjeldende regnskapsstandarder er fulgt, og at årsregnskapet gir et rettvisende bilde. For årsberetningens vedkommende gjelder dette krav om å gi en rettvisende oversikt mv. og en beskrivelse av sentrale risiko- og usikkerhetsfaktorer. Spesielt når det gjelder erklæringen om årsberetningen synes det etter min mening rimelig klart at erklæringen ikke dekker alle deler av årsberetningen med tilhørende redegjørelser.
Underskrift etter regnskapsloven § 3-5 er ikke en eksplisitt erklæring på de forholdene som dekkes av erklæringen, men det er likevel rimelig å anta at styret og daglig leder som underskriver uten forbehold, mener at årsregnskapet gir et rettvisende bilde mv., og at årsberetningen gir en rettvisende oversikt mv. Det som derimot synes mer problematisk, er at erklæringen ikke synes å gjelde alle de deler som ellers ville være omfattet av kravet til underskrift etter regnskapsloven § 3-5. Dersom dette medfører riktighet, vil det bety at det foreligger en formell feil ved avleggelse av årsregnskapet og årsberetningen.
Dersom erklæringen er å anse som underskrift på årsregnskapet og årsberetningen, vil det fortsatt være et problem dersom det er uklart hvilke deler av årsrapporten som oppfyller lovkrav om årsregnskap og årsberetning. Som omtalt tidligere i artikkelen, er det spesielt krevende å identifisere hvilke deler av årsrapporten som oppfyller lovkrav om årsberetningen med tilhørende redegjørelser. For at plikten til å underskrive etter regnskapsloven § 3-5 skal anses oppfylt gjennom erklæringen, må det i så fall være tydelig angitt i erklæringen hvilke deler av årsrapporten den gjelder for, og dermed hvilke deler som er underskrevet.
Oppsummering
Artikkelen viser til at det i de senere år har utviklet seg en praksis blant enkelte børsnoterte foretak som er kritikkverdig og muligens også lovstridig. En tydelig struktur som viser hvilke deler som oppfyller lovkrav eller som er avlagt frivillig, er nyttig for brukerne av årsrapporten. Børsnoterte foretak som har regnskapsplikt etter regnskapsloven, vil være underlagt krav om underskrift av årsregnskap og årsberetning etter regnskapsloven § 3-5. Det er usikkert om dette kravet om underskrift kan oppfylles ved å avgi en underskrevet erklæring etter verdipapirhandelloven § 5-5. Dersom konklusjonen er at en underskrevet erklæring alene kan oppfylle krav om underskrift etter regnskapsloven § 3-5, vil det være behov for å klargjøre i erklæringen hvilke deler av årsrapporten som i så fall er underskrevet.
Løsning på kryssord side 30
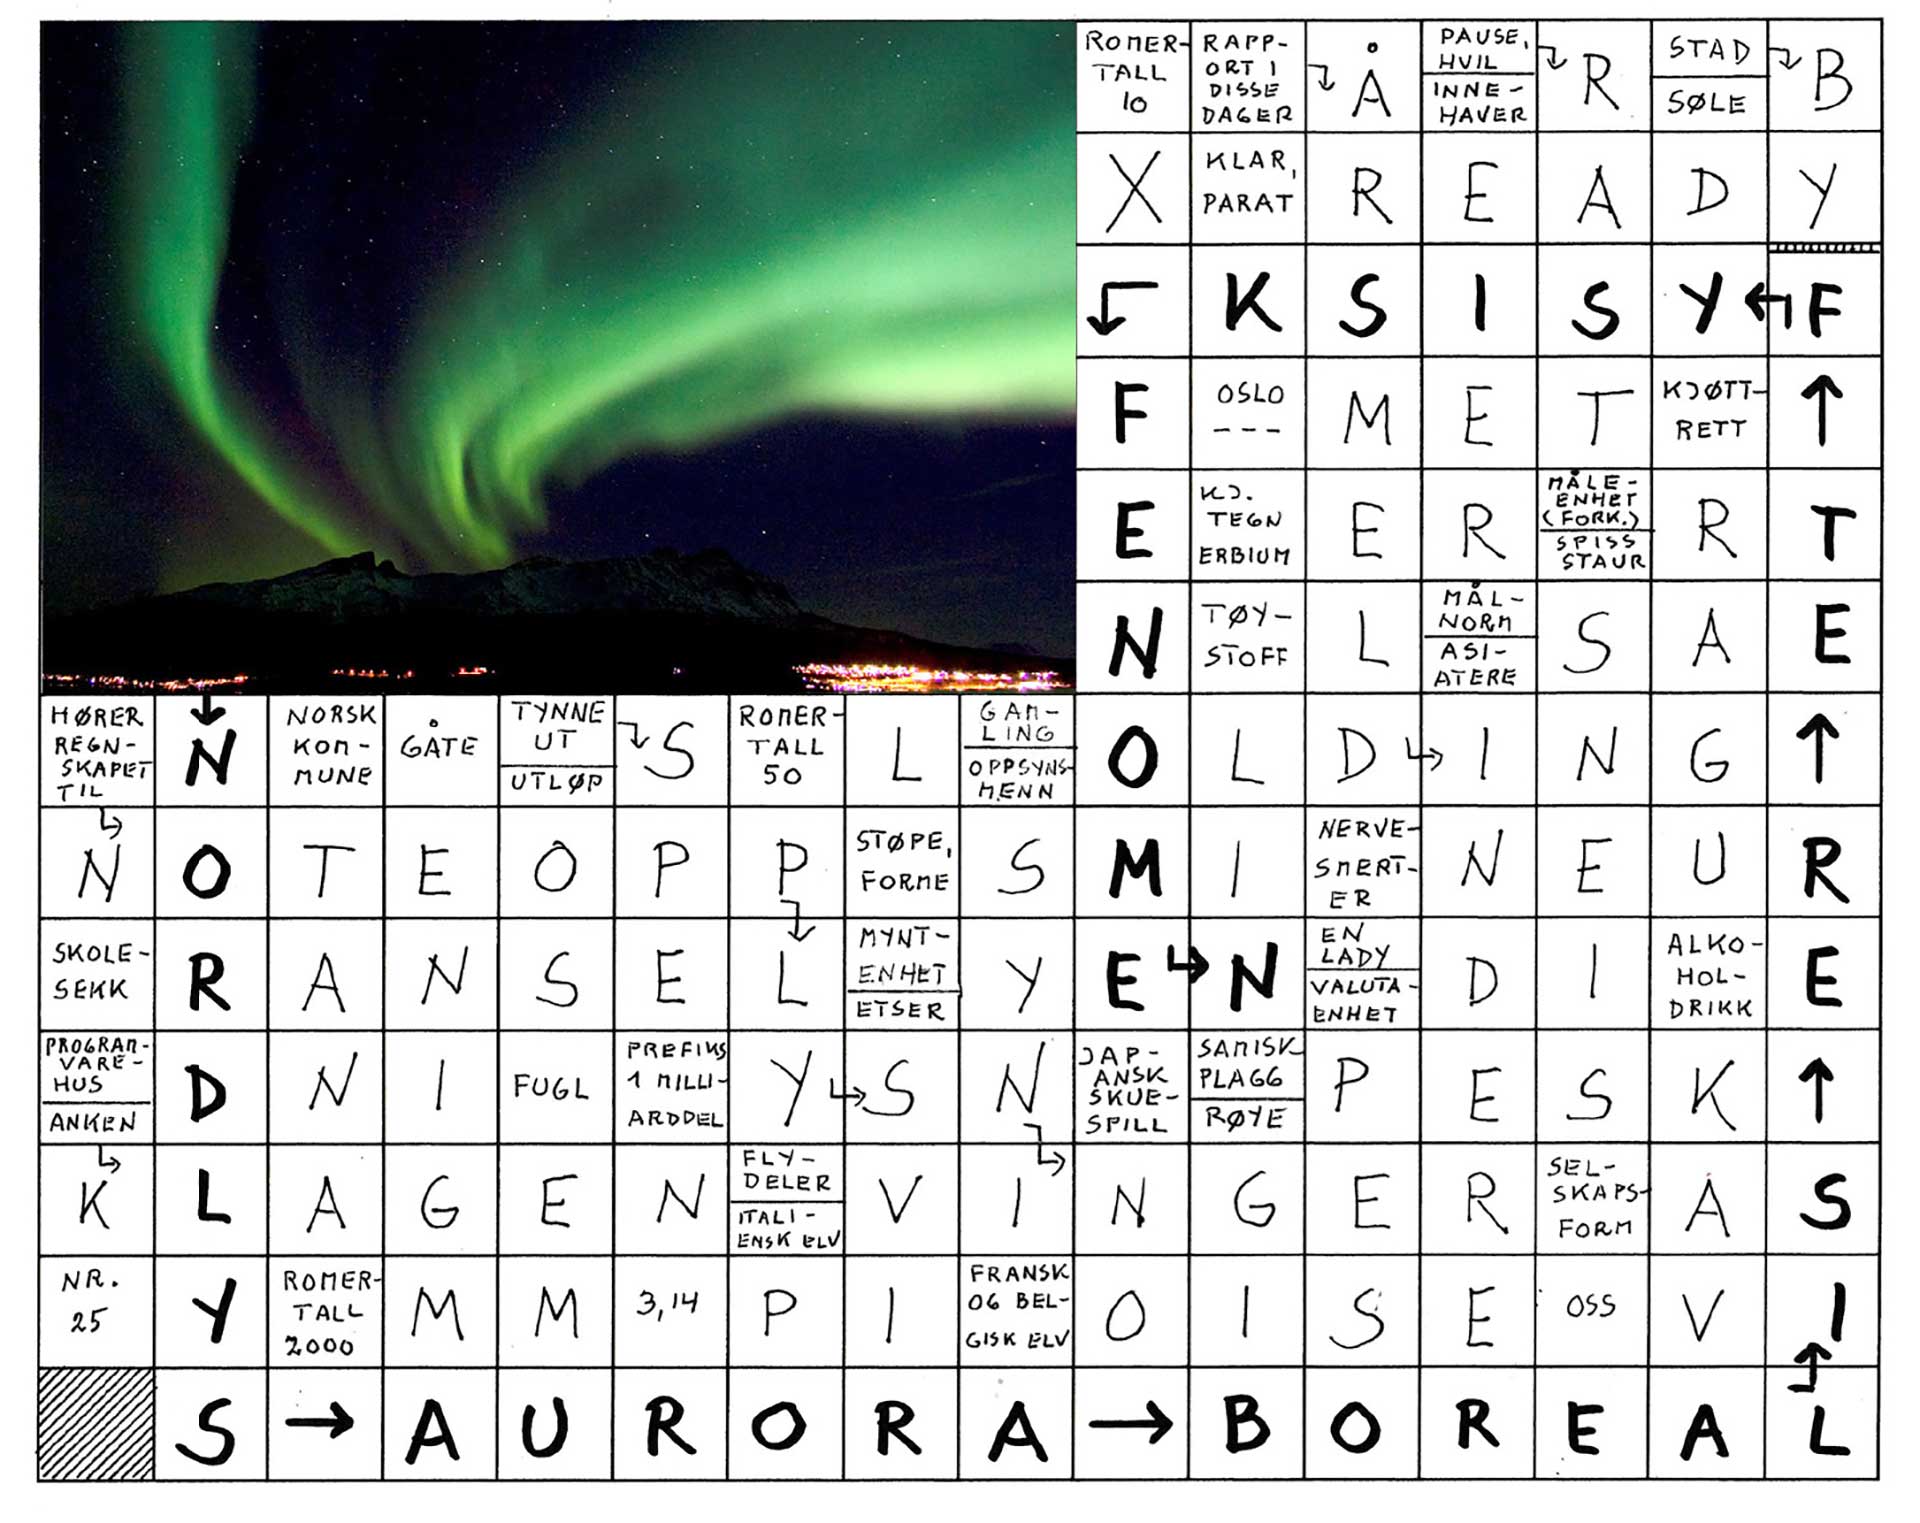
Kryssordforfatter: Rolf Bangseid


