Kantinebidrag og merverdiavgift
Valget av kantinemodell har betydning for arbeidsgivers mulighet til å yte kantinebidrag til kantineoperatøren, uten at det blir merverdiavgift på kantinebidraget. Etter ny forvaltningspraksis ser hovedregelen ut til å være at brukerbetalingen må skje direkte til kantineoperatøren, for at det skal sies å foreligge en «management risk»-kantine for mva-formål.
Problemstillingen
Drift og finansiering av bedriftskantiner er normalt basert på både brukerbetaling og et kantinebidrag fra bedriften/arbeidsgiver. Uten bidrag fra arbeidsgiver ville prisen på måltidene som serveres i bedriftskantinen normalt bli for høye til at de fleste ansatte ville benytte seg av tilbudet. De fleste bedriftskantiner er i dag satt opp slik at kantinebidraget fra arbeidsgiver forutsettes å ikke belastes med merverdiavgift.
Når en arbeidsgiver benytter en kantineoperatør til drift av kantine for sine ansatte, er det i prinsippet, etter skattemyndighetenes praksis, to måter å organisere dette på:
Kantineoperatøren driver kantinen for egen regning og risiko, altså som en slags kafé/restaurant.
Arbeidsgiver driver kantinen for egen regning og risiko, ev. med et kantineselskap som underleverandør.
Valget av modell har betydning for arbeidsgivers mulighet til å yte kantinebidrag til kantineoperatøren, uten at det blir merverdiavgift på kantinebidraget. Ettersom arbeidsgivere ikke har fradragsrett for merverdiavgift på kantinekostnader, har valget av modell stor betydning for både kantineoperatører og arbeidsgivere. Mellomløsninger mellom de to modellene kan tenkes, men de må i tilfelle plasseres i en av de to modellene for å avgjøre om det skal være merverdiavgift på kantinebidrag.
Merverdiavgift og Kantinebidrag
Omsetning av varer og tjenester (herunder salg av varer og tjenester knyttet til kantinedrift) er som hovedregel merverdiavgiftspliktig. Avgiftsplikt forutsetter at det foreligger en levering av varer og tjenester mot vederlag. I dette ligger et krav til gjensidighet og at det må være sammenheng mellom vederlaget og ytelsen.
FIN uttalelse 2001
I Finansdepartementets uttalelse fra 2001 («2001-uttalelsen») la departementet til grunn at ren driftsstøtte uten en konkret gjenytelse, ikke vil anses som vederlag for en avgiftspliktig tjeneste i forholdet mellom bedriften og kantineoperatøren.
BFU’er, uttalelser og Klagenemndsavgjørelser mellom 2001 og 2020
Etter at uttalelsen fra Finansdepartementet ble publisert i 2001, utviklet det seg en praksis der skattemyndighetene fastslo at kantineoperatører ikke skulle avgiftsberegne tilskudd fra arbeidsgivere / leietakere såfremt ikke tilskuddet var direkte knyttet til reduksjon av prisene i kantinen. Eksempler på dette er Skattedirektoratets uttalelser med referanse BFU nr. 83 2002, BFU nr. 54 2003 og BFU nr. 51 2008. Praksisen ble også gjengitt og beskrevet i Merverdiavgiftshåndboken til og med 16. utgave 2020.
På bakgrunn av den etablerte praksisen var det mange aktører i bransjen som innrettet seg slik at utbetalinger til kantineoperatører var ensidige tilskudd som ikke skulle klassifiseres som avgiftspliktig omsetning.
SKDs prinsipputtalelse fra 2020
Skattedirektoratet har i prinsipputtalelse, datert 26. juni 2020 («Prinsipputtalelsen»), lagt til grunn at i tilfeller hvor arbeidsgiver yter tilskudd til kantineoperatøren, skal dette regnes som avgiftspliktig omsetning av kantinetjenester med mindre kantineoperatøren driver bedriftskantinen for egen regning og risiko (benevnt «Management risk»). En forutsetning for å fakturere driftstilskuddet uten merverdiavgift, er altså at kantineoperatøren er «et selvstendig serviceselskap» som driver kantinen, overfor kantinebrukerne, for egen regning og risiko. Dersom dette i utgangspunktet er tilfellet, må det i tillegg foretas en vurdering av hvordan driftstilskuddet fastsettes.
Etter at Skattedirektoratet publiserte prinsipputtalelsen fra 2020, har skattemyndighetene gjennom senere publiserte uttalelser og klagenemndsavgjørelser (blant annet BFU av 20. desember 2021, BFU av 7. januar 2022 og klagenemndsavgjørelse SKNS1-2022-52) ytterligere strammet inn kantineoperatørers mulighet for å fakturere kantinebidrag uten mva. I praksis er det særlig tre krav som har kommet i fokus:
Fast driftstilskudd
I 2001-uttalelsen la departementet til grunn at ren driftsstøtte uten en konkret gjenytelse, ikke vil anses som vederlag for en avgiftspliktig tjeneste i forholdet mellom bedriften og kantineoperatøren. I et tilfelle der kantineoperatøren driver kantinen for egen regning og risiko er det således avgjørende at kantinebidraget ikke knyttes til den avgiftspliktige serveringstjenesten (som forutsetningsvis ytes til kantinekundene), for eksempel gjennom at kantinebidraget er knyttet til antall serverte måltider, eller faktisk medgåtte innsatsfaktorer i en periode. Synspunktene har blitt videreført og presisert gjennom forvaltningspraksis.
Det avgjørende er om kantinebidraget kan anses som generell støtte til reduksjon av prisene i kantinen, eller om det heller må ses som vederlag for konkrete serveringstjenester. I forvaltningspraksis er det godtatt at det ikke beregnes mva på kantinebidrag hvor kantineoperatøren mottar et fast tilskudd uavhengig av om arbeidsgivers ansatte benytter seg av muligheten til å kjøpe serveringstjenester, eller ikke. Dette innebærer, slik vi forstår forvaltningspraksis, at et kantinebidrag som faktureres etterskuddsvis, og justeres basert på faktisk forbruk (med tilbakevirkning), alltid vil regnes som betaling for avgiftspliktige serveringstjenester etter hovedregelen i mval. § 3-1.
Driftsrisiko
Etter prinsipputtalelsen og etterfølgende uttalelser og klagenemndsavgjørelser fra skattemyndighetene kan en arbeidsgiver bare yte tilskudd til kantinedriften avgiftsfritt i tilfeller hvor kantineoperatøren er et selvstendig serviceselskap og driver kantinen for egen regning og risiko. Den reelle driftsrisikoen må altså ligge hos kantineoperatøren, og ikke hos leietakerne/arbeidsgiverne.
I forvaltningspraksis er det lagt til grunn at det er en forutsetning at kantineoperatøren er ansvarlig for kantinevirksomheten utad både overfor offentlige myndigheter, avtaleparter og kunder (bl.a. har reklamasjonsansvar overfor kantinebrukerne). Videre er det lagt vekt på om kantineoperatøren har et selvstendig ansvar for den daglige driften og om selskapet bærer det fulle økonomiske ansvaret for kantinevirksomheten. Basert på Skattedirektoratets bindende forhåndsuttalelser fra desember 2021 og januar 2022 kan det se ut til at et avgjørende moment i den forbindelse er hvorvidt brukerbetalingen går direkte fra brukerne av kantinen til kantineoperatøren.
Reelt trepartsforhold
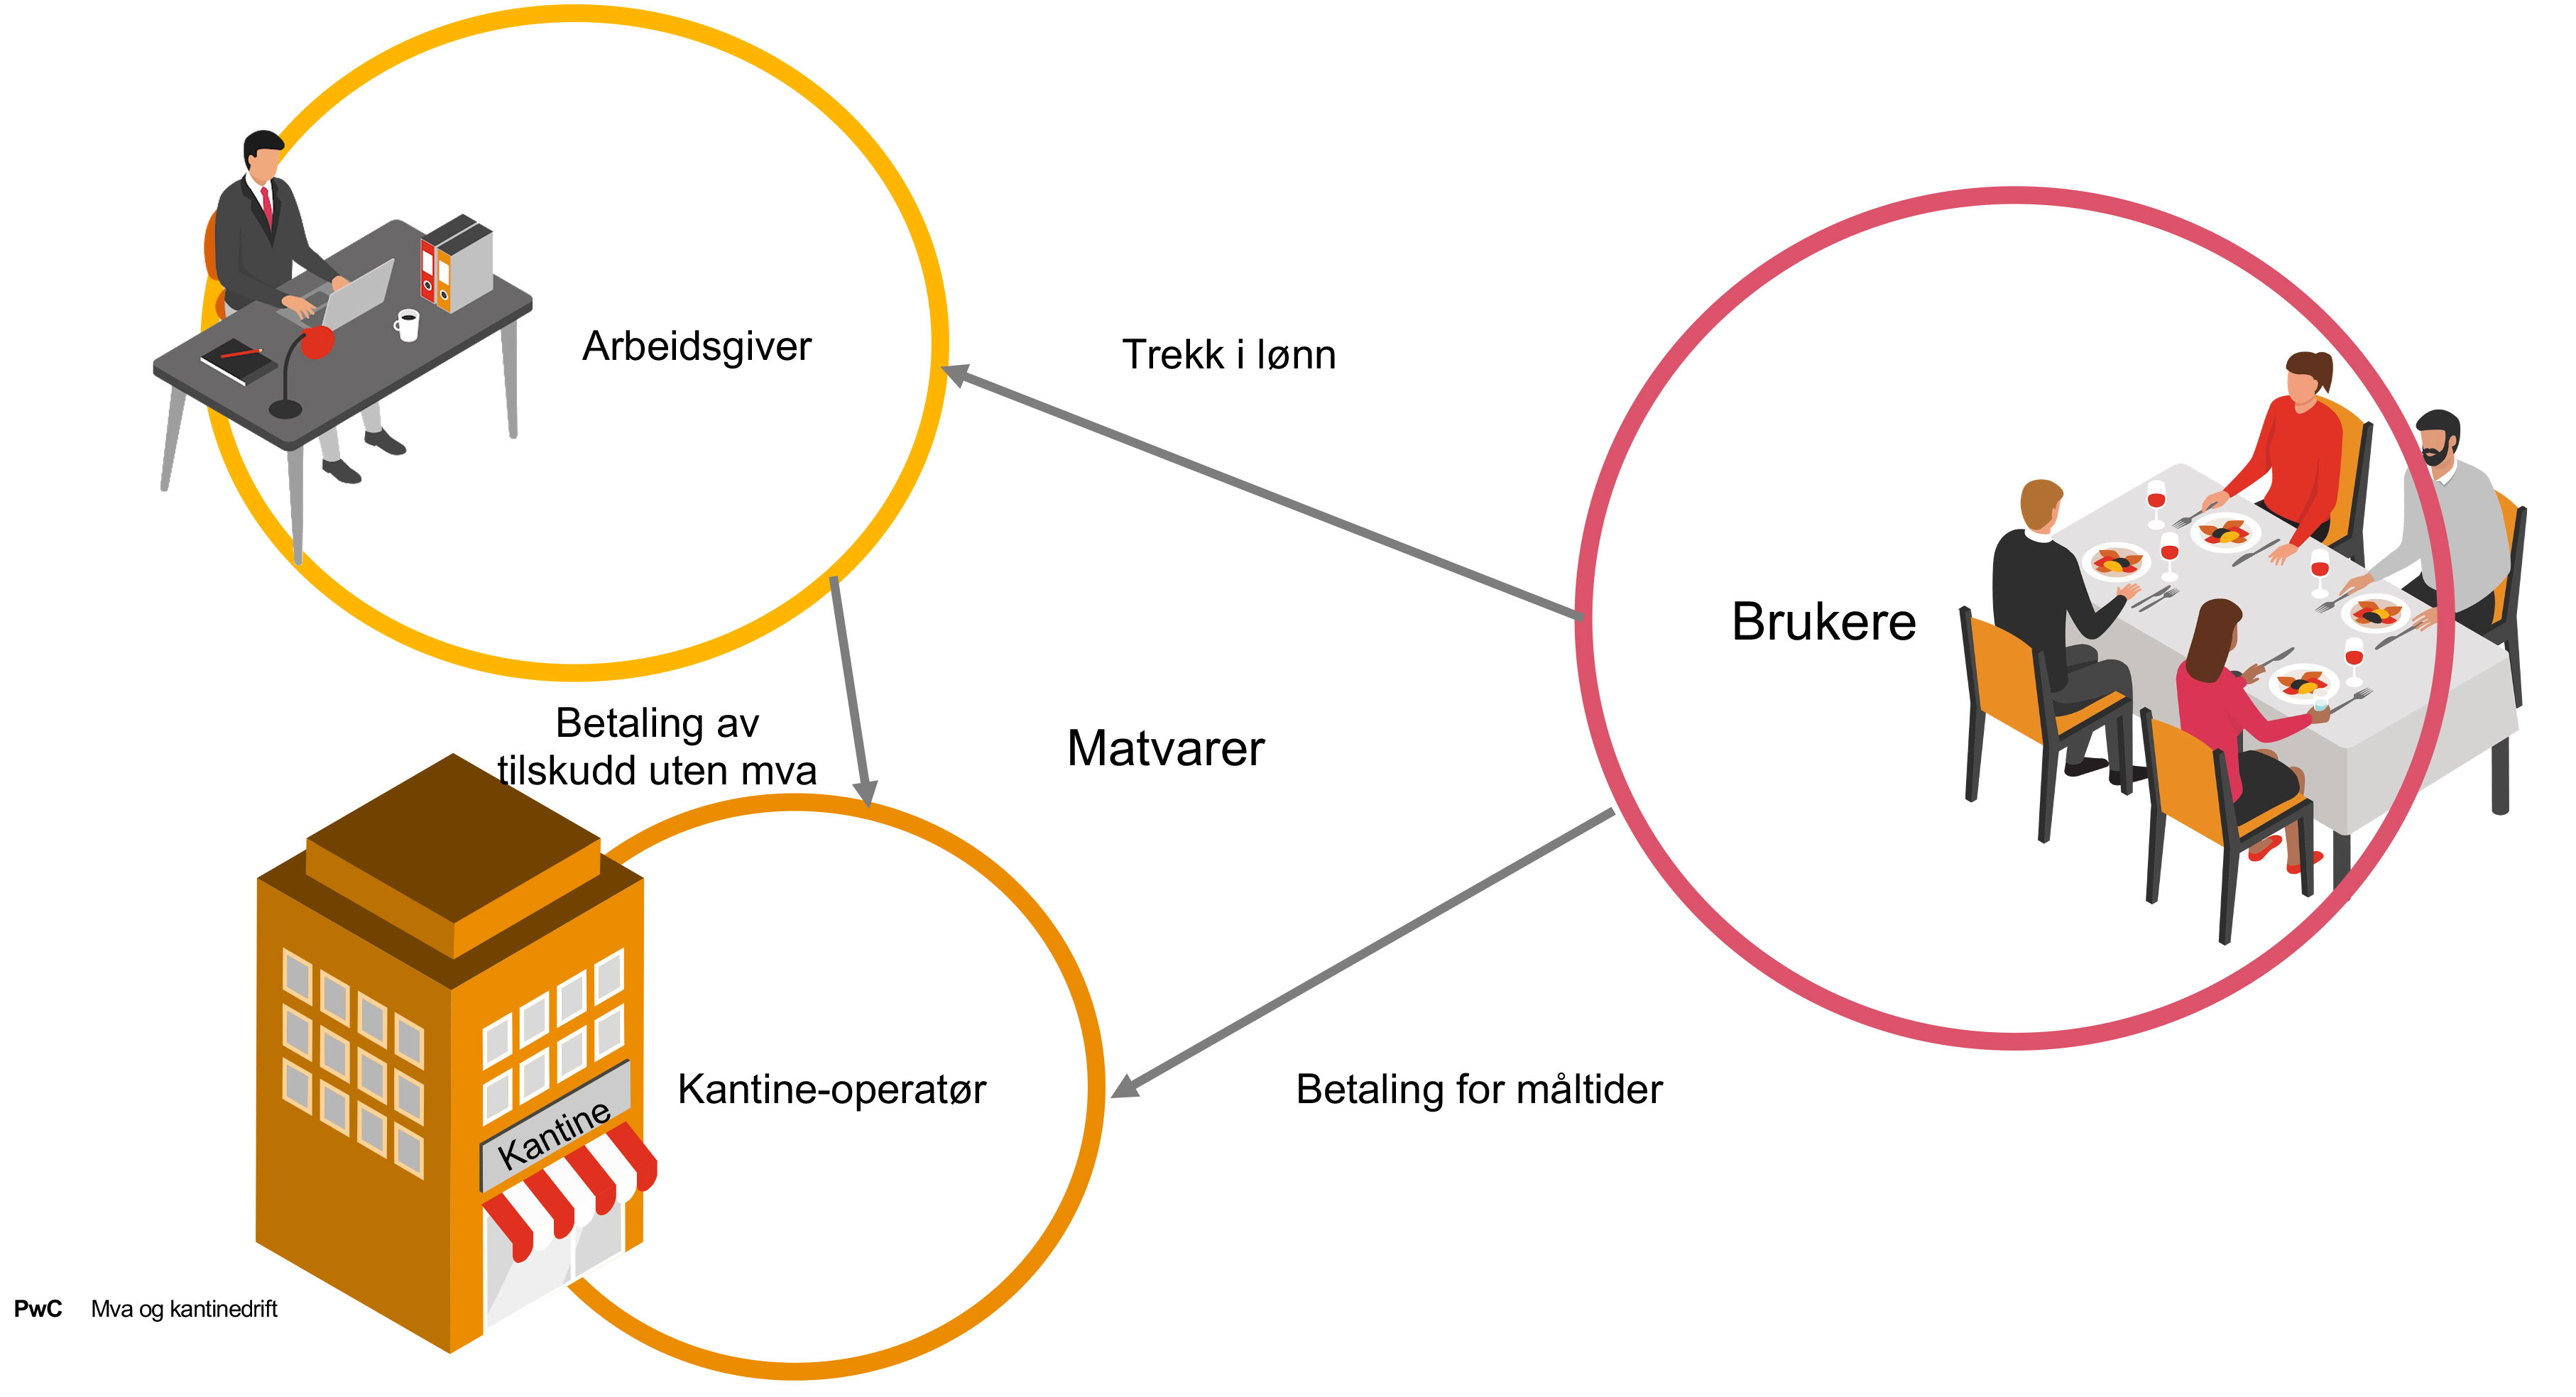
Den siste innstrammingen fra skatteetatens side går hovedsakelig ut på at det i større og større grad legges vekt på at det må være et reelt trepartsforhold mellom kantineoperatør, oppdragsgiver og brukerne av kantinen (arbeidstakerne) for at kantineoperatøren kan sies å ha et reelt driftsansvar for kantinevirksomheten. I hovedtrekk innebærer dette at det nå er lagt til grunn at brukerbetalingen må tilfalle kantineoperatøren, som hovedregel ved at kantineoperatøren oppebærer betaling direkte fra brukerne av kantinen (arbeidstakerne). Det forutsettes altså at det etableres et avtaleforhold mellom kantineoperatøren og brukerne av kantinen i tillegg til avtaleforholdet mellom kantineoperatøren og arbeidsgiver.
Skattedirektoratet har i den bindende forhåndsuttalelsen av 7. januar 2022 (publisert 17. februar 2022) presisert at dersom brukerbetalingen skjer ved at brukerne betaler direkte til kantineoperatøren enten gjennom månedlig innbetaling, via egne kantinekort eller app, vil betalingen anses å tilfalle kantineoperatøren.
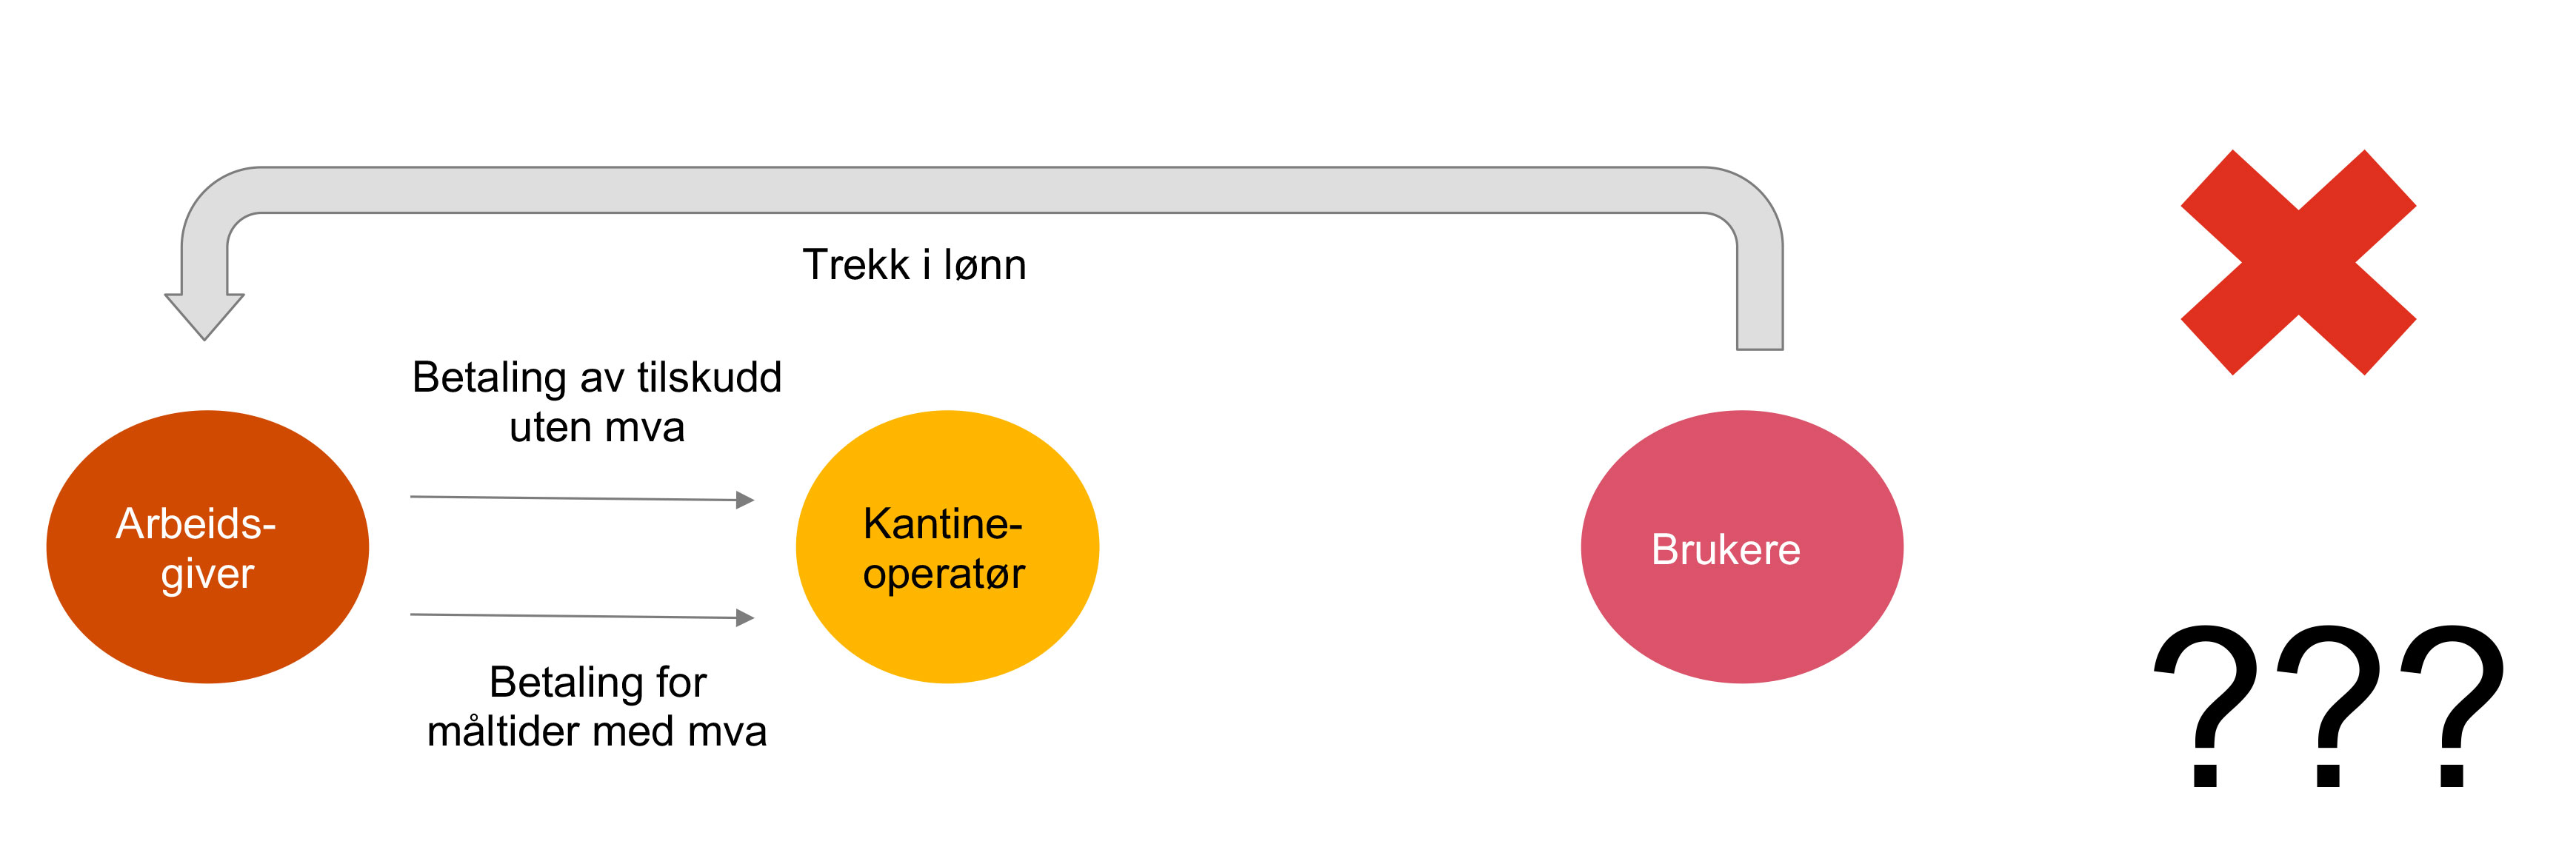
Dersom det derimot etableres en ordning hvor ansatte trekkes i lønn og dermed har fri adgang til å spise i kantinen, legges det til grunn at det stiller seg annerledes. Videre presiserte Skattedirektoratet at det vanskelig kan sies å foreligge en «management risk»-kantine dersom det skjer kantinetrekk i lønnen til de ansatte. Endelig uttalte Skattedirektoratet at:
«Hvorvidt betalingen skjer fra bruker til bedrift –- typisk ved at ansatte blir trukket i lønn – eller om betalingen skjer fra bruker til kantineoperatør, har med andre ord betydning for om vi står overfor en «management fee» modell (...) eller en «management risk»-modell (...)»
De noenlunde samme prinsippene er lagt til grunn i en upublisert BFU av 20. desember 2021, som er stadfestet av Klagenemnda i ovennevnte SKNS1-2022-52 (publisert 28. oktober 2022).
Etter den nye forvaltningspraksisen ser altså hovedregelen ut til å være at skatteetaten legger til grunn at brukerbetalingen må betales av brukerne direkte til kantineoperatøren, for at det skal sies å foreligge en «management risk»-kantine for mva-formål.
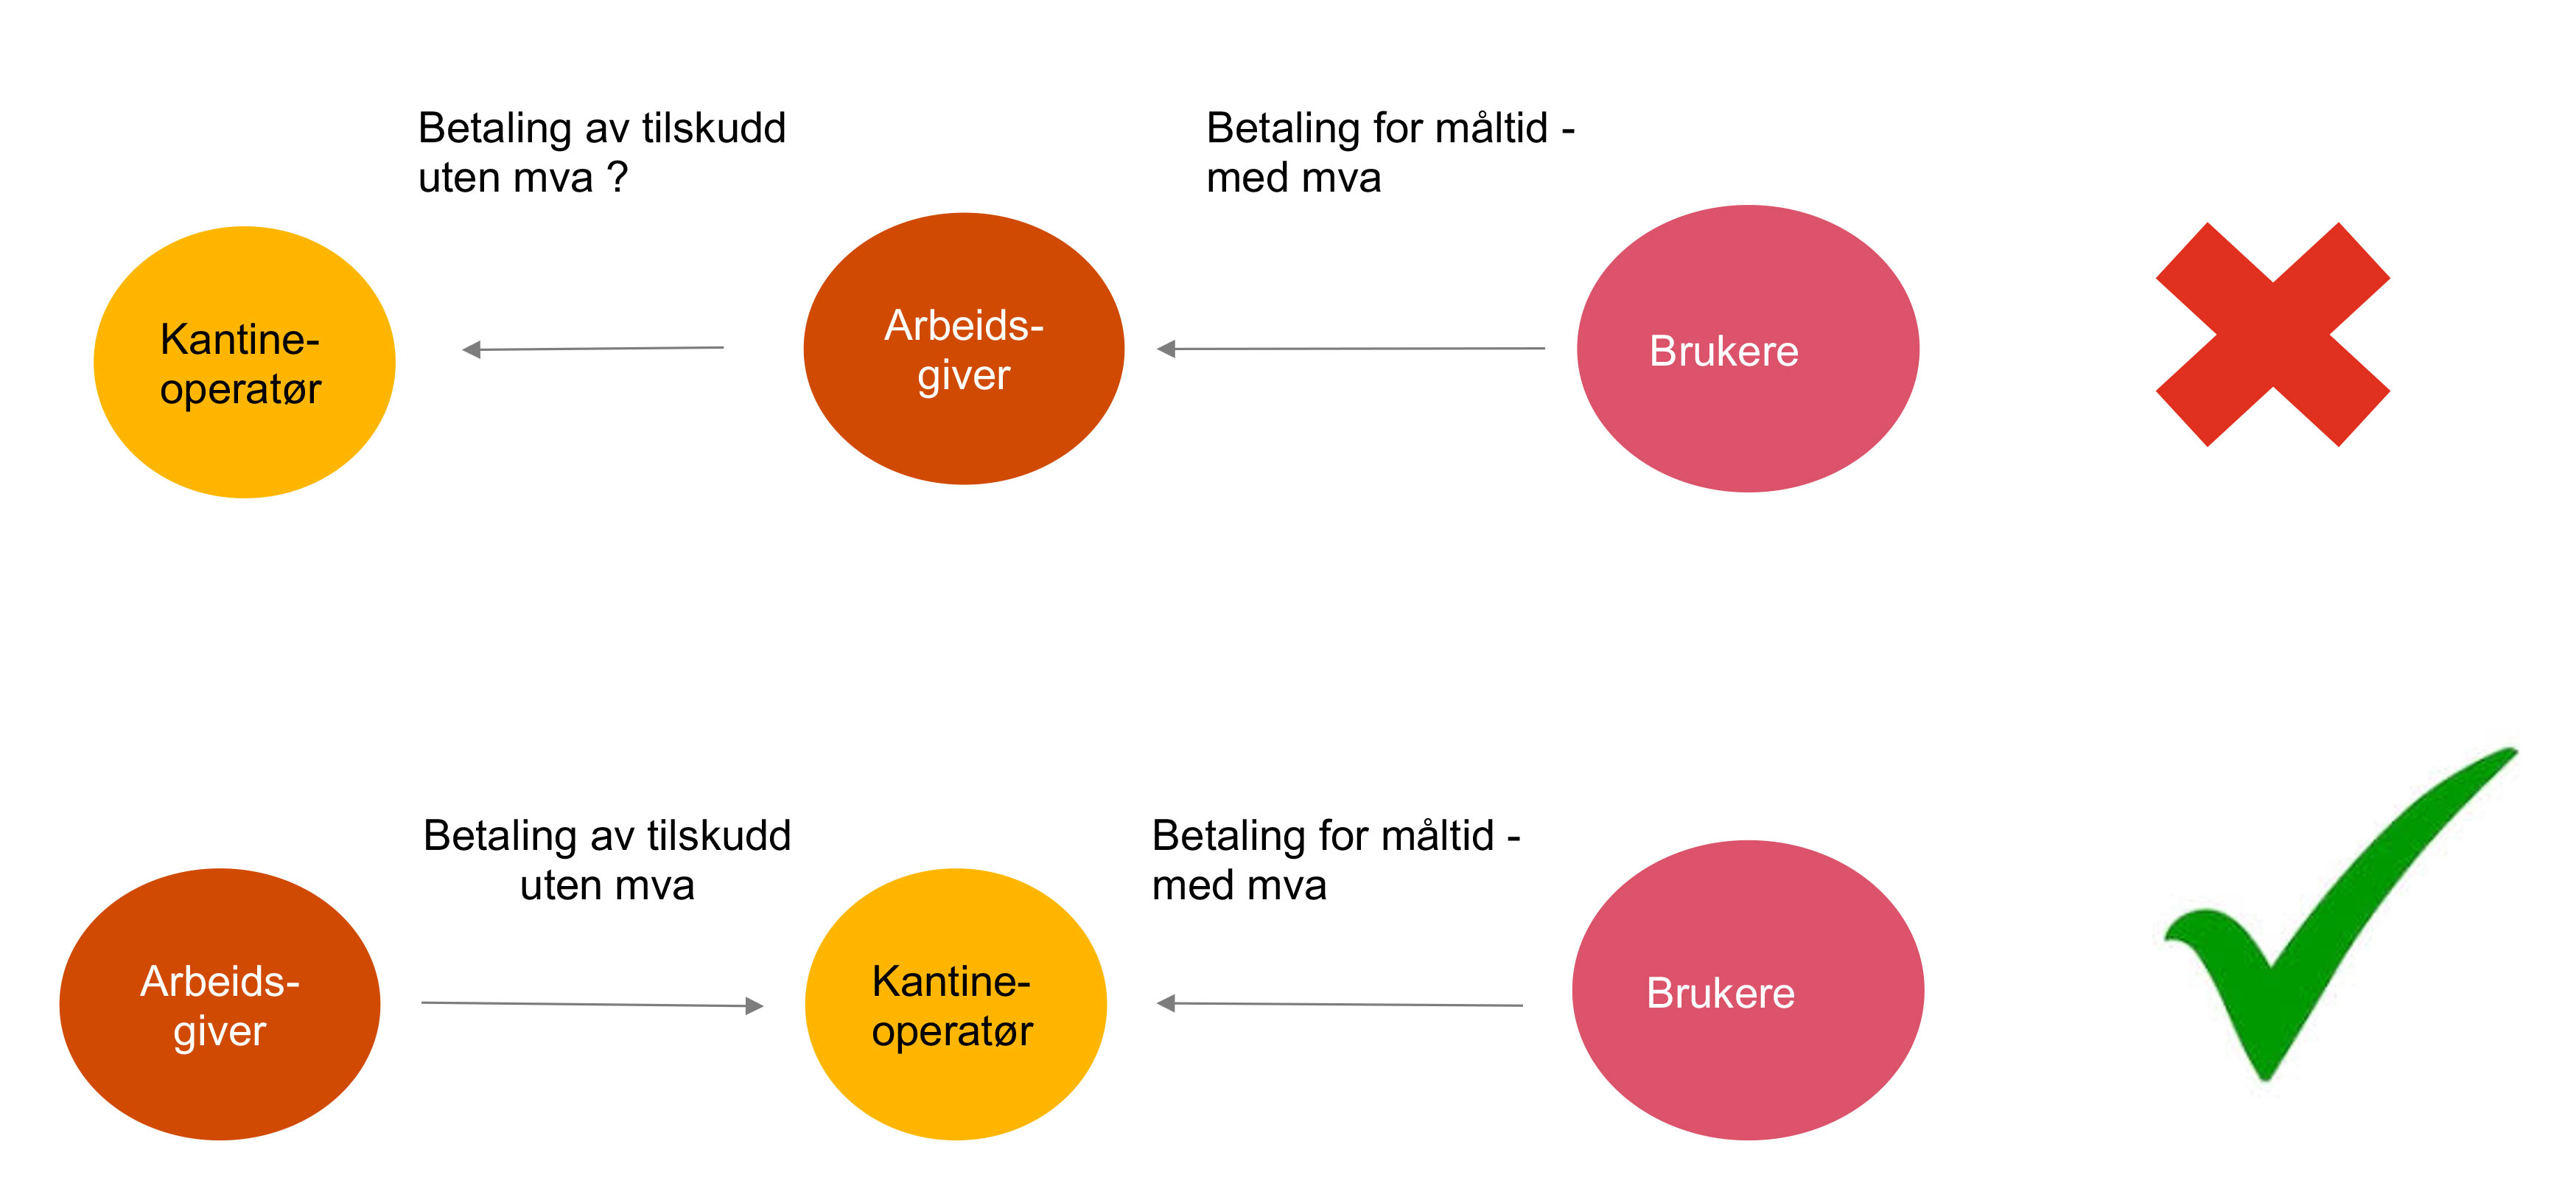
Et særlig spørsmål som har oppstått på grunn av de nyeste innstrammingene knyttet til betalingsstrømmen, er om det nå er umulig å gi avgiftsfritt kantinebidrag til kantineoperatøren, samtidig som arbeidsgiver gjør opp for den ansattes bespisning gjennom lønnstrekk.
Spørsmålet er så vidt vi vet ikke avklart, men hvis man legger til grunn at det er et krav at kantineoperatøren skal motta betaling direkte fra den spisende, så kan konklusjonen synes å bli at lønnstrekk er til hinder for at en kantine kan anses som en management risk-kantine, hvor kantineoperatøren kan motta avgiftsfritt kantinebidrag. En slik fortolkning mener vi det er svært vanskelig å se at det er grunnlag for i det eksisterende kildematerialet og vi kan i alle fall ikke se at det er noen gode grunner for dette. Kantineoperatøren kan ha minst like stor risiko for kantinedriften om betalingen gjøres opp i ettertid, via lønnstrekk, og et reelt trepartsforhold kan etableres på annen måte enn at den spisende overleverer penger til kantineoperatøren.