



Mens vi venter på Godot
Ved inngangen til året fryktet jeg at mislighold og konkurser ville ta seg kraftig opp i løpet av første halvår. Det skjedde ikke, til tross for at renteøkningene svei for folk flest, og at problemene i byggebransjen tårnet seg opp. Spesielt markedene for nybygde hytter og boliger var, og er, vanskelige i det meste av kongeriket.

Er problemene vi har ventet på i kredittmarkedene bare utsatt?
Er problemene vi har ventet på i kredittmarkedene bare utsatt? I Samuel Becketts teaterstykke «Mens vi venter på Godot» bruker hovedpersonene livene sine på å vente på noe som aldri skjer – at Godot kommer. Vi bankfolk får håpe at vi lider samme skjebne. Men kan det i det hele tatt være mulig å unngå en tapsbølge i høst og det meste av neste år?
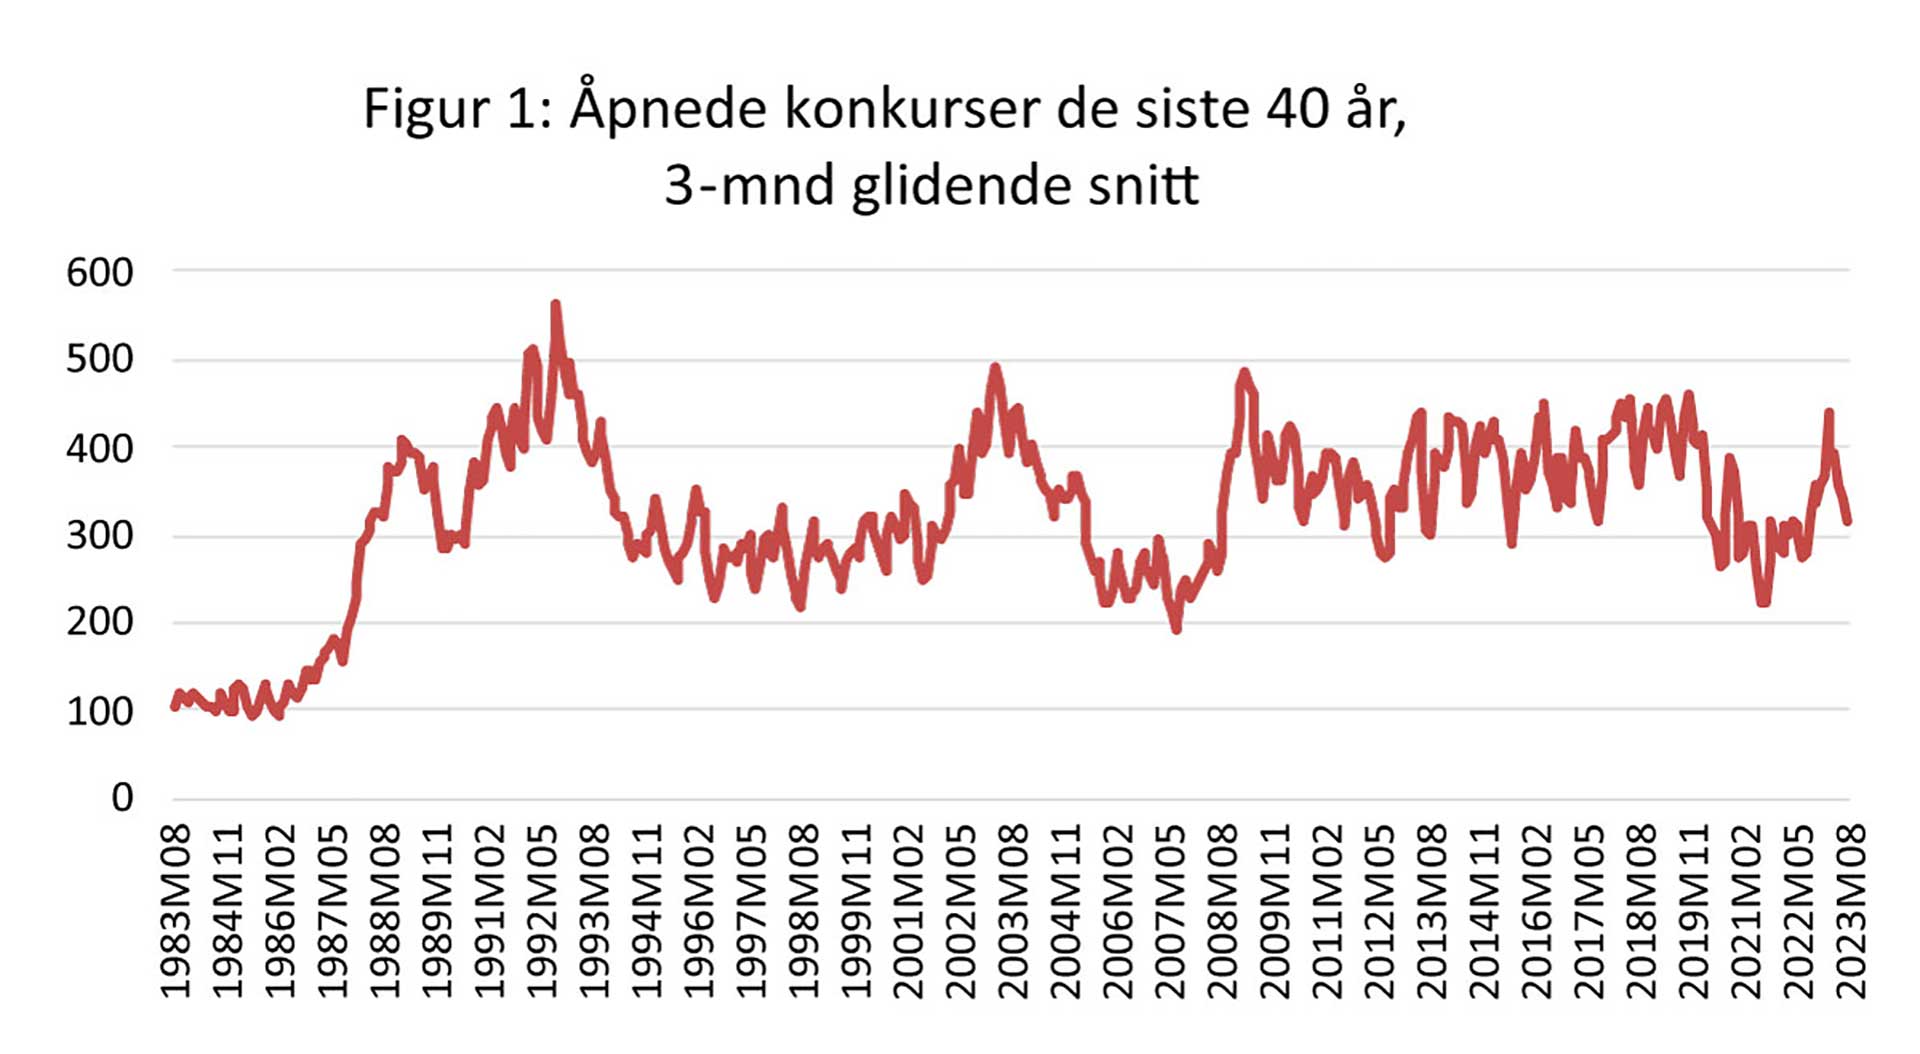
Figur 1 viser antall konkurser de siste 30 år, med et månedlig gjennomsnitt på 336 i disse årene. August i år (332) var nesten på snittet, og langt lavere enn under tidligere kriser da antall konkurser kunne være 50 prosent høyere enn hva det er nå i høst. Også bankenes tap har vært behagelig lave så langt i år.
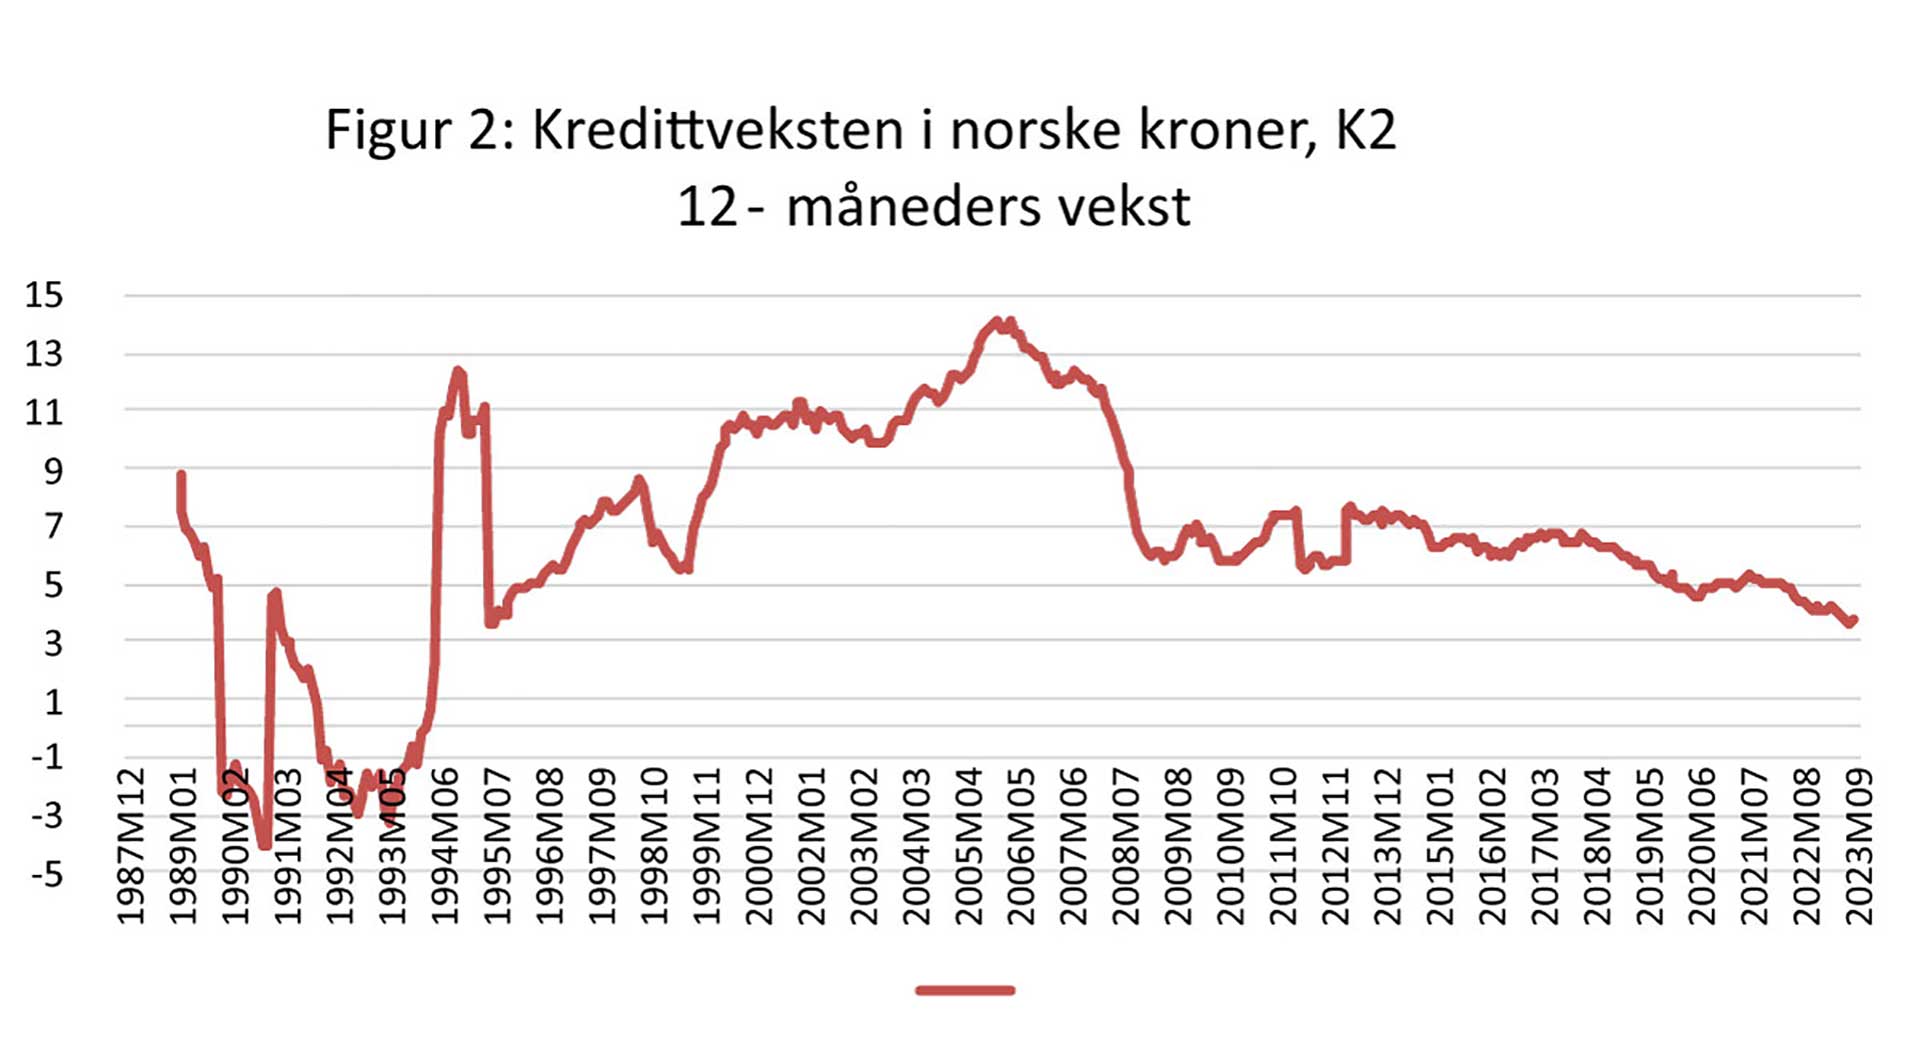
Det kan være flere årsaker til at antall konkurser drøyer. Mange forbrukere sparte opp en del under koronaårene, da kredittveksten også var usedvanlig lav. Vi gikk med andre ord ikke inn i den perioden med dyrtid og stigende renter og unormalt sterk kredittvekst. Stigende eiendomsverdier gjennom pandemien har også bidratt til å øke verdien av ulike panteobjekter.
Det kan fortsette å gå bedre enn fryktet av flere grunner. For det første er arbeidsmarkedet stramt. En ting er å miste jobben (noe jeg ikke unner noen), men de fleste ledige kommer jo i jobb igjen, hvis de ikke er kresne, og er villige til å flytte på seg. Boligprisene har også holdt seg godt i det meste av kongeriket, så det bør ikke bli store tap ved flytteoperasjoner som innebærer skifte av bopel.
Boligmarkedet vil trolig heller ikke falle mye i tiden fremover. Til det er husholdningenes inntektsvekst for sterk og tilbudet av boliger i Norge for lavt. Rentehoppenes knusende effekt på boligbyggingen kommer faktisk til å gi oss høyere inflasjon i nær fremtid enn ønsket, all den tid vi nå er dømt til å få svært høy husleievekst i årene som kommer som følge av boligmangel.
Misligholdets reddende engel blir nok inntektsveksten og omleggingen av den økonomiske politikken i tiden fremover
Årets lønnsoppgjør ble rausere enn normalt i nominelle termer. Med forventninger om overskuddsdeling mot slutten av året i ulike former, kan det hende at Norges Banks siste estimat for lønnsveksten i år på 5,5 prosent står seg. Med bare en glidning på 1,7 prosent inn i året, betyr det at lønnsøkninger gitt i andre halvår (med halv effekt for året 2023) ofte må bli på fem prosent eller mer hvis anslaget skal treffe.
Lønnsoppgjøret blekner imidlertid mot et historisk raust trygdeoppgjør på hele 6,5 prosent, og en regulering av pensjonssatser på om lag 8,4 prosent fra 1. mai.
Det er derfor kanskje ikke så store tap i vente for alle kreditorene til folk flest. Husholdningenes dyrtid er nok over det verste. Strømprisene later også til å normalisere seg.
Et stramt boligmarked har dessuten gjort det mulig å heve husleiene mer enn normalt i år. Trenger en familie å leie ut et rom for å få endene til å møtes, går dette også lettere i år enn i fjor, med sterk vekst i husleie pr. rom. For ikke å snakke om kontrasten til utleiernes katastrofetid med nedstenging av samfunnet i 2020 og bortfall av ukependlere fra inn- og utland.
I årene som kommer forventes det også at statsbudsjettet gjøres opp med rause skattelettelser. Endelig skal det bli vanlige folks tur! Oljefondet har økt med nesten 3000 milliarder kroner i år. Det muliggjør oppimot 90 milliarder kroner i økt oljepengebruk for 2024, hvis en skal følge handlingsregelens uttaksnorm på tre prosent. I dagens stramme arbeidsmarked er ikke det noe som kan gjøres. Doseringen av oljepengebruk blir derfor naturlig nok mer beskjeden, men den vil øke! Ikke bare i 2024, mens også i alle år på resten av 2020-tallet.
Størst fare for kreditortap fremover ligger i bedrifter som utvikler nye eiendommer for egen regning og fortjeneste. Ikke bare er nybyggmarkedene dårlige, men alle risikopåslag i kredittmarkedene har gått særs mye opp for denne gruppen av bedrifter. Forhåpentligvis kommer det nye investorer inn som for en billig penge kan ta over bedrifter som sliter. Kreditorer bør hjelpe til her. Et skadeskutt eiendomsselskap kan oppmuntres av banken til å søke nye investorer.
Oppsummert lever vi fortsatt i en verden hvor vi er spent på om kredittmarkedenes Godot kommer eller ei. I motsetning til ensemblet i teaterstykket håper vi imidlertid på at han ikke dukker opp!
Svar på kryssordet finner du på side 28

Kryssordforfatter: Rolf Bangseid


