


Internasjonal skatt og avgift
Thailand – unntatt skatteplikt på subsidier

Den thailandske regjeringen har foreslått regler som unntar skatteplikt på statlige subsidier knyttet til produksjon av elektriske fremkomstmidler. Subsidiene gis selskaper som fremstiller deler til bruk i, samt driver montering av, elektriske biler, lastebiler og motorsykler i årene 2022 til 2025. Regjeringen har også foreslått tollunntak på deler som brukes i utvikling av elektriske kjøretøy, samt batteridrevne fartøy til havs.
Pakistan – unntatt skatteplikt på statsobligasjoner
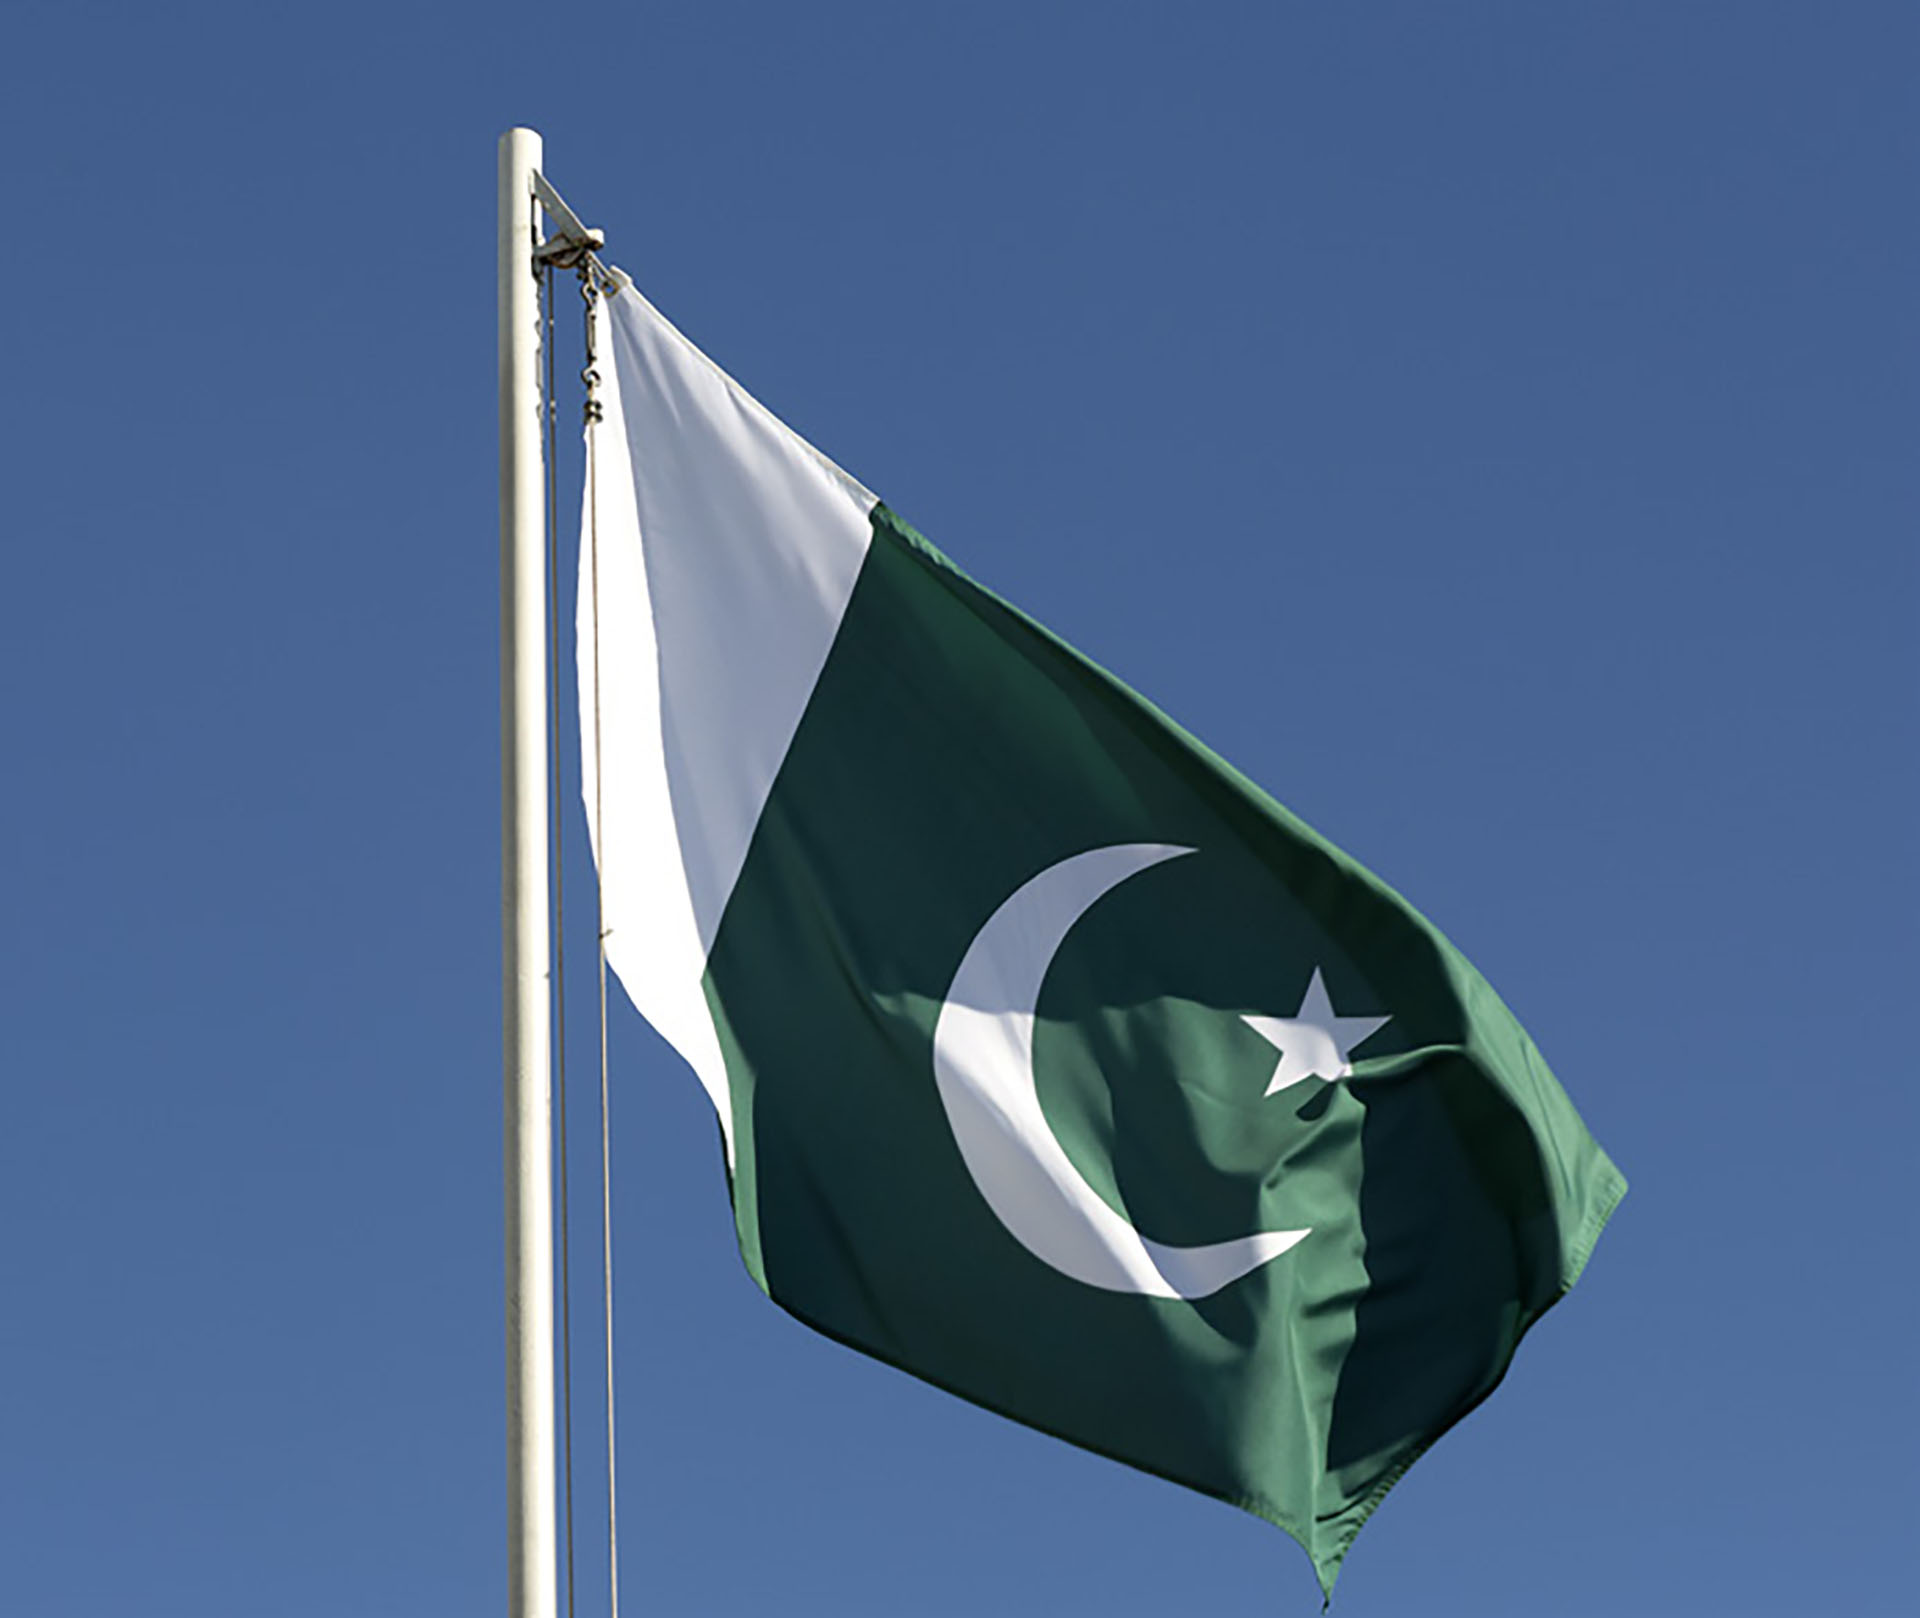
Den pakistanske staten har fraskrevet seg retten til å skattlegge statsobligasjoner for inntektsåret 2023. Opprinnelig ligger skattesatsen for slike obligasjoner på 49 % og 55 %. Obligasjonene vil være skattepliktige som vanlig i inntektsåret før og inntektsårene etter 2023. Unntaket for 2023 er vedtatt for å oppfordre til investeringer i slike obligasjoner. For ytterligere å stimulere utenlandske banker til å selge pakistanske statsobligasjoner i utenlandske markeder, har den pakistanske staten vedtatt å ikke ilegge skatt på overskudd fra gjeldsinstrumenter for slike banker.
Italia – utsettelse av frister og regelendringer
Det italienske parlamentet har vedtatt utsettelse av flere rapporteringsfrister, herunder utsettelse av fristen for å rapportere den kommunale eiendomsskatten. Skatten skulle tidligere rapporteres 31. desember i året etter formuesfastsettelsesåret: For 2021 var fristen opprinnelig 31. desember 2022. Fristen er utsatt med et halvt år, slik at fristen for 2021 etter utsettelsen er 30. juni 2023. Videre har parlamentet vedtatt at enkelte endringer i regelverket som følge av covid-19-pandemien skal videreføres. Dette innebærer blant annet at mer fleksible regler for elektroniske styre- og generalforsamlingsmøter vil gjelde frem til 31. juli 2023.
Polen – innføring av obligatorisk e-fakturering utsatt
1. desember 2022 publiserte den polske regjeringen et lovutkast vedrørende innføring av obligatorisk e-fakturering. Der fremgikk det at e-fakturering skulle bli obligatorisk fra og med 2023. Ikrafttredelsesdatoen blir først utsatt én gang – til januar 2024. 2. februar 2023 uttalte det polske finansdepartementet at ikrafttredelsen vil bli ytterligere utsatt. Ny ikrafttredelsesdato for obligatorisk e-fakturering er nå juli 2024. Bakgrunnen for utsettelsen er at man ønsker å gi skattebetalerne mer tid til å implementere den nye forpliktelsen fullt ut i sine økonomisystemer.
Irland – fritak for covid-19 testsett videreført
Frem til desember 2022 har omsetning av covid-19 testsett vært midlertidig fritatt for mva (nullsats) i Irland. Bakgrunnen har vært et fritak innført av EU-kommisjonen. 21. januar 2023 informerte den irske finansministeren om at fritaket skal videreføres. Dette fordi viruset fortsatt sirkulerer i samfunnet og det har betydelig negativ innvirkning på helsevesenet. For at omsetningen skal være fritatt, må testsettene være i samsvar med de grunnleggende kravene som fremgår av alle relevante europeiske direktiver om medisinsk utstyr, eksempelvis at testsettene er CE-merket. Videreføringen får virkning fra og med 1. januar 2023. Tiltaket er pr. i dag forankret i administrativ praksis i påvente av en lovbestemmelse.
Australia – bruk av avgifter som klimatiltak
Den australske regjeringen er for tiden under stort press fra resten av verden om å vedta ambisiøse utslippsreduserende mål. I denne prosessen har regjeringen aktivt sett hen til den internasjonale utviklingen innen klimapolitikk, herunder blant annet i EU. EU er i ferd med å sluttføre lovgivningsprosessen for å implementere en mekanisme for karbongrensejustering. Formålet er å hindre karbonlekkasje, dvs. at vareproduksjon flyttes til land med lavere klimaambisjoner og lavere prising av utslipp. I januar 2023 kunngjorde den australske regjeringen at de vurderer å kopiere EUs karbongrensejusteringsmekanisme. Pr. i dag er ingenting vedtatt, men det er sannsynlig at noe tilsvarende vil bli innført i Australia.


