


Uttaksmerverdiavgift for byggetjenester
Næringsdrivende som i egenregi utfører byggetjenester, skal beregne merverdiavgift av omsetningsverdien av varer og tjenester som uttas og benyttes i slik virksomhet. Artikkelen gir en oversikt over problemstillinger som oppstår i den forbindelse.
Sikrer konkurransenøytralitet
Alminnelig regel om merverdiavgift ved uttak
Etter mval. § 3-1 skal det beregnes merverdiavgift ved omsetning av varer og tjenester. Etter mval. § 3-21 skal det videre beregnes merverdiavgift ved uttak av varer og etter mval. § 3-22 ved uttak av tjenester.
Uttak av varer og tjenester anses som et innenlands forbruk. Dersom det ikke var regler om uttaksmerverdiavgift, ville slikt forbruk ikke bli belastet med merverdiavgift, og det ville være gunstigere å ta ut varer og tjenester fra egen avgiftspliktig virksomhet fremfor å kjøpe slike varer eller tjenester fra eksterne. Reglene om uttaksmerverdiavgift sikrer derfor konkurransenøytralitet.*Ot. prp. nr 59 (2006-2007) pkt. 3.
For varer skal det bare beregnes uttaksmerverdiavgift i den utstrekning det er gitt fradrag for inngående merverdiavgift, mval. § 3-21 (2). Er ikke inngående merverdiavgift kommet til fradrag, bortfaller langt på vei begrunnelsen for uttaksmerverdiavgift.
Ved uttak av tjenester er reglene om merverdiavgift på uttak begrenset til tilfeller hvor tjenestene (i) brukes privat eller (ii) brukes utenfor den «samlede virksomheten», se mval. § 3-22 (1). Ved uttak av tjenester, er det ikke et vilkår for å beregne uttaksmerverdiavgift at inngående merverdiavgift har kommet til fradrag.*Ot. prp. nr 59 (2006-2007) pkt. 4.5.1.
Særlige regler for uttak for bygg og anlegg
Omsetning og utleie av fast eiendom er etter mval. §3-11 som hovedregel unntatt merverdiavgift. Det er da ikke fradragsrett for inngående merverdiavgift på anskaffelser, mval. § 8-1.
Består virksomheten i å oppføre bygg for salg eller utleie, ville det være en avgiftsmessig fordel å foreta byggearbeidene selv eller ved egne ansatte («egenregiprosjekt»). På denne måten ville man unngå at investeringen ble belastet med en ikke-fradragsberettiget inngående merverdiavgift. For å unngå slike konkurransevridende tilpasninger, er det i mval. §3-22(2) og §3-26 inntatt særlige regler om merverdiavgift på uttak av egenproduserte byggetjenester.
For avgiftspliktige som benytter fast eiendom i egen avgiftspliktig virksomhet eller avgiftspliktig utleie, kommer de særlige reglene om uttak i mval. § 3-22(2) og 3-26 ikke til anvendelse.
Hvem plikter å beregne uttaksmerverdiavgift på byggetjenester?
Avgiftssubjektet har avgiftspliktig omsetning
Etter mval. § 3-22 (2) plikter avgiftspliktig som har avgiftspliktig omsetning og derfor er registrert i Merverdiavgiftsregisteret, å beregne uttaksmerverdiavgift når byggetjenester «tas ut til formål som er unntatt fra loven».
Inngår den avgiftspliktige i en fellesregistrering, anses selskapene som inngår i fellesregistreringen som ett avgiftssubjekt, mval. § 2-2 (1), og vurderingen gjøres under ett for selskapene som inngår i fellesregistreringen.*Rt. 2013 s. 858 avsnitt 35.
Avgiftssubjektet har ikke avgiftspliktig omsetning
Generelt
Etter mval. § 3-26 plikter «næringsdrivende» som ikke har avgiftspliktig omsetning, å beregne merverdiavgift på uttak av varer og byggetjenester som benyttes i den næringsdrivendes virksomhet innen omsetning eller utleie av fast eiendom.
Bestemmelsen gjelder kun «næringsdrivende». Begrepet «næringsdrivend» er ikke definert i merverdiavgiftsloven, men i både forarbeider*Ot.prp. nr. 76 (2008–2009) side 26. og rettspraksis*HR-2022-2404-A. er det fremholdt at det ved vurderingen av om det drives næringsvirksomhet, skal legges vekt på ulike momenter, som varighet, omfang og om virksomheten objektivt sett er egnet til å gå med overskudd. Det er videre et vilkår at virksomheten drives for den avgiftspliktiges egen regning og risiko.
Vurderingen av om det var drevet næring, må skje på det tidspunktet uttaket fant sted.*HR-2020-1777-A avsnitt 43 gjelder tilsvarende spørsmål i relasjon til fradragsrett etter mval. §8-1.
Plikten til å beregne uttaksmerverdiavgift etter mval. § 3-26 omfatter varer og tjenester.
Når avgiftspliktig uttak overstiger NOK 50 000 i en periode på 12 måneder, inntrer registreringsplikten i Merverdiavgiftsregisteret, mval. 2-1.
Begrensninger
Bestemmelsen i mval. § 3-26 er begrenset til «slik virksomhet [som] bare [drives] for egen regning».
Dette innebærer blant annet at det skal beregnes uttaksmerverdiavgift på varer og tjenester som «byggherren selv eller dennes ansatte rent faktisk utfører».*Ot.prp. nr. 59 (2006-2007) pkt. 5.4.1, SKNS1-2021-82.En snekker som oppfører hus for salg, skal derfor beregne uttaksmerverdiavgift på tjenester og varer som er knyttet til snekkervirksomheten. Bestemmelsen omfatter også tjenester som byggherren utfører ved innleid arbeidskraft.*HR-2022-2253A avsnitt 40.
En konsekvens av at deler av virksomheten anses som merverdiavgiftspliktig, er at inngående merverdiavgift på anskaffelser av varer og tjenester som brukes i denne avgiftspliktige virksomheten, er fradradragsberettiget, jf. mval. § 8-1. Dette innebærer derfor at snekkeren kan fradragsføre inngående merverdiavgift på innkjøpte snekkertjenester og varer som benyttes i snekkervirksomheten. Ettersom det skal beregnes uttaksmerverdiavgift basert på omsetningsverdi, se punktet Beregning av uttaksmerverdiavgift, under, innebærer dette at også merverdien som skapes i byggherrens omsetningsledd for så vidt gjelder innkjøpte snekkertjenester og varer til snekkervirksomheten, blir gjenstand for merverdiavgift.
Det skal ikke beregnes uttaksmerverdiavgift på byggherrens innkjøp av andre tjenester eller varer enn den virksomheten byggherren selv driver. Byggherren har heller ikke fradragsrett for inngående merverdiavgift på innkjøp av slike tjenester og varer.
Har det skjedd et uttak av byggtjenester?
Bestemmelsene i mval. § 3-22 (2) regulerer uttaksmerverdiavgift for avgiftspliktige som i tillegg til egenregiarbeider også har avgiftspliktig omsetning til andre, jf. mval. § 3-1. Den avgiftspliktige vil i slike tilfeller være registrert i Merverdiavgiftsregisteret på grunnlag av omsetning til andre. Dette kan f.eks. være en entreprenør som omsetter entreprisetjenester til andre og bygger for egen regning med sikte på salg av ferdigoppførte bygg.
Mval. §3-26 regulerer avgiftspliktige som ikke har avgiftspliktig omsetning etter mval. §3-1.
Ettersom det er ulike situasjoner som reguleres, er det benyttet ulike formuleringer i lovteksten for å beskrive når det skal beregnes uttaksmerverdiavgift. Etter mval. § 3-22 (2) «skal det beregnes merverdiavgift også når tjenestene tas ut til formål som er unntatt fra loven». I mval. § 3-26 er rekkevidden avgrenset til at «det drives slik virksomhet bare for egen regning».
Begge bestemmelsene regulerer i hvilke tilfeller den avgiftspliktige skal beregne merverdiavgift på egenproduserte byggetjenester. Rekkevidden av bestemmelsene er sammenfallende.*SKNS1-2021-26.
Utleie – frivillig registrering
Dersom den avgiftspliktige foretar arbeid på et bygg som er frivillig registrert for utleie etter mval. § 2-3, vil arbeidet brukes i den avgiftspliktige omsetningen. I et slikt tilfelle vil ikke tjenestene være tatt «ut til formål som er unntatt fra loven» og det skal da ikke beregnes uttaksmerverdiavgift etter mval. § 3-22.
Er ikke bygget registrert etter mval. §2-3, skal det beregnes uttaksmerverdiavgift på byggearbeider som eieren selv foretar.
Et særlig spørsmål er om merverdiavgift på uttak skal kunne komme til fradrag når bygget senere frivillig registreres etter mval. § 2-3. Etter mval. § 8-6 kan avgiftspliktige kreve tilbakegående avgiftsoppgjør for «inngående merverdiavgift» påløpt før registrering. Etter mval. § 1-3 (1) bokstav f er ikke merverdiavgift på uttak definert som «inngående merverdiavgift». Hensynet til sammenheng mellom reglene, her §9-2 jf. merverdiavgiftforskriften § 9-1-1 bokstav b, tilsier at tilsvarende også bør gjelde merverdiavgift som er oppstått ved uttak.
Egenregiprosjekt vs. fremmedregiprosjekt
Reglene om plikt til å beregne merverdiavgift ved uttak oppstår når den som utfører de fysiske byggearbeidene er byggherre («egenregiprosjekt»). Etter ferdigstillelse overdras eiendommen eller den leies ut. Slikt salg eller utleie vil være unntatt merverdiavgift etter mval. § 3-11.
Er det et «fremmedregiprosjekt», omsettes byggetjenestene til byggherren og det skal beregnes merverdiavgift på entreprenørtjenestene etter de alminnelige reglene i mval. § 3-1.
Ved vurderingen av om det er et egenregiprosjekt eller fremmedregiprosjekt, er det sentrale spørsmålet om det har funnet sted en «omsetning» av tjenester etter mval. § 3-1.
Dette må vurderes konkret på grunnlag av avtalen mellom partene.*Agder lagmannsretts dom, LA-2001-1352.Ordlyden i avtalen vil være et sentralt tolkningsmoment, men også andre forhold kan tillegges vekt ved avtaletolkningen.
I avgiftspraksis har det vært lagt stor vekt på om entreprenøren eier tomten som byggearbeidene utføres på.*BFU-2002-85.Hvis arbeidene blir utført på entreprenørens egen tomt, har dette ofte blitt ansett som avgjørende for å anse byggetjenestene som utført i entreprenørens egenregi.
Hvis entreprenøren derimot gjør arbeidene på kjøperens tomt, har avgiftsmyndighetene normalt lagt til grunn at entreprenøren utfører byggetjenestene i fremmedregi. Dette gjelder selv om entreprenøren har solgt tomten til byggherren på den betingelsen at entreprenøren får byggeoppdraget.*BFU-2002-85.
En skatteklagenemndssak gjaldt et tilfelle hvor entreprenøren hadde inngått avtale om kjøp av tomt, men overførte kjøpekontrakten til byggherren før byggearbeidene startet, slik at eiendomsretten til tomten gikk direkte fra tredjemann til kjøper. Skatteklagenemnda*SKNA1-2017-42.kom til at entreprenøren utførte byggearbeidene i fremmedregi, og la avgjørende vekt på at entreprenøren aldri hadde eid tomten.
I enkelte avgjørelser er det trukket frem om entreprenøren har grunnbokshjemmel til tomten. Etter vår vurdering kan ikke slike forhold alene være avgjørende ved vurderingen av om det er et fremmed- eller egenregiprosjekt.
Delvis uttak
Det er ikke et vilkår at eiendommen fullt ut skal benyttes privat eller utenfor avgiftsområdet.*Rt. 2014 s. 1281 avsnitt 55. Reglene om uttaksmerverdiavgift kommer også til anvendelse når det på tidspunktet uttaket finner sted, er overveiende sannsynlig at eiendommen delvis skal benyttes til privat bruk eller delvis utenfor den avgiftspliktige virksomheten.
Uttaksmerverdiavgift beregnes på den delen av eiendommen som brukes privat eller på annen måte utenfor avgiftsområdet.
Terskel
Høyesterett har angitt at det ikke skal beregnes uttaksmerverdiavgift ved «bruk av mer bagatellmessig betydning, som er perifer eller sporadisk eller av liten betydning sammenlignet med den dominerende bruken». Ved vurderingen skal det «blant annet tas hensyn til omfanget og karakteren av den avgiftspliktige bruken, og hvilken betydning denne har sammenlignet med det som er den dominerende bruken etter uttaket». *Rt. 2014 s. 1281 avsnitt 71.Vi er ikke kjent med hvordan dette har vært praktisert av avgiftsmyndighetene.
Hvilke byggetjenester omfattes av reglene om uttaksmerverdiavgift?
Etter mval. §§ 3-22 (2) og 3-26 skal det beregnes merverdiavgift på uttak av tjenester som består i «oppføring, oppussing, modernisering mv. av bygg eller anlegg for salg eller utleie, herunder byggeledelse, byggeadministrasjon og annen administrasjon av slike arbeider». Skatteklagenemnda har lagt til grunn at mval. §§ 3-22 (2) og 3-26 har samme virkeområde. *SKNS1-2021-26.
Dagens regler er langt på vei en videreføring av tilsvarende regler inntatt i merverdiavgiftsloven av 1969 § 10 (4) og § 14. Ettersom merverdiavgiftsreformen av 2009 var en lovteknisk reform, vil tidligere lovforarbeider, rettspraksis og administrativ praksis være relevante tolkningsfaktorer.*Ot.prp. nr. 76 (2008-2009) pkt. 5.3, se for øvrig Rt. 2014 s. 1281 avsnitt 32.
Fysiske og administrative tjenester
Plikten til å beregne uttaksmerverdiavgift gjelder ikke bare fysiske arbeider, men også administrative tjenester som byggeledelse og byggeadministrasjon.*Ot.prp. nr. 59 (2006-2007) punkt 5.4.1. og pkt. 5.4.5 Se også Eidsivating lagmannsretts dom, LE-2006-125072 og BFU-2009-9.
Etter administrativ praksis*BFU-2009-9, SKNA2-2019-51.skal det beregnes uttaksmerverdiavgift av alle tjenestene knyttet til eiendomsutvikling i egen regi, som vurdering av marked, tomtekjøp, finansiering av tomtekjøp, reguleringsarbeid, og prosjekteringsarbeid mv. Etter praksis skal det beregnes uttaksmerverdiavgift selv om et utviklingsprosjektet ikke blir gjennomført.*SKNA2-2019-51.
Tjenestene må være direkte knyttet til et konkret byggeprosjekt
Interne administrative gjøremål som ikke er direkte knytet til et konkret prosjekt, som f.eks. intern regnskapsføring, omfattes ikke av plikten til å beregne uttaksmerverdiavgift.*SKNA2-2019-51.
Tjenester knyttet til salg eller avgiftsunntatt utleie omfattes ikke av plikten til å beregne uttaksmerverdiavgift.*Ot.prp. nr. 59 (2006–2007) pkt. 5.4.1.Det skal derfor ikke beregnes uttaksmerverdiavgift når eieren selv utfører markedsføring og administrasjon av slikt salg eller utleie.
Reparasjon og vedlikehold
Etter ordlyden i mval. § 3-22 (2) og §3-26 skal det beregnes uttaksmerverdiavgift av egenproduserte tjenester ved «oppussing, modernisering mv» av bygninger som benyttes i ikke-avgiftspliktig virksomhet.
Det er uklart om i hvilken utstrekning reparasjon og vedlikeholdsarbeid utløser plikt til å beregne uttaksmerverdiavgift. Det er klart at den skatterettslige avgrensningen mellom direkte utgiftsføring og aktivering, ikke er avgjørende ved fortolkning av merverdiavgiftsloven.*LB-2012-185068.
Det er antatt at grensen for plikten til å beregne uttaksmerverdiavgift er knyttet til omfanget av arbeidet. Skattekontoret har lagt til grunn at det kun vil være «mindre reparasjons- og vedlikeholdsarbeid, typiske vaktmestertjenester, så som utskifting av punkterte vinduer, utskifting av ødelagte takstein, utskifting av råteskadd bordkledning etc», som ikke omfattes av uttaksplikten.*KMVA-2011-7068 (vedtaket ble opprettholdt i LB-2012-185068).
Forprosjekt og utvikling av tomt
Dersom tomteutvikler foretar arbeid i forbindelse med regulering, forprosjektering og forhåndssalg av boliger, men tomteutvikler ikke foretar eller har til hensikt å utføre fysiske arbeider, skal det ikke beregnes uttaksmerverdiavgift for slike tjenester.*BFU-2008-18.
Dette gjelder også hvor tomteutvikler selger tomten til en entreprenør etter at tomten er utviklet, men før de fysiske byggearbeidene har startet.*MVA-kommentaren på side 325, og BFU 31/14 (forutsetningsvis) og 3/2018 (forutsetningsvis).Et slikt tomtesalg er unntatt avgift etter mval. § 3-11 og tomteutviklingstjenestene anses ikke som en særskilt avgiftspliktig tjeneste.*BFU- 2014-31 og BFU-2018-03.
Dersom tomteutvikler også skal forestå byggearbeidet, enten selv eller ved underentreprenører, skal det beregnes uttaksmerverdiavgift på utviklingsarbeidet. Dette gjelder også når byggearbeidet ikke kommer i gang, f.eks. på grunn av utilstrekkelig forhåndssalg eller manglende byggetillatelse.*BFU-2009-09.
Dersom tomten som utvikles, eier av et selskap (heretter betegnet «Tomt AS») som inngår i en fellesregistrering, kan andre selskap som inngår i samme fellesregistrering selge tjenester til Tomt AS uten at det beregnes merverdiavgift på tjenestene, jf. mval. § 2-2. Dersom hensikten med tomteutviklingen er å selge aksjene i Tomt AS og derved utta Tomt AS fra fellesregistreringen, har flertallet i Skatteklagenemnda i en konkret sak lagt til grunn at det skal beregnes uttaksmerverdiavgift på tjenestene knyttet til tomteutviklingen.*SKNS1-2021-82 (dissens).
Slik vi forstår flertallet i Skatteklagenemnda skal det beregnes uttaksmerverdiavgift dersom ett av selskapene i fellesregistreringen på det tidspunktet tjenesten ble ytet, hadde til hensikt å foreta fysiske byggearbeider. Er dette tilfellet, skal det beregnes uttaksmerverdiavgift selv om disse arbeidene ble realisert etter uttreden av fellesregistreringen.
Beregning av uttaksmerverdiavgift
I fremmedregiprosjekter beregnes merverdiavgiften på grunnlag av det avtalte vederlaget, jf. merverdiavgiftsloven § 4-1.
Siden det ikke er avtalt noe vederlag i uttakssituasjonen, er det inntatt en særregel i merverdiavgiftsloven § 4-9 om at beregningsgrunnlaget for merverdiavgift er den alminnelige omsetningsverdien for tilsvarende varer og tjenester.
Den alminnelige omsetningsverdien er den prisen virksomheten ville ha krevd ved omsetning av tilsvarende varer og tjenester til kunder, hensyntatt ordinære rabatter. Regelen skal sikre at avgiftsgrunnlaget ved bygging i egenregi, blir tilsvarende som i fremmedregi. Skatteklagenemnda har derfor lagt til grunn at det er relevant å se hen til lokale markedsforhold.*SKNA1-2020-5.
Beregningsgrunnlaget må fastsettes konkret i hvert enkelt prosjekt, på basis av standard kalkylesatser, bransjesatser, oppnådde resultater mv.
For virksomheter som driver bygging i både fremmed- og egenregi, vil det normalt tas utgangspunkt i virksomhetens egne priser i fremmedregiprosjektene, forutsatt at byggetjenestene i de to tilfellene er sammenlignbare.*Gulating lagmannsretts dom, LG-2017-35169 (nektet fremmet for Høyesterett).
For virksomheter som kun driver bygging i egenregi, eller hvor byggetjenestene i fremmedregi ikke er sammenlignbare, må beregningen normalt skje med utgangspunkt i virksomhetens direkte kostnader (kostpris), med påslag for dekning av indirekte kostnader og fortjeneste. Det vil ofte være relevant å se hen til priser på tilsvarende varer og tjenester hos andre aktører i bransjen. Avgiftsmyndighetene har normalt ikke godtatt et merverdiavgiftsgrunnlag som er lavere enn timelønn med et påslag på 75 prosent.*Ot.prp. nr. 59 (2006-2007) s. 33.
Illustrerende er en lagmannsrettssak av august 2018.*Frostating lagmannsretts dom, LF-2017-110225.I denne saken kom retten til at entreprenøren skulle beregne uttaksmerverdiavgiften på grunnlag av verdien på uttakstidspunktet. Det var derfor feil at entreprenøren hadde beregnet uttaksmerverdiavgiften på grunnlag av tidligere anbud og kalkyler.
Fradrag for inngående merverdiavgift
Registrerte avgiftssubjekt har rett til å fradragsføre inngående merverdiavgift på varer og tjenester som er til bruk i den registrerte virksomheten, mval. §8-1.
Dette innebærer at inngående merverdiavgift på varer og tjenester som er innsatsfaktorer i virksomheten som beregner uttaksmerverdiavgift, er fradragsberettiget. Dette gjelder også virksomhet som ikke har ekstern avgiftspliktig omsetning og som er avgiftspliktig etter mval. § 3-26.
I mval. §§ 8-2, 8-3 og 8-4 er det inntatt bestemmelser som begrenser fradragsretten for inngående merverdiavgift. Etter merverdiavgiftsforskriften § 8-2-2 gjelder bestemmelsen også uttak.* 2014 s. 1281 avsnitt 71.Disse begrensningene i fradragsretten for inngående merverdiavgift gjelder ikke for varer og tjenester som er av «samme art som de varer og tjenester som omsettes i den registrerte virksomheten». I et slikt tilfelle skal inngående merverdiavgift fullt ut komme til fradrag, mval. §8-5.
Konsekvensen av at det gis full fradragsrett for inngående merverdiavgift er at den avgiftspliktige som har en høyere utsalgspris på de aktuelle varene eller tjenestene enn innkjøpsprisen, må betale uttaksmerverdiavgift på grunnlaget for inngående merverdiavgift. Merverdien på den avgiftspliktiges omsetningsledd, blir på denne måten gjenstand for merverdiavgift.
Når skal uttaksmerverdiavgift medtas på omsetningsoppgaven?
Hovedregelen er at merverdiavgift skal medtas på omsetningsoppgaven i den terminen dokumentasjonen for omsetningen er utstedt, jf. merverdiavgiftsloven § 15-9. Tidspunktet for utstedelse av dokumentasjon er nærmere regulert i bokføringsforskriften. I bokføringsforskriften § 5-2-2 (2) heter det at dokumentasjon av uttak skal utstedes «snarest mulig etter uttakstidspunktet og senest innen femten virkedager i måneden etter at uttaket fant sted».
Justering
Etter merverdiavgiftsforskriften § 9-1-1 bokstav b skal uttaksmerverdiavgift anses som inngående merverdiavgift etter reglene om justering etter mval. § 9-1. Dette innebærer at uttaksmerverdiavgift kan tilbakeføres ved bruksendring etter mval. § 9-2.
Dokumentasjon
Det er viktig at den avgiftspliktige fortløpende utarbeider dokumentasjon som begrunner beregningen av uttaksmerverdiavgiften. Blir det tvist om uttaksmerverdiavgiften er korrekt beregnet, herunder om markedsmessige enhetspriser er benyttet i beregningene, vil slike tidsnære bevis erfaringsmessig tillegges betydelig vekt. Dersom beregningene er basert på et riktig faktum og skjønnet er vel overveid og godt begrunnet, kan ikke avgiftsmyndighetene tilsidesette dette skjønnet, selv om også et annet verdsettelsesskjønn alternativt kunne vært lagt til grunn.*Prop. 38 L (2015-2016) side 170.
Løsning på kryssord side 39
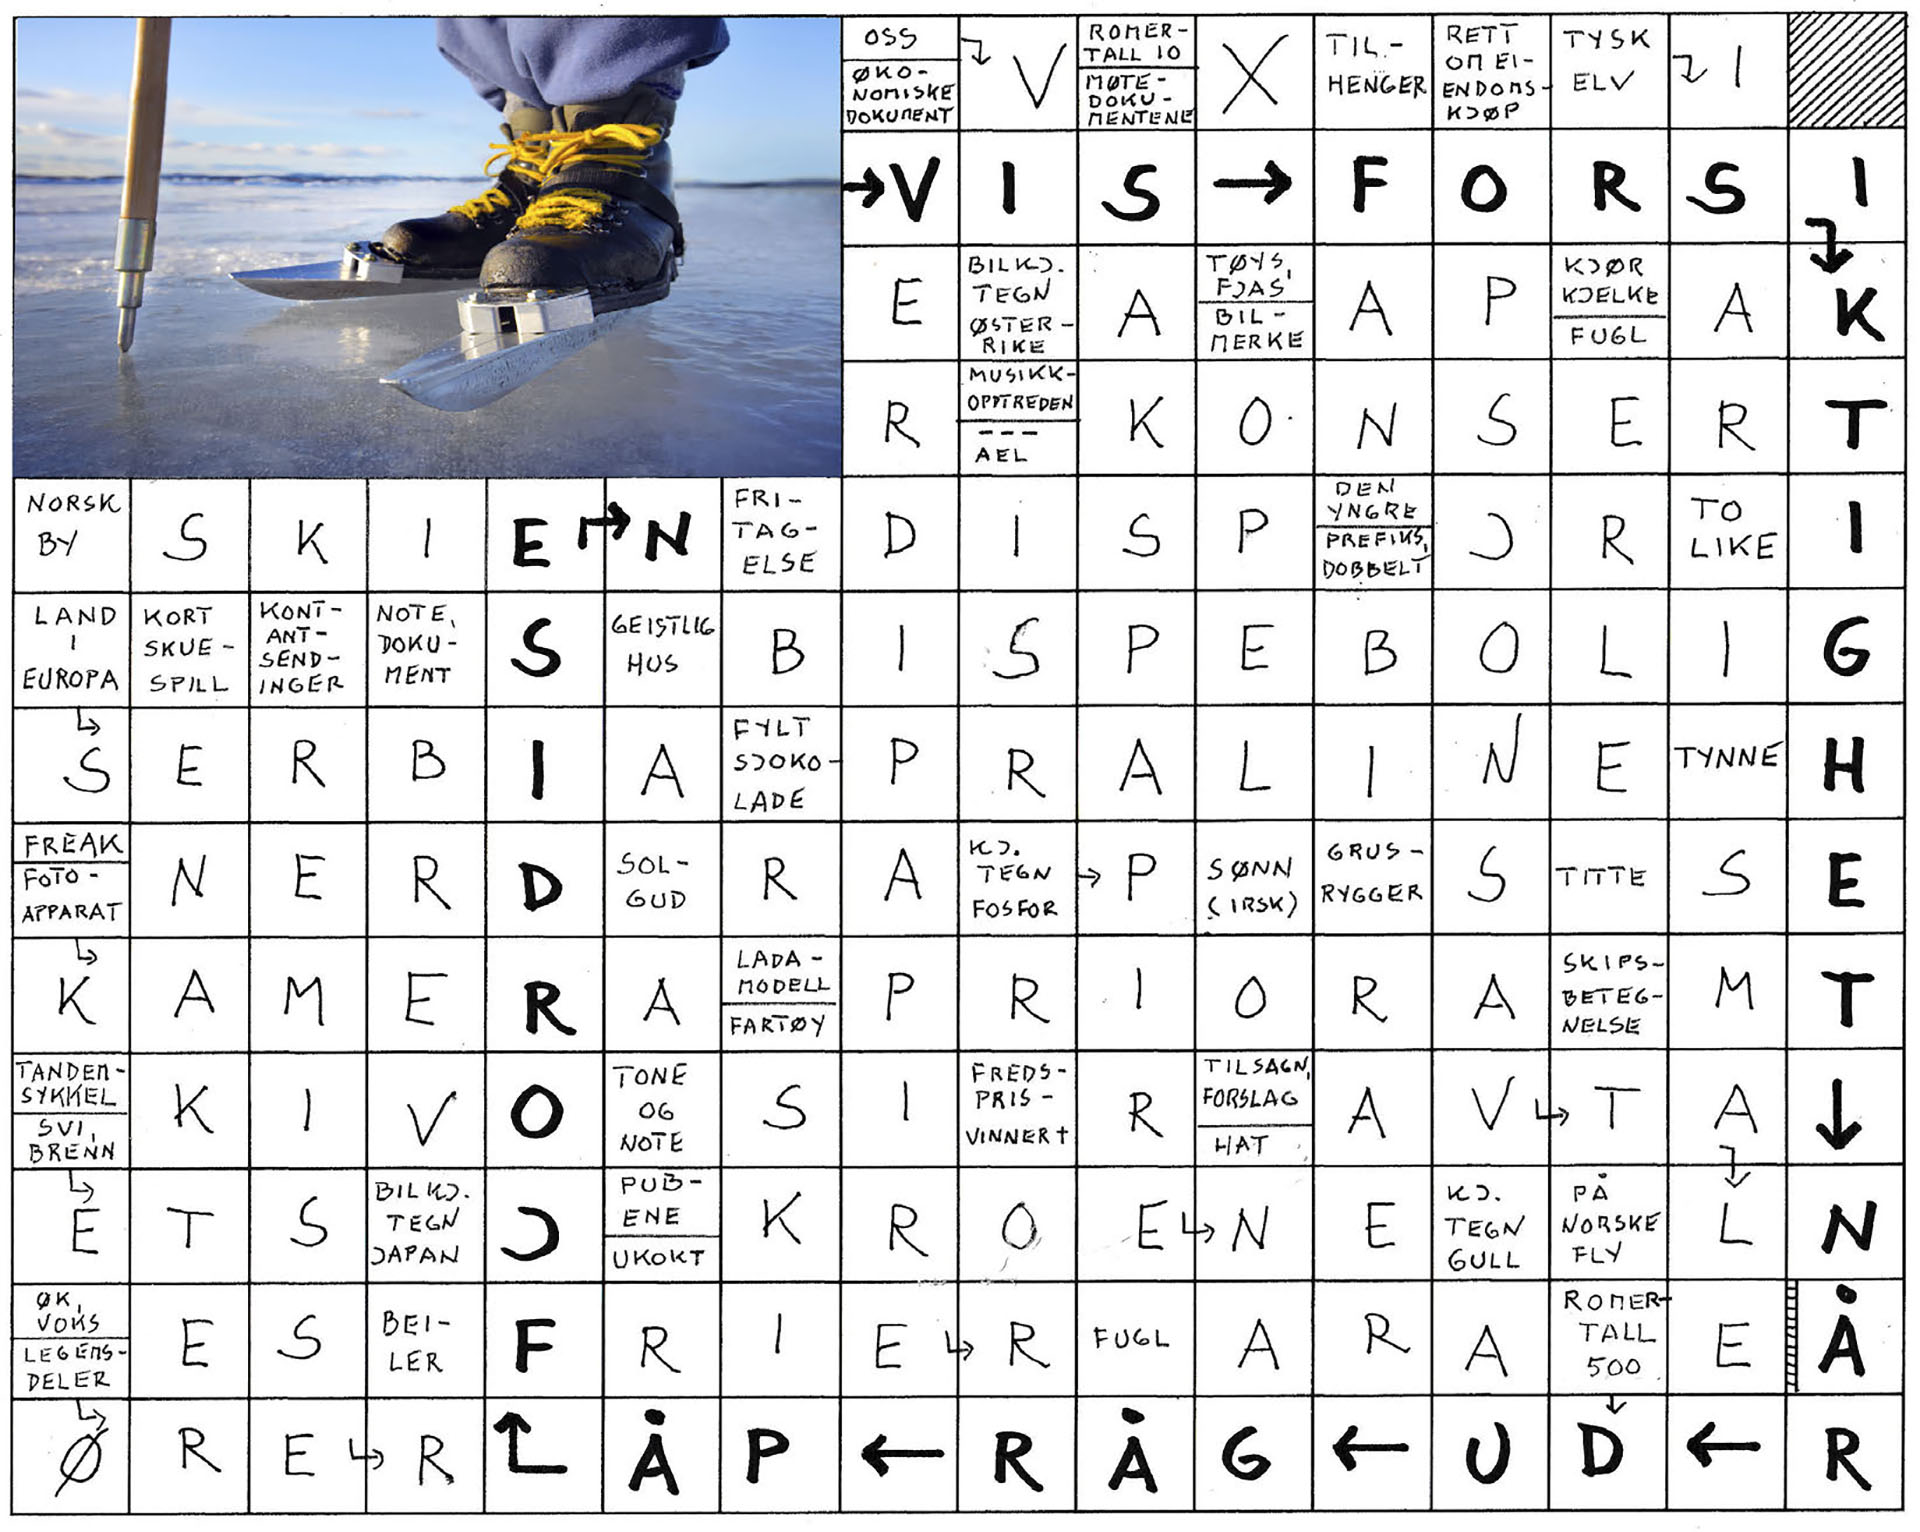
Kryssordforfatter: Rolf Bangseid


