


Aktuelt
Revisorer støtter kultur, idrett og veldedig arbeid
Ga pengene til barnekreftavdeling

Fra venstre: Laurits A. Fjørtoft (foreningen), tidligere pasient Emre Fjørtoft Åsenhus, seksjonsleder Eva Beate Pedersen, avdelingssjef Bendik Lund og Helge N. Hansen (foreningen) deltok i sammenkomsten ved sykehuset i desember.
Da revisorforeningen i Nord Trøndelag ble avviklet i fjor høst, bestemte medlemmene seg for å donere kapitalen de hadde på bok til St. Olavs Hospital og avdeling for barnekreft og blodsykdommer. I desember møtte derfor tidligere medlemmer i foreningen opp på St. Olavs Hospital for å overrekke et gavebrev på 45 000 kroner til avdelingen. Under sammenkomsten deltok representanter fra avviklingsstyret i foreningen, to fra Barnekreftavdelingen som orienterte om arbeidet på avdelingen og Emre Fjørtoft Åsenhus som var pasient ved avdelingen da han som 11-åring fikk leukemi. Emre fortalte om den gode behandlingen og at han nå er blitt frisk. Dette ifølge Trønder-Avisa.
Flyktninghjelpen fikk vårt bidrag
Den norske Revisorforening har i mange år rundt juletider gitt pengestøtte til et veldedig formål som ansatte i foreningen stemmer frem. Årets bidrag på 30 000 kroner gikk denne gangen til Flyktninghjelpen.
Medlemsfordeler
Som medlem i Revisorforeningen har du og ditt firma tilgang til en rekke fordeler.
Medlemsfordeler for deg personlig
BMW Group Norway – rabatt bilkjøp/leasing
Helseforsikring – Storebrand
Faglig informasjon – nettsiden, nyhetsbrev, veiledninger mv.
Veiledningstjenesten – alle fagområder på nett, svar innen 1–2 arbeidsdager
Brilleland – gunstige rabatter
Haugenbok.no – opptil 15 % rabatt
Rabatt på kurs
ReKomp kursabonnement
Medlemsfordeler for firmaet
Tjenestepensjon – Storebrand
Kollektiv ansvarsforsikring − Tryg(Profesjonsansvarsforsikring)
Kontakt Howden for tilbudHelseforsikring – Storebrand
BMW Group Norway – rabatt bilkjøp/leasing
Digitale verktøy − 24SevenOffice, Simployer, Bisnode SmartCheck, Purehelp Pro, Styreplan for Revisor, Proff Forvalt
Nettside/sosiale medier – bransjeløsning fra Idium
ReKomp kursabonnement
Drift av virksomhet
Etablering og drift av virksomhet
Tilsyn og kontroll
Profilering av egen virksomhet
Revisor i profesjonelle vanskeligheter
Revisorforeningen mener
Kompensasjon ved brudd på EMK i saker om tilleggsskatt
Revisorforeningen mener forslaget om nye regler for kompensasjon ved lang saksbehandlingstid bør utsettes til saksbehandlingstiden ved Skatteklagenemnda har kommet ned på et forsvarlig nivå. Les mer på revisorforeningen.no
Overtidsarbeid i årsoppgjøret – behov for å søke om dispensasjon?
Kun personer i «ledende» og «særlig uavhengige» stillinger er unntatt arbeidstidsbestemmelsene i arbeidsmiljøloven. Regelverket tolkes strengt – i praksis er det kun selskapets partnere som klart er unntatt. For alle andre gjelder i utgangspunktet lovens arbeidstidsbestemmelser. Årsoppgjøret står for døren, og behovet for å jobbe utover normalarbeidstid øker. For medlemmer i Revisorforeningen har vi laget en kort veiledning og to maler for firma som vurderer å søke Arbeidstilsynet om dispensasjon fra arbeidstidsbestemmelsene (krever pålogging).
Arbeidsgiveravgift for 2023
SKD-meldingen om arbeidsgiveravgift til folketrygden for 2023 er offentliggjort. EFTAs overvåkingsorgan (ESA) har godkjent ordningen med differensiert arbeidsgiveravgift for perioden 2022−2027 og hovedtrekkene i den tidligere ordningen er videreført. Les mer på revisorforeningen.no
Ny standard for god regnskapsføringsskikk
Den nye standarden for god regnskapsføringsskikk (GRFS) gjelder fra 1. januar 2023, likt som ikrafttredelsen av den nye regnskapsførerloven. Les mer på revisorforeningen.no
Endringer i regnskapsstandarder
Norsk RegnskapsStiftelse (NRS) har vedtatt endringer i flere regnskapsstandarder som følge av endringer i regnskapsloven. Endringene har vært på høring. Les mer på revisorforeningen.no
Kjøp/salg/sammenslåinger
Deloitte kjøper advokatfirma
Advokatfirmaet MH Partners blir en del av Deloitte. Firmaet ble etablert av Linda Rudolfsen Myklebust og Cecilie Koch Hatlebrekke i 2021, med bakgrunn i et sterkt engasjement for bærekraft. Advokatfirmaet holder til i Bergen.
Ifølge meldingen innebærer integreringen med Deloitte en mulighet for MH Partners «til å lede en nasjonal satsing på et nytt juridisk felt». Deloitte har ambisjon om å være markedsledende innen juridiske bærekraftstjenester, opplyser selskapet, og bygger nå opp et team av advokater som er spesialisert innen feltet.
Det ifølge advokatwatch.no

El-bil og mva, presiseringer
I forbindelse med innføring av mva på el-biler har Finansdepartementet foretatt noen presiseringer knyttet til de nye reglene.
Finansdepartementets uttalelse innebærer tre ting:
For omsetning av brukte el-kjøretøy vil det bli en viss innskjerping med tanke på hvilket utstyr som kan inngå i avgiftsfritt salg av brukt el-bil.
Engangsavgiften, inkludert den nye vektkomponenten, skal ikke inngå i leasingselskapets kostpris når merverdiavgift på leasing for kjøretøy med kostpris over kr 500 000 skal beregnes.
Overgangsordningen for leasing av el-bil gjelder også nyttekjøretøy.
Les uttalelsen på skatteetaten.no
Endringer i verdipapirforskriften vedrørende bærekraft
Finanstilsynet har fastsatt utfyllende regler i verdipapirforskriften om bærekraft og pliktene til verdipapirforetak. Endringene utvider disse foretakenes ansvar for å opplyse om og definere relaterte bærekraftsfaktorer i de finansielle instrumentene og produktene de tilbyr. Endringene bygger på felleseuropeisk regelverk og har trådt i kraft.
Les mer på revisorforeningen.no
Oppdatert veiledning pensjonsforutsetninger pr. 31. desember 2022
Norsk RegnskapsStiftelse (NRS) har oppdatert veiledningen om pensjonsforutsetninger pr. 31.12.2022. De veiledende pensjonsforutsetningene tar utgangspunkt i et norsk foretak med åpen ytelsesbasert pensjonsordning. Les mer på regnskapsstiftelsen.no
Endringer i lover og forskrifter fra 1. januar 2023
Finansdepartementet har kommet med en oversikt over de viktigste regelendringene fra 1. januar 2023 på Finansdepartementets ansvarsområde. Les mer på regjeringen.no
Ny regnskapsførerlov: Krav om 80 timer etterutdanning
For å opprettholde godkjenning som statsautorisert regnskapsfører, må du innen utløpet av 2023 ha minst 80 timer relevant etterutdanning for perioden 2021–23. Les mer på revisorforeningen.no
Praktisk informasjon om ny regnskapsførerlov
Ny regnskapsførerlov trådte i kraft 1. januar 2023. Finanstilsynet har publisert en nettsidemed praktisk informasjon for regnskapsførere og regnskapsforetak i forbindelse med ikrafttredelsen.
Les også om loven på revisorforeningen.no
Revisors plikter i forbindelse med signering av signaturpliktige opplysninger i næringsspesifikasjon og skattemelding
Skattedirektoratet har nå publisert melding som omhandler omfanget og innholdet av revisors signering av opplysninger til Skatteetaten i ny skattemelding for næringsdrivende fra og med inntektsåret 2022. Meldingen erstatter Skattedirektoratets melding nr. 7/2016 av 12. desember 2016. For de som leverer og attesterer på skjemaene også i 2023, er melding nr. 7/2016 fortsatt gjeldende. Revisors materielle plikter og ansvar skal være uendret i de to meldingene. Revisorforeningen ved revisjonskomiteen har nå igangsatt et arbeid med å revidere SA3801 tilpasset den nye skattemeldingen.
Les mer på skatteetaten.no
Skattedirektoratet har snudd om kontrolloppstillingen
Skattedirektoratet har nå snudd og krever at de som ikke går over til den nye skattemeldingen fortsatt må levere RS-1022 sammen med de andre skjemaene. Vi får da forskjellig løsning for de to skattemeldingsalternativene. RF-1022 Lønns- og pensjonskostnader utgår som kjent i den nye skattemeldingen. Selskap som leverer ny skattemelding, skal derfor ikke sende inn RF-1022. Selskapet må fremdeles gjøre en avstemming, og kunne legge frem opplysningene på forespørsel. Avstemmingen må være signert av revisor. De som bruker gammel løsning, leverer altså som tidligere.
Julemøte i Bergens Revisorforening
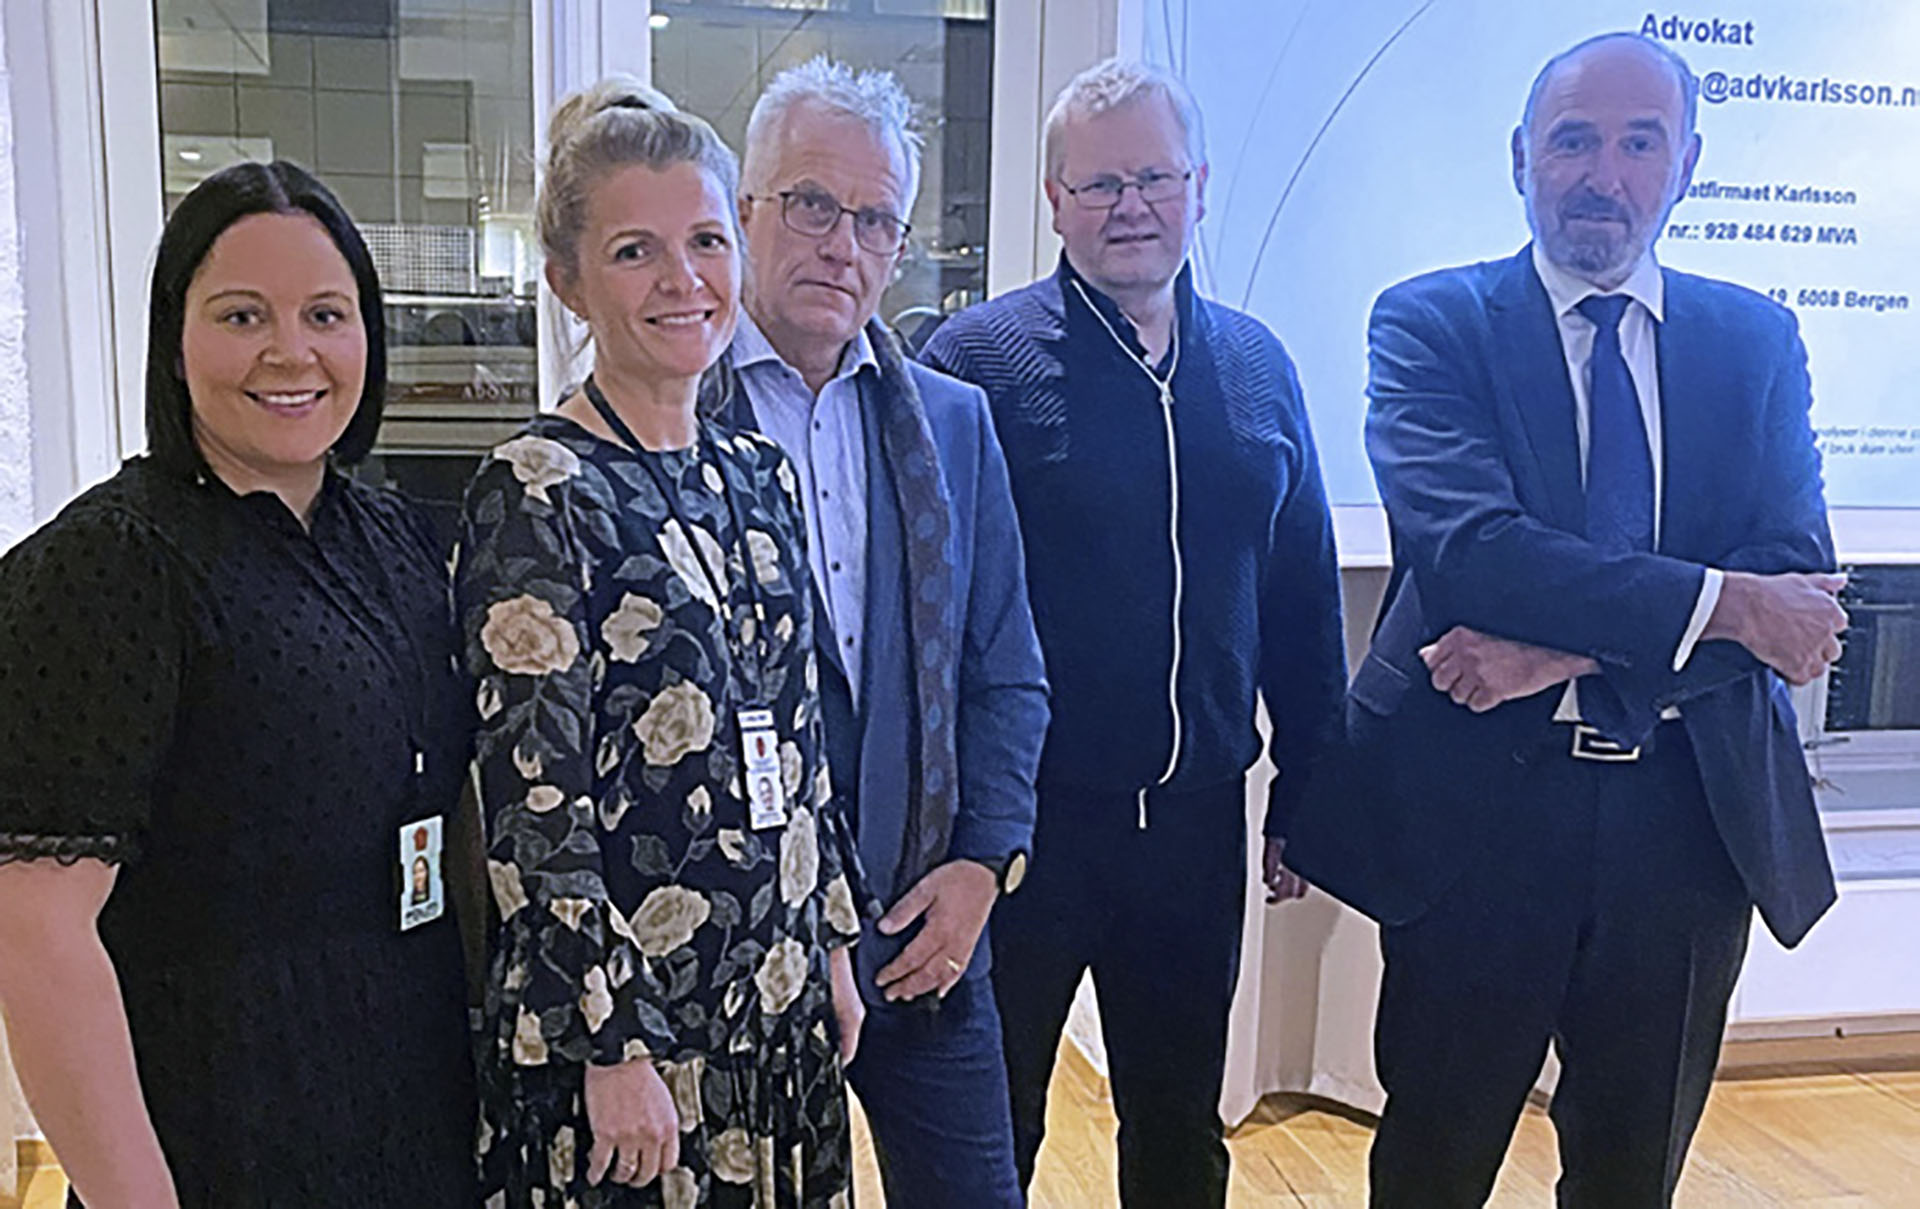
På bildet: Yvonne Kvamme, Marita Rolfsen, Tom Ove Olsen (Bergen Revisorforening), Kenneth Vaule (Bergen Revisorforening) og Peder Karlsson.
Da kan vi dele et stemningsbilde fra siste julemøte i Bergens Revisorforening. Fra Vestlandets hovedstad rapporteres det om 55 påmeldte som alle hadde stort utbytte av foredrag både om utvalgte emner etter aksjeloven av advokat Peder Karlsson og forventninger til oss som revisorer, hva vi må være oppmerksomme på og hvordan vi forholder oss dersom vi avdekker noe i forbindelse med revisjonen. Sistnevnte foredrag ble holdt av Marita Rolfsen og Yvonne Kvamme fra Økonomiavsnittet ved Vest Politiavsnitt (Økokrim). Begge foredragsholdere var for øvrig tidligere revisorer.
50 av de påmeldte deltok også på julemiddagen. Stemningen fra middagen var også upåklagelig og de siste gikk da baren stengte (om de gikk videre vites ikke …).


