


Forslag om gunstig opsjonsordning for ansatte
For å gjøre det enklere for oppstartsselskaper å rekruttere og beholde ansatte, er det innført særlige regler for beskatning av opsjoner i slike selskaper.*Skatteloven § 5-14 (4) og Finansdepartementets skatteforskrift § 5-14-12. Dagens ordning har ikke vært så mye brukt og regjeringen foreslår derfor i revidert statsbudsjett for 2021 at ordningen endres.
I korthet går endringen ut på at opsjoner i oppstartsselskaper først skal beskattes ved salg av de ervervede aksjene og ved salg av aksjene skal ev. gevinst kun beskattes som aksjeinntekt og ikke som lønn, slik det er i dag. I tillegg foreslår regjeringen flere utvidelser og forenklinger sammenlignet med dagens ordning.
Regjeringen varsler at forslaget vil bli sendt på høring våren 2021, med sikte på at det fremmes forslag i Statsbudsjettet 2022. Hvis forslaget blir lovfestet, vil det bety et markant skille både i hvordan fordeler/inntekter til ansatte beskattes og når de beskattes.
I denne artikkelen vil vi belyse hva som er forskjellig i dagens incentivordninger sammenlignet med regjeringens forslag. Vi gjør oppmerksom på at våre vurderinger er knyttet til forslaget fra revidert statsbudsjettet og at det kan være avvik/endringer når (og hvis) endringene blir vedtatt. Vårt utgangspunkt er den skattemessige behandlingen av ordningene.
Selskaper kan bruke tildeling av aksjer og opsjoner for å tiltrekke seg og beholde dyktige ansatte. Fordelen med aksjer og opsjoner er at de ikke gir noen likviditetsbelastning for selskapet.
Opsjoner i små oppstartsselskaper
I 2018 ble det innført egne særregler for beskatning av opsjoner i arbeidsforhold for små oppstartsselskaper.*Skatteloven § 5-14 (4). Reglene medfører at beskatningen av opsjoner utsettes til det tidspunktet aksjene som den ansatte ervervet ved innløsning av opsjonen, realiseres (selges). Dette til forskjell fra de vanlige reglene hvor beskatning skjer ved innløsning av opsjonen eller ved salg av opsjonen.
Opsjonsfordelen utgjør differansen mellom aksjenes markedsverdi ved innløsningstidspunktet og innløsningspris fratrukket ev. premie/kostpris. Denne fordelen skattlegges som arbeidsinntekt, men først når aksjenes selges. Hvis opsjonsfordelen er større enn én million kroner, beskattes det overskytende etter de vanlige reglene for opsjoner i arbeidsforhold. Gevinst utover opsjonsfordelen skattlegges som kapitalinntekt/aksjeinntekt. Hvis gevinsten er lavere enn opsjonsfordelen, reduseres opsjonsfordelen tilsvarende.*Prop.1 LS (2017 –2018) s. 84.
Som vist øverst på neste side har regelen flere tekniske vilkår knyttet til opsjonen, den ansatte og selskapet (samt særregulering for selskaper i konsern).
De ovennevnte kravene oppfattes som kompliserte og begrensende, noe som har medført at ordningen ikke har blitt særlig brukt. Dette søker nå regjeringen å gjøre noe med.
Opsjon |
Ansatt |
Selskapet1 |
|---|---|---|
|
|
|
1 Dersom oppstartselskapet inngår i et konsern, jf. aksjeloven § 1-3, gjelder vilkårene for samtlige selskaper i konsernet. Samtlige selskaper i konsernet må være aksjeselskaper.
Nytt forslag om opsjoner i små oppstartsselskaper
Regjeringens forslag har tre hovedelementer; utvidelse av nåværende vilkår, utsatt beskatning til aksjene selges og at fordelen behandles som aksje/kapitalinntekt. Vi vil nedenfor gå igjennom hvert av disse punktene og se hvordan de relaterer seg til nåværende incentivordninger.
Utvidelse
Regjerningen foreslår flere utvidelser, slik at ordningen i større grad skal bli brukt. Nedenfor følger en opplisting av de vesentligste foreslåtte endringene.
Nåværende ordning |
Nytt forslag |
|---|---|
Selskapet ikke er eldre enn seks år i tildelingsåret |
Selskapet ikke er eldre enn ti år i tildelingsåret |
25 antall årsverk eller færre |
50 eller færre årsverk |
driftsinntekter på 25 mill. eller mindre |
driftsinntekter på 80 mill. eller mindre |
balansesum på 25 mill. eller mindre |
balansesum på 80 mill. eller mindre |
Kravet om at første innløsningstidspunkt for opsjonen er tre år etter tidspunktet for tildelingen, videreføres. I dagens ordning er dette en utfordring for ansatte som står mellom valget om å utøve opsjonen før verdiene stiger for mye, men da betale skatt ved innløsning eller vente i tre år, men da få vesentlig høyere arbeidsinntekt. Endret beskatning fra arbeidsinntekt til aksjeinntekt gjør at den ansatte slipper denne avveiningen, da alt uansett vil være aksjeinntekt ved salg.
Beskatningen
Forslaget til regjeringen medfører at verdistigningen fra tildeling av opsjonen og frem til innløsning skattlegges som aksjeinntekt. I dag beskattes dette som arbeidsinntekt.
I den nye ordningen må aksjene verdsettes ved tildeling av opsjonen og den avtalte innløsningsprisen for opsjonen kan ikke settes lavere enn markedsverdien av aksjene ved tildelingen. Det er således viktig å merke seg at ordningen kan ha likvidtetsutfordringer for den ansatte i det vedkommende ved innløsningen minst må betale markedsprisen aksjene hadde ved tildelingen av opsjonen. Dette i motsetning til i dag hvor innløsningsprisen kan være lav, men beskatningen høy.
På neste side har vi tre eksempler som viser forskjellen i beskatning i regjeringens forslag mot dagens ordninger. X-aksen representerer tid og y-aksen verdi. Figur A illustrer det nye forslaget og figur B viser den nåværende ordningen. I figur A og B er innløsningsprisen tilsvarende markedsverdi ved tildeling av opsjonen. Hvis figur B hadde hatt en lavere innløsningspris, ville også dette vært skattepliktig som arbeidsinntekt. Figur C viser situasjon om den ansatte kjøpte aksjer til markedsverdi.
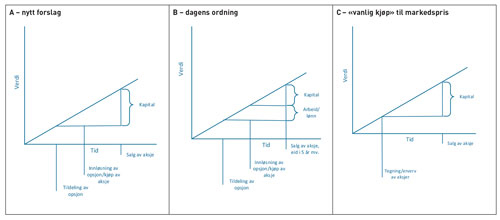
Som man ser av eksemplene, vil det nye forslaget medføre at verdistigning fra tildelingstidspunktet til innløsningstidspunktet går fra å bli beskattet som arbeidsinntekt/lønn til aksjeinntekt.
Regjeringen varsler at det vil være grenser for hvor stor verdi som kan tildeles de ansatte etter denne ordningen både på selskaps- og ansattnivå. Foreløpig er det uklart hvordan disse grensene skal beregnes.
Skattesystemet i Norge har i stor grad nøytral beskatning av ulike inntektskategorier. Lønn og aksjeinntekt beskattes i stor grad likt når man ser selskap og aksjonær i sammenheng. Dette for å forhindre at det blir lønnsomt å ta ut aksjeutbytte fremfor arbeidsinntekt.
For den ansatte kan beskatningen likevel ha betydning. Marginalskattesatsen er høyere for arbeidsinntekt enn for aksjeinntekt selv om man tar hensyn til fradraget for arbeidsgiveravgift og lønn. Hvis man isolert ser på den ansatte, vil beskatningen etter den foreslåtte ordningen bli på 31,68 %. Marginalskatt, som gjelder for den siste kronen skattyteren har tjent, er pt. på 46,4 % (eks. arbeidsgiveravgift) for arbeidsinntekt. Samtidig bør ikke denne forskjellen overvurderes. I 2021 må du opp i en lønn på ca. NOK 890 000 (uten formue eller andre fradrag enn person- og minstefradrag) før du kommer over 31,68 %. Vi påpeker at forskjell i beskatning av utbytte og lønn er komplisert og at flere faktorer spiller inn. Det er også viktig ta hensyn til at vi ikke vet hvordan skattesatsene på arbeidsinntekt og aksjeinntekter blir i fremtiden. I den grad aksjeinntekter blir beskattet høyere enn dagens sats, vil forskjellen bli enda mer markant.
Det er uklart om den ansatte kan bruke sitt private holdingselskap til inngåelse av opsjonsavtale i små oppstartsselskaper etter dagens regler og tilsvarende etter de nye. Men i den grad det er mulig vil den nye beskatningen som kapitalinntekt hos holdingselskapet medføre at denne omfattes av fritaksmetoden i motsetning til dagens regler om arbeidsinntekt hos den ansatte. Dette fører til at gevinsten ved salg av aksjene ikke vil komme til beskatning. Den ansatte kan da reinvestere sin gevinst uten at det utløser skatt. Dette innebærer et skattefritak (med unntak av 3 % inntektsføring av mottatt utbytte) frem til inntekten tas ut av holdingselskapet til personlig bruk.
Endringen fra arbeidsinntekt til aksjeinntekt vil også antakelig medføre at arbeidsgiver ikke må betale arbeidsgiveravgift, noe som er en vesentlig likviditetsbesparelse for selskapet.
Tidfestingen
I den nye ordningen blir ikke den ansatte skattlagt ved tildeling eller ved innløsning av opsjonen, men først ved salg av aksjene.
Det alminnelige utgangspunktet for fordeler til ansatte er at de skal tidfestes til det tidspunktet de mottas (kontantprinsippet). Det samme tidspunktet gjelder for erverv av aksjer til underpris. Ved opsjoner til ansatte er det i skatteloven § 5–14 gitt en særregel som utsetter beskatningen til opsjonen innløses eller selges. For å avhjelpe likviditetsskvisen dette medførte ved at den ansatte måtte betale skatt uten samtidig ha kontanter til å betale med, kom særregelen for opsjoner i små oppstartsselskaper, som utsatte beskatningen til aksjene selges, men senest til fem år. Når vi tar hensyn til opsjonstiden (vesting), medførte dette at beskatningen ble utsatt fra tildelingen av opsjonen til minimum tre år opptil 15 år (tre-ti års vesting + beskatningen etter senest fem års eiertid). Nå forslår regjeringen at beskatningen først skal skje ved salg og da kan beskatningen teoretisk bortfalle i sin helhet hvis aksjene aldri selges.
Oppsummering
Regjeringens forslag til ny opsjonsordning for ansatte i oppstartsselskaper er en støtte til næringslivet og bidrar til at oppstartselskaper i større grad kan få ansatte med som eiere. Ordningen vil gjøre det lettere å få inn gode ansatte uten å belaste selskapets likviditet etter koronapandemien. Ordningen løser mange av de utfordringene som er med dagens ordning. Skattemessig fremstår ordningen som svært gunstig, ved at beskatning forskyves inn i fremtiden til salg og at ev. fordel beskattes som aksjeinntekt. Denne beskatningen vil normalt være mer gunstig enn dagens lønnsbeskatning, men ikke i alle tilfeller. Ordningen synliggjør i den grad det er mulig, fordelen ved å bruke holdingselskap ved inngåelse av opsjonsavtalen. Utvidelse av selskaper som faller inn under ordningen, vil antakelig også medføre at den blir vesentlig mer brukt enn tidligere.


