


Aktuelt
Betydelige endringer i kompensasjonsordningen for næringslivet
Den generelle kompensasjonsordningen for foretak med stort omsetningsfall legges betydelig om og reguleres i en ny forskrift. Kun foretak som har et underskudd, kan få tilskudd, begrenset til en andel av et beregnet underskudd i tilskuddsperioden. Kompensasjonsordning 3 gjelder for tilskuddsperioder fra og med mars 2021.
Les mer på: www.revisorforeningen.no/fag/nyheter/Betydelige_endringer_kompensasjonsordningen
Styret i revisorforeningen – endringer
På Revisorforeningens generalforsamling 3. juni ble Anette Oftedal (Erga Revisjon, Stavanger) valgt som nytt styremedlem og Hallgeir Alvestad (Revicom, Sortland) som nytt varamedlem. Leif Arne Jensen (PwC) og Henrik Woxholt (Deloitte) ble gjenvalgt som hhv. styreleder og nestleder i Revisorforeningen.
Skatteetaten har overtatt tilsynet med OTP
1. juni 2021 overtok Skatteetaten tilsynet av arbeidsgiveres plikt til å opprette OTP-ordning.
Endringer i hvitvaskingsforskriften
Det er fastsatt endringer i hvitvaskingsforskriften som gjelder fra 1. juli. Det innføres blant annet strengere regler for kunder etablert i høyrisikoland.
www.revisorforeningen.no/fag/nyheter/endringer-hvitvaskingsforskriften/
Veileder for implementering av bærekraft i små og mellomstore bedrifter
Den europeiske revisorforeningen har publisert en praktisk veileder for implementering av bærekraft i små og mellomstore bedrifter. Veiledningen har en sjekkliste rettet mot mindre bedrifter som revisorer og regnskapsførere kan bruke i dialog med sine kunder. En norsk oversettelse vil finnes på Revisorforeningens bærekraftsportal innen kort tid.
Revisjon og Regnskap – arkiv på nett tilbake til 2003

Husk at du som abonnent på Revisjon og Regnskap har tilgang til alle artikler helt tilbake til nr. 5-2003, på www.revregn.no.
Du kan søke i fritekst eller liste opp artikler basert på emne eller forfatter.
Ønsker du velge bort papirutgaven av bladet, kan du sende en melding til: forlag@revisorforeningen.no
Kvalitetsstyringspakke for revisjonsforetak
Revisorforeningen har laget en kvalitetsstyringspakke inneholdende støttemateriell som skal gi revisjonsforetakene praktisk hjelp med å tilpasse retningslinjer og rutiner til bestemmelsene om kvalitetsstyring i revisorloven og internasjonale standarder på området.
Les mer på: www.revisorforeningen.no/kvalitetsstyringspakken
Høringsnotat – forslag til nye regler om stiftelser
Nærings- og fiskeridepartementet har sendt et forslag på høring blant annet om at stiftelser ikke lenger skal kunne drive skattepliktig næringsvirksomhet direkte i stiftelsen, men at dette må drives gjennom datterselskaper.
Behovet for særregler for næringsdrivende stiftelser i stiftelsesloven vil da falle bort.
Det er også foreslått at stiftelser skal kunne opprettes elektronisk, at alle signaturer skal være elektroniske og at alle meldinger som sendes inn til Stiftelsestilsynet skal sendes inn elektronisk. Høringsfristen var 18. juni 2021.
Se høringsnotatet på: regjeringen.no/no/dokumenter/horing-/id2850225/
Drop down fisjon av samvirkeforetak kan ikke gjennomføres skattefritt
Skattedirektoratet presiserer i en uttalelse at samvirkeforetak ikke kan overføre eiendeler eller virksomhet til et heleid datterselskap (AS) ved skattefri fisjon.
Les mer på: www.bit.ly/34Pcwds *www.revisorforeningen.no/fag/nyheter/drop-down-fisjon-av-samvirkeforetak-kan-ikke-gjennomfores-skattefritt/
Tilbakeføring av underskudd for 2020
Skatteetaten opplever at mange selskaper feilaktig reserverer seg mot tilbakeføring av underskudd for 2020 ved å krysse av feil på skattemeldingen.
Selskap med underskudd i 2020 kan tilbakeføre dette underskuddet mot positiv inntekt i 2019 og 2018. Skatteverdien av det tilbakeførte underskuddet blir utbetalt ved skatteoppgjøret for 2020. Maksimalt fradragsbeløp er 30 millioner kroner.
Kan reservere seg
Selskap som ikke ønsker å være i ordningen, eller selskap som ikke omfattes av ordningen, må svare «Nei» på spørsmålet: «Skattefradrag for underskudd for inntektsåret 2020» i Skattemelding for aksjeselskap (RF-1028).
Skatteetaten opplyser at mange selskaper som har levert skattemeldingen, har valgt å reservere seg fra ordningen ved å krysse av for «Nei» selv om de tilsynelatende oppfyller vilkårene. Selskapene kan ha ulike grunner til å svare «Nei» i skattemeldingen. Det kan være at vilkårene ikke er oppfylt, eller at selskapene av andre grunner ikke ønsker å benytte seg av ordningen.
Det kan også skyldes at de ikke er tilstrekkelig oppmerksom på ordningen og at de ikke har ønsket å reservere seg.
Føringen
Postene om underskudd i skattemeldingen skal fylles ut uten at det tas hensyn til om underskuddet for 2020 skal tilbakeføres.
Fordringen på skattebeløpet til utbetaling skal ikke tas med som skattepliktig formue.
Fusjon/fisjon i 2020 eller 2019
Informasjon om ordningen for selskap som er fusjonert/fisjonert i 2020 eller 2019, se Skatte-ABC 2020/2021, underskudd, punktene 7.4.3 – 7.4.6.
Endring av fastsetting
Dersom underskuddet for inntektsåret 2020 blir endret, kan tilbakeføringen bli korrigert, se Skatte-ABC, Underskudd pkt 7.7.
Revisjonsberetning etter ny revisorlov – eksempler
Revisjonskomiteen har utarbeidet eksempler for to revisjonsberetninger etter ny revisorlov. Det er ett eksempel til aksjeselskap og ett til foretak av allmenn interesse som er på høring. Høringsfristen er satt til 31.08.2021.
I eksemplene er uttalelsen om registrering og dokumentasjon fjernet fra revisjonsberetningene i tråd med ny revisorlov. For et foretak uten lovpliktig årsberetning er det ikke større endringer av betydning. For et foretak som har lovpliktig årsberetning, er uttalelsen om årsberetningen og øvrig informasjon slått sammen.
For foretak av allmenn interesse gjelder revisjonsforordningen, se revisorloven kapittel 12. Revisjonsforordningen artikkel 10 har flere tilleggskrav til revisjonsberetningen. Det er tatt hensyn til disse i eksempelet.
Revisjonsberetningene etter ny revisorlov skal benyttes ved revisjon av regnskapsår som begynner 1.1.2021 eller senere.
Les mer på: www.revisorforeningen.no/fag/nyheter/horing--eksempler-pa-revisjonsberetning-etter-ny-revisorlov/
Lunsj
Tematilsyn om vesentlighetsvurderinger
Finanstilsynet vil se på utvalgte revisjonsutvalgs vurderinger av vesentlighet og de seks største revisjonsselskapenes metodikk for fastsettelse av vesentlighet ved revisjon av regnskap.
Finanstilsynet vil også se på hvordan revisjonsutvalg og revisor diskuterer vesentlighet.
MVA – nettkurs
Skattedirektoratet har gitt en generell og overordnet redegjørelse for rettstilstanden for så vidt gjelder nettkurs.
I uttalelsen sier Skattedirektoratet at det er tjenestens art som er avgjørende for om et konkret tilfelle omfattes av unntaket for undervisningstjenester eller ikke.
I det konkrete tilfellet Skattedirektoratet behandler, kommer de til at både det å se på kurset i realtid, og det å se det som et opptak senere, medfører samme klassifisering, i dette tilfellet levering av en unntatt undervisningstjeneste.
Virkningstidspunkt for endringer i regnskapsloven
Endringer i regnskapsloven og verdipapirhandelloven (periodisk rapportering og direktivgjennomføring) trer i kraft 1. juli 2021.
Bortfall av notekrav for små foretak trer i kraft med umiddelbar virkning på ikrafttredelsespunktet 1. juli 2021. Øvrige endringer vil gjelde fra regnskapsår påbegynt 1. juli eller senere. Dette har Finansdepartementet avklart i et svar til Revisorforeningen.
Dette innebærer at små foretak som avlegger regnskapene etter 1. juli kan unnlate å ha med informasjonen som kreves i de bortfalte notekravene. Det må imidlertid fortsatt vurderes om opplysningene er nødvendige for å bedømme selskapets stilling og resultat og gi et rettvisende bilde, jf. regnskapsloven § 7-1.
Det er kun bortfall av notekrav som kan få virkning for 2020-regnskapene. Det er altså fullt mulig for selskapene å avlegge 2020-regnskapene i henhold til hvordan kravene har vært inntil 1. juli, slik at vurderingen av hva endringene innebærer for selskapet kan utsettes.
Finansdepartementet ser også på om det er behov for en overgangsregel i forskrift til regnskapsloven §§ 5-6 og 5-7. Dette gjelder regelen som innføres om at avskrivningstiden maksimum kan settes til 10 år dersom den økonomiske levetiden for henholdsvis balanseført utvikling og goodwill ikke kan anslås pålitelig.
MVA – elektroniske bøker
Digitale ordbøker kan være omfattet av avgiftsfritaket for elektroniske bøker.
Skattedirektoratet har uttalt seg om hvorvidt omsetning av digitale ordbøker via en abonnementstjeneste er omfattet av merverdiavgiftsfritaket for «elektroniske bøker» i mval. § 6-4.
Skattedirektoratet kommer til at den aktuelle ordboken er omfattet av fritaket. Det legges blant annet vekt på at den elektroniske publikasjonen har samme bruksområde som den trykte publikasjonen, og at det tillates noen ekstra funksjoner i den elektroniske publikasjonen.
Momskompensasjon ved bygging av idrettsanlegg
Søknadsfristen foreslås endret til 1. desember.
Regjeringen vil endre søknadsfristen fra 1. mars til 1. desember. Neste søknadsfrist vil bli 1. desember 2021. Ordningen gjelder idrettslag og foreninger som har kostnader til merverdiavgift ved bygging av idrettsanlegg.
Revisorforeningens årsrapport 2020
Revisorforeningens årsrapport kan ses på: www.revregn.no/asset/blapdf/aarsberetning-2020/
Kurs i mangfoldsledelse
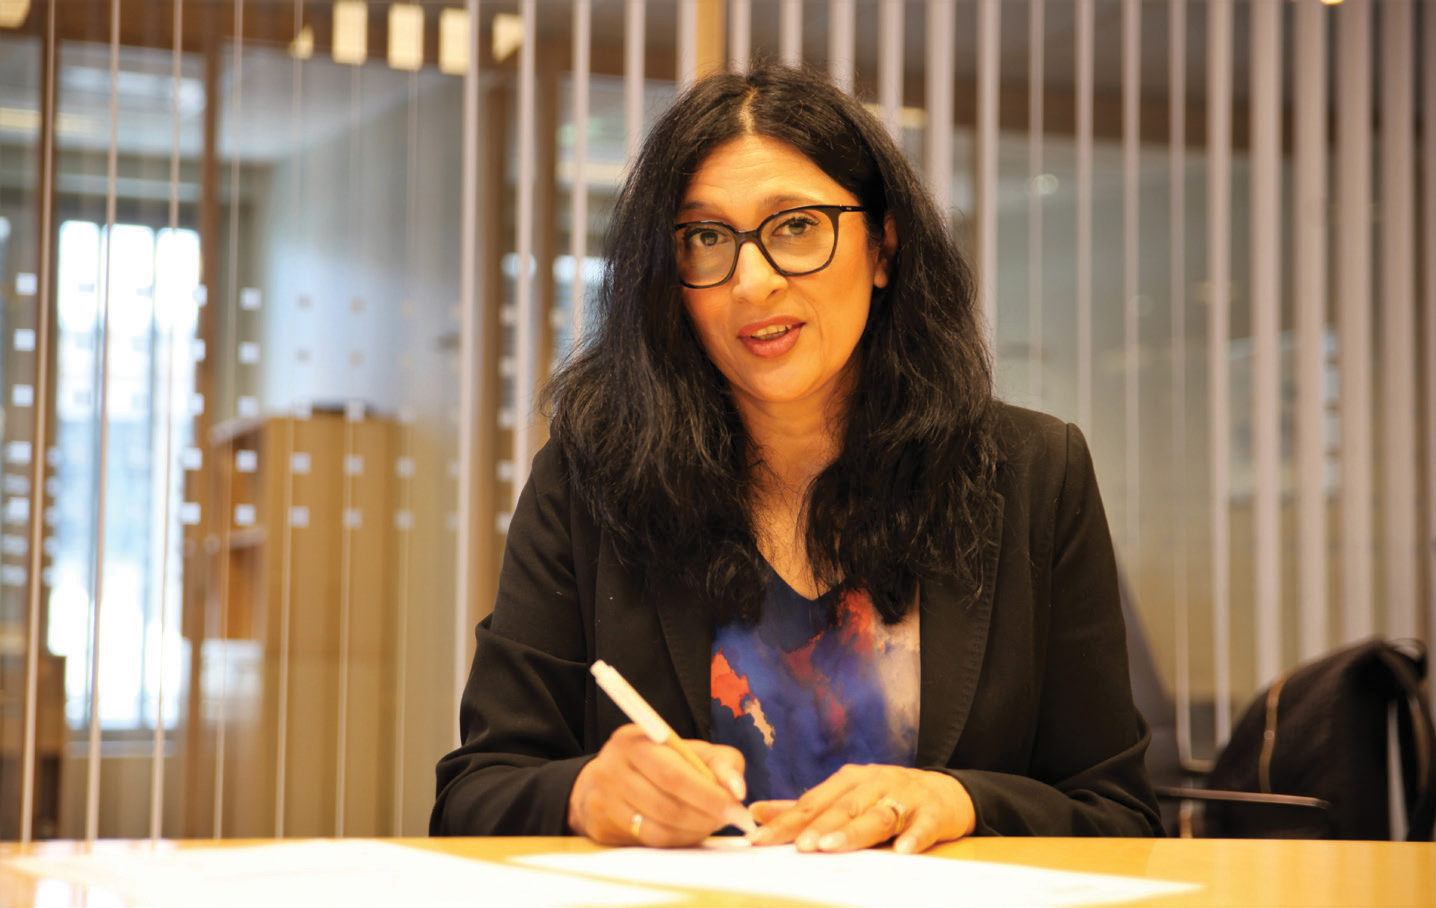
Revisorforeningen har inngått en avtale med SEEMA − Senter for mangfoldsledelse om kurssamarbeid innen likestilling og mangfold. Et introduksjonskurs innen mangfoldsledelse er under utarbeidelse og vil bli klart i løpet av sommeren.
– Det er et overordnet mål for oss å få større mangfold og flere kvinnelige ledere i revisjonsbransjen, og denne avtalen er et viktig skritt i å nå dette målet, sier administrerende direktør Per Hanstad i Revisorforeningen.
– Vi setter stor pris på at Revisorforeningen vil tilby opplæring i mangfoldsledelse til sine medlemmer. Det kan bidra til at vi får et enda mer inkluderende arbeidsliv og samfunn. Sammen kan vi gjøre en forskjell, sier gründer og daglig leder i SEEMA, Loveleen Rihel Brenna.
Revidert nasjonalbudsjett 2021 – MVA
I Revidert Nasjonalbudsjett for 2021 foreslår regjeringen endringer for mva.
Personbefordring, overnatting m.m. – lav mva-sats foreslås videreført. Den lave mva-satsen på 6 % gjelder opprinnelig ut juni 2021. Denne foreslås forlenget til ut september 2021.
Fortsatt unntak for avgiftsplikt for akupunktur, naprapati og osteopati. Regjeringen foreslår å forlenge unntaket fra merverdiavgift for aktører innen akupunktur, naprapati og osteopati til 1. januar 2022.
Pelsdyrnæringen og reglene om justering. Regjeringen foreslår ikke enklere regler for pelsdyrnæringen og justering. Endret bruk av driftsmidler som følge av at næringen blir forbudt, vil ikke innebære unntak fra bestemmelsene om justering.
Brexit. Reglene for registrering av britiske avgiftssubjekt i Merverdiavgiftsregisteret foreslås endret slik at avgiftssubjekt hjemmehørende i Storbritannia får anledning til å registrere seg i Merverdiavgiftsregisteret uten bruk av representant.
Bisnode – temperaturmåler
|
|
Nest siste |
|
Sml. Med |
|
|---|---|---|---|---|---|
|
Siste måned |
måned |
Endring |
1 år tilbake |
Endring |
KONKURS |
382 |
366 |
4,4 % |
432 |
-11,6 % |
TVANGSAVVIKLING |
116 |
90 |
28,9 % |
542 |
-78,6 % |
NYREGISTRERINGER |
16 906 |
18 224 |
-7,2 % |
14 917 |
13,3 % |
ANTALL ANMERKNINGER |
1 935 091 |
1 953 640 |
-0,9 % |
1 884 709 |
2,7 % |
- PERSONER M/ANM |
257 458 |
262 862 |
-2,1 % |
266 704 |
-3,5 % |
- FORETAK M/ANM |
57 372 |
56 217 |
2,1 % |
59 207 |
-3,1 % |
Siste måned= 3.5.-9.6. Nest siste måned=25.3-2.5. 1 år tilbake= 3.5.2020-9.6.2020
Kilde: Bisnode


