


Reduksjon/fritak for el-avgift
Flere næringsdrivende betaler for mye i el-avgift uten at de er klar over det. Vi vil i denne artikkelen fokusere på de mulighetene som finnes for næringslivet for å kunne benytte seg av reduserte el-avgifter/forbruksavgift.
Forskjellen på generell og redusert sats er stor og kan utgjøre store summer for et firma.
Hoppet i strømpriser gir betydelig høyere strømregning for januar og februar enn på samme tid i fjor.
Det er derfor viktig også for næringslivet å fokusere på å holde strømkostnadene så lave som mulig.
Forbruksavgift (også kalt el-avgift) ble innført i 1951 og er en avgift for elektrisk kraft som nettselskapene tar inn og fakturerer på vegne av staten. Avgiften har gradvis blitt justert opp gjennom årene, og for 2021 er standardsatsen på 16,69 øre/kWh.
El-avgiften innkasserer over ti milliarder kroner årlig til statskassen, og er det som heter fiskalt begrunnet, altså en ren «inntektsavgift». Avgiften skal likevel ifølge regjeringen bidra til å begrense energiforbruket.
Avgiften gjelder både privatpersoner og foretak og inngår som en del av nettleien, og den omfatter det kvantumet som leveres til forbrukerne, og eventuelt uttak til eget bruk (egenprodusert kraft), og ikke det kvantumet som blir produsert.
Avgiftssatsene settes i Statsbudsjettet hvert år. Fra 1. januar 2021 er standard avgiftsats 16,69 øre/kWh. Bedrifter og næringskunder kan få redusert sats eller fritak for avgiften dersom de oppfyller bestemte kriterier. Den reduserte satsen er 0,546 øre/kWh. Det er uten betydning hvilken spenning kraften leveres i.
Det skal også betales merverdiavgift på 25 % for avgiften.
Mulighet for redusert sats eller fritak?
Den reduserte satsen er bestemt av minstesatsen i EUs energiskattedirektiv. Satsen blir derfor ikke prisjustert, men endres når det skjer store endringer i kursforholdet mellom norske kroner og euro.
Man vil kunne få redusert avgift på elektrisk kraft som leveres til:
industri- og bergverksproduksjon
produksjon av fjernvarme
datasentre med uttak over 0,5 MW
all næringsvirksomhet i deler av Troms og Finnmark fylke
skip i næring (inkl. boreskip og borerigger)
produksjon eller omforming av energiprodukt
Det er helt fritak fra avgift på elektrisk kraft som leveres:
visse kraftintensive prosesser
til enkelte produksjonsprosesser av elektrisk kraft* til drift av magnetiseringsmaskiner for de generatorer som har separat magnetisering · til pumping av vann til ovenforliggende magasiner · til dekning av transformator- og overføringstap · til nødvendig lys og oppvarming av kraftomformer- og transformatorstasjoner med funksjonell tilknytning til selve produksjonen, men ikke til stasjoner i fordelingsnettet · til lys og oppvarming i maskinsal, kontrollrom, verksted, koblingsanlegg, lukehus, luker og grinder, hjelpeanlegg til kjøling, ventilasjon, måling og luftfukting.
til NATO
til Den nordiske investeringsbank
veksthusnæringen
til husholdninger og offentlig forvaltning i tiltakssonen (deler av Troms og Finnmark)
fremdrift av skinnegående transportmiddel (tog, trikk, t-bane o.l.)
Det er også fritak for kraft som produserer i energigjenvinningsanlegg, kraft som produseres i aggregat med generator som har mindre merkeytelse enn 100 kVA, kraft som er produsert i mottrykksanlegg og kraft til eget bruk fra solcellepanel.
Om denne typen kraft selges videre, er den kun avgiftsfri i første ledd.
Når det gjelder reduksjon og fritak, er det som hovedregel kun den elektriske kraften som brukes i produksjonslokaler som gis fritak eller redusert avgiftsats, og ikke administrasjonsbygg. Som administrasjonsbygg anses bygg hvor arealet knyttet til administrasjon utgjør 80 % eller mer av byggets totale areal. Det skal betales full avgift av all kraft levert til slike bygg.
Kraften som mottar redusert sats/fritak skal benyttes av virksomheten selv, og virksomheten må være registrert i bestemte næringsundergrupper (næringskoder) etter «Standard for næringsgruppering SN2007».
Hvis virksomheten ikke er korrekt registrert, vil man ikke ha krav på redusert/fritatt el-avgift. Er virksomheten feilført, er mulig å oppnå riktig næringskoder med tilbakevirkende kraft ved å fremlegge dokumentasjon og søknad til SSB.
Lovverket og søknad
Rett til å få levert kraft med redusert avgiftssats eller fritak fra å betale avgift på elektrisk kraft er hjemlet i forskrift av 11. desember 2001 nr. 1451 om særavgifter. Satsen kan korrigeres inntil tre år tilbake.
Søknaden leveres på skjema, som ofte er tilgjengelig på nettleverandøren sine hjemmesider. Det må fylles ut ett skjema pr. anlegg, og det må søkes på nytt hvert år. Dersom søkeren har svært mange anlegg, kan det legges inn en anleggsliste som vedlegg.
Kravet må dokumenteres og det er nettkunden som står ansvarlig for å gi riktige og nødvendige opplysninger og melding om eventuelle endringer. Det må også vedlegges en registerutskrift fra Enhetsregisteret i Brønnøysund.
Innsendt dokumentasjon er kun gyldig i ett år, og må sendes inn på nytt hvert år dersom man skal kreve redusert eller fritak i avgiften.
Ved krav om redusert sats eller fritak med tilbakevirkende kraft (inntil tre år tilbake), er det viktig å være oppmerksom på at særavgiftsforskriftens krav må være oppfylt i hele perioden man søker for.
Kilder: www.skatteetaten.no
Reduksjon av oppbevaringsplikten for tolldokumenter
Bokføringsloven § 13 er hovedhjemmelen for oppbevaring av regnskapsdokumenter. Krav for oppbevaring av tolldokumenter har inntil nå vært ti år som har vært kravet i samsvar med tolloven, men fra 1. februar 2021 ble oppbevaringsplikten redusert til fem år for å harmonisere med bokføringsloven.
Dette vil gi oppbevaringsregler som er enklere å håndtere for næringslivet da tolldokumenter også vil følge oppbevaring i samsvar med bokføringsloven.
Endringen innebærer at import og utførselsdeklarasjoner med tilhørende grunnlagsdokumenter nå bare skal oppbevares i fem år tilsvarende andre regnskapsdokumenter.
Tolldeklarasjonene med grunnlagsdokumenter skal oppbevares i fem år fra utgangen av det året deklarasjonen ble mottatt av tollmyndighetene. Import- og utførselsdeklarasjoner med grunnlagsdokumenter som deklareres i 2021, skal derfor oppbevares til og med 31. desember 2026.
Reduksjonen til fem års oppbevaringsplikt gjelder også tolldeklarasjoner med grunnlagsdokumenter som er tolldeklarert før 1. februar 2021. Dette innebærer at tolldeklarasjoner med grunnlagsdokumenter før 1. januar 2016 ikke lenger er oppbevaringspliktige.
Kryssord
(Se løsning side 32)
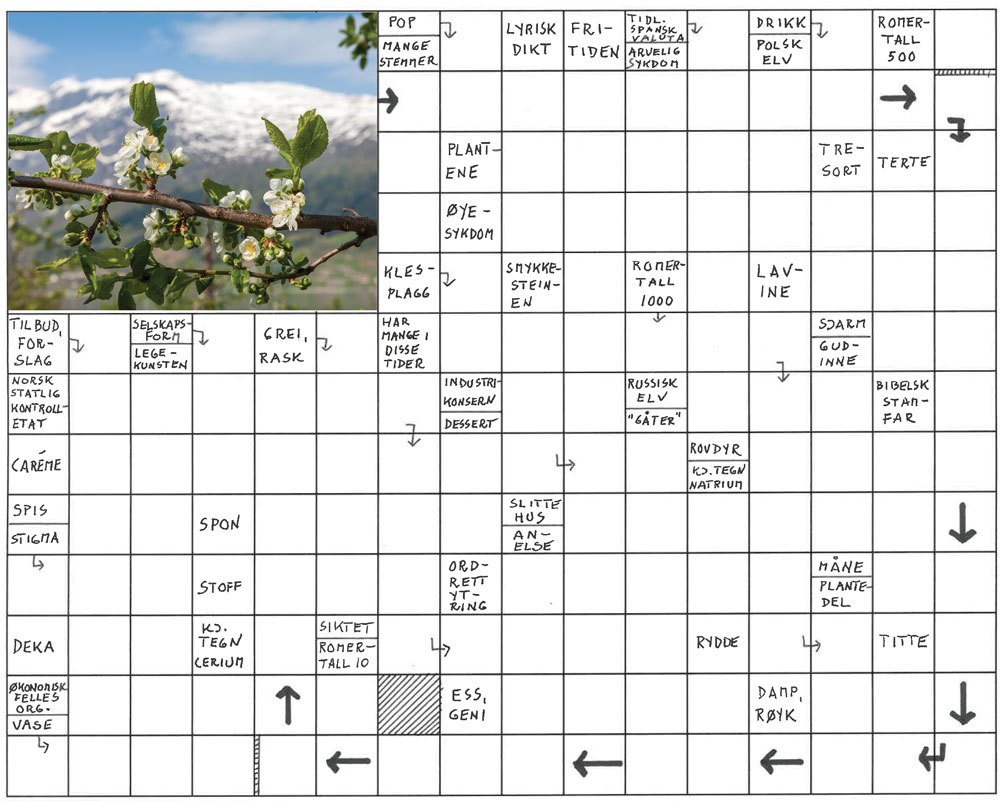
Kryssordforfatter: Rolf Bangseid


