Finansiell rapportering på Euronext Growth
Den store aktiviteten på Euronext Growth det siste året har ført til økt fokus på hvor ulike kravene til den finansielle rapporteringen er for foretak som noteres på de forskjellige markedsplassene på Euronext. Enkelte av regnskapsbrukere har nå etterlyst strengere regler for selskaper på Euronext Growth.
Økning i antall noterte selskaper
Det siste året har vi sett en utvikling der stadig flere selskaper er blitt notert på Euronext Growth (tidligere Merkur Market). I løpet av de siste tolv månedene er totalt 63 selskaper notert på markedsplassen; 49 nynoteringer i 2020 og 14 pr. utgangen av februar 2021. Bare i februar 2021 er tolv nye selskaper notert.
Figurene under illustrerer utviklingen og en ser at utover høsten 2020 og inn i 2021 har aktiviteten på Euronext Growth økt. 63 % av noteringene skjedde i fjerde kvartal 2020, og 90 % av alle noteringer på denne markedsplassen i 2020 skjedde i andre halvår. Noteringene pr. utgangen av februar 2021 tilsvarer for øvrig 29 % av den samlede mengden noteringer i 2020.


Regnskapsspråk
Euronext Growth er en multilateral handelsfasilitet,*«Med multilateral handelsfasilitet eller MFH menes et multilateralt system som legger til rette for kobling i systemet av flere tredjeparters kjøps- og salgsinteresser i finansielle instrumenter i samsvar med objektive handelsregler, slik at det kan inngås bindende handel». jf. verdipapirhandelloven (vphl.) § 2–7, og anses ikke som et regulert marked. Dette betyr blant annet at bestemmelsene om periodisk informasjonsplikt mv. i vphl. kapittel 5 ikke gjelder for selskaper som er notert her. Det samme gjelder regnskapslovens § 3–9 om krav om bruk av IFRS.
Krav ved notering og for etterfølgende perioder?
Euronext (tidligere Oslo Børs) har publisert utstederregler*Utstederreglene ble endret fra 30. november 2020 og består nå av Regelbok del I: Harmoniserte regler og Regelbok del II: Ikke-harmoniserte regler. som gjelder for selskaper som er notert på Euronext Growth:
Selskaper som er hjemmehørende i EØS-området («medlemsstat») kan velge å avlegge regnskap etter IFRS eller å anvende «regnskapsstandardene som gjelder i landet der utstederen har registrert forretningskontor*Se Regelbok I punkt 3.2.3, jf. Regelbok II punkt 3.11.1. Se også Regelbok I punkt 4.2.4.».
Selskaper som ikke er hjemmehørende i EØS-området («ikke medlemsstat»), skal utarbeide regnskapene i samsvar med IFRS, standarder som er «likeverdige med IFRS (US GAAP, kanadiske standarder, japanske standarder, kinesiske standarder, sør-koreanske standarder og indiske standarder)», eller regnskapsstandarder som er gjeldende i det landet selskapet har registrert forretningskontor. I det siste tilfellet skal det i tillegg presenteres en IFRS-avstemmingstabell.
For norske foretak betyr dette at de kan velge mellom å bruke god regnskapsskikk (GRS), full IFRS eller forenklet IFRS. Foretak som oppfyller kriteriene som små foretak, kan også anvende god regnskapsskikk for små foretak (se omtale av om selskaper notert på Euronext Growth anses som store foretak litt lenger ned i artikkelen). Selskaper som er underlagt særskilte årsregnskapsforskrifter, slik som eksempelvis banker, anvender disse. Valgadgangen står i skarp kontrast til kravene for selskaper notert på Oslo Børs eller Euronext Expand, som plikter å bruke IFRS i konsernregnskapet (eller selskapsregnskapet dersom selskapet ikke avlegger konsernregnskap).
Er de noterte selskapene «store foretak»?
Det er flere grunner til at det er viktig å avklare om selskaper notert på Euronext Growth skal anses som store foretak eller ikke. Adgangen til å anvende GRS for små foretak er ett av disse. Det følger nemlig av definisjonen av «små foretak» i regnskapslovens § 1–6 at selskaper som anses som «store foretak» faller utenfor og følgelig ikke kan anvende forenklingsreglene for små foretak.
Som store foretak regnes «1) allmennaksjeselskaper, 2) regnskapspliktige hvis aksjer, andeler, grunnfondsbevis eller obligasjoner noteres på børs, autorisert markedsplass eller tilsvarende regulert marked i utlandet, eller 3) andre regnskapspliktige dersom det er fastsatt i forskrift gitt av departementet», jf. regnskapsloven § 1–5.
Euronext Growth er som nevnt definert som en multilateral handelsfasilitet. Det er ikke et regulert marked, og heller ikke en børs. Formuleringen i regnskapsloven § 1–5 inneholder eldre terminologi («autorisert markedsplass»), og det er ikke åpenbart ut fra lovens ordlyd om selskaper notert på Euronext Growth skal anses som store foretak. Tolkningen som legges til grunn, er imidlertid at Euronext Growth ikke anses som en «regulert markedsplass», og selskaper notert på dette markedet er ikke store foretak. Et unntak er selskaper som er allmennaksjeselskaper, og som uansett omfattes av punkt 1 i definisjonen.
Litt om praksis
Ethvert selskap som ønsker notering på Euronext Growth må utarbeide et informasjonsdokument. Informasjonsdokumentet skal inneholde regnskapet for de to siste regnskapsårene forut for søknaden om opptak til handel av aksjer på dette markedet.*Se Regelbok I punkt 3.2.4 og Regelbok II punkt 2.1.3.2. For selskaper som ble notert i 2020 og i januar/februar 2021, viste en rask gjennomgang av de nevnte årsregnskapene at kun 29 % har anvendt IFRS. 30 % har anvendt norsk god regnskapsskikk, 25 % god regnskapsskikk for små foretak, 5 % har anvendt årsregnskapsforskriften for banker mv., mens de resterende 11 % er selskaper som ikke er hjemmehørende i Norge og følgelig har avlagt regnskap etter andre regnskapsspråk. Helt konkret gjelder det regnskapsreglene i Danmark, Island, Nederland, samt US GAAP. Ingen selskaper har anvendt forenklet IFRS.
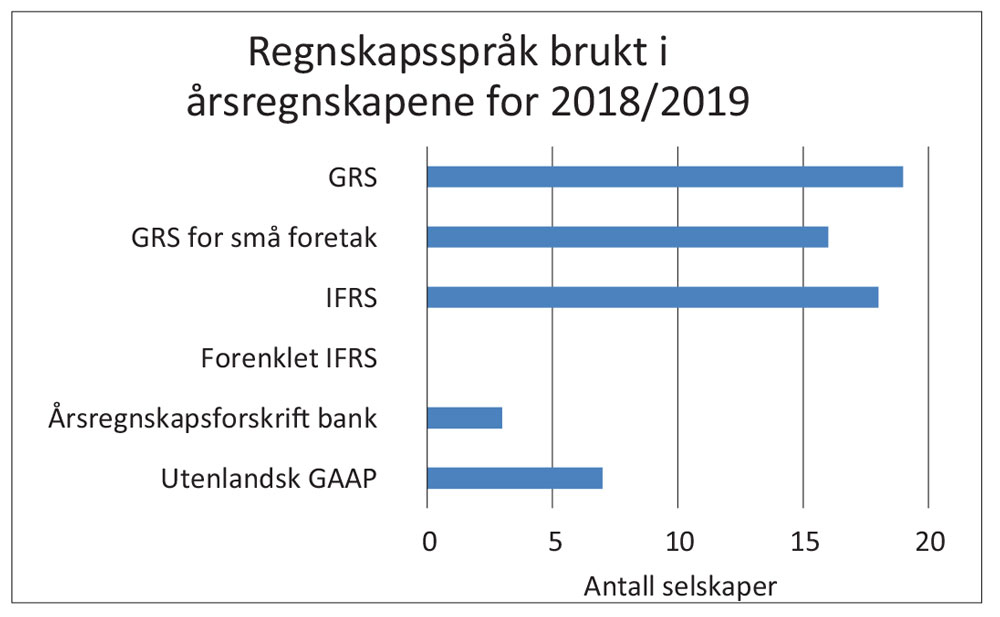
Mest oppsiktsvekkende er det etter mitt syn at 16 av de 63 selskapene i utvalget har anvendt god regnskapsskikk for små foretak. Det utgjør altså 25 % av selskapene notert på Euronext Growth det siste året. I tillegg hadde tre av de øvrige selskapene anvendt GRS for små foretak i 2018, og god regnskapsskikk (hovedreglene) i 2019. Totalt 19 av selskapene har følgelig anvendt GRS for små foretak i ett eller begge regnskapsårene forut for noteringsåret. Slik reglene for Euronext Growth er utformet, er det som nevnt intet forbud mot å anvende GRS for små foretak for selskaper som oppfyller definisjonen av små foretak i regnskapsloven § 1–6.
Delårsrapportering
Hvilke krav gjelder?
Det følger av utstederreglene for Euronext Growth at utstederne plikter å avlegge årsregnskap og halvårsregnskap. Årsregnskapet skal avlegges senest fem måneder etter utløpet av regnskapsåret, og halvårsregnskapet senest tre måneder etter utløpet av regnskapsperioden.*Se Regelbok II punkt 3.11.2 og 3.11.3.
Når det gjelder innholdet i halvårsrapporteringen, så inneholder utstederreglene for Euronext Growth følgende krav: «Halvårsrapporten skal omfatte halvårsregnskapet (konsolidert, der det er relevant) og en beretning for perioden med hensyn til halvårsregnskapet».
God regnskapsskikk har ingen aktiv standard eller veiledning for innhold og format i delårsrapporteringen. NRS 11 Delårsrapportering ble opphevet med virkning fra 1.1.2011. For selskaper som anvender GRS er det derfor ingen klare føringer for rammene for delårsrapporteringen. IFRS har en egen standard, IAS 34 Delårsrapportering, som gir retningslinjer for innholdet i rapporteringen for de som avlegger delårsregnskap etter IFRS og benytter et sammendratt format. IAS 34 er for øvrig en mulig kilde for veiledning også for GRS-rapporterende foretak.
Halvårsrapporteringen 2020
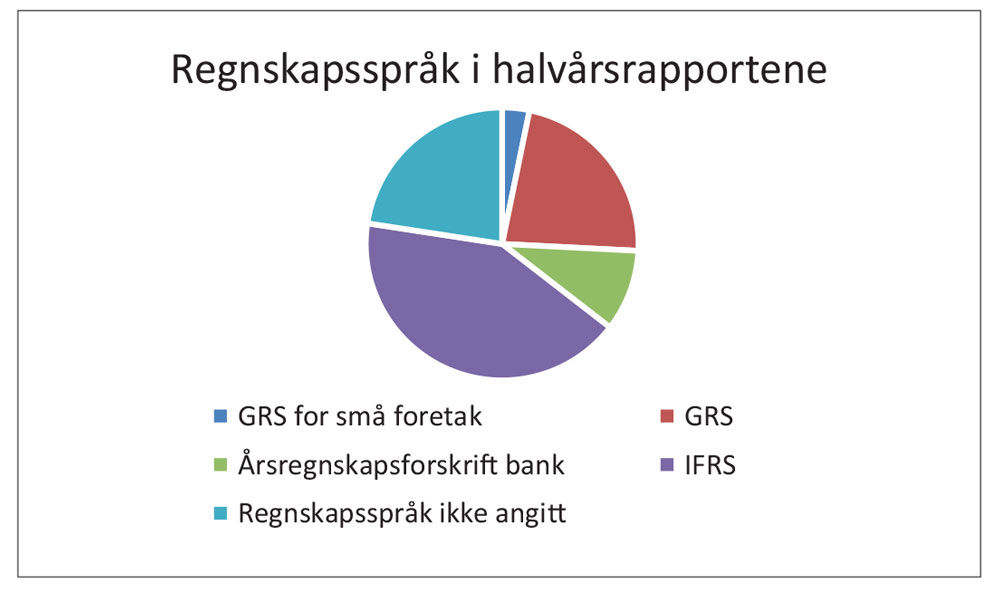
En gjennomgang av 31 halvårsrapporter*Utvalget omfatter de som var notert pr. 1.7.2020, med tillegg av ca. 15 av selskapene som ble notert etter 1.7.2020, men som har publisert halvårsrapporter. for første halvår 2020 viste at ett selskap (3 %) benyttet GRS for små foretak, syv selskaper (23 %) anvendte GRS, tre selskaper (10 %) benyttet årsregnskapsforskriften for banker, mens 13 (42 %) anvendte IFRS i delårsregnskapet. Syv selskaper (23 %) har ikke angitt hvilket regnskapsspråk de har lagt til grunn i halvårsregnskapet.
Kvaliteten på halvårsrapportene er ikke vurdert, men det bemerkes at formatet, innholdet og omfanget varierer sterkt. Seks selskaper (19 %) av selskapene i utvalget presenterte ikke noteopplysninger i halvårsrapporten, mens 25 selskaper (81 %) hadde inkludert noteinformasjon. Av de som ga noteopplysninger, varierte omfanget fra en halv side til 40 sider. Selskaper som avla halvårsregnskap etter IFRS var blant de som ga mest noteinformasjon, men også her varierte omfanget svært mye, fra én side til 40 sider. Av de 25 (81 %) som presenterte noteopplysninger, var omfanget i gjennomsnitt ni sider. To selskaper som avla halvårsrapporter etter IFRS og som hadde hhv. 29 og 40 sider med noter, trekker imidlertid opp gjennomsnittet ganske betraktelig. Hele 13 selskaper (52 %) hadde fem eller færre sider med noteopplysninger.
Kontantstrømoppstilling
Hvilke krav gjelder?
For mange regnskapsbrukere er selskapenes kontantstrømoppstillinger en viktig informasjonskilde. Dagens utstederregler for Euronext Growth inneholder ingen eksplisitte krav om å presentere en kontantstrømoppstilling, verken i års- eller halvårsrapporten. Det vil derfor være det regnskapsspråket det enkelte selskapet anvender som avgjør om det plikter å presentere en kontantstrømoppstilling.
For årsregnskapet vil selskaper som rapporterer etter IFRS eller GRS i utgangspunktet måtte presentere en kontantstrømoppstilling. Det samme gjelder selskaper som avlegger regnskap etter årsregnskapsforskriften for bank. Regnskapsloven inneholder imidlertid et særskilt unntak fra kravet for små foretak, hvilket betyr at selskaper som anvender GRS for små foretak ikke plikter å presentere en kontantstrømoppstilling.
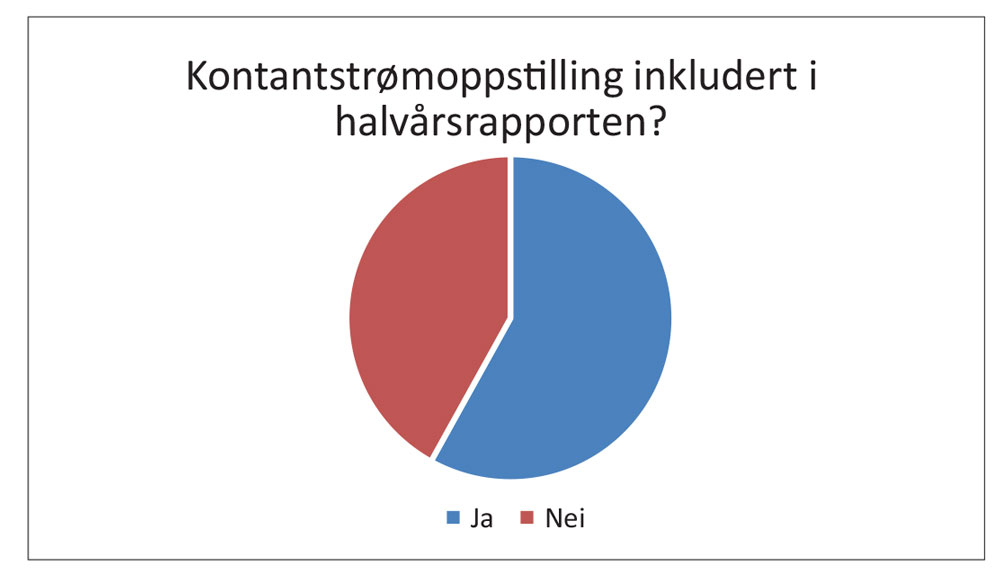
Bare 58 % inkluderte en kontantstrømoppstilling i halvårsrapporten
Fra halvårsrapportene 2020 ser vi at bare 58 % (18 selskaper) inkluderte en kontantstrømoppstilling i rapporteringen sin. Et interessant aspekt er at det er kun ett av de 31 selskapene i utvalget som avlegger delårsregnskap etter GRS for små foretak. En burde derfor kunne forvente at de aller fleste andre selskapene inkluderte en kontantstrømoppstilling i rapporteringen, ettersom det er et krav etter både GRS og IFRS, men 13 (42 %) av selskapene gjør det like fullt ikke.
Konsernregnskap
Det er krav om at et morselskap må utarbeide års- og halvårsrapporten «på konsolidert grunnlag».*Regelbok del I punkt 3.11.1 punkt 2. Alle utstedere må dermed presentere et konsernregnskap, selv om de etter regnskapsreglene er unntatt fra plikten. Det betyr at små foretak som er morselskaper, må utarbeide konsernregnskaper selv om de etter regnskapslovens bestemmelser ikke har en slik plikt.
Det kan også nevnes at det i forbindelse med notering på Euronext Growth, er krav om at et selskap som er et morselskap må ha offentliggjort et konsernregnskap, «med mindre Oslo Børs har innvilget unntak på bakgrunn av at datterselskapene både individuelt og samlet sett er av uvesentlig betydning».*Se Regelbok II punkt 2.1.3.2.
Er fritt valg av regnskapsspråk problemet?
Når regnskapsbrukere og andre aktører nå tar til orde for endringer i rapporteringskravene for selskaper på Euronext Growth, indikerer det at regnskapsinformasjonen som avgis i sin nåværende form, ikke oppleves som nyttig. Enkelte har tatt til orde for at et krav om bruk av IFRS er løsningen. Jeg er ikke overbevist om at det er så enkelt.
Da det i 2005 ble krav om at børsnoterte selskaper i EU/EØS-området plikter å avlegge regnskap etter IFRS, var målet «å effektivisere det europeiske kapitalmarked gjennom mer ensartet finansiell rapportering fra foretak med børsnoterte verdipapirer».*NOU 2003:23 side 30.
Regnskapsbrukerne vil ha nyttig informasjon
Regnskapsbrukerne, som eksempelvis analytikere, investorer og långivere, har behov for regnskapsinformasjon for å redusere usikkerheten i forbindelse med beslutninger om investeringer, långivning etc. For at regnskapsinformasjonen skal oppleves som nyttig, må den ha visse kvaliteter, herunder at informasjonen er sammenlignbar over tid – og selskaper imellom. Når Euronext Growth åpner for fritt valg mellom flere regnskapsspråk svekker det brukernes mulighet for å sammenligne de finansielle resultatene fra de ulike selskapene. Når det i tillegg er slik at selskaper hjemmehørende i andre land har en helt annen ramme for hvilke regnskapsregler som skal anvendes, herunder lokale regnskapsregler, blir det vanskelig å se at den finansielle rapporteringen er sammenlignbar. Det svekker isolert sett regnskapsbrukernes nytte av den finansielle rapporteringen.
Handler mest om hvordan reglene anvendes
Valg av ett felles regnskapsspråk vil i utgangspunktet kunne bidra til å øke graden av sammenlignbarhet. Krav om bruk av IFRS kan i så måte være en «enkel» løsning. Dette handler imidlertid, etter mitt syn, mest om hvordan reglene anvendes, uansett hvilket regnskapsspråk som anvendes. Det er sentralt at selskapene forstår viktigheten av å anvende regnskapsreglene riktig, enten man bruker GRS eller IFRS eller noe annet. Påstander om at GRS er «mer fleksibel» enn IFRS mener jeg er en sannhet med modifikasjoner. At praksis, dvs. hvordan selskapene har anvendt reglene, varierer, er nok riktig, men det er ikke ensbetydende med at GRS åpner for mye mer fleksibilitet enn IFRS.
Må sørge for å gi nødvendig informasjon
Som vist tidligere i artikkelen er det flere eksempler på at IFRS-rapporterende selskaper har avlagt halvårsrapporteringen uten kontantstrømoppstilling og med så lite som 1 – én – side noteopplysninger. IFRS har åpenbart mer omfattende, konkrete notekrav enn GRS, og i praksis inneholder IFRS-regnskaper ofte mer noteinformasjon enn GRS-regnskaper. Under GRS gjelder imidlertid faneparagrafen i regnskapsloven § 7–1, og den angir at «det [skal] gis opplysninger som er nødvendige for å bedømme den regnskapspliktiges eller konsernets stilling og resultat og som ikke fremgår av årsregnskapet for øvrig». Det er altså intet i GRS som tilsier at selskapet ikke skal gi den informasjonen som brukerne trenger for å kunne fatte beslutninger om investering i selskapet el.l. Det er tvert imot et krav om å vurdere behovet og sørge for å gi den nødvendige informasjonen.
Jeg tror derfor at dette i stor grad handler om at det er behov for en holdningsendring hos selskapene og deres revisorer og rådgivere. Selskapene må i større grad ta inn over seg at det å være notert på Euronext Growth betyr at de må legge arbeid i den finansielle rapporteringen. De har en annen gruppe interessenter/regnskapsbrukere enn tidligere, og behovene er følgelig endret.
Er GRS for små foretak et fullgodt alternativ?
God regnskapsskikk for små foretak ble utviklet for å gi lettelser i den finansielle rapporteringen for små foretak, fordi en forventet at kostnadene med å følge regnskapslovens hovedregler ville overstige den økte nytten som regnskapsbrukerne ville få. Lettelsene består i en rekke unntak fra de grunnleggende prinsippene, og en kan velge fritt hvilke av forenklingsreglene selskapet ønsker å bruke. Det er også anledning til å endre regnskapsprinsipp fra periode til periode.
I innledningen til NRS 8 God regnskapsskikk for små foretak punkt 1, angis følgende: «Formålet med forenklingene for små foretak er å redusere disse foretakenes utgifter til finansiell rapportering. Nytteverdien av relevant regnskapsinformasjon må vurderes mot de utgifter som påløper og de ressurser som kreves ved utarbeidelse av årsregnskapet. Det er færre eksterne brukergrupper av små foretaks regnskaper sammenlignet med større foretaks regnskaper. I tillegg kan brukernes informasjonsbehov være av en annen karakter enn for øvrige foretak.»
Omtalen i NRS 8 underbygger etter mitt syn et viktig poeng. Reglene ble utviklet for å gi lettelser for foretak som presumptivt har en begrenset krets av brukere, og ikke for noterte selskaper. Det er derfor vanskelig å se gode grunner for at det skal være adgang til å bruke disse reglene for selskaper notert på Euronext Growth.