


Aktuelt
Karen Kvalevåg ny adm. direktør i Revisorforeningen
Generalsekretær Karen Kvalevåg i Norges Idrettsforbund er ansatt som ny administrerende direktør i Revisorforeningen, og blir dermed den første kvinnelige topplederen i Revisorforeningens historie.
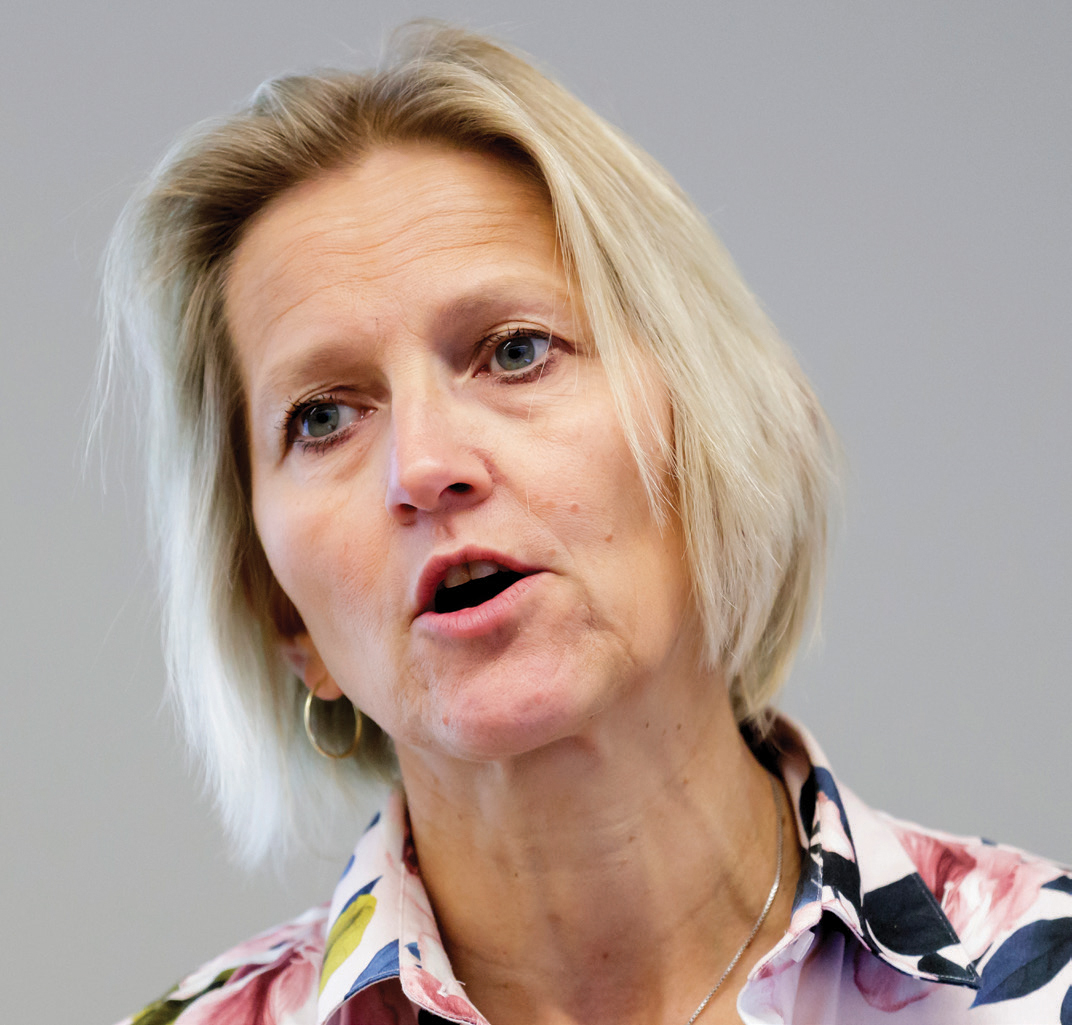
Karen Kvalevåg blir Revisorforeningens aller første toppleder.
Foto: Cornelius Poppe/NTB.
Kvalevåg, som er utdannet som statsautorisert revisor, er generalsekretær i Norges Idrettsforbund og Norges Olympiske og Paralympiske komité. Nåværende administrerende direktør Per Hanstad går av med pensjon til sommeren.
– Jeg gleder meg til å ta fatt på rollen, og det er med stor ydmykhet jeg overtar roret etter Per Hanstad. Han har ledet Revisorforeningen med stødig hånd, sier Kvalevåg, som er tydelig på hva som står øverst på prioriteringslisten:
– Tillit og økonomisk velstand går hånd i hånd. Mennesker som stoler på hverandre, på næringslivet, på myndighetene og på sine politikere, er mer produktive enn innbyggere i land hvor tilliten er lav. Og transaksjoner mellom næringsdrivende kan gjennomføres mer effektivt og med betydelig lavere kostnader.
Kvalitetsrevisjon er avgjørende for denne tilliten. Gjennom uavhengig regnskapskontroll, kompetanse og faglig integritet, sikrer vi at allmennheten kan ha tillit til den økonomiske informasjonen næringslivet gir, og at selskapene drives innenfor de lover og regler som gjelder. Vi er allmennhetens tillitspersoner i næringslivet, og jeg er stolt av å ha fått muligheten til å lede revisjonsbransjen i dette viktige arbeidet fremover.
Kampen mot økonomisk kriminalitet, arbeidslivskriminalitet og sosial dumping blir viktig, men Kvalevåg har også andre viktige saker på blokka.
– Revisorene har en viktig, men underkommunisert, rolle i klimakampen. Med regjeringens klimaplan, EU-taksonomien, FNs bærekraftsmål med mer, blir det stadig tydeligere at vi revisorer gjennom virksomhetsanalyse, risikostyring og kontroll blir avgjørende i klimakampen. Dette er en forutsetning for å sikre bærekraftige markeder og økonomier, sier Kvalevåg.
Svært fornøyd med ansettelsen
– Globalt ser vi en tendens til økende polarisering. Det er alvorlig, og setter både demokratiet og tilliten i samfunnet under press. Styreleder i Revisorforeningen, Leif A. Jensen, sier at utviklingen stiller revisjonsbransjen overfor mange nye utfordringer, og gjør det enda viktigere å sikre tillit mellom de ulike aktørene i verdikjedene. Jensen er svært fornøyd med ansettelsen.
Kvalevåg har lang toppledererfaring og kombinerer strategiske evner med vilje til å sette planene ut i livet. I tillegg vet Kvalevåg hva det innebærer å jobbe med medlemsbaserte organisasjoner og har bevist at hun forstår viktigheten av lagbygging. Dessuten har hun betydelig internasjonal erfaring, noe som er viktig for oss, sier Jensen, som legger til at det heller ikke er noen ulempe at foreningen for første gang i historien ansetter en kvinne i toppstillingen.
Det var absolutt ikke avgjørende, men Revisorforeningen har mangfold som en viktig strategisk prioritering. Hos oss betyr det blant annet flere kvinnelige ledere, sier han.
Kvalevåg tiltrer i løpet av juni.
Overgangsregel for bachelorkandidater
Hvis du har fullført eller påbegynt en bachelorgrad i regnskap og revisjon, kan du innen 31. desember 2025 søke om godkjenning som statsautorisert revisor hvis du
oppfyller utdanningskravene for å bli registrert revisor etter den gamle revisorloven
har fullført praktisk opplæring etter kravene i den nye revisorloven
oppfyller kravene til egnethet etter den nye revisorloven
Hvis det er mer enn fem år siden utløpet av det kalenderåret utdanningskravet ble oppfylt, må du i tillegg oppfylle kravene til etterutdanning i ny revisorlov
Karakterkravet videreføres
Statsautorisert revisor skal etter forskriften ha karakteren C eller bedre i alle eksamener på de siste to årene av mastergraden når det benyttes bokstavkarakterer.
Utdanningen skal dokumenteres med et fullstendig vitnemål der det fremgår hvilke eksamener som inngår i mastergraden. Dokumentasjonen skal vise når eksamenene er avlagt, og hvilke karakterer som er oppnådd.
Praksis fra offentlig revisjon
Praksis fra kommunal- og fylkeskommunal revisjon og fra Riksrevisjonen kan godkjennes som praksis etter revisorloven. Dette er et unntak fra det alminnelige kravet om at praksis må opparbeides i et revisjonsforetak med godkjenning etter revisorloven. Kravet til variert praksis gjelder på tilsvarende måte, og praksisen må være opparbeidet under veiledning av en statsautorisert revisor. Det må fremgå av dokumentasjonen hvem som har vært veileder.
Finanstilsynet kan også godkjenne inntil ett års praksis fra internrevisjon, skatterevisjon, utarbeidelse av årsregnskap etter regnskapsloven eller annen relevant virksomhet som praksis etter loven.
Praktisk opplæring – omfang, variasjon og dokumentasjon
Det presiseres i forskriften at minstekravet til tre års praktisk opplæring gjelder både krav til varighet og omfang. Ett år skal utgjøre 12 måneder og minst 1600 timer.
Etter loven skal den praktiske opplæringen være variert. Etter forskriften skal praksisen omfatte revisjon av årsregnskapet til foretak innen minst seks ulike bransjer.
Praktisk prøve
Forskriften viderefører i all hovedsak de gjeldende bestemmelsene om gjennomføringen av praktisk prøve, som i den nye loven kalles praktisk eksamen.
Vilkår for overføring av justeringsplikt
Det er et vilkår for overføring av justeringsplikt at mottakeren er et registrert avgiftssubjekt på overdragelsestidspunktet eller blir et registrert avgiftssubjekt senest i samme termin som overdragelsen skjer.
Skattedirektoratet mener dette vilkåret skal tolkes bokstavelig. Det er ikke tilstrekkelig at søknad om registrering er sendt inn. Mottakers registrering må være brakt i orden innen oppgavefristen for den terminen overdragelsen fant sted, for at overdrager skal kunne unnlate å justere.
For det tilfellet at overtaker blir frivillig registrert tilbake i tid, vil overdrager kunne endre justeringen hvis mottakerselskapet blir mva-registrert med virkning fra den terminen overdragelsen fant sted og vilkårene ellers er oppfylt.
Ordningen med utsatt betaling av skatt er forlenget ut februar
Ordningen med at man kan søke skatteetaten om utsatt betaling av skatt og avgift er forlenget ut februar 2021.
Samtidig er det fastsatt at tilbakebetaling skal skje over seks månedlige avdrag fra 1. april til 1. september 2021.
Revisorforeningen støtter ny standardsetter for bærekraftsrapportering
Revisorforeningen støtter at IASB får en ny søsterorganisasjon (SSB) for å utgi standarder for bærekraftsrapportering og som er koordinert med IFRS.
Når er badeanlegg «opplevelsessenter»?
I en bindende forhåndsuttalelse kommer skattekontoret til at et planlagt anlegg er et større svømmeanlegg, og ikke et opplevelsessenter i form av et badeland.
Årsberetningskrav om styreansvarsforsikring
Ved ikrafttredelse av ny revisorlov 1. januar 2021 tilføyes regnskapsloven § 3-3a et krav til opplysninger om styreansvarsforsikring. Kravet gjelder for regnskapsår som starter 1. januar 2021 eller senere.
Det skal gis opplysninger om det er tegnet forsikring for styrets medlemmer og daglig leder for deres mulige ansvar overfor foretaket og tredjepersoner og i tilfelle om forsikringsdekningen.
Endret forskrift om forenklet IFRS
Forskriften om forenklet IFRS har ikke vært oppdatert den senere tid. For å avhjelpe problemer for de regnskapspliktige ved avleggelsen av 2020-regnskapet, har Finansdepartementet fastsatt en midlertidig bestemmelse i forskriften:
Adgangen i forskriften til å fravike måle- og innregningsregler i IAS 39, gjelder tilsvarende for IFRS 9, så langt de passer.
Regnskapspliktige som utarbeider regnskap etter forskriftens § 1-2 for første gang for en regnskapsperiode som begynner 1. januar 2019 eller senere og som er morselskap eller datterselskap i konsern der morselskapet utarbeider konsernregnskap etter IFRS eller forenklet IFRS, kan for IFRS 16 anvende samme implementeringsdato og metode som er anvendt i konsernregnskapet til morselskapet.
Det er behov for en gjennomgang av forskriften som følge av endringer i IFRS og regnskapslovgivningen for øvrig.
Regnskapsmessig virkning av IBOR-reformen
Norsk RegnskapsStiftelse (NRS) har oppdatert uttalelsen om regnskapsmessig virkning for enkelte sikringsrelasjoner som følge av endret referanserente (IBOR-reformen).
Oppdatert veiledning pensjonsforutsetninger
Norsk RegnskapsStiftelse har oppdatert veiledningen med tall pr. 31. august 2020. Veiledende forutsetninger for diskonteringsrenten er endret fra 1,5 % pr. 31.8.2020 til 1,7 % pr. 31.12.2020 basert på foretaksobligasjoner (OMF) og fra 1,0 % til 1,2 % basert på statsobligasjoner. Den oppdaterte veiledningen er tilgjengelig på www.regnskapsstiftelsen.no.
Covid-19 og forsinkelsesgebyr
Regnskapsregisteret kan godta covid-19 som årsak i søknader om fritak for forsinkelsesgebyr. Dette opplyser Finansdepartementet i en uttalelse.
Oppskrivning av pålydende ved fisjon og fusjon
Kapitalforhøyelsen i det overtakende selskapet kan gjennomføres ved økning av pålydende selv om eiersammensetningen i det overdragende og det overtakende selskapet ikke er identisk.
Dette fremgår av en uttalelse fra Skattedirektoratet publisert 25. november 2020.
Lunsj
Kompensasjonsordning 2 – bekreftelse fra revisor
I kompensasjonsordning 2 utbetales det ikke tilskudd før innholdet i søknaden er bekreftet av revisor eller autorisert regnskapsfører. Dette vil være den viktigste kontrollen i ordningen. Alle som søker, må ha bekreftelse. Det er ingen beløpsgrense.
Bekreftelse avgis ved å signere søknaden i Altinn etter at søkeren har signert. Dette skal fungere på samme måte som ved signering av næringsoppgaven.
Deler av utgiftene til bekreftelsen vil bli dekket av ordningen. Søkere som mottar tilskudd, vil få dekket inntil 80 prosent av kostnadene til regnskapsfører eller revisor, opp til et beløp på 10 000 kroner pr. søknadsperiode.
Dokumentasjon
Foretak som skal søke, må utarbeide oppstillinger over omsetningen i tilskuddsperioden og sammenligningsperioden, og over faste uunngåelige kostnader i tilskuddsperioden. Reglene for dette vil være de samme som i kompensasjonsordning 1.
Kompensasjonsordning 2 – kontrollhandlinger bekreftelse
Brønnøysundregistrene har fastsatt kontrollhandlinger som revisor eller autorisert regnskapsfører skal utføre i forbindelse med bekreftelse av innhold i søknader om tilskudd i kompensasjonsordning 2 for foretak med stort omsetningsfall.
Krav til kontrollhandlinger for å kunne avgi bekreftelse
Brønnøysundregistrene har nå fastsatt krav til kontrollhandlinger.
Etter forskriften til kompensasjonsordningen skal revisor eller autorisert regnskapsfører bekrefte innhold i søknaden før søknad sendes inn. Brønnøysundregistrene er tilsynsmyndighet, og etter forskriften fastsetter de kontrollhandlinger som revisor eller autorisert regnskapsfører skal utføre i forbindelse med bekreftelse av opplysningene.
Revisor eller autorisert regnskapsfører kan bare avgi sin bekreftelse dersom kontrollhandlingene ikke har avdekket feil. Hvis en kontrollhandling har avdekket feil, må foretaket korrigere feilen i søknaden. Kontrollhandlingen på den aktuelle posten må utføres på nytt.
Bekreftelse kan heller ikke avgis hvis revisoren eller regnskapsføreren har kjennskap til at søkeren for øvrig har gitt uriktige opplysninger i søknaden. Dette har særlig betydning for opplysninger i søknadsskjemaet som det ikke er knyttet spesifikke kontrollhandlinger til.
Bekreftelsen avgis i Altinn før innsending av søknaden
Bekreftelsen avgis ved å signere på skjema «Kompensasjonsordning for næringslivet» i Altinn etter at søkeren har signert. Dette skal fungere på samme måte som ved signering av næringsoppgaven.
Brexit – merverdiavgiftsregistrering ved representant
Etter Brexit vil ikke lenger britiske virksomheter kunne registreres i merverdiavgiftsregisteret uten representant. Det er derfor gitt overgangsregler som gjør at britiske virksomheter som ved utløpet av overgangsperioden allerede er registrert i Norge uten representant, kan forbli direkte registrert også etter Brexit.
Myndighetenes koronatiltak for næringslivet
Det skjer stadige endringer i myndighetenes håndtering av koronaepidemien. På Revisorforeningens nettsider finnes en ajourført oversikt over de forskjellige koronatiltakene ordnet etter type tiltak og status.
Se: revisorforeningen.no/korona
Revisjonsforordningen – revisjon av foretak av allmenn interesse
Den nye revisorloven innfører EUs revisjonsforordning i Norge. Forordningen fastsetter særlige krav ved revisjon av foretak av allmenn interesse (banker, kredittforetak, forsikringsforetak og noterte foretak).
Revisjonsforordningen inneholder blant annet bestemmelser om:
Forbud mot å levere andre tjenester enn revisjon. Forordningen forbyr revisor å levere en rekke tjenester til revisjonsklienter som er foretak av allmenn interesse eller datterselskaper av disse. Det åpnes for å levere enkelte skattetjenester, men ikke skatterådgivning.
Honorargrense for andre tjenester enn revisjon. Honorar for andre tjenester enn revisjon, kan ikke utgjøre mer enn 70 prosent av revisjonshonoraret.
Firmarotasjon. Foretak av allmenn interesse må bytte revisjonsselskap minst hvert tiende år. Perioden kan utvides til 20 år etter en anbudsprosess.
Revisjonsutvalgets oppgaver. Revisjonsutvalget får utvidede oppgaver ved valg av revisor, kjøp av tjenester fra foretakets revisor og oppfølging av revisjonen.
Revisors rapportering. Det stilles krav til revisors uttalelser i revisjonsberetningen ut over det som følger av ISA 700 og 701. Revisor skal også avgi en omfangsrik årlig rapport til revisjonsutvalget.
MVA – modernisering
To-stegs innsending i registeringsløsningen er lansert, og modernisering av merverdiavgiftsområdet har fått en egen side på Skatteetaten.no.
SKDs nye portal for mva-registrering har fått funksjonalitet som gjør at flere regnskapsførere og revisorer nå kan fylle ut søknad om mva-registrering. Utfylt søknad signeres og sendes inn av virksomheten selv, eventuelt av personer med Begrenset Signeringsrettighet eller Kontaktperson NUF. De med signeringsrettighet vil fortsatt kunne gjennomføre full registrering (fylle ut og signere).
Dette er første versjon av løsningen, komplett versjon av to-stegs innsending forventes 2. halvår 2021.
Dom om fradrag for inngående mva – salg av fast eiendom
Staten vant saken mot Skatteklagenemda om fradrag for inngående merverdiavgift ved salg av fast eiendom.
Salg av fast eiendom er unntatt fra merverdiavgift. Uenigheten består i om det er fradrag for inngående merverdiavgift for kostnader som pådras ved salg av fast eiendom når eiendommen har vært brukt i egen avgiftspliktig virksomhet, eller avgiftspliktig utleie.
Lagmannsretten kom til at skatteklagenemndas vedtak, som innebar at det er fradrag for inngående merverdiavgift på slike kostnader, ikke er gyldig. Retten mener det ikke vil være mva-fradrag.
Dommen er en ennå ikke rettskraftig. Skatteklagenemnda kan anke, og det må antas at saken i tilfelle vil slippe inn for Høyesterett da avgjørelsen har stor prinsipiell betydning.
Informasjonsdeling mellom etatene er nødvendig for å bekjempe arbeidslivskriminalitet
Dette fremheves av Justisdepartementet i en høring om nye regler i forvaltningsloven om informasjonsdeling mellom forvaltningsorganer uten hinder av taushetsplikt. Revisorforeningen støtter lovforslaget.
Ny revisorlov – oppdatert engasjementsbrev
Ny revisorlov trådte i kraft 1.1.2021. Revisorforeningen har publisert et oppdatert eksempel på engasjementsbrev for revisjonsoppdrag.
Eksempelet er oppdatert med riktige lovhenvisninger og nye rammer for kommunikasjon med styret.
Det oppdaterte eksempelet bør benyttes ved inngåelse av nye revisjonsoppdrag og ved ordinær fornyelse av engasjementsbrev med eksisterende klienter. Det er ikke nødvendig å be eksisterende klienter om å signere nye engasjementsbrev nå.
Det oppdaterte eksemplet på engasjementsbrev for revisjonsoppdrag er tilgjengelig for innloggede medlemmer.
Bistand og informasjon til offentlig kontrollmyndighet
Bistand til offentlig kontrollmyndighet etter bokføringsloven § 14 skal gis vederlagsfritt. Med offentlig kontrollmyndighet menes myndigheter som har et legitimt behov for regnskapsmateriale i sin kontroll av pliktig regnskapsrapportering fastsatt med hjemmel i regnskapsloven, skattebetalingsloven og skatteforvaltningsloven.
Skattedirektoratet har publisert en fortolkning av hva som menes med offentlig kontrollmyndighet etter bokføringsloven § 14.
Bisnode – temperaturmåler
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
336 |
462 |
-27,3 % |
467 |
-28,1 % |
Tvangsavviklinger |
47 |
53 |
-11,3 % |
41 |
14,6 % |
Nyregistreringer |
26 948 |
22 346 |
20,6 % |
27 257 |
-1,1 % |
Antall anmerkninger |
1 965 257 |
1 956 916 |
0,4 % |
1 847 300 |
6,4 % |
- Personer m/anm. |
272 769 |
275 438 |
-1,0 % |
273 963 |
-0,4 % |
- Foretak m/anm. |
57 487 |
56 146 |
2,4 % |
57 868 |
-0,7 % |
Siste måned= 15.12.20-25.01.21 Nest siste måned=10.11.20-14.12.20 1 år tilbake= 15.12.2019-25.1.2021
Kilde: Bisnode
Ny revisorlov – oversikt over de viktigste endringene
Den nye revisorloven trådte i kraft 1. januar 2021. Den nye loven er mer omfattende, men samtidig tydeligere og enklere å forholde seg til for brukerne. Lovreglene er i hovedsak i tråd med EU-reglene og reglene i Danmark, Sverige og andre EØS-land. De fleste særnorske krav blir fjernet.
De 14 viktigste endringene i ny revisorlov
Revisorutdanningen. Du må nå ha en mastergrad i regnskap og revisjon for å få revisorgodkjenning. Det vil ikke lenger bli gitt godkjenning som registrert revisor på grunnlag av en bachelorgrad i regnskap og revisjon. Det gjelder imidlertid en overgangsregel om at de som pr. 1.1.2021 hadde påbegynt eller fullført en bachelorgrad i regnskap og revisjon, kan søke om godkjenning som statsautorisert revisor innen 31. desember 2025.
Revisortittel. Registrerte revisorer etter den gamle revisorloven, ble fra 1.1.2021 statsautoriserte revisorer. Tittelen forutsetter at du oppfyller kravene til etterutdanning innen det tredje årsskiftet etter at loven trer i kraft og uansett før du kan påta deg oppdragsansvar.
Etterutdanning. Det er ikke lenger krav om minste antall timer i enkeltfag. Rammen er økt fra 105 til 120 timer over tre år. Alle godkjente revisorer må oppfylle kravene til etterutdanning.
Deponering. Alternativet hvis du ikke har behov for en aktiv godkjenning, er å deponere godkjenningen. Det betyr at du sier fra deg godkjenningen og muligheten til å bruke revisortittelen inntil du igjen oppfyller etterutdanningskravene og søker Finanstilsynet om å aktivere godkjenningen.
Alle godkjente revisorer kan ha oppdragsansvar. Det er ikke lenger en egen registrering i Revisorregisteret som ansvarlig revisor. Hvis du ikke var ansvarlig revisor da ny revisorlov trådte i kraft, må du imidlertid dokumentere at etterutdanningskravet er oppfylt før du kan påta deg oppdragsansvar og uansett innen utløpet av 2023. Dette gjør du ved å sende inn søknadsskjemaet for ansvarlig revisor i Altinn.
Uavhengighetsreglene. Det er fastsatt nye uavhengighetsregler i tråd med EU-direktivet. Kretsen av nærstående er vesentlig redusert. Det er innført en særnorsk karensperiode etter levering av internrevisjon. For øvrig er de nye uavhengighetsreglene omtrent like strenge som i dag.
Revisors oppgaver og ansvar. God revisjonsskikk rammes inn av en formålsbestemmelse, presisering av de sentrale leddene i revisjonen og lovfesting av kravet til profesjonell skepsis. Det er tydeliggjort at revisors rolle når det gjelder økonomisk kriminalitet og bokføring er en del av revisjonen.
Revisjonsberetningen. De særnorske uttalelsene i revisjonsberetningen er fjernet. Det gjelder uttalelsen om bokføringen (registrering og dokumentasjon av regnskapsopplysninger) og opplysningen om det er gjennomført pliktig møte mellom styret og revisor. Revisors uttalelse om årsberetningen er utvidet i tråd med EU-reglene.
Skriftlig kommunikasjon med styret. Rapporteringen til styret blir mer relevant. Opplistingen av forhold som må omtales i nummererte brev, er erstattet av et krav om skriftlig å kommunisere forhold som styret bør være kjent med for å kunne ivareta sitt ansvar og oppgaver. Den lovpliktige kommunikasjonen med styret skal fortsatt nummereres.
Revisorbekreftelser. Det er klargjort at alle lovbestemte revisorbekreftelser omfattes av loven. Avtalte bekreftelser omfattes med mindre revisors uttalelse bare skal brukes overfor oppdragsgiver og det står i uttalelsen at loven ikke gjelder. God revisjonsskikk, overordnede krav til uavhengighet og krav om dokumentasjon gjelder for slike oppdrag. Det samme gjelder kravene til skriftlig kommunikasjon med styret.
Kvalitetsstyring og rutiner. Ny revisorlov gjennomfører EU-direktivets forholdsvis omfattende bestemmelser om kvalitetsstyring, som stort sett er i tråd med ISQC 1. Risikostyringsforskriften er nå innført også for revisjonsforetak.
Revisjonsplikt for revisor-ENK. Revisorer og regnskapsførere som driver i enkeltpersonforetak har revisjonsplikt fra og med regnskapsåret 2021.
Sanksjoner. Finanstilsynet har fått hjemmel til å sanksjonere brudd på revisorloven med overtredelsesgebyr, ledelseskarantene og forbud mot å avgi revisjonsberetninger i en periode. Det kan ilegges gebyr på inntil fem millioner kroner for fysiske personer som bryter loven og det høyeste av ti millioner kroner og 2 pst. av årsomsetningen for juridiske personer.
Sikkerhetsstillelse og ansvarsforsikring. Kravet i den tidligere revisorloven om at revisor skal stille sikkerhet for mulig erstatningsansvar, er fjernet. Det er heller ikke noe krav om å tegne ansvarsforsikring. Hvert firma og revisor må selv vurdere sin risiko og forsikringsbehov.
Hjemmekontor og skatt
Skattedirektoratet har kommet med en veiledning som skal svare på de vanligste spørsmålene om hjemmekontor.
Veiledningen gjelder fire forhold:
Kostnader til hjemmekontor (lokaler)
Utstyr til hjemmekontoret
Mat på hjemmekontoret
Reiser ut fra hjemmekontoret
Hovedpunktene i veiledningen kan sammenfattes slik:
Kostnader til hjemmekontor
For en vanlig ansatt vil hjemmekontorkostnader inngå i minstefradraget. Arbeidsgiver kan imidlertid dekke kostnader til hjemmekontor hvis det dreier seg om et rom som utelukkende brukes til hjemmekontor. Standard skattefri godtgjørelse er begrenset til kr 1850 pr. år. Eventuelt kan man få dekket faktiske kostnader.
Utstyr til hjemmekontoret
Arbeidsgivers utlån av kontorutstyr er skattefritt med mindre det dreier seg om utstyr som er spesielt egnet til privat bruk, f.eks. gaming eller underholdning. Det samme gjelder utlån av datautstyr. For telefon- og internettilgang (EKOM-tjenester) gjelder egne regler.
I tilfeller der slikt utstyr hovedsakelig brukes i yrke, kan arbeidsgiver enten kjøpe utstyr til den ansatte eller dekke kostnadene mot kvittering, uten at det medfører beskatning. Les mer i veiledningen, www.bit.ly/2XTr3S2, om hvilke momenter som er relevante å vektlegge ved vurderingen. Veiledningen omtaler også tilfeller der den ansatte ønsker å kjøpe slikt brukt utstyr fra arbeidsgiver.
Mat på hjemmekontoret
Arbeidsgiver kan ikke dekke mat på hjemmekontoret skattefritt. Dette gjelder også såkalt overtidsmat. Eneste unntak er hvis bevertning skjer i forbindelse med et velferdstiltak (fellestiltak), f.eks. julebord på Teams.
Reiser ut fra hjemmekontoret
Mange ansatte tilbringer nå mesteparten av arbeidstiden på hjemmekontoret slik at dette blir det faste arbeidsstedet. Det innebærer at reise mellom hjemmekontoret og det ellers faste arbeidsstedet er en yrkesreise som kan dekkes skattefritt i sin helhet. Brukes det egen bil, er den skattefrie satsen kr 3,50 pr. km.
Ni av ti nyutdannede som rekrutteres til revisjonsbransjen, har en mastergrad
I 2020 ansatte de 30 største revisjonsselskapene 563 nyutdannede. 65 prosent hadde en master i økonomi og administrasjon, mens 24 prosent hadde en master i regnskap og revisjon.
Det viser Revisorforeningens rekrutteringsundersøkelse for 2020.
Som nyutdannet menes de som i løpet av året er ansatt i revisjonsfirmaene direkte fra utdanningsinstitusjonene, i hovedsak kandidater uten tidligere arbeidserfaring i bransjen.
Hvor i Norge blir nyutdannede ansatt?
Halvparten av de nyrekrutterte ansettes på kontorer utenfor de store byene. Oslo leder an blant storbyene, og hele 34 prosent av nyansettelsene skjer her.
Hvor rekrutteres det fra?
En stor andel av de nyrekrutterte kommer fra noen få studiesteder. Flest kommer fra NHH og BI. Les mer på: www.revisorforeningen.no/kundesider/min-side/medlemsinformasjon/hvem-rekrutteres-til-revisjonsbransjen2/
Oppskrivning av pålydende ved fisjon og fusjon
Kapitalforhøyelsen i det overtakende selskapet kan gjennomføres ved økning av pålydende selv om eiersammensetningen i det overdragende og det overtakende selskapet ikke er identisk.
Dette fremgår av en uttalelse fra Skattedirektoratet publisert 25. november 2020.
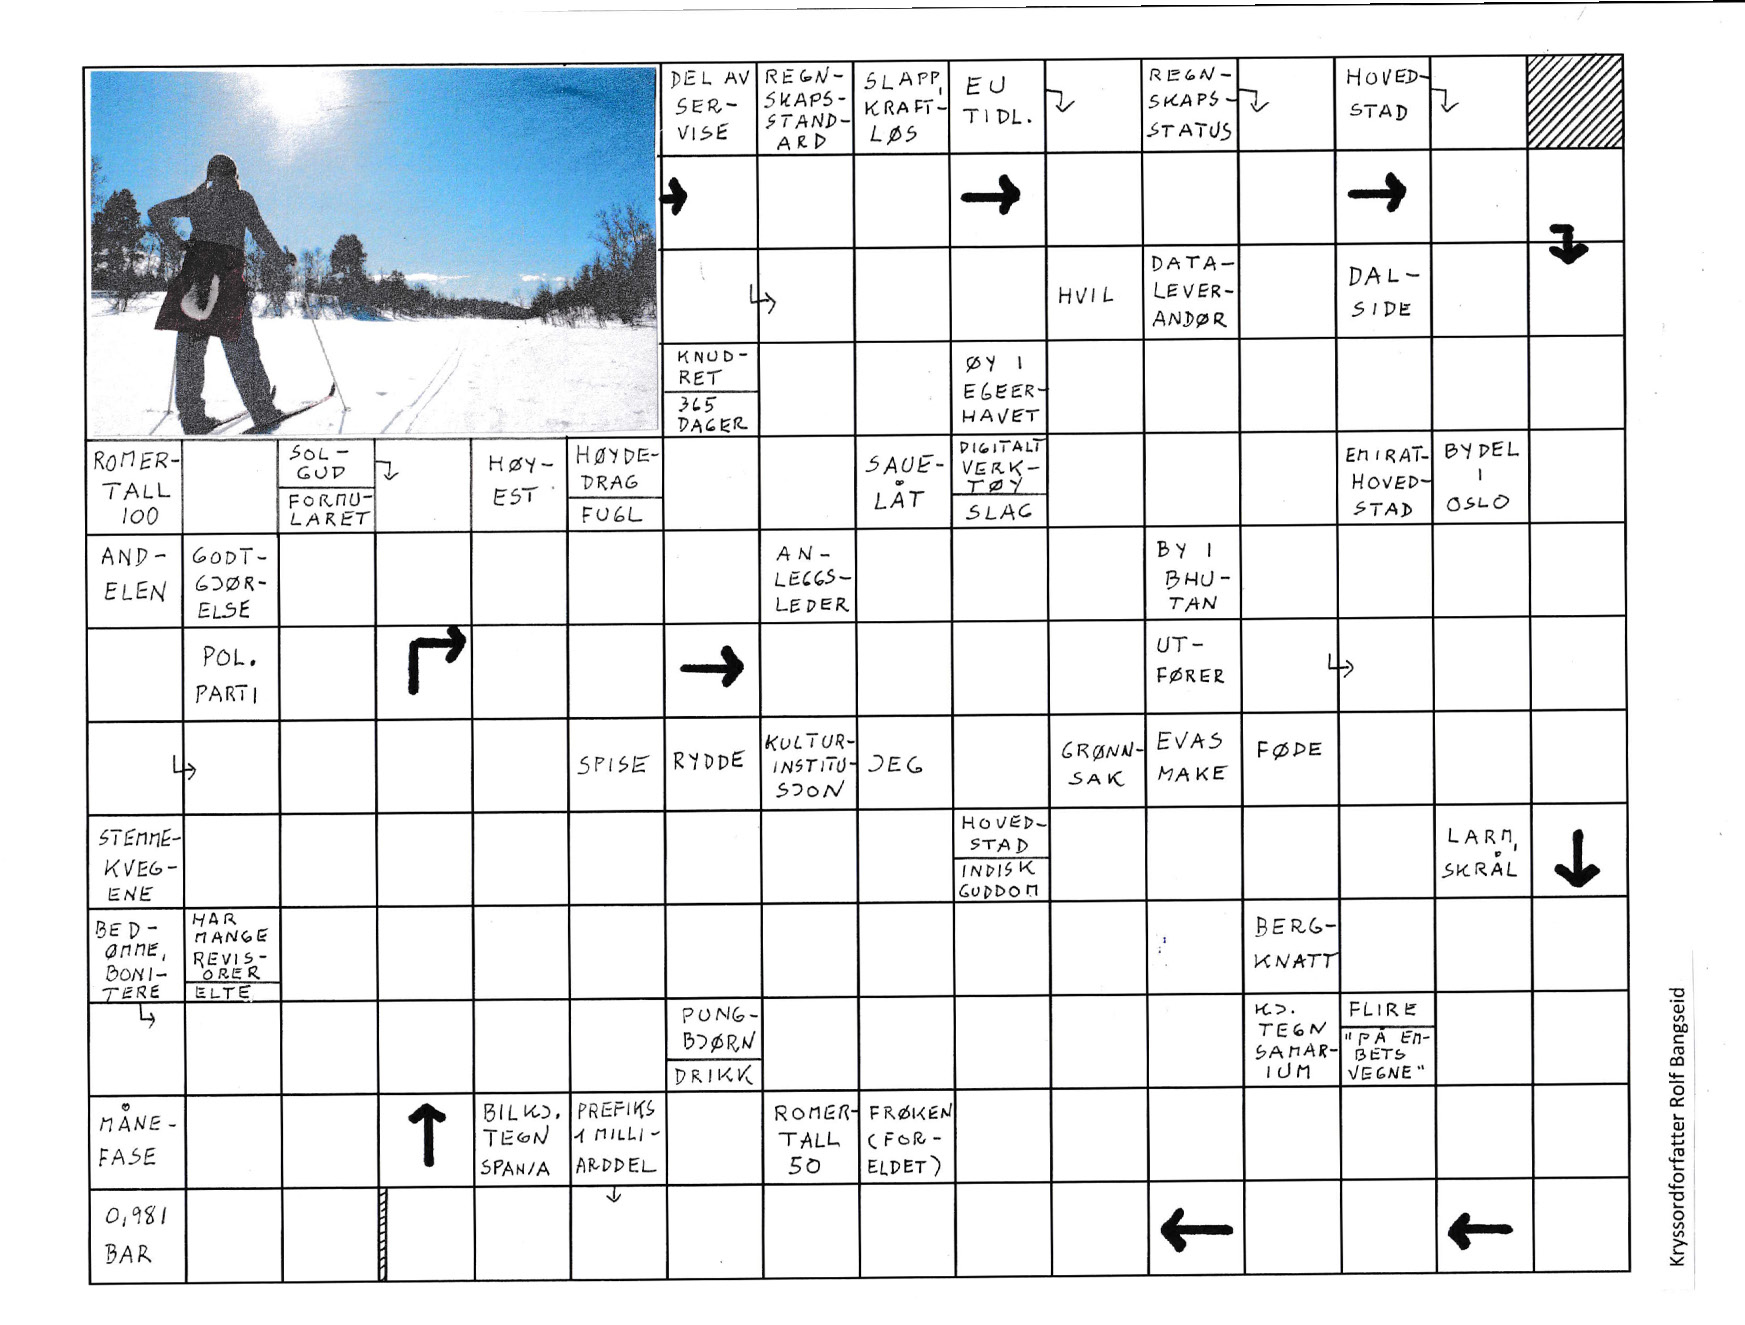
Kryssord (se løsning side 36)
Kryssordforfatter: Rolf Bangseid


