


Aktuelt
Revisjonshandlinger i praksis

Tine Degerstrøm Stenvold og Mona Mjøsund Degerstrøm
ISBN 978-82-450-2793-8.
Fagbokforlaget 2020, 572 sider, kr. 899,-.
Ny utgave juni 2020.
Trine Degerstrøm Stenvold har sammen med Mona Mjøsund Degerstrøm gitt ut boken «Revisjonshandlinger i praksis». Boken brukes som pensumlitteratur ved flere universiteter på masterstudiet i regnskap og revisjon (MMR) og er kjøpt inn til flere revisjonsselskaper som et oppslagsverk for praktisk revisjon.
Forfatterne refererer til ny revisorlov og har inndelt boken i to hoveddeler: Revisjonsteori (side 20–388) og Revisjonshandlinger (side 394–550).
Bokens del 1 avgrenser revisjonsteorien til det som er nødvendig for å forstå hvordan og hvorfor revisor utfører de praktiske revisjonshandlingene. Avgrensningen mot praktiske revisjonshandlinger innebærer at boken i liten grad omtaler en del tradisjonelle emner innenfor «Revisoryrket» som for eksempel revisjonsplikt, valg og oppsigelse av revisor, utdannelse og godkjenning, taushetsplikt og opplysningsplikt, mv. Temaene fra «Revisoryrket» er relativt godt dekket i annen norsk litteratur og den valgte avgrensningen gir et nytt og godt fokus til forståelsen av praktiske revisjonshandlinger i norsk revisjonslitteratur.
Bokens del 2 beskriver de praktiske revisjonshandlingene fordelt på de seks revisjonsområdene salg, innkjøp, lønn, likvid, finans og regnskapsrapportering. For hvert revisjonsområde beskrives særtrekk, risikoer, kjente svakheter fra tilsyn og mulige handlinger i relasjon til påstandene som skal underbygges med tilstrekkelige og hensiktsmessige bevis. Det angis handlinger som er dekkende for alle påstandene samlet og handlinger som dekker hver enkelt påstand individuelt.
Boken har en detaljert innholdsfortegnelse som gir god oversikt over bokens struktur og hvert enkelt tema. Sammen med oversikt over figurer, oversikt over tabeller, oversikt over forkortelser, litteraturliste og stikkordregister er det raskt og enkelt å gjøre nødvendige oppslag i boken.
Jeg anbefaler boken både som oppslagsbok for praktikere og som lærebok ved universitetene når det er behov for å skaffe seg forståelse om praktiske revisjonshandlinger.
Jan-Sverre Isaksen
Statsautorisert revisor/Universitetslektor
Dom i Høyesterett om grensen mellom vedlikehold og påkostning
Det gis ikke direkte fradrag for kostnader til forsterking av dam, selv om kostnadene kom som følge av nye og strengere krav til damsikkerhet fra myndighetene. Kostnadene måtte derfor aktiveres som påkostning.
Høyesterett viste til at de teknisk-fysiske endringene var vesentlige og noe som taler klart for at arbeidene skal klassifiseres som påkostninger som må aktiveres og avskrives over 67 år. At disse endringene ikke går ut over det som har vært nødvendig for å opprettholde demningens relative standard, nemlig som en demning som fortsatt oppfyller de strengeste sikkerhetskrav, kan ikke føre til at endringene likevel må anses som vedlikehold. Det samme gjelder at endringene eventuelt måtte ha liten eller ingen økonomisk verdi for eieren i et nåtidsperspektiv.
Dommen var enstemmig.
Finanstilsynet om utkontraktering – ekstern drift av IKT-systemer mv.
Finanstilsynet har utgitt et nytt rundskriv som gir veiledning om hva som regnes som utkontraktering og hvordan risikoen knyttet til utkontraktering skal håndteres.
https://revisorforeningen.no/fag/nyheter/finanstilsynet-om-utkontraktering/
Oppgaveplikten etter rentebegrensningsreglene må begrenses
Revisorforeningen ber Skattedirektoratet lempe på oppgaveplikten slik at bare selskaper som faktisk kan bli rammet av reglene, må levere skjema for rentebegrensing.
Aksjeincentivordning ble skattepliktig
En ordning der de ansatte skulle få kjøpe aksjer til 20 % av bokført verdi ble regnet som skattepliktig kjøp av aksjer til underpris selv om de ansatte må selge til 20 % av bokført verdi hvis de slutter.
Det var konklusjonen i en bindende forhåndsuttalelse fra Skattedirektoratet publisert i september 2020.
Les mer på: https://revisorforeningen.no/fag/nyheter/aksjeincentivordning-ble-skattepliktig/
Artikkelprisen 2020
Årets artikkelpris er tildelt statsautorisert revisor og autorisert regnskapsfører Jan Terje Kaaby for artikkelserien Bokføringsloven i en digital verden. Serien består av tre deler, del I «Internettsalg», del II «Salg med nye betalingsformer» og del III «Elektronisk oppbevaring av regnskapsmateriale».
I priskomiteens begrunnelse heter det at:
Økt digitalisering skaper nye utfordringer for bokføring og dokumentasjon. Serien dekker et område som er relevant for alle regnskapsprodusenter og revisorer. Artiklene beskriver på en god måte en rekke utfordringer på relevante områder, og hvordan de er løst.
Serien er grundig og utfyllende, holder høy faglig kvalitet, har god struktur og er lett å lese. Forfatteren har på en god måte beskrevet et tema med et bredt nedslagsfelt og som har vært relativt lite belyst i fagartikler.
Det er også i år mange gode artikler og artikkelserier av jevnt høy kvalitet.
Priskomiteen har bestått av statsautorisert revisor Terje Tvedt (BDO), professor Tonny Stenheim (Universitetet i Sørøst-Norge) og statsautorisert revisor Rita Granlund.
Stortinget har vedtatt ny revisorlov
Den vedtatte loven er i all hovedsak lik Regjeringens forslag. Loven er endelig og blir publisert på Lovdata når den er sanksjonert av Kongen i statsråd. Vi forventer at loven blir satt i kraft fra 1. januar 2021.
Etter behandlingen av loven i Stortinget er det klart at det skal gis forskrifter som sikrer reell likestilling av praksis fra kommunal og privat revisjon for å få godkjenning som statsautorisert revisor.
Det skal også gis overgangsregler som gjør at kandidater med bachelorgrad kan få godkjenning som statsautorisert revisor. De nærmere vilkårene og lengden på overgangsperioden er ikke bestemt. Dette vil bli fastsatt i forskrift.
Foreleserpris til Kjelløkken
Roger Kjelløkken, PwC, er tildelt pris for beste foreleser på Fagdagene 2019. Prisen tildeles for kurset ISA 570 – Fortsatt drift og dokumentasjon. Resultatet er basert på evalueringer fra kursdeltakerne om innhold, presentasjon, kursdokumentasjon og utbytte.
Forslag vedr. endring til tomånedlig mva-rapportering
Skattedirektoratet foreslår å fjerne søknadsfristen 1. desember for virksomheter som ønsker å gå fra årlig rapportering av mva til to-månedlig rapportering. Skattedirektoratet foreslår også å fjerne vilkåret om at det må foreligge «særlige forhold» for å innvilge virksomheter innen primærnæringen adgang til å levere mva-meldingen hver annen måned.
Revisorforeningen støtter forslagene som vil gjøre det enklere for skattepliktige som er registrert med årlig rapporteringsplikt å få innvilget kortere skatteleggingsperiode.
Forslagene vil ha betydning for et lite antall næringsdrivende, men vil være av stor betydning for de det gjelder. Skattepliktige som ønsker kortere skatteleggingsperiode enn årlig, har gjerne store investeringer. Ved å kunne levere mva-melding hver annen måned får skattyter refundert merverdiavgift tidligere.
Høringsfristen var 26. november.
Lunsj
Rapportering av offentlig støtte til skatteetaten
Selskaper som har mottatt mer enn 500 000 euro fra offentlige støtteordninger i 2019, må levere et eget skjema til skatteetaten innen 1. desember i år. Støtte til foretakene i et konsern skal ses under ett.
Rapporteringsplikten gjelder for en rekke ulike støtteordninger slik som for eksempel:
SkatteFUNN
Regionalt differensiert arbeidsgiveravgift 2014–20
Redusert elavgift for industrien
Fritak for mva. ved omsetning av elektroniske nyhetstjenester
Differensiert arbeidsgiveravgift for transport- og energisektoren
Alternativ behandlingstøtte i form av forhøyet avskrivningssats for varebiler som bruker elektrisitet til fremdrift
Dersom støtte over beløpsgrensen ikke blir rapportert, kan støtten anses å være i strid med regelverket.
Prostitusjon er skatte- og merverdiavgiftspliktig
Salg av seksuelle tjenester (prostitusjon) er skatte- og merverdiavgiftspliktig, skriver Finansdepartementet i en prinsipputtalelse.
I Skatteklagenemndas vedtak av 18. september 2019 (NS 106/2019) ble det lagt til grunn at salg av seksuelle tjenester (prostitusjon) ikke var skatte- eller merverdiavgiftspliktig.
Nye koronatiltak for næringslivet
Regjeringspartiene og FrP har blitt enige om en ny kontantstøtteordning for perioden september 2020–februar 2021 som skal sikre fortsatt kompensasjon til næringsdrivende som opplever et stort omsetningsfall på grunn av koronasituasjonen.
Avtalen omfatter også:
En kompensasjonsordning for smittevernutgifter for bedrifter med innleid utenlandsk arbeidskraft
En støtteordning for store publikumsåpne arrangementer som er avlyst eller betydelig redusert som følge av korona
Videreføring av lav mva-sats første halvår 2021
Omstillingsordningen (Innovasjon Norge) utvides for å dekke eventbransjen
Kompensasjonsordning for selvstendig næringsdrivende og frilansere videreføres ut februar 2021
Tilskuddssatsen i låne- og tilskuddsordningen for pakkereisearrangører økes fra 40 til 60 prosent
Økte dagpenger frem til 31. mars 2021
Videreføring av endringene i sykepengeordningen frem til 31. mars 2021
Videreføring av særregler for omsorgspenger frem til 30. juni 2021. Foreldre får dobbel kvote med omsorgspenger i 2021
Nye avklaringer om Skattefunn og foretak i økonomiske vansker
Overkurs skal likevel regnes som «tegnet kapital» og vurderingen av om foretaket regnes for å være i økonomiske vansker, skal skje på både konsern- og selskapsnivå.
Dette følger av en ny uttalelse fra Finansdepartementet om Skattefunn til foretak i økonomiske vansker («kriserammet virksomhet») avgitt 30. oktober 2020. På disse punktene avviker uttalelsen fra det Finansdepartementet har uttalt.
Virkningstidspunkt
Uttalelsen avviker på viktige punkter fra det Finansdepartementet tidligere har uttalt. Departementet uttaler i den forbindelse at fortolkningene i departementets brev fra 26. februar 2020 kan legges til grunn for søknader godkjent av Norges forskningsråd i 2019 og 2020 for så vidt gjelder inntektsårene 2019 og 2020.
Søknader som godkjennes i perioden 1. januar til 30. juni 2021
I forbindelse med korona-pandemien har EU/ESA fastsatt en midlertidig regel om at foretak som ikke var i økonomiske vanskeligheter pr. 31. desember 2019, likevel kan motta støtte. Dette får virkning for søknader om Skattefunnstøtte som er godkjent etter 31. desember 2019.
Les mer på: https://revisorforeningen.no/fag/nyheter/nye-avklaringer-om-skattefunn-og-foretak-i-okonomiske-vansker/
Redusert merverdiavgiftssats videreføres
Redusert mva-sats på 6 % er videreført for resten av 2020, og foreslått videreført for første halvår av 2021.
Mellombalanser skal sendes inn til Regnskapsregisteret
Innsendelsesplikten gjelder fra 1. januar 2021. Dette ble bestemt i statsråd 30. oktober 2020.
Lovendringene gjelder mellombalanser som grunnlag for ekstraordinært utbytte, kapitalnedsettelse, fisjon osv. Endringene innebærer:
Aksjeselskaper som har fravalgt revisjon av årsregnskapet, slipper revisjon av mellombalansene.
Aksjeselskaper og allmennaksjeselskaper skal sende mellombalanser til Regnskapsregisteret. Mellombalansene vil da bli offentlig tilgjengelig informasjon på samme måte som årsregnskap.
Disposisjonene som mellombalansene gir grunnlag for, kan først registreres/gjennomføres når mellombalansen er registrert i og kunngjort av Regnskapsregisteret.
Innsending til Regnskapsregisteret skal gjøres i nytt skjema, RR-0200 Mellombalanse. Skjemaet skal fylles ut med opplysninger om selskapet, dato for fastsettelse, regnskapsspråk og informasjon om hvorvidt selskapet har fravalgt revisjon. Selve mellombalansen, noter og ev. revisjonsberetning skal legges med som filvedlegg.
90 prosent av nyutdannede som rekrutteres til revisjonsbransjen, har en mastergrad
Ni av ti nyutdannede som rekrutteres til revisjonsbransjen, har en mastergrad. Det viser Revisorforeningens rekrutteringsundersøkelse for 2020.
Frem til oktober i år ansatte de 30 største revisjonsselskapene 563 nyutdannede. 90 prosent hadde en mastergrad, og av disse hadde hele 65 prosent en master i økonomi og administrasjon, mens 24 prosent hadde en master i regnskap og revisjon. Andelen med bachelor-bakgrunn har falt til ti prosent.
Som nyutdannet menes de som i løpet av året er ansatt i revisjonsfirmaene direkte fra utdanningsinstitusjonene, i hovedsak kandidater uten tidligere arbeidserfaring i bransjen.
2020 |
Andel i % |
2019 |
Andel i % |
|
|---|---|---|---|---|
MØA |
367 |
65 % |
315 |
63 % |
MRR |
137 |
24 % |
110 |
22 % |
BRR |
20 |
4 % |
40 |
8 % |
BØA |
32 |
6 % |
18 |
4 % |
Annet |
7 |
1 % |
16 |
3 % |
563 |
100 % |
499 |
100 % |
Høyesterett om fristen for å inngå justeringsavtale
Høyesterett har i en nylig avsagt dom kommet til at det er riktig å kreve at justeringsavtale må være inngått innen fristen for å levere mva-melding for den mva-terminen da overdragelsen finner sted.
Virkningen av at justeringsavtale ikke er inngått innen fristen, er at overdragende selskap må betale tilbake merverdiavgift som er trukket fra i forbindelse med ny-, på- eller ombygging av bygget.
I praksis får det dermed veldig store konsekvenser å inngå justeringsavtale etter fristen.
RSM støtter hoppjentene
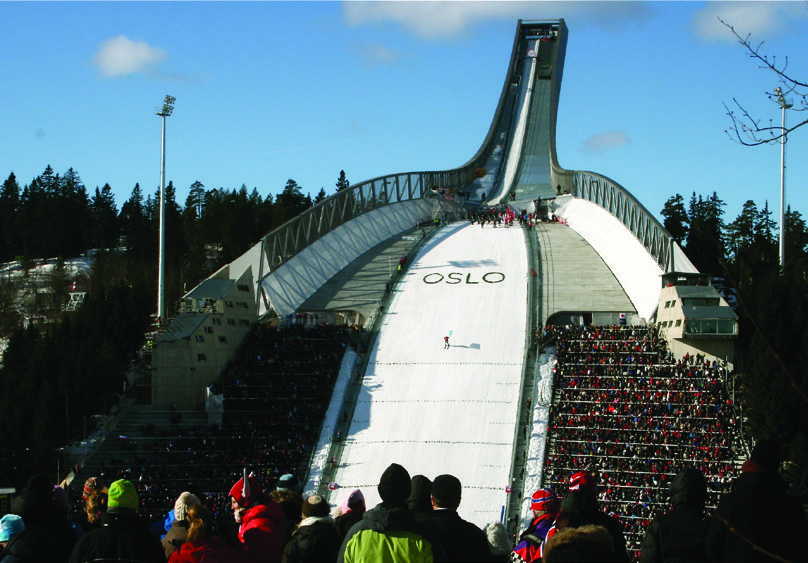
RSM har inngått en toårig avtale med hopplandslaget for jenter. Som ny samarbeidspartner med hoppjentene ser revisjons- og rådgivningsselskapet RSM frem til å kunne tilrettelegge for ytterligere fremgang, og få ta del i den gleden og begeistringen som jentene skaper i og rundt hoppbakken.
Bisnode – temperaturmåler
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
547 |
423 |
29,3 % |
625 |
-12,5 % |
Tvangsavviklinger |
81 |
74 |
9,5 % |
74 |
9,5 % |
Nyregistreringer |
23 547 |
16 371 |
43,8 % |
32 049 |
-26,5 % |
Antall anmerkninger |
1 956 636 |
1 924 627 |
1,7 % |
1 832 710 |
6,8 % |
- Personer m/anm. |
275 362 |
270 738 |
1,7 % |
278 625 |
-1,2 % |
- Foretak m/anm. |
55 890 |
57 058 |
-2,0 % |
55 544 |
0,6 % |
Siste måned = 20.10.–29.11 Nest siste måned = 16.9–19.10 1 år tilbake = 20.10.2019–29.11.2020
Kilde: Bisnode
Den nye kontantstøtten til næringslivet – kompensasjonsordning 2
Den nye kompensasjonsordningen for foretak med stort omsetningsfall skal dekke perioden 1. september 2020 til 28. februar 2021. Ordningen bygger i stor grad på kompensasjonsordningen fra i vår som gjaldt for perioden mars–august 2020 – kompensasjonsordning 1.
Foretak med et omsetningsfall på minst 30 prosent i tilskuddsperioden kan søke om tilskudd
Inntil 70 prosent av faste uunngåelige kostnader dekkes for september/oktober. Justeringsfaktoren økes til 85 prosent for november/desember og blir 80 prosent for januar/februar.
Omsetningsfall og faste uunngåelige kostnader skal beregnes på samme måte som i kompensasjonsordning 1
Det blir ikke noen sesong- eller vekstfaktor for beregning av tilskudd i kompensasjonsordning 2
Vilkårene for å omfattes av kompensasjonsordning 2 vil i stor grad være de samme som i kompensasjonsordning 1. Det var tidligere varslet at den nye ordningen kun ville gjelde for reiselivsnæringen, men fordi koronasituasjonen har forverret seg, videreføres en generell ordning for hele næringslivet
I den nye ordningen beregnes omsetningsfall med utgangspunkt i tomånedersperioder, sammenlignet med tilsvarende periode året før. Det vil si at samlet omsetning i september og oktober 2019 sammenlignes med samlet omsetning i september og oktober 2020, og tilsvarende for november/desember og januar/februar
Foretak som ikke hadde omsetning i referanseperioden i 2019, kan ikke søke støtte for den aktuelle tomånedersperioden
Søknader for periodene september/oktober og november/desember skal sendes i januar 2021. Søknader for perioden januar/februar skal sendes i mars 2021. Dette innebærer et ganske kort søknadsvindu fra portalen åpner til fristen for innsending
Kompensasjonsordning 2 skal forvaltes av Brønnøysundregistrene. Det arbeides med å opprette en portal med informasjon om ordningen og lenke til søknadsskjema i Altinn. Kompensasjonsordning 1 forvaltes av Skatteetaten
I kompensasjonsordning 2 skal det etter planen ikke utbetales tilskudd før innholdet i søknaden er bekreftet av revisor eller autorisert regnskapsfører. Dette vil være den viktigste kontrollen i ordningen.
Deler av utgiftene til bekreftelsen vil bli dekket av ordningen. Næringsdepartementet vil vurdere nærmere nivået på en egenandel og et maksimumsbeløp som kan refunderes. Videre vil det vurderes om refusjonen skal graderes avhengig av tildelt tilskudd og om satsene skal reduseres ved gjentatte søknadsrunder. Det vil antakelig bli satt et minimumsbeløpet for utbetalt støtte, slik at kostnaden ved bekreftelsen ikke overstiger tilskuddet.
Forslag til ny lov om opplysninger om bærekraft
Finansdepartementet har bedt Finanstilsynet vurdere hvordan to nye EU-forordninger kan gjennomføres i norsk rett. Forordningene er en del av EUs agenda på bærekraftig finans. Finanstilsynet har foreslått å lage en ny lov om opplysninger om bærekraft. Loven vil stille skjerpede krav til informasjonsdeling og rapportering, spesielt hos finansforetak. Forslaget fra Finanstilsynet er ute på høring, med frist 8. januar 2021.
Les mer på: revisorforeningen.no/fag/nyheter/forslag-om-opplysninger-om-ikke-finansielle-opplysninger/
Bransjenorm GDPR for revisorer
Revisorforeningens bransjenorm for behandling av personopplysninger gir veiledning for hvordan personvern og GDPR skal ivaretas i et revisjonsforetak.
Revisorforeningen har derfor utarbeidet en bransjenorm som skal legge til rette for at revisjonsforetakene kan etterleve de nye personvernreglene på en forsvarlig og hensiktsmessig måte. Bransjenormen er ikke en standard som har betydning for hvordan revisor skal gjennomføre revisjon eller andre oppdrag.
Hva bransjenormen gjelder
Bransjenormen gjelder overholdelse av personvernreglene ved aksept og utførelse av revisjon og forenklet revisorkontroll av regnskaper, samt andre attestasjonsoppdrag og avtalte kontrollhandlinger. I tillegg er det en del i bransjenormen som omhandler andre tjenester som revisorer leverer.
Personvern i engasjementsbrevet
Vi anbefaler at behandlingen av personopplysninger i forbindelse med revisjonsoppdrag presiseres i engasjementsbrevet, for eksempel med følgende ordlyd:
Personvern
For å gjennomføre oppdraget, vil vi behandle personopplysninger slik det er beskrevet i vår personvernerklæring. Personvernerklæringen er tilgjengelig på [vår nettside revisjonsselskap.no/personvern]. Vi er behandlingsansvarlig etter personvernreglene for de personopplysningene vi behandler i forbindelse med oppdraget.
Maler og veiledning
Fra vår nettside om dette har innloggede medlemmer av Revisorforeningen tilgang på eksempler på:
-
Personvernerklæring for bruk i et revisjonsforetak
Behandlingsprotokoll – oppsett for kartlegging av behandlingen av personopplysninger i revisjons- og regnskapsforetak som dekker kravene i personvernforordningen
Les mer på: revisorforeningen.no/fag/nyheter/bransjenorm-gdpr-for-revisorer/


