


Aktuelt
DnR-stipendiat tok doktorgrad i revisjon

Kyrre Kjellevold disputerte 4. juni 2020 for doktorgraden ved NHH med avhandlingen «Essays in Auditing» om påliteligheten til selskapers regnskapsestimater. Den vitenskapelige komiteen godkjente disputasen og Kjellevold fikk derved graden PhD. Kyrre har mottatt Revisorforeningens doktorgradsstipend og er en fast bidragsyter i Revisjon og Regnskap. Veiledere har vært professor Aasmund Eilifsen og DnR-professor William (Bill) F. Messier Jr.
Revisorforeningen gratulerer!
Nye reisesatser fra 1. juni 2020
Partene i staten er blitt enige om nye reisesatser. De nye satsene blir gjeldende fra 1. juni 2020 og skal vare til 28. februar 2021.
De nye satsene er som følger:
Innenlandsavtalen
Reiser over 12 timer med overnatting: udokumentert sats øker fra 780 kroner til 801 kroner.
Reiser fra og med seks timer til og med 12 timer: udokumentert sats øker fra 307 kroner til 315 kroner.
Reiser over 12 timer uten overnatting: udokumentert sats øker fra 570 kroner til 585 kroner.
Utenlandsavtalen
Kompensasjonstillegg ved reiser i utlandet: fra 531 kroner til 548 kroner.
Bilgodtgjørelse og nattillegg
Satsene for bilgodtgjørelse mv. og ulegitimert nattillegg er ikke endret.
Skattemessig behandling
Den trekkfrie delen av kostgodtgjørelsen ble fastsatt av Skattedirektoratet med virkning fra 1. januar 2020 og er ikke endret. Det skal gjøres forskuddstrekk i og beregnes arbeidsgiveravgift av den delen av godtgjørelsen som overstiger de trekkfrie satsene.
Endringer i kontantstøtten for næringslivet
Egenandelen er redusert fra 10 000 til 5 000 kroner for april og mai. Det er også gjort en rekke endringer i regelverket, som blant annet påvirker beregningen av omsetningsfallet og bekreftelser fra revisor.
Les mer på: revisorforeningen.no/fag/nyheter/endringer-i-kontantstotten-for-naringslivet/
Revisorbekreftelse av ordinært resultat før skatt – januar og februar 2020
Vi har utarbeidet et oppdatert eksempel på revisjonsberetning, med en tilhørende oppdragsbekreftelse, som medlemmer av Revisorforeningen kan bruke på slike oppdrag.
Eksemplene er oppdatert etter endringer i kompensasjonsforskriften § 3-1 femte ledd som ble fastsatt 15. mai.
Tilskudd i kompensasjonsordningen kan bli avkortet hvis foretaket hadde et negativt ordinært resultat før skatt i 2019 (forskriften § 3-1 femte ledd). Avkortningen kan unngås eller bli redusert hvis foretaket ved revisorbekreftede opplysninger kan dokumentere en tilstrekkelig resultatforbedring i januar og februar 2020.
Eksemplene på revisjonsberetning, med tilhørende oppdragsbekreftelse, kan brukes når revisor påtar seg å bekrefte opplysningene om selskapets ordinære resultat før skattekostnad i januar og februar 2020.
Vi mener de utarbeidede eksemplene vil være et godt utgangspunkt for å bestemme vilkårene for oppdraget, samt avgi revisors beretning på regnskapsoppstillingen. Det er imidlertid ikke noen plikt til å bruke eksempelet.
Det er lagt opp til at oppdragsbekreftelsen ikke skal signeres av klienten. Det er imidlertid fullt mulig å be om signatur hvis det ønskes.
Heldigitalt Digitaliseringsakademi
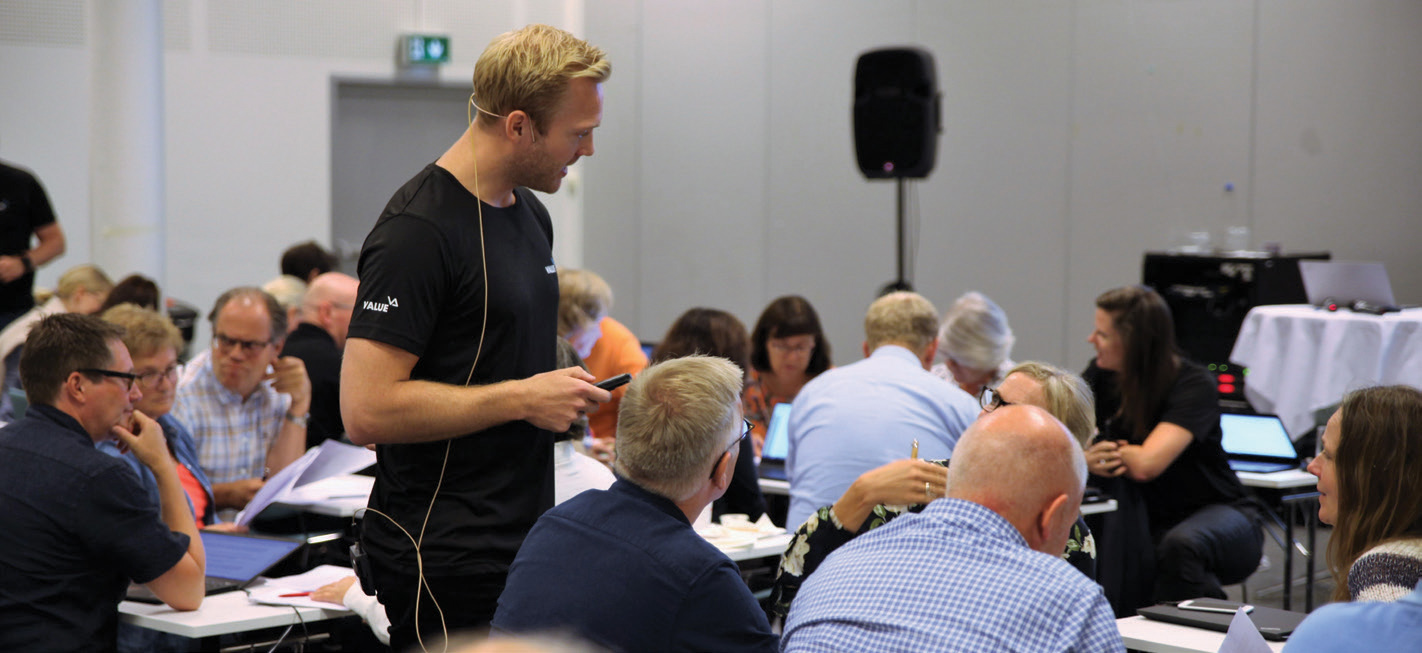
Sindre Hansen fra Value Accounting i diskusjon med deltakere på Digitaliseringsakademiet kull 4.
Mer enn 500 revisorer har gjennomført Revisorforeningens Digitaliseringsakademi og fått sertifisering som «Digital revisor» det siste året. Kursene har vært stedlige og gått over fire dager. Med de mange positive erfaringene vi har hatt de siste månedene med digitale løsninger, benytter vi muligheten til å gjøre høstens Digitaliseringsakademi heldigitalt.
Som følge av koronapandemien har vi sett at Norge digitaliseres i rekordfart. Kravet om sosial distanse har gitt et voldsomt skyv for digital teknologi: Vi må gjøre arbeidsoppgavene våre, kommunisere og koordinere oss uten fysisk kontakt med andre. I Revisorforeningen har vi kastet oss på bølgen, avholdt samtlige møter over Teams fra hjemmekontoret og tatt i bruk nye teknologiske løsninger som muliggjør at flere av kursene våre kan bli digitale fremover.
At Digitaliseringsakademiet blir heldigitalt, gjør det mer fleksibelt og effektivt for deg som deltaker. Vi vil dele kurset opp i flere kortere seanser, og det vil være en blanding av interaktivitet og streaming av foredrag. En annen fordel er at du slipper å sette av fire hele dager til kurset, og du sparer både på reisetid og reisekostnader. En slik «rethinking» av Digitaliseringsakademiet gjør at vi også kan tilby akademiet til en enda rimeligere pris enn tidligere. Invitasjon og påmelding finner du på revisorforeningen.no
Kompensasjonsordningen forlenges og trappes gradvis ned
Kompensasjonsordningen for næringslivet forlenges i tre måneder til og med august. Samtidig trappes ordningen gradvis ned ved å redusere kompensasjonsgraden for juni og juli til 70 prosent og til 50 prosent for august.
Regjeringen foreslår i en proposisjon til Stortinget 29. mai at kompensasjonsordningen forlenges til august i en nedtrappet form.
Støttefaktoren foreslås nedjustert til 0,7 i juni og juli og 0,5 i august. For mars, april og mai er støttefaktoren 0,9 for foretak som er pålagt stengt av staten og 0,8 for andre foretak.
Det maksimale støttebeløpet foreslås nedjustert til 70 millioner kroner i juni og juli, og videre ned til 50 millioner kroner i august. Maksbeløpet for mars, april og mai er 80 millioner kroner.
Søknadsfrist
Siste frist for å sende inn søknad om tilskudd etter ordningen er 30. juni 2020 for både mars, april og mai.
Betalingsutsettelser for skatt og avgift
I revidert nasjonalbudsjett er det foreslått en forenklet og mer fleksibel ordning for betalingsutsettelse for skatt og avgift for de som er rammet økonomisk av virusutbruddet. En del av forslaget er at forsinkelsesrenten som normalt er 9,5 prosent, settes ned til 6 prosent. Den forenklede søknadsordningen skal gjelde frem til 31. desember 2020.
Den forenklede søknadsordningen skal være klar til at næringsdrivende som skal betale merverdiavgift med frist 10. juni, kan søke om betalingsutsettelse. Dette vil også omfatte første termin 2020 der betalingsfristen er utsatt til 10. juni 2020.
Skatteetaten vil om kort tid legge ut informasjon på sine hjemmesider om hvordan det kan søkes om betalingsutsettelse etter den nye ordningen.
Grunnopplæring 2020 og Kompetanseuken 2020
Det er nå mulig å melde seg på Grunnopplæring 2020 (oppstart 14. september) eller Kompetanseuken 2020 (oppstart 21. september).
Mens Grunnopplæring 2020 er en kursserie spesielt beregnet på deg som er nyansatt eller som har 1−4 års erfaring, er Kompetanseuken 2020 en kursserie beregnet for revisor eller regnskapsfører. Begge kursseriene direktesendes via Zoom.
Det er mulig enten å melde seg på «full pakke» eller å velge enkeltkurs. Tar du full pakke, vil du ta delta på ett kurs hver formiddag i én uke, og få femten etterutdanningstimer godskrevet når uken er omme.
Les mer på: revisorforeningen.no/kurs/
Foreslår flere skatteendringer
Regjeringen foreslår flere endringer for å styrke norsk privat eierskap og stimulere til investeringer i norske arbeidsplasser i fase 3 i håndteringen av virusutbruddet.
I Prop. 126 L (2019-2020) som ble lagt frem den 29. mai, foreslår Regjeringen tre endringer i skattereglene. Formålet med endringene er å styrke norsk privat eierskap og stimulere til investeringer i flere norske arbeidsplasser.
Økt verdsettelsesrabatt for næringskapital
Det foreslås å øke verdsettelsesrabatten for aksjer, andeler i selskaper med deltakerfastsetting og driftsmidler fra 25 til 35 % i 2020. Reduksjonen får også virkning for tilhørende gjeld, jf. skatteloven § 4-19.
Skatteinsentivordning for investeringer i oppstartsselskap
Det foreslås å heve beløpsgrensen for fradrag for aksjeinnskudd fra 500 000 kroner til én million kroner pr. investor samt øke maksimalbeløpet pr. foretak fra 1,5 til fem millioner kroner. For 2020 og 2021 skal også ansatte og deres nærstående kunne benytte seg av ordningen.
Skattefri fordel ved kjøp av aksjer mv. i arbeidsgiverselskapet
Det foreslås å øke den skattefrie fordelen den ansatte kan oppnå i form av aksjer til underkurs fra 3000 til 5000 kroner fra 2020.
Redusert verdsettelsesrabatt for primærboliger med høy verdi fra 2021
Regjeringen varsler at den vil foreslå å øke verdsettelsen av primærboliger med høy verdi fra inntektsåret 2021. Regjeringen legger opp til å redusere verdsettelsesrabatten for primærboliger til 50 prosent for den delen av beregnet omsetningsverdi som overstiger 15 millioner kroner.
Utsatt frist ved skattefri omdanning
Fristen for at skattefri omdanning kan få virkning fra 1. januar 2020, er utsatt til 1. september 2020.
For at en skattefri omdanning skal få virkning fra 1. januar i omdanningsåret, må det overtakende selskapet være stiftet og melding sendt Foretaksregisteret innen en bestemt frist. Normalt er denne satt til 1. juli i omdanningsåret, jf. Finansdepartementets skatteforskrift § 11-20-4.
For 2020 er fristen utsatt til 1. september. Innen samme frist må selskapet ha foretatt skattetrekk og beregnet arbeidsgiveravgift.
Den utsatte fristen gjelder også ved omdanning av NUF.
Unntak fra krav om fysisk møte i selskapsorganer
Det er åpnet for at saksbehandlingen i styret, generalforsamlingen, bedriftsforsamlingen og andre selskapsorganer kan skje uten fysiske møter.
Les mer på: revisorforeningen.no/fag/nyheter/Forskrifter-om-unntak-fra-fysisk-mote-selskapsorganer/
Lunsj
Midlertidig lønnsstøtteordning
Regjeringen foreslår en midlertidig ordning med tilskudd til bedrifter som tar egne permitterte tilbake i jobb. Tilskudd gis for juli og august hvis bedriften har hatt et omsetningsfall på minst ti prosent.
Når kan bedriftene søke?
Etter forslaget skal det søkes i ettertid. Det legges opp til at søknadsportalen for ordningen åpnes i løpet av september.
Tilskudd pr. ansatt
Bedrifter med minst ti prosent omsetningsfall kan søke om lønnsstøtte.
Bedrifter med minst 30 prosent omsetningsfall får støtte på 15 000 kroner pr. ansatt som er tatt tilbake.
Bedrifter med mindre enn 30 prosent omsetningsfall får avkortet støtten etter følgende modell: Støttebeløp i kroner pr. person = (omsetningsfall i prosent – ti prosentenheter) x 75 000.
Frivillige organisasjoner mv. som ikke har omsetning, får et tilskudd på 10 000 kroner pr. måned pr. ansatt som er tatt tilbake.
Støttebeløpene justeres etter den ansattes stillings- og permitteringsbrøk.
Foretak som er omfattet av ordningen
Alle foretak med næringsvirksomhet som har omsetning, kan søke om støtte. I tillegg kan stiftelser og frivillige organisasjoner med permitterte ansatte søke.
Vilkår for tilskudd
Den ansatte må være tatt tilbake fra permittering ved inngangen til støttemåneden (juli og august)
Det stilles vilkår om at den ansatte:
ble permittert fra bedriften som søker støtte
tas tilbake i minst like høy stillingsbrøk som før permitteringen
var registrert hos NAV som helt eller delvis permittert pr. 28. mai 2020
Personer det søkes støtte for, kan ikke permitteres på ny i støtteperioden, og bedriften kan heller ikke permittere andre ansatte i perioden.
Kontroll og bekreftelser
Det er foreløpig ikke kommet informasjon om hvordan lønnskompensasjonsordningen skal kontrolleres og hvilke bekreftelser som eventuelt vil kreves fra revisor eller regnskapsfører. Følg med på revisorforeningen.no der vi vil oppdatere informasjon om dette.
Bekreftelse av søknader om kontantstøtte
Skatteetaten har utgitt veiledning om kontrollhandlingene som må utføres for at revisor eller autorisert regnskapsfører kan avgi bekreftelse på innholdet i søknader om tilskudd i kompensasjonsordningen for foretak med stort omsetningsfall.
Veiledningen angir også hvordan en slik bekreftelse skal utformes.
Dette betyr at du som er revisor for foretak som har søkt om tilskudd under kompensasjonsordningen, har et avklart grunnlag for å avgi bekreftelse etter kompensasjonsforskriften § 4-5.
Etter bestemmelsen skal foretak som søker om tilskudd på forespørsel fra Skatteetaten kunne fremlegge bekreftelse på innholdet i søknaden fra revisor eller autorisert regnskapsfører. Skatteetaten kan kreve at bekreftelsen avgis av en revisor. Søker som har fått tildelt tilskudd, skal uansett legge frem slik bekreftelse ved fastsetting av årsregnskapet for 2020.
Fristen for årsregnskapet utsatt
Regjeringen fremmet 5. juni et lovforslag til Stortinget om at fristen utsettes i to måneder. Dette gjelder ikke for børsnoterte foretak eller for foretak som er under tilsyn av Finanstilsynet, inkludert revisjonsforetak og regnskapsførerforetak.
For regnskapspliktige med regnskapsår som avsluttes per 31.12, utsettes fristen for å avholde generalforsamling og fastsette årsregnskapet fra 30. juni til 31. august.
Fristen i regnskapsloven § 8-3 for å unngå gebyr ved forsinket innsending til Regnskapsregisteret utsettes fra 1. august til 1. oktober.
Kompensasjon sesongbedrifter – beregning av tilskudd
Fra og med mai vil beregningsmodellen for kompensasjonsbeløp til sesongbedrifter bli endret. Faste, uunngåelige kostnader blir skalert med en «sesongfaktor».
Beregningsmodellen for sesongbedrifter vil bli endret slik at faste, uunngåelige kostnader blir skalert med en «sesongfaktor». Sesongfaktoren vil være omsetning i samme måned i fjor som andel av omsetningen i hele fjoråret, multiplisert med 12.
Eksempel:
Et foretak omsatte for 800 000 kroner i 2019. I april 2019 var omsetningen 200 000. Sesongfaktoren blir da (200 000 / 800 000) x 12 = 3. Kompensasjonsbeløpet for april 2020 vil da bli tre ganger høyere enn om vanlig beregningsmodell lå til grunn.
Sesongfaktoren skal også benyttes for månedene utenfor høysesong. Det vil medføre at støtten bli tilsvarende nedjustert.
Sesongbedrifter er definert som foretak som yter tjenester som innebærer aktiviteter eller opplevelser som helt eller delvis foregår utendørs, eller virksomheter som er fullt tilknyttet disse, for eksempel restauranten i alpinbakken. Foretaket må vise at 80 prosent av omsetningen for fjoråret, eller en 12-månedersperiode som omfatter forrige sesong, var innenfor en periode på maksimalt seks måneder.
Den alternative beregningsmodellen trer i kraft i søknadsrunden for mai. Kompensasjon for mars og april blir beregnet på nytt og etterbetalt. Det kommer nærmere informasjon om dette.
Finansdepartementet vil avklare med Eftas overvåkingsorgan (ESA) om endringene må godkjennes.
Avgiftsendringer i revidert nasjonalbudsjett 2020
Regjeringen foreslår enkelte avgiftsendringer i revidert nasjonalbudsjett.
Merverdiavgiftskompensasjon for kommuner og fylkeskommuner
Det foreslås å utvide foreldelsesfristen for kommuner og fylkeskommuners krav på merverdiavgiftskompensasjon for første periode 2020 fra 10. juni 2020 til 31. august 2020.
Dybdejournalistikk
Det foreslås å utvide merverdiavgiftsfritaket for aviser til også å omfatte dybdejournalistikk. Med det vil tidsskrifter og fagpressen i større grad være omfattet av avgiftsfritaket.
Elavgift for datasentre
Det foreslås at vedtaket om å innføre full elavgift for store datasentre hvor det utvinnes kryptovaluta, likevel ikke iverksettes.
Tollfritak på roser fra blant annet Kenya fra 2021
Det foreslås å innføre tollfritak på roser fra de nest fattigste utviklingslandene (såkalte GSP+-land).
Momskompensasjon idrettsanlegg
Det foreslås å øke bevilgningen med 106,5 millioner kroner slik at det for årets søknader vil oppnås full kompensasjon.
Bisnode – temperaturmåler
|
Siste måned |
Nest siste måned |
Endring |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
KONKURS |
413 |
345 |
19,7 % |
561 |
-26,4 % |
TVANGSAVVIKLING |
566 |
155 |
265,2 % |
398 |
42,2 % |
NYREGISTRERINGER |
14 672 |
18 631 |
-21,2 % |
16 983 |
-13,6 % |
ANTALL ANMERKNINGER |
1 887 517 |
1 891 767 |
-0,2 % |
1 753 184 |
7,7 % |
- PERSONER M/ANM |
266 490 |
272 709 |
-2,3 % |
261 398 |
1,9 % |
- FORETAK M/ANM |
59 358 |
58 538 |
1,4 % |
55 364 |
7,2 % |
Siste måned= 27.3.-14.6 Nest siste måned=27.03.-6.5. 1 år tilbake= 7.5.2019-14.6.2019
Kilde: Bisnode


