


Aktuelt
Endringene i permitterings- og dagpengeregelverket
Følgende midlertidige endringer i regelverket knyttet til permitteringer trådte i kraft fra fredag 20. mars:
Lønn
Permitterte sikres 100 % lønn inntil 6G fra dag 3 til og med dag 20. 6 G utgjør 599 148 kroner (Grunnbeløpet (1 G) pr. 01.05.2019 = kr 99 858. Arbeidstakere vil få etterbetalt mellomlegget når de tekniske løsningene er på plass og NAV har behandlet søknaden. De som var permittert og fortsatt mottok lønn fra arbeidsgiver, gikk over på ny ordning fra og med 20. mars.
Arbeidsgiverperioden
Arbeidsgiverperioden (dagene da arbeidsgiver betaler full lønn til den permitterte) reduseres fra 15 til to dager. Staten tar deretter over inntektssikring av den permitterte. Det betyr at arbeidsgivere som allerede har betalt to eller flere dager med lønnsplikt ved ikrafttredelsen, slipper flere dager med lønnsplikt. Ikrafttredelsen er 20. mars. Staten tar over betalingsansvaret fra og med 20. mars.
Dagpenger permitterte og ordinært ledige
Dagpenger for permitterte og dem som blir ordinært ledige, oppjusteres og skal utgjøre 80 % av dagpengegrunnlaget opp til 3G og 62,4 % av den delen av dagpengegrunnlaget som er mellom 3G og 6G.
Den nedre inntektsgrensen for rett til dagpenger senkes til 0,75G siste 12 måneder eller 2,25 G siste 36 måneder. Reglene vil gjelde både permitterte og arbeidsledige.
Ventetid oppheves
Bestemmelsen om tre dagers ventetid før dagpengeutbetalingene starter, oppheves. Dermed slipper de som blir permittert å gå tre dager uten inntekt. Endringen gjelder også dem som blir oppsagt og må søke om dagpenger.
Endrer krav til minimum ledighet
Kravet til redusert arbeidstid for rett til dagpenger endres fra minimum 50 %, til minimum 40 %. Endringen innebærer at for eksempel en fulltidsansatt som permitteres kun to arbeidsdager i uken, får rett til dagpenger. Ved å tilrettelegge for mer bruk av «rullerende permitteringer» blir den økonomiske byrden på den enkelte ansatte lavere.
Dagpenger gis i påsken – søknadsfritak
Regjeringen opphever særregler slik at permitterte får dagpenger i påsken. Endringen innebærer at dagpenger ved permittering vil løpe som normalt, selv om det er høytid. De permitterte trenger ikke foreta seg noe og kan fylle ut meldekort som vanlig. Arbeidsgivere trenger ikke lenger søke om dispensasjon fra særregelen knyttet til permitteringer i høytidene.
Lærlinger sikres lærlingelønnen
Lærlinger som mister lærlingplassen i forbindelse med virusutbruddet, sikres en inntekt på nivå med lærlingelønnen.
Statlige tilskudd, lån og garantier
Lånegaranti for lån til små og mellomstore bedrifter
Staten etablerer en statlig garantiordning for lån til små og mellomstore bedrifter. Ordningen innebærer at staten garanterer for 90 prosent av beløpet i nye lån på inntil 50 millioner kroner. Garantiordningen får en total ramme på 50 milliarder kroner. Bankene betjener selv ordningen, og innvilger lån til sine lånekunder.
Regjeringen foreslår å gjenopprette Statens obligasjonsfond med en ramme på inntil 50 milliarder kroner. Tiltaket er rettet mot større norske selskaper, uavhengig av bransje, og skal forvaltes av Folketrygdfondet.
Les mer på: revisorforeningen.no/fag/koronakrisen-konsekvenser-og-tiltak/
Innovasjon Norge – justerer tilskudd, lån og garantier
Innovasjon Norge justerer sine tilbud for å møte endrede behov i næringslivet som følge av koronapandemien. Det gjelder både tilskudd, lån og garantier.
Det er også gjort noen endringer i SkatteFUNN-ordningen i forbindelse med koronakrisen. Blant annet vil SkatteFUNN-prosjekter som er igangsatt og blir forsinket som følge av situasjonen, be om ett års forlengelse.
Les mer på: www.innovasjonnorge.no/no/om/nyheter/2020/
Ytelser for selvstendig næringsdrivende og frilansere
Det innføres en midlertidig ordning for selvstendig næringsdrivende og frilansere som mister hele eller deler av inntektsgrunnlaget sitt som en følge av koronapandemien. Disse får en kompensasjon der dekningsgraden er om lag 80 % av gjennomsnitt av siste tre års inntekt begrenset oppad til 6G. Kompensasjonen dekkes fra og med 17. dag etter at inntektsbortfallet inntraff.
Aktivitetskrav i sosiale ytelser stilles i bero inntil videre.
Tidsavgrensede ytelser, som arbeidsavklaringspenger, får forlenget perioden slik at manglende avklaring ikke fører til at kvoten på tre år avkortes for mottakerne.
Endring skatteregler
Tvangsmulkt midlertidig stoppet for Skattemelding
Ved for sent innlevert skattemelding for personlig næringsdrivende og aksjeselskap vil tvangsmulkt midlertidig stoppes. Innleveringsfristen er 31. mai.
Skatteetaten viser også til muligheten for å søke om utsettelse innen 31. mai.
Tilbakeføring av underskudd mot beskattet overskudd i 2018/2019
Selskaper får en midlertidig mulighet til å tilbakeføre inntil 30 millioner kroner av selskapsunderskudd i 2020 mot beskattet overskudd de to foregående årene. Skatteverdien av underskudd i 2020 vil bli utbetalt til bedriftene ved skatteoppgjøret i 2021. Dette vil bli gjennomført slik at skatteverdien av underskudd i 2020 som faller innenfor vilkårene, vil bli utbetalt til bedriftene ved skatteoppgjøret i 2021. Beregningen og utbetalingen vil skje automatisk. Selskaper som ikke ønsker å være omfattet av ordningen, må be om det i forbindelse med innleveringen skattemeldingen for 2020.
Utsatt formuesskatt hvis negativt årsresultat i 2020
Personlige eiere skal få mulighet til å benytte en midlertidig ordning med utsatt betaling av formuesskatt på virksomhetsformue for inntektsåret 2020. Ordningen gjelder personlige skattytere som eier regnskapspliktig virksomhet med negativt årsresultat for inntektsåret 2020.
Skattyter kan søke om ett års utsatt innbetaling av formuesskatten for inntektsåret 2020 når den forfaller til betaling i 2021.
Personlige eiere kan søke om fritak for betaling av forskuddstrekk og forskuddsskatt i 2020 knyttet til slik virksomhetsformue. Dette vil gi umiddelbar likviditetshjelp til eiere av bedrifter som oppfyller nærmere bestemte kriterier.
Bruk av kassasystemet ved utkjøring av matvarer mv.
Salg til personer som får varer levert på døren, kan registreres som kontantsalg på kassasystemet i tilfeller der varene skannes på grunnlag av innsendt bestilling fra kunden.
Som følge av koronapandemien er det behov for å iverksette ordninger med utkjøring av matvarer mv. til personer som ikke selv oppsøker forretningsstedet. Skattedirektoratet har i en konkret sak lagt til grunn at slikt salg kan registreres på kassasystemet og behandles som kontantsalg, selv om betaling finner sted først ved levering hos kunden.
Åpner opp for fri kredittsjekk
Krisetilstander i norsk næringsliv gjør at Bisnode åpner opp sin kredittdatabase for fri tilgang i fire uker uten videre forpliktelser. Mer informasjon og registrering på: respons.bisnode.no/gratis-bisnode-creditpro-4-uker.
Kompensasjonsordning til kultur, frivillighet og idrett
Det er opprettet en kompensasjonsordning for kulturlivet som vil utgjøre cirka 300 millioner kroner, og en tilsvarende for idretten og frivilligheten for øvrig på cirka 600 millioner kroner. Ordningen er ment å kompensere for bortfall av inntekter fra billettsalg og deltakeravgifter, samt merutgifter som følge av at arrangementer må avlyses eller utsettes på grunn av koronaviruset.
Ordningene vil forvaltes av henholdsvis Kulturrådet og Lotteri- og stiftelsestilsynet, med den tekniske løsningen for begge ordninger i Lotteri- og stiftelsestilsynet. I første omgang skal ordningen kompensere for arrangementer som skulle blitt avholdt mellom 5. mars og ut april.
Mer informasjon finnes på sidene til kulturrådet (kulturradet.no) og Lotteri- og stiftelsestilsynet
(lottstift.no/nb/informasjon-om-kompensasjonsordningen-til-idrett-frivillighet-og-kultur/)
Endrede betalingsfrister – skatt, mva, arbeidsgiveravgift
For å avhjelpe bedriftenes likviditetssituasjon er det vedtatt at en rekke betalingsfrister for skatt skal utsettes. De nye fristene er:
Forskuddsskatt
Forskuddsskatt for personlige skattytere med forfall 15. mars utsettes til 1. mai. Det er ikke nødvendig å søke om utsatt frist. Dersom du har innbetalt forskuddsskatten, og du ønsker å få den tilbakebetalt, må du ta kontakt med din lokale skatteoppkrever for tilbakebetaling.
Forskuddsskatt for selskaper som forfaller 15. april, utsettes til 1. september.
Arbeidsgiveravgift
Betalingsfrist for arbeidsgiveravgift som forfaller 15. mai, utsettes til 15. august.
Merverdiavgift
Betalingsfrist for mva som forfaller 14. april, utsettes til 10. juni. Dette gjelder ikke for primærnæringen. Merk også at det ikke er gjort endringer i reglene om når skattemelding for merverdiavgift skal leveres eller i omfanget av opplysningsplikten, se nedenfor.
Skatteetaten vil ikke ilegge tvangsmulkt ved for sent levert mva-melding. Det betyr at Skatteetaten ikke vil sanksjonere hvis mva-meldingen leveres for sent. Ordningen er midlertidig og gjelder for meldinger som har forfall fra mars og til og med 10. juni. Det betyr at det ikke ilegges tvangsmulkt ved for sen levering av 1. termin (frist 14. april) og 2. termin (frist 10. juni).
Det skal heller ikke ilegges tvangsmulkt for de som leverer en gang i året, årstermin (frist 10. mars) og årsoppgave for primærnæring (frist 14. april).
Finansskatt
Fristen for innbetaling av lønnsdelen av finansskatt 2. termin utsettes fra 15. mai til 15. august 2020.
Rentebegrensningsregelen – revisors plikter
Skattedirektoratet har publisert en uttalelse som omhandler revisors plikter ved godkjenning av skattyters anvendelse av den balansebaserte unntaksregelen tilknyttet rentebegrensningsregelen, jf. skatteloven § 6-41 åttende ledd.
Skattedirektoratet spesifiserer at revisors attestasjon av RF-1509 omfatter en «revisjon» samt noen angitte «avtalte kontrollhandlinger»:
-
Revisors godkjenning omfatter revisjon av:
selskapsregnskap, eventuelt konsolidert balanseoppstilling for den norske delen av konsernet, jf. åttende ledd bokstav e
omarbeidelser til samme regnskapsregler og verdsettelsesprinsipper, jf. åttende ledd bokstav c
justeringer, jf. åttende ledd bokstav d
-
Revisors godkjenning omfatter at revisor skal kontrollere om:
selskapet mv. (eventuelt norsk del av konsernet) er konsolidert linje for linje inn i konsernregnskapet
konsernregnskapet er utarbeidet etter ett av de aksepterte regnskapsspråkene
konsernregnskapet er utarbeidet av det øverste selskapet som kan utarbeide konsernregnskap
konsernregnskapets revisjonsberetning er uten forbehold eller presisering som kan ha betydning for konsernets egenkapitalandel
Prinsipputtalelsen utdyper kravene og gir ytterligere veiledning.
Koronakrisen på www.revisorforeningen.no
Koronakrisen medfører store og uoversiktlige konsekvenser for samfunnet, for bedrifter og enkeltpersoner. I dagene og ukene som kommer vil det oppstå utfordringer både hos våre klienter og i egen virksomhet, som må håndteres.
På våre nettsider (revisorforeningen.no/fag/koronakrisen-konsekvenser-og-tiltak/) finnes omtale av tiltak, veiledning, eksempler og linker til relevant informasjon. Sidene blir løpende oppdatert.
Medlemmer i Revisorforeningen kan stille spørsmål via spørretjenesten, (revisorforeningen.no/fag/sporretjenesten).
Fri tilgang til Revisjon og Regnskap for alle
I den litt spesielle tiden som vi er i akkurat nå, ser vi at flere enn våre abonnenter har behov for fagartikler innen mange områder. I en periode fremover gjør vi derfor alt innhold i Revisjon og Regnskap på www.revregn.no, inkludert arkiv tilbake til 2003, fritt tilgjengelig for alle.
I arkivet finnes alle utgaver av tidsskriftet tilbake til nr. 5-2003. Du kan søke i fritekst, etter emne eller på forfatter.
Merverdiavgift på e-handel (VOEC)
Fra 1. april skal utenlandske leverandører av varer med lav verdi (under 3000 kroner) kreve inn merverdiavgift på salg til privatpersoner.
Skatteetaten har gitt ut informasjon om den nye forenklede registreringsordningen for utenlandske tilbydere av varer med lav verdi (under 3000 kroner) til forbrukere i Norge.
For å lette implementeringen av den nye ordningen er det innført ytterligere forenklinger for nettbutikker og markedsplasser i en overgangsperiode. Disse overgangsbestemmelsene vil bidra til gradvis å integrere alle nettbutikker og e-markedsplasser i VOEC-systemet.
Det midlertidige tiltaket består av to elementer:
En gradvis implementeringsperiode for nettbutikker og e-markedsplasser
Et midlertidig deklarasjonsfritak for varer med en verdi under 350 kroner
Les mer på: skatteetaten.no/bedrift-og-organisasjon/avgifter/mva/utland/e-handel-voec/
Bokføringsplikt etter bokføringsloven § 2 annet ledd
Skattedirektoratet har uttalt seg om rekkevidden av bokføringsplikten for virksomheter som ikke er årsregnskapspliktige.
Skattedirektoratet kommer til at bokføringsplikten for virksomheter som ikke er årsregnskapspliktige er begrenset til aktiviteter/virksomhetsområder som er av betydning for den pliktige regnskapsrapporteringen.
I praksis må virksomheten føre særskilt regnskap for den bokføringspliktige delen. Dersom det ikke føres særskilt regnskap, skal all bokføring skje iht. bokføringsregelverket.
Regnskapstreff i Sør 2020
Det er planlagt Regnskapstreff i Sør 4. og 5. juni på Handelshøyskolen ved Universitetet i Agder. Grunnet situasjonen med korona, vil det rundt påske tas stilling til eventuell omberamming av arrangementet.
Les mer på: www.uia.no/om-uia/fakultet/handelshoeyskolen-ved-uia/regnskapstreff-i-soer
Tematilsyn hvitvaskingsloven
Finanstilsynet gjennomfører et tilsyn med etterlevelsen av hvitvaskingsloven i revisjons- og regnskapsførerforetak.
Finanstilsynet har innhentet opplysninger fra 62 revisjons- og regnskapsførerforetak. De vil nå gjennomføre stedlig tilsyn hos 21 av disse foretakene. Finanstilsynet regner med å være ferdig med dette innen utgangen av april 2020.
Varsel om tilsynet ble sendt ut til revisorene og regnskapsførerne i januar. Finanstilsynet har innhentet:
En liste over alle kunder (revisjon, regnskapsføring, rådgivning)
Foretakets virksomhetsinnrettede risikovurdering
En fullstendig oversikt over alle foretakets hvitvaskingsrutiner og eventuelle sjekklister
En redegjørelse for hvilke opplæringstiltak som ble gjennomført i 2019
Lunsj
Bonus for varekjøp utbetalt via et mellomledd
Bonus for varekjøp utbetalt via et mellomledd (kjedeforening, medlemsforening e.l.) kan avgifts- og bokføringsmessig håndteres på samme måte som formidling av varer og tjenester.
Skattedirektoratet har vurdert den avgiftsmessige behandlingen av bonus for varekjøp utbetalt via et mellomledd (kjedeforening, medlemsforening e.l.). Det er også vurdert hvordan bonus kan dokumenteres for at kjøper og selger skal kunne bokføre bonus med virkning for avgiftsoppgjøret.
Skattedirektoratet har kommer til at reglene om formidling kan anvendes ved fakturering av bonus som nevnt. Salgsdokumentene (kreditnotaene) mellom partene må da tilpasses iht. dette. Når mellomleddet utsteder kreditnota til medlemmene på vegne av leverandørene, må det fremgå hvilken leverandør dette gjelder, med angivelse av navn og organisasjonsnummer etterfulgt av bokstavene MVA, jf. bokføringsforskriften § 5-1-2 annet ledd. Det forutsettes at mellomleddet oppbevarer dokumentasjon som viser hvordan mottatt bonus fra leverandørene fordeles på medlemmene, som del av sin dokumentasjon for bokføringen av bonus til medlemmene. Mellomleddet skal ikke resultatføre bonusen, men føre denne over balansen.
Leveringsfristene er ikke utsatt
Selv om det er gitt utsettelse med betaling, er leveringsfristene for de ulike skattemeldingene ikke utsatt. Dette gjelder også A-meldingen.
Skattemeldinger som fortsatt skal leveres 14. april, er:
Merverdiavgift; innlevering av mva-meldingen
Mva-kompensasjon; innlevering av kompensasjonsmeldingen
Primærnæringen; innlevering av mva-meldingen
Arbeidsgiveravgift og a-meldingen
Tvangsmulkt midlertidig stanset
Tvangsmulkt i a-ordningen er midlertidig stanset, i første omgang for a-melding med leveringsfrist 5. mars.
Frist
Fristen for å rapportere a-melding vil fremdeles være den 5. hver måned. Hvis den 5. er helg eller helligdag, er fristen første virkedag etter.
Husk at det er viktig at a-meldingen blir levert – opplysningene brukes blant annet i behandling av krav om sykepenger og dagpenger fra NAV.
Arbeidsgiveravgiften redusert
19. mars ble det foreslått at arbeidsgiveravgiften skal senkes med fire prosentpoeng for alle soner. Endringen gjelder for 3. termin med betalingsforfall 15. juli. For å kompensere for foretakene i sone 5 (0-sonen) skal det gis en kompensasjon på 250 millioner kroner.
Rapporteres etter vanlige satser
Arbeidsgivere skal ikke gjøre endringer i rapporteringen av arbeidsgiveravgift i a-meldingen. Fortsett å rapportere etter vanlige satser. Har du allerede sendt a-melding for mars, skal du heller ikke gjøre noe.
Ny styreleder ved Norges Handelshøyskole
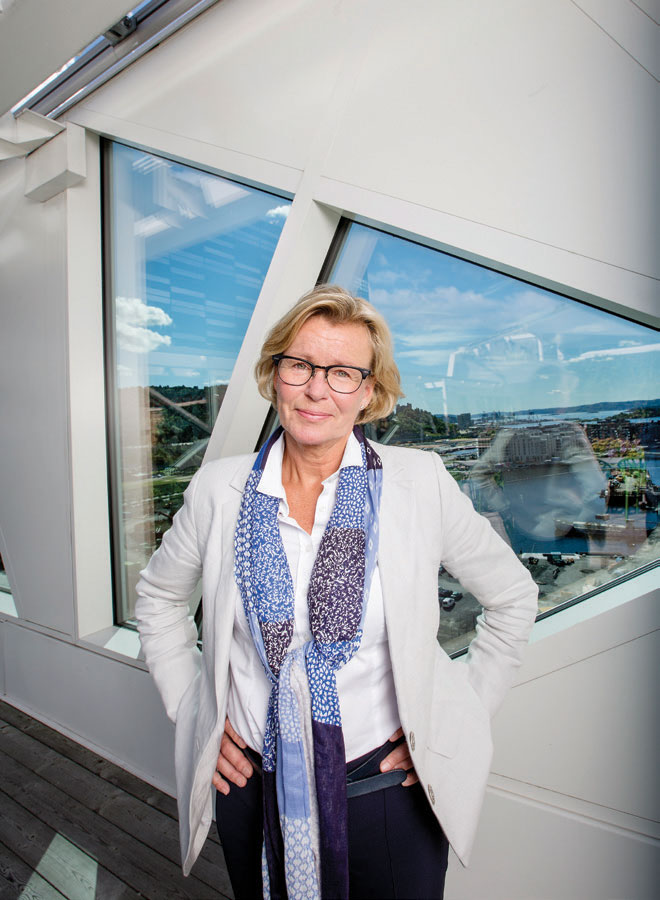
Tidligere administrerende direktør i Deloitte, Aase Aamdal Lundgaard har av Kunnskapsdepartementet blitt oppnevnt som ny styreleder ved Norges Handelshøyskole (NHH).
Utviklingen i Skatteetatens etterkontroller
Andelen av kontrollerte selskaper og næringsdrivende sank fra 12,9 prosent i 2010 til 5,7 prosent i 2018. Nye tall viser at det i samme periode var om lag en halvering av antall etterkontroller (avdekking, oppfølging og undersøkelse) fra ca. 7 000 til litt over 3 500.
Antall oppgavekontroller merverdiavgift sank fra om lag 20 800 til 10 300 mens antall av såkalt utvidet kontroll under likningen sank fra om lag 33 000 til litt under 14 000. Det var imidlertid en økning i antall arbeidsgiverkontroller, fra om lag 9 000 til 10 900.
Dette ifølge tall fremlagt av Finansministeren 17. februar 2020.
Nye engasjementsbrev for revisorbekreftelser og rådgivning
Revisorforeningen ga i september ut et helt nytt eksempel på engasjementsbrev for revisjonsoppdrag og har fulgt opp med nye engasjementsbrev for oppdrag om revisorbekreftelser og rådgivningsoppdrag. Eksemplene vil være et godt utgangspunkt for å bestemme vilkårene for slike oppdrag, men det er ikke noen plikt til å bruke eksemplene.
Engasjementsbrevet for oppdrag om revisorbekreftelser
Eksempelet er ment for bruk på oppdrag om enkeltstående revisorbekreftelser, blant annet revisorbekreftelser etter aksjeloven, revisjon av mellombalanse, revisorbekreftelser etter krav fra offentlig myndighet og avtalte revisorbekreftelser til bruk overfor bankforbindelse e.l. Det kan benyttes både for revisjonsklienter og for andre klienter.
Engasjementsbrevet for rådgivningsoppdrag
Eksempelet er ment for bruk på ulike rådgivningsoppdrag. Det kan benyttes både for revisjonsklienter og for andre klienter. Eksempelet gir en ramme for å avklare hva revisor skal gjøre.
Ryddig med egen bekreftelse av enkeltstående oppdrag
De revisorbekreftelsene som skal avgis årlig/periodisk til revisjonsklienter, inkludert revisors underskrift på næringsoppgaven og kontrolloppstillingen, bør avtales i engasjementsbrevet for revisjonsoppdraget. Vi anbefaler imidlertid at enkeltstående oppdrag, både om revisorbekreftelser og ulike rådgivningstjenester, bekreftes med et eget engasjementsbrev. Det vil bidra til mer profesjonell dokumentasjon av vilkårene for andre oppdrag enn revisjon og sørge for skriftlighet og tydelig avklaring av hva revisor skal gjøre og ikke gjøre.
Ved utarbeidelsen av nye engasjementsbrev har vi dessuten vært opptatt av:
Å benytte mulighetene i de internasjonale standardene til å kutte omtale av plikter mv. som følger av loven. Fokusere på oppdragsvilkår som det er et reelt behov for å avklare mellom partene
Leservennlig utforming: Kort. Kun relevante vilkår. Enkelt språk. Balansert.
Håndtere erstatningsrisiko på en fornuftig og bevisst måte
Ønsker innspill til revidert direktiv for ikke-finansiell rapportering
EU-kommisjonen skal revidere direktiv for ikke-finansiell rapportering (2014/95/EU) i løpet av 2020. Kommisjonen ber om innspill før 14. mai. Revisorforeningen vil levere innspill, ta kontakt dersom du har kommentarer eller spørsmål.
Endringer sykepenger
Arbeidsgiverperioden for betaling av sykepenger knyttet til koronapandemien reduseres til tre dager.
Selvstendig næringsdrivende og frilansere gis sykepenger fra dag tre av fraværet med samme dekningsgrad som etter gjeldende regler.
Endringer omsorgspenger
Antall dager med omsorgspenger dobles.
Arbeidsgiverperioden for betaling av omsorgspenger reduseres til tre dager.
Det innføres en ordning for selvstendig næringsdrivende og frilansere som innebærer utbetaling av omsorgspenger fra og med dag fire, etter samme regler som arbeidstakere og med samme dekningsgrad som for sykepenger for selvstendig næringsdrivende.
Bisnode – temperaturmåler
www.bisnode.no

|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
463 |
439 |
5,5 % |
582 |
-20,4 % |
Tvangsavviklinger |
62 |
52 |
19,2 % |
63 |
-1,6 % |
Nyregistreringer |
20 360 |
16 938 |
20,2 % |
27 775 |
-26,7 % |
Antall anmerkninger |
1 870 052 |
1 843 378 |
1,4 % |
1 741 601 |
7,4 % |
– Personer m/anmerkninger |
273 598 |
273 315 |
0,1 % |
263 920 |
3,7 % |
– Foretak m/anmerkninger |
57 385 |
57 143 |
0,4 % |
54 020 |
6,2 % |
Siste måned = 20.2.–26.3 Nest siste måned = 22.1–19.2 1 år tilbake = 20.2.2019–26.3.2019
Kilde: Bisnode
Nyttige nettsider om koronaviruset
I tillegg til informasjonen på revisorforeningen.no finner du nyttig informasjon relatert til koronaviruset blant annet på nettsidene som er omtalt nedenfor.
Koronavirus og skatt
Skatteetaten har nå publisert en egen side med opplysninger om tiltakspakker som er foreslått og vedtatt om de økonomiske konsekvensene av koronautbruddet. Det betyr endringer i både satser, avgifter, sanksjoner og frister.
Les mer på: skatteetaten.no/tiltakspakker/
Informasjon fra NAV
Informasjon fra NAV i forbindelse med koronaviruset finnes på: www.nav.no/person/koronaveiviser
Her finnes blant annet informasjon om:
Spørsmål og svar i forbindelse med koronaviruset
Hvordan du kommer i kontakt med NAV nå
Permitteringsregler og ev. rett til dagpenger?
Omsorgsdager: Arbeidstakere, selvstendig næringsdrivende og frilansere kan bruke omsorgsdager
Permitteringer – informasjon til arbeidsgivere
Koronavirus – informasjon til selvstendig næringsdrivende og frilansere
Koronasvirus – vilkår om aktivitet for deg som mottar ytelser fra NAV
Koronavirus og arbeidsmarkedstiltak
SAF-T regnskapsfil – utsettelse
Skattedirektoratet har fått spørsmål om hvordan Skatteetaten vil forholde seg til bokføringspliktige virksomheter som grunnet koronapandemien ikke rekker å bli klare til å produsere en SAF-T-regnskapsfil innen 10. april 2020. Skattedirektoratet har besluttet at det ikke er nødvendig å søke om dispensasjon dersom man blir forsinket grunnet koronapandemien.
Ny arvelov trer i kraft fra årsskiftet
Den nye arveloven trer i kraft fra 1. januar 2021.
I hovedsak videreføres gjeldende arveregler, men det er lagt vekt på at loven skal være mer moderne og brukervennlig og lettere å forstå både for profesjonelle aktører og for folk flest.
Den viktigste endringen er at den såkalte «pliktdelsarven» til hvert barn heves fra én million kroner til 15 ganger grunnbeløpet i folketrygden (G), ca. 1,5 millioner kroner, men aldri mer enn tilsvarende barnets andel av to tredeler av det far eller mor etterlater seg. Det gjøres ikke endringer i barnebarns rett til arv. Ett år etter at den nye loven trer i kraft, vil den nye pliktdelsarven gjelde også når barnas arverett i testament er begrenset til den «gamle» pliktdelsarven på én million kroner.
Samtidig øker friheten til å bestemme over verdifulle gjenstander i testament. Om arvelater etterlater seg en eiendom som overstiger arvingens del av arven, kan arvelater i testament fastsette at arvingen skal arve eiendommen mot å betale boet den overstigende verdien.
Arveoppgjør som pågår før den nye loven trer i kraft, vil sluttføres etter dagens regler. Når den nye arveloven settes i kraft, oppheves arveloven fra 1972 og skifteloven fra 1930.
Lav mva-sats reduseres
Det er foreslått at lav sats mva reduseres fra 12 % til 8 %. Tidspunktet for når dette skal gjelde fra, er ikke avgjort ennå. Ordningen for nedsatt sats vil gjelde for persontransport, overnatting, allmennkringkasting samt adgang til kino, idrettsarrangementer, fornøyelsesparker og opplevelsessentre.


