


Aktuelt
Dialogmøte om offentlig revisjon
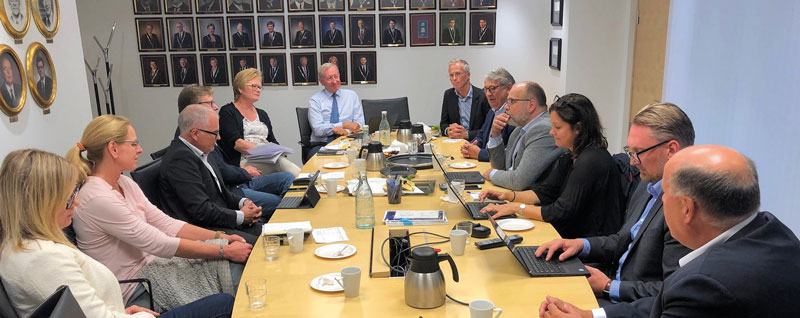
Revisorforeningen var nylig vertskap for det halvårlige møtet om offentlig revisjon med ledelsen i Riksrevisjonen, Norges Kommunerevisorforbund og IIA Norge (Internrevisorene).
Temaer denne gangen var:
Ny revisjonsstandard om forenklet etterlevelseskontroll som oppfølging av ny kommunelov. Arbeidet med standarden skjer i regi NKRF og Revisorforeningen. Utkast til standard sendes på høring i høst.
Bærekraft og revisorprofesjonen. Både Riksrevisjonen og Revisorforeningen har iverksatt et omfattende arbeid med utgangspunkt i FNs bærekraftsmål. Det var enighet om å prioritere dette arbeidet og oppdatere hverandre på utviklingen.
Arbeidet i den internasjonale standardsetteren IAASB. Revisorforeningens fagdirektør Kai Morten Hagen, som er styremedlem i IAASB, orienterte og oppfordret de øvrige til å komme med innspill til saker det jobbes med.
Organisasjonene orienterte om saker som de for tiden arbeider med.
MVA-fritak på elektroniske tidsskrifter og e-bøker
Fra 1. juli er elektroniske tidsskrifter og e-bøker fritatt fra merverdiavgift.
Finansdepartementet har fastsatt forskrift som regulerer fritaket for merverdiavgift på elektroniske tidsskrifter og bøker.
Forskriften anvender langt på vei samme vilkår for elektroniske publikasjoner som for trykte, men med enkelte justeringer for å tilpasse fritakene til digital publisering.
For elektroniske tidsskrifter er det verdt å merke seg at det gis anledning til å forhåndspublisere to enkeltartikler pr. uke.
Finansdepartementet skal i løpet av høsten vurdere nærmere hvordan fritaket for elektroniske tidsskrifter skal avgrenses.
Forslag om å fjerne 350-kroners grensen
Revisorforeningen støtter forslaget om å fjerne 350 kroners grensen, da vi mener utenlandske og norske tilbydere av varer bør ha like konkurransevilkår. Momsfritaket for vareforsendelser av lav verdi er konkurransevridende. Vi er derfor enig i at fritaket bør fjernes.
Når det gjelder departementets forslag om å legge avgiftsplikten til den utenlandske tilbyderen istedenfor til forbrukeren ved forsendelser av varer til en verdi under 3000 kroner, er vi usikre på hvilken effekt dette vil få i praksis.
Foreslår endringer i rentebegrensningsregelen
Finansdepartementet har sendt på høring forslag til enkelte endringer i rentebegrensningsregelen.
I høringen foreslås det enkelte klargjøringer og justeringer i skatteloven § 6-41. Det foreslås også nærmere regulering og utfylling av regelverket i forskrift.
Med virkning fra 2019 ble skatteloven § 6-41 endret slik at også renter på lån til uavhengig part (eksterne renter) avskjæres for selskap som er i konsern. For å skjerme ordinære låneforhold, er det innført en balansebasert unntaksregel.
Mange av forslagene i høringen gjelder unntaksregelen. Reglene bygger i stor grad på regnskapsbegrep og regnskapsstørrelser. Da reglene ble foreslått, la departementet til grunn at det kunne bli behov for ytterligere regulering i forskrift.
Den tidligere EBITDA-regelen som avskjærer renter på lån til nærstående part (interne renter), er videreført for selskap mv. utenfor konsern og på nærmere vilkår for selskap i konsern ved lån til nærstående.
Høringsfristen var 10. september 2019.
Vil beholde differensierte mva-satser
Revisorforeningen mener dagens system med differensierte satser bør beholdes. Vi mener dagens system med ulike satser ikke påfører de avgiftspliktige betydelige administrative byrder, og at et system med kun én mva-sats ikke vil gi de tilsiktede forenklingsgevinstene. Ønsket om kun én mva-sats kan ikke veie opp for de fordelene et system med mulighet for flere satser gir.
Foreslår endringer for allmennaksjeselskaper
Regjeringen foreslår endringer i ASA-loven for å gjennomføre nye EU-regler som skal øke aksjeeiernes langsiktige engasjement i noterte allmennaksjeselskaper.
Etter de nye reglene må selskapene bl.a. gi mer informasjon til aksjeeierne om lederlønninger.
Forslaget skal oppfylle Norges forpliktelser etter EØS-avtalen ved å gjennomføre deler av endringsdirektivet (direktiv (EU) 2017/828 om endring av aksjonærrettighetsdirektivet (direktiv 2007/36/EF)).
Hovedforslagene
Nye regler om institusjonelle investorer og kapitalforvaltere mv.
Institusjonelle investorer og kapitalforvaltere utgjør en sentral aksjeeiergruppe i noterte selskaper. Departementet foreslår at institusjonelle investorer og kapitalforvaltere skal utarbeide og offentliggjøre retningslinjer for aktivt aksjeeierskap. Retningslinjene skal beskrive hvordan investorene integrerer aktivt eierskap i sine investeringer. Som et alternativ til retningslinjene kan virksomhetene offentliggjøre en forklaring om hvorfor de ikke har utformet retningslinjer for aktivt aksjeeierskap.
Lovendringene gjennomføres ved endringer i særlovgivningen for institusjonelle investorer.
Økt åpenhet om selskapets lønnspolitikk
Åpenhet om selskapets lederlønnspolitikk er sentralt for at aksjeeierne skal kunne ha reell innflytelse over lønnspolitikken i selskapet. Forslaget utvider gjeldende regler om retningslinjer for lønnspolitikken for noterte allmennaksjeselskaper, mens reglene for unoterte allmennaksjeselskaper oppheves. Utvidelsen består blant annet i at de noterte selskapene må utarbeide en årlig lønnsrapport, som også skal vise hvordan retningslinjene er fulgt opp.
Avtaler mellom allmennaksjeselskaper og tilknyttede parter
For unoterte allmennaksjeselskaper foreslår departementet å beholde § 3-8 i allmennaksjeloven, men med enkelte endringer. Blant annet skal slike avtaler godkjennes av styret i stedet for generalforsamlingen.
For noterte allmennaksjeselskaper foreslås det nye regler i allmennaksjeloven §§ 3-10 til 3-19 for å gjennomføre direktivets minimumskrav. Reglene viderefører vesentlige deler av nåværende allmennaksjelov § 3-8, for eksempel krav til generalforsamlingsgodkjenning og styrets redegjørelse, og unntakene fra paragrafen. Endringene gjelder blant annet kretsen av hvem som regnes som tilknyttede parter (nærstående) til selskapet, og krav om at selskapene skal offentliggjøre melding om nærstående avtaler. Det foreslås også unntak for avtaler, når verdien av selskapets ytelse er under 250 000 kroner.
I tillegg foreslås det en egen bestemmelse om såkalt «etterstiftelse» i allmennaksjeloven ny § 2-10 a. Den skal gjelde for alle allmennaksjeselskaper de første to årene etter stiftelsen.
Aksjeselskaper
Forslagene ovenfor gjelder allmennaksjeselskaper. For aksjeselskaper er det foreslått vesentlige endringer i aksjeloven § 3-8 om avtaler mellom selskapet og nærstående og § 8-10 om finansiell bistand fra selskapet ved erverv av aksjer i selskapet.
Lunch
500 deltakere på DnR-konferansen
Faglig påfyll og hyggelig sosialt samvær har ennå ikke gått av moten! Omkring 500 revisorer og regnskapsførere møttes derfor til årets DnR-konferanse som også i år ble avholdt på Clarion Hotel & Congress Oslo Airport, Gardermoen.
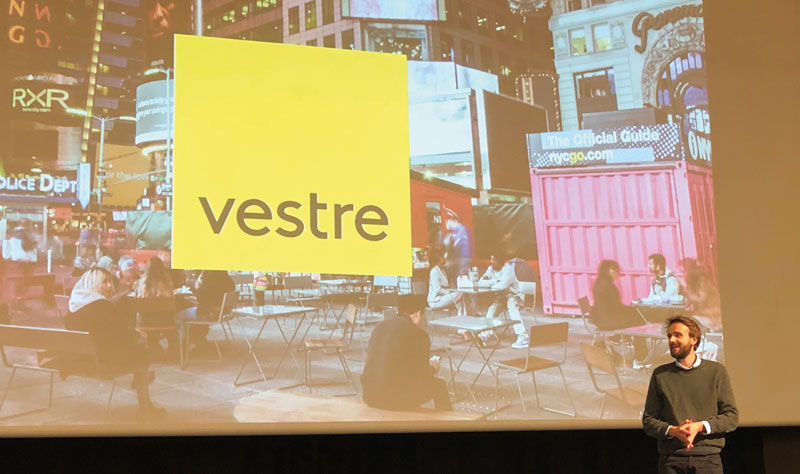
Jan Christian Vestre mente at alle kan redde verden – litt.
Bærekraft, rolle og muligheter
Plenumssamlingen handlet i år om bærekraft og revisors rolle og muligheter. Revisorforeningens styreleder Mona Larsen oppfordret sine kolleger til å være åpne og se mulighetene som ligger i bærekraftsmålene. Kravene vil omfatte store som små selskaper og for oss som samfunnets tillitspersoner vil dette i økende grad være en naturlig del av samfunnsoppdraget, sa hun blant annet.
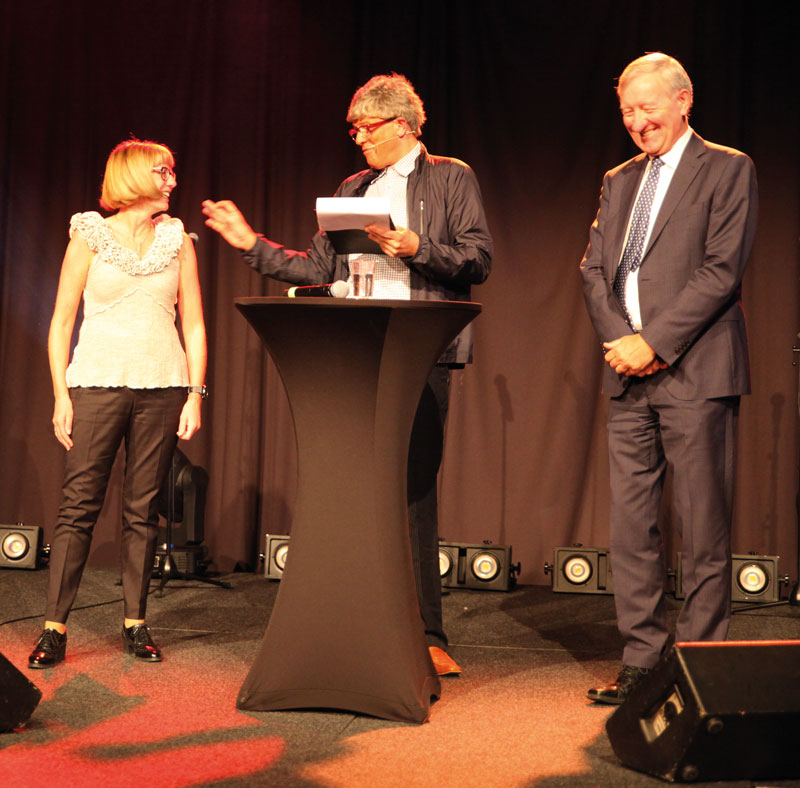
Mona Irene Larsen og Per Hanstad deltok i Stoltenbergs revisor-quiz.
Alle kan bidra litt
At alle kan redde verden – litt – var budskapet fra daglig leder Jan Christian Vestre i møbelprodusenten Vestre, der bærekraft og samfunnsansvar gjennomsyrer alle ledd fra produksjon til marked. Han sa at hver virksomhet må spørre seg om hvilke mål deres virksomhet skal være med å oppfylle og at revisorer, med sin kompetanse, har en opplagt rolle å spille med å omstille næringslivet og bidra til det grønne skiftet.
Som vanlig ble det faglige påfyllet første dag avløst av et mingletreff og en påfølgende festmiddag der Robert Stoltenberg og Heidi Gjermundsen Broch med kor og band stod for underholdningen. Mye latter og god stemning tydet på at det gikk rett hjem hos deltakerne.
Revisor-quizen som Stoltenberg «utsatte» styreleder Mona Irene Larsen og adm. direktør Per Hanstad for, var definitivt en av favorittene.
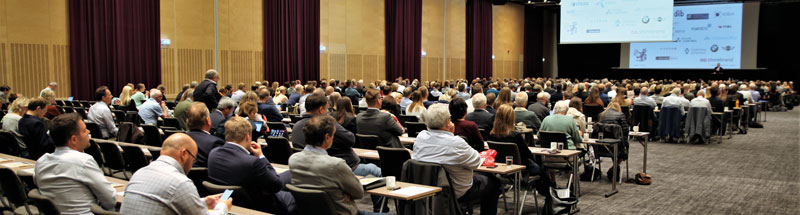
Full sal på årets DnR-konferanse.
Velkommen tilbake neste år!
Neste år er det nye mulighet til å bli med – 2. og 3. september på samme sted!
Foreslåtte endringer i aksjeloven
I den fremlagte lovproposisjonen foreslås det blant annet at revisor fortsatt skal bekrefte styrets redegjørelse for avtaler med nærstående.
Forenklet saksbehandling
Det skal ikke lenger være krav om godkjenning i generalforsamlingen av vesentlige avtaler med nærstående, bortsett fra i noterte selskaper. Det er tilstrekkelig med styrebehandling. Styret må fortsatt utarbeide en redegjørelse for avtalen. Redegjørelsen skal følge aksjeloven § 2-6 første og annet ledd og skal uten opphold sendes til alle aksjeeiere og til Foretaksregisteret.
Andre viktige forenklinger
I høringen frarådet Revisorforeningen at de omfattende EØS-kravene for allmennaksjeselskaper også innføres for aksjeselskaper. Dette er langt på vei fulgt opp i det endelige lovforslaget:
Det er innført en beløpsgrense på 100 000 kroner (gjeldende grense er 50 000 kroner). Det er også innført en grense på 2,5 prosent av balansesummen (gjeldende grense er 10 prosent av aksjekapitalen).
Kretsen av nærstående skal følge definisjonen i aksjeloven. I høringen var det foreslått at nærstående skulle følge den svært omfattende og kompliserte definisjon i IFRS. Den vil nå bare gjelde for noterte selskaper.
Aksjeeierne får ikke en særskilt frist til å kreve behandling i ekstraordinær generalforsamling.
Redegjørelsen til aksjeeierne skal følge de alminnelige reglene om redegjørelse etter § 2-6 første og annet ledd. Tilleggskrav som ble foreslått i høringen, skal bare gjelde for noterte selskaper.
Revisors rolle
Regjeringen går inn for at styrets redegjørelse fortsatt skal bekreftes av revisor. Det skal også gjelde for små aksjeselskaper som har valgt bort revisjon. Beløpsgrensene på 100 000 kroner og 2,5 prosent av balansesummen sikrer at dette bare vil gjelde for vesentlige avtaler.
Støtter innføring av digital skattemelding
Revisorforeningen støtter at det innføres et standardisert digitalt format for skattemeldingen. Dersom dette skal føre til reelle forenklinger, kreves imidlertid mer enn bare å erstatte dagens standardiserte skjemaer med et nytt elektronisk format.
Revisorforeningen deltar sammen med flere bransjeorganisasjoner i møter med SIRIUS-prosjektet om den nye skattemeldingen. Basert på våre observasjoner av prosjektet så langt er vi skeptiske til fremdriftsplanen og om prosjektet tar ut potensialet som det har. Vi har tatt opp disse forholdene i forbindelse med Skattedirektoratets høring om lovgrunnlaget for det digitale formatet.
Vårt høringssvar påpeker at opplysningsbyrden må reduseres. Utgangspunktet bør være at de skattepliktige kun skal rapportere skattbar inntekt. Så bør det vurderes hvilke periodiske tilleggsopplysninger som anses helt sentrale, for å sikre riktig skattefastsetting, nødvendig kontroll/analyse og eventuelt for statistikk. Skatteetaten bør heller be om mer detaljerte opplysninger ved behov.
Ettersom skattemeldingen er en XML-fil, tar vi også opp at det er en svært viktig forutsetning for løsningen at skattyter skal kunne se en forståelig og lesbar rapport av skattemeldingen i PDF eller tilsvarende fra Altinn.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
481 |
223 |
115,7 % |
499 |
-3,6 % |
Tvangsavviklinger |
95 |
73 |
30,1 % |
94 |
1,1 % |
Nyregistreringer |
20 168 |
11 543 |
74,7 % |
15 371 |
31,2 % |
Antall anmerkninger |
1 766 077 |
1 762 688 |
0,2 % |
1 668 392 |
5,9 % |
– Personer m/anmerkninger |
260 484 |
261 260 |
-0,3 % |
257 892 |
1,0 % |
– Foretak m/anmerkninger |
55 544 |
56 187 |
-1,1 % |
53 454 |
3,9 % |
Siste måned= 12.8.–13.9 Nest siste måned=12.7.–12.8. 1 år tilbake= 12.8.2018–13.9.2018
Kilde: Bisnode
Frister for registrering i Foretaksregisteret
Foretaksregisteret har offentliggjort fristene for når meldinger må være innkommet for å sikre gjennomføring innen årsskiftet.
Elektroniske meldinger
Melding om vedtak om fisjon, fusjon, kapitalnedsettelse eller avvikling må være mottatt av Foretaksregisteret innen 20. oktober.
Gjennomføringsmelding og andre meldinger som kommer inn til Foretaksregisteret etter 12. desember, kan være vanskelig å få registrert innen utgangen av året.
Meldinger på papir
Meldinger om fusjon, fisjon, kapitalnedsettelse eller avvikling som sendes i posten, bør være mottatt innen 1. oktober.
Gjennomføringsmelding og andre meldinger på papirskjema som kommer inn til Foretaksregisteret etter 30. november kan være vanskelig å få registrert innen utgangen av 2019.
Hvitvasking og terrorfinansiering
I en ny risikovurdering fra Finanstilsynet anses revisorer og regnskapsførere å ha medium lav risiko for å bli benyttet til hvitvasking og terrorfinansiering
Finanstilsynet har oppdatert sin vurdering av risiko for hvitvasking og terrorfinansiering hos foretak under tilsyn. Risikovurderingen har et eget avsnitt om revisorer og regnskapsførere.
Finanstilsynet skriver blant annet:
«Forhold på oppdragsgivers side kan føre til økt risiko for at revisor eller regnskapsfører blir benyttet til hvitvasking eller terrorfinansiering. I utførelsen av revisjons- eller regnskapsføreroppdrag må revisor og regnskapsfører derfor identifisere forhold på oppdragsgiversiden som kan indikere hvitvasking eller terrorfinansiering. Revisorer og regnskapsførere kan også opptre som rådgivere.»
Finanstilsynet forventer at foretakene følger opp informasjonen i risikovurderingen når egne risikovurderinger utarbeides og oppdateres.
Fortsatt mulig med skattefrie «fisjonssalg» etter lovfestingen av omgåelsesnormen?
Arild Vestengen, Anine Karstensen og Henrik B Fantoft-Seielstad
(Alle i EY Advokatfirma).
I en artikkel i Revisjon og Regnskap nr. 5 2019, som utkom 25. juni, stilte vi spørsmål ved om en lovfesting av den generelle omgåelsesnormen vil medføre at det fra og med inntektsåret 2020 ikke lenger vil være mulig å gjennomføre skattefrie «fisjonssalg» av driftsmidler «innpakket» i aksjer. Høyesterett kom i Rt. 2014 s. 227 (ConocoPhillips III) til at et slikt salg ikke kunne gjennomskjæres etter den ulovfestede omgåelsesnormen. Lovforslaget har reist stor usikkerhet om denne rettstilstanden vil bli endret.
Hva vil skje ved behandlingen i finanskomiteen?
Lovforslaget ligger nå til behandling hos finanskomiteen. I et brev av 24. juni 2019 fra Finansdepartementet v/finansminister Siv Jensen til finanskomiteen uttrykker departementet at den rettstilstanden som følger av dommen, ikke nødvendigvis bør endres. Det er ifølge Finansdepartementet «de mer generelle begrunnelsene for resultatet som gis i dommen, som etter departementets vurdering er uheldige», ikke nødvendigvis det konkrete resultatet i dommen. Departementet mener at det ut fra «en mer spesifikk vurdering av sakskomplekset i dommen» kan være grunnlag for å videreføre den praksisen som er etablert gjennom Rt. 2014 s. 227. Dette «basert på en samlet vurdering av saksforholdet, nøytralitetsegenskaper i den norske selskapsbeskatningen og hensynet til forutberegnelighet for skattyterne.»
Departementet uttaler videre at dersom en ønsker å presisere at den etablerte rettstilstanden opprettholdes, kan dette eventuelt klargjøres gjennom en komitémerknad. Departementet understreker at det er viktig at en slik presisering fra finanskomiteens side ikke skaper uklarhet om de mer generelle prinsippene som foreslås i proposisjonen. Blant annet foreslår departementet at det inntas et forbehold om at videreføringen av Rt. 2014 s. 227-praksisen ikke skal endre de generelle vurderingene i den lovfestede omgåelsesregelen. Dette gjelder betydningen av at en omgåelsesmulighet er nevnt i lovforarbeidene, at regler som er brukt som virkemiddel er anvendt i samsvar med sitt formål og om omgåelsesregelen kan gi konsistente løsninger.
Etter vår vurdering er dette en svært gledelig utvikling, og vi antar at finanskomiteen vil innta en merknad slik at rettstilstanden forblir uendret på dette punktet. Lovforslaget har medført stor usikkerhet for en stor gruppe skattytere og for en praktisk viktig transaksjonstype. Næringslivet har innrettet seg etter fritaksmetoden, og salg av f.eks. fast eiendom skjer i stor grad som salg av aksjer i SPV-er. Dersom denne presiseringen ikke ble gjort, ville lovforslaget paradoksalt nok gitt mindre forutberegnelighet for skattyterne, stikk i strid med en av hovedbeveggrunnene for lovforslaget.
Hva med lignende transaksjoner?
En slik komitémerknad om Rt. 2014 s. 227-tilfellene vil imidlertid ikke isolert sett hindre «omkamper» om andre typer transaksjoner hvor fritaksmetoden og/eller kontinuitetsreglene i skatteloven kapittel 11 benyttes innenfor sitt formål til å spare skatt. Det er imidlertid vanskelig å komme utenom at det i både kontinuitetsreglene og i fritaksmetodens formål og systematikk ligger en villet og tydelig avgrensning mot skattepliktig realisasjon av innmat og mot realisasjon av aksjer i aksjonærmodellen. Dette bør etter vår vurdering tale tungt i retning av at heller ikke rettstilstanden for slike transaksjoner kan anses endret i skattyternes disfavør ved en lovfesting av omgåelsesnormen. Denne likheten med Rt. 2014 s. 227 kan ikke ses bort fra.


