Å etablere holdingstruktur og beholde organisasjonsnummeret
Ved å kombinere skattefri fisjon med etterfølgende fusjoner, emisjoner og/eller aksjesalg er det ofte mulig å flytte aksjene skattefritt ned til å bli et datterselskap i en konsernstruktur og samtidig beholde organisasjonsnummeret. Men slik omorganisering kan bli både omstendelig og kostbar og det er flere fallgruver.
Skattereglene legger opp til at det kan være fordelaktig å eie et driftsselskap indirekte, altså gjennom et holdingselskap. En slik holdingstruktur kan etableres skattefritt på to måter:
Enten kan man fisjonere ut den aktuelle eiendelen eller virksomheten til et nytt selskap eid av aksjonæren som deretter fusjoneres inn i et datterselskap av det opprinnelige selskapet etter reglene om konsernfusjon i aksjeloven § 13-2 annet ledd. Metoden kalles ofte «drop down-fisjon med hjelpeselskap».
Alternativt kan aksjonæren stifte et konsern med morselskap og datterselskap, ofte kalt et «skyggekonsern». Deretter fusjoneres det aktive selskapet inn i datterselskapet etter reglene om konsernfusjon. Vederlaget til aksjonæren ytes i form av aksjer i morselskapet, som regel ved å skrive opp pålydende på de eksisterende aksjene. Metoden kalles ofte «trekantfusjon med skyggekonsern».
Felles for de to metodene er at det opprinnelige driftsselskapets organisasjonsnummer vil forsvinne og erstattes med organisasjonsnummeret til det datterselskapet som er overtakende selskap ved konsernfusjonen.
Mange har imidlertid et sterkt ønske om eller behov for å beholde organisasjonsnummeret. Det kan være at konsesjoner eller andre godkjenninger er knyttet til organisasjonsnummeret eller at forskjellige avtaler må reforhandles eller inngås på nytt hvis organisasjonsnummeret endres.
Vi får ofte spørsmål om det finnes metoder som gjør at man likevel kan beholde organisasjonsnummeret ved etablering av en holdingstruktur. Svaret på dette er ja – under visse forutsetninger. Første kontrollspørsmål må være om det virkelig er tvingende nødvendig å beholde organisasjonsnummeret, siden slik omorganisering kan bli ganske omstendelig og dermed også kostbart.
Jeg skal nedenfor beskrive noen metoder som kan brukes som utgangspunkt hvis man planlegger slik omorganisering.
Utfisjonering av fisjonsfordring og etterfølgende rettet emisjon
I 2011 kom det en bindende forhåndsuttalelse fra Skattedirektoratet, BFU 29/11, som gjaldt spørsmål om en skjevdelingsfisjon med etterfølgende rettet emisjon kunne gi grunnlag for ulovfestet gjennomskjæring. Formålet var å legge inn holdingselskaper mellom de personlige aksjonærene og driftsselskapet på en slik måte at organisasjonsnummeret var i behold etter at holdingmodellen var etablert.
Saken gjaldt et selskap som var eid av fire aksjonærer, én selskapsaksjonær (Z AS) og tre personlige aksjonærer. De tre personlige aksjonærene ønsket å eie sine aksjer i selskapet gjennom hvert sitt heleide aksjeselskap.
Planen var å først fisjonere selskapet slik at de personlige aksjonærene fikk hvert sitt nystiftede aksjeselskap. Det som skulle fisjoneres ut var fordringer på det overdragende selskapet (samt noe kontanter). Det følger av skatteloven § 11-8 at størrelsen på fisjonsfordringen (pålydende) må være lik den enkeltes andel av virkelig verdi av selskapet. Er selskapet verdt 10 millioner kroner, må altså fisjonsfordringen til den aksjonæren som eier 25 % av aksjene være lik 2,5 millioner kroner.
Etter fisjonen hadde aksjonærene skilt lag og det var fire selskaper heleid av hver aksjonær. Deretter skulle de nystiftede aksjeselskapene skyte inn igjen fisjonsfordringene i selskapet som kapitalforhøyelse (tingsinnskudd) ved en rettet emisjon. Dermed var holdingstrukturen på plass uten at organisasjonsnummeret var endret.
Transaksjonsrekken kan illustreres på følgende måte:
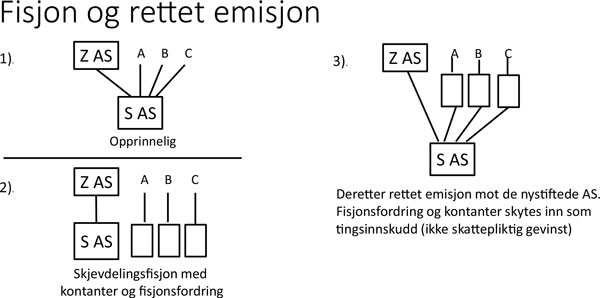
Innskudd av eiendeler i et selskap mot vederlag i aksjer regnes som skattemessig realisasjon og utløser i utgangspunktet gevinstbeskatning. Her ble det imidlertid ingen skattemessig gevinst da inngangsverdien på fisjonsfordringen var lik pålydende som igjen var lik verdien av vederlagsaksjene som ble utstedt ved emisjonen.
Selskapsrettslig krever slike skjevdelingsfisjoner enstemmighet på generalforsamlingen, jf. aksjeloven § 14-6 tredje ledd.
Skattedirektoratet mente for øvrig at det ikke var grunnlag for skattemessig gjennomskjæring. Dette er i tråd med en rekke andre bindende forhåndsuttalelser der direktoratet har akseptert ulike transaksjoner der formålet har vært å organisere eierskapet inn i fritaksmetoden. Aksjonærene kommer ikke nærmere de underliggende verdiene uten beskatning.
Utfordring: fri egenkapital
Pålydende på fisjonsfordringen må være like stor som den utfisjonerte aksjonærens andel av virkelig verdi av selskapet. Dette gjelder selv om aksjonærens andel av regnskapsmessig verdi er lavere.
Fisjonen må gjennomføres som en kapitalnedsettelse i selskapet som skal deles, jf. aksjeloven § 14-3, tredje ledd. Det følger da av aksjeloven § 12-2 annet ledd at nedsettelsen, dvs. pålydende på fisjonsfordringen, må ligge innenfor det beløpet som selskapet kan dele ut som utbytte (fri egenkapital). Har selskapet merverdier i eiendelene, kan det være vanskelig å gjennomføre slike fisjoner, i hvert fall hvis det er store eierandeler som skal fisjoneres ut.
Kan gjøres i flere omganger
En løsning kan være å gjennomføre fisjonen i flere omganger. Først fisjoneres det ut en så stor fisjonsfordring og eierandel som det er plass til innenfor fri egenkapital, som deretter skytes inn igjen i selskapet som kapitalforhøyelse (tingsinnskudd). Når kapitalforhøyelsen er registrert, har selskapet gjenvunnet den frie egenkapitalen og kan sette opp en mellombalanse og bruke denne som grunnlag for å vedta ny fisjon av fisjonsfordring. Deretter kan også denne fisjonsfordringen skytes inn igjen i selskapet. Til slutt er man i mål.
Eksempel
Dette kan forklares bedre ved et eksempel:
Et selskap A har virkelig verdi på ti millioner kroner, bokført egenkapital på 2,5 millioner kroner og aksjekapital på kr 100 000. En 40 %-aksjonær (B) ønsker å eie aksjene gjennom et holdingselskap. Siden selskapet ikke har tilstrekkelig fri egenkapital til å fisjonere ut hele eierandelen i én omgang, kan han først velge å fisjonere ut f.eks. 20 %. Aksjekapitalen skrives ned med 20 000 og det etableres en fisjonsfordring på to millioner kroner.
Etter at kreditorfristen for fisjonen har løpt ut, kan A vedta en rettet emisjon av fisjonsfordringen mot det utfisjonerte selskapet (selskap C som er heleid av B) med 20 000 kroner i aksjekapital og resten som overkurs. Den rettede emisjonen gjennomføres ved at fordringen konverteres til aksjekapital og overkurs. Når den rettede emisjonen er registrert, har A gjenvunnet en egenkapital på 2,5 millioner kroner og kan sette opp en mellombalanse og vedta en ny fisjon av nye 20 % og to millioner kroner i fisjonsfordring. Denne fisjonen vedtas som en fisjonsfusjon med selskap C. Etter at denne fisjonen er gjennomført og registrert, kan A vedta en ny rettet emisjon mot C med fisjonsfordringen. Når denne siste emisjonen er registrert, er man i mål slik at B eier sine 40 % gjennom sitt heleide holdingselskap C.
Før man kan sette opp mellombalansen og vedta fisjon nr. 2, må både den første fisjonen og den etterfølgende kapitalforhøyelsen med fisjonsfordringen være registrert som gjennomført i Foretaksregisteret. Det sier seg selv at dette kan bli tidkrevende, omstendelig og dyrt, særlig hvis man må gjøre kapitalforhøyelse og ny fisjon i flere omganger. Jeg er derfor usikker på hvor praktisk det er med gjennomføring i flere omganger, men vi har fått spørsmålet, så dette er nok noe som gjennomføres i praksis.
Kan man fisjonere ut andre eiendeler enn fisjonsfordring?
Det følger av aksjeloven § 3-6 tredje ledd at ved utdelinger fra selskapet er det eiendelens balanseførte verdi som må ligge innenfor rammene for utdeling. Dette gjelder ved utbytte, kapitalnedsettelse og fisjon.
En fisjonsfordring må regnskapsføres til pålydende. Dersom selskapet har merverdier i f.eks. fast eiendom, vil det derfor ofte ikke være mulig å fisjonere ut en fisjonsfordring uten at man sprenger rammene for utdelinger. Kan man ikke da i stedet fisjonere ut eiendelen med merverdier, men med lav bokført verdi, og dermed unngå å komme i konflikt med utdelingsreglene i aksjeloven?
Svaret er at det kan man. Problemet kommer imidlertid i neste steg. Et tingsinnskudd av en eiendel i forbindelse med en kapitalforhøyelse regnes skattemessig som realisasjon av eiendelen som vil utløse gevinstbeskatning av eiendelen målt til virkelig verdi.
Eksempel
Et selskap med to aksjonærer som hver eier 50 %, eier to faste eiendommer. Begge eiendommene har en regnskapsmessig og skattemessig verdi på én million kroner. og en virkelig verdi på fem millioner kroner. Selskapet har ingen andre eiendeler og ingen gjeld. Den ene aksjonæren ønsker å eie gjennom et holdingselskap og fisjonerer ut en av eiendommene. Fisjonen går greit da den balanseførte verdien av eiendommen ligger innenfor fri egenkapital, men når eiendommen skytes inn igjen i selskapet, utløses det en skattepliktig gevinst på fire millioner kroner.
Det er altså ikke noe i veien for å fisjonere ut andre eiendeler enn fisjonsfordring eller kontanter mv., men tingsinnskuddet vil utløse gevinstbeskatning etter skattereglene. Å fisjonere ut eiendeler med merverdi er som regel derfor bare et praktisk alternativ for eiendeler uten latent skattepliktig gevinst. Dette er særlig aktuelt for aksjer og andre eiendeler i fritaksmetoden. Slike eiendeler har ofte store merverdier i forhold til skattemessig og regnskapsmessig inngangsverdi og utløser ikke skattepliktig gevinst når de skytes inn igjen i det opprinnelige selskapet.
Alternativ metode 1
BFU 29/11 gjaldt et selskap med flere aksjonærer og utfisjonering av fisjonsfordring. Vi skal nå se nærmere på et par modeller som ikke medfører at man må utstede fisjonsfordring og som kanskje kan oppfattes som litt mer fleksible, i hvert fall hvis det er én eller få eiere. Men også disse modellene involverer fisjon og dermed krav til fri egenkapital.
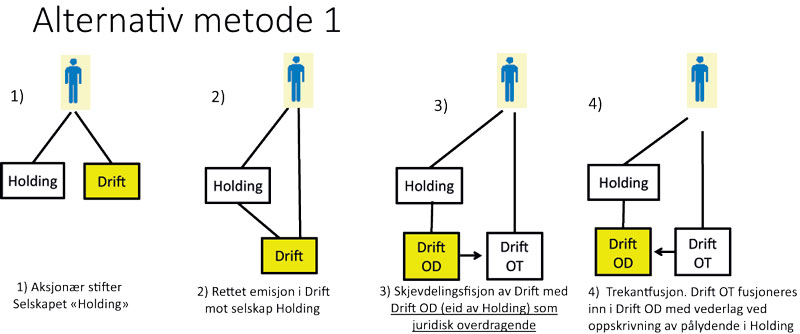
Den første modellen har jeg kalt «Alternativ metode 1». Selskapet som skal flyttes ned i holdingstrukturen, har jeg kalt Drift. Modellen består av fire trinn:
Aksjonæren stifter et nytt selskap, Holding AS.
Det vedtas en rettet emisjon i Drift AS mot Holding AS.
Det vedtas en skjevdelingsfisjon av Drift slik at den personlige eieren og Holding AS blir 100 % eier av hvert sitt selskap. Det er viktig at den delen som Holding AS blir eier av, er det juridisk overdragende selskapet, for det er dette selskapet som beholder organisasjonsnummeret.
Til slutt gjennomføres det en ordinær konsernfusjon etter aksjeloven § 13-2 annet ledd («trekantfusjon») der den delen av Drift AS som er eid av den personlige aksjonæren, fusjoneres inn i den delen av Drift AS som er eid av Holding AS. Vederlaget til aksjonæren utstedes av Holding AS, vanligvis ved å skrive opp pålydende på aksjene i AS Holding.
Metoden kan illustreres på følgende måte:
Det kritiske delen av transaksjonsrekken er størrelsen på den rettede emisjonen i trinn 2. Den må være stor nok til at det er rom for å fisjonere Drift i trinn 3. Ved fisjonen i trinn 3 står man imidlertid langt på vei fritt når man velger hvilke eiendeler som skal fisjoneres ut. Sørger man for å fisjonere ut eiendeler med merverdier til det overtakende selskapet, kan man holde størrelsen på den rettede emisjonen nede. Det er derfor viktig å ha regnet på alle transaksjonsledd i omorganiseringen før man starter prosessen.
Alternativ metode 2
Alternativ 2 har mange likhetstrekk med alternativ 1, men tas med for å illustrere at også ordinært aksjesalg med ordinær gevinst/tapsberegning kan inngå som et ledd i transaksjonsrekken.
Også denne transaksjonsrekken består av fire ledd:
Aksjonæren(e) som eier selskapet med organisasjonsnummer (Drift eller D) kontantstifter et nytt konsern med Holding og Datter.
Driftsselskapet fisjonsfusjoneres inn i Datter etter reglene i aksjeloven § 14-2 tredje ledd med vederlag i form av aksjer i Holding, normalt ved at pålydende på aksjene skrives opp. Gjenværende del (Drift) er en mindre del av selskapet med lav virkelig verdi, men som har organisasjonsnummeret.
Holding kjøper alle aksjene i Drift til virkelig verdi. Dette utløser ordinær gevinstbeskatning for aksjonæren(e), men er en enkel og rimelig transaksjon å gjennomføre. Vederlaget kan holdes lavt siden størsteparten av verdiene i Drift allerede er fisjonert ut.
Det gjennomføres en forenklet fusjon mellom Datter og Drift etter aksjeloven § 13-24 med Drift som juridisk overtakende selskap. Slike fusjoner kan gjennomføres uten kapitalforhøyelse i det overtakende selskapet (vederlag) og uten at det må utarbeides redegjørelse etter aksjeloven § 13-10 tredje ledd.
Metoden kan illustreres på følgende måte:
Dette er kanskje den enkleste metoden å gjennomføre. Både aksjekjøpet og fusjonen krever vedtak i generalforsamlingen mv., jf. aksjeloven § 3-8 og § 13-24, men er likevel enklere og rimeligere enn ordinær fisjon og fusjon.
Også denne metoden innebærer en konsernfisjon av driftsselskapet med organisasjonsnummer og dermed krav til fri egenkapital (utbyttegrunnlag). Så lenge uttaket ved fisjonen skal måles til bokført verdi når man skal vurdere om det er dekning for uttaket etter aksjelovens regler, vil det ofte være mulig å fisjonere ut den mest verdifulle delen av selskapet skattefritt til datterselskapet før man gjennomfører det ordinære skattepliktige aksjesalget. Også her bør man regne på alle transaksjonsledd i omorganiseringen før man starter prosessen.
Skattefritt aksjebytte et alternativ?
Etter skatteloven § 11-11 fjerde ledd kan man skattefritt overføre aksjer i et aksjeselskap hjemmehørende i Norge til et selskap hjemmehørende i en annen stat mot vederlag i aksjer i det overtakende selskapet. Selskapet som overføres, endrer ikke organisasjonsnummer ved en slik overføring.
Forutsetningen er at minst 90 % av aksjene overføres. I likhet med fusjonsreglene er det adgang til å få inntil 20 % av vederlaget som kontantvederlag etc. uten at det forrykker skattefriheten for vederlaget i aksjer.
Dessverre gjelder regelen kun dersom det overtakende selskapet er hjemmehørende i utlandet. For å være hjemmehørende i utlandet er det ikke tilstrekkelig at det utenlandske selskapet er registrert i utenlandsk selskapsregister. Dersom selskapets reelle ledelse er i Norge, anses selskapet likevel hjemmehørende i Norge.* Jf. Skatteloven § 2-2 syvende ledd.
Vi har vanskelig for å se begrunnelsen for at denne enkle regelen for å etablere holdingmodell ikke også skal kunne brukes når alle selskapene er hjemmehørende i Norge. Vi har derfor ved flere anledninger foreslått dette som et viktig forenklingsforslag til Skattedirektoratet og Finansdepartementet. Eventuelt kunne man gjeninnført overgangsregel E til skatteloven § 2-38 som en permanent ordning.
I den såkalte Granavollen-plattformen som ble inngått i forbindelse med regjeringsutvidelsen i januar 2019 står det at Regjeringen vil vurdere om aksjesparekontoordningen (ASK) kan inkludere unoterte aksjer. Det er for tidlig å si om en eventuell utvidelse av aksjesparekontoordningen vil kunne fylle funksjonene til det personlige holdingselskapet.
Forslag i aksjelovutredningen
Aksjelovutvalget foreslo i NOU 2016:22 at ved mor-datterfusjon etter aksjeloven § 13-23 skal selskapene selv kunne bestemme hvilket av de fusjonerende selskapenes organisasjonsnummer som videreføres. Flere av høringsinstansene, bl.a. Revisorforeningen, argumenterte i høringen for at en slik adgang til fritt å velge organisasjonsnummer bør utvides til alle fusjoner der eiersammensetningen er den samme i det overdragende og det overtakende selskapet, herunder også konsernfusjon («trekantfusjon») etter aksjeloven § 13-2 annet ledd.
Åpnes det for fritt valg av organisasjonsnummer ved konsernfusjon, bortfaller langt på vei behovet for slike kompliserte omorganiseringer som er beskrevet ovenfor for å beholde organisasjonsnummeret ved etablering av en slik holdingstruktur.
I proposisjonen om endringer i aksjelovgivningen som ble fremlagt i juni 2018, skriver departementet at de vil vurdere innspillene nærmere.* Prop. 100 L (2017-2018) pkt. 3.10. Det er derfor for tidlig å ha noen mening om det blir åpnet for å kunne velge å beholde det overdragende selskapets organisasjonsnummer ved fusjon.