


Fradragsrett for merverdiavgift ved salg av fast eiendom
Borgarting lagmannsrett avsa 29. januar 2018 dom i Fias Invest-saken vedrørende fradragsrett for merverdiavgift ved salg av fast eiendom som ledd i avvikling av avgiftspliktig virksomhet. Lagmannsretten kom etter en konkret vurdering til at kostnadene i saken ikke kunne anses som avviklingskostnader og at det generelt ikke foreligger fradragsrett for merverdiavgift ved salg av fast eiendom.
Lagmannsrettens dom ble rettskraftig da ankeutvalget 2. mai 2018 besluttet at saken ikke skulle fremmes for Høyesterett. Dommen gir etter vårt syn* Artikkelforfatterne prosederte saken for Fias Invest AS. enkelte føringer knyttet til fradragsrettens ramme som på generelt grunnlag er i strid med Høyesterettspraksis. Denne artikkelen søker å belyse disse sidene ved dommen på en slik måte at dommen ikke ukritisk tas til inntekt for en snevrere fradragsrett enn det som er lagt til grunn av Høyesterett.
Saksforholdet
Fias Invest-saken gjaldt spørsmålet om det forelå fradragsrett for merverdiavgift på kostnader til opprydning etter avgiftspliktig virksomhet på en industritomt i Trondheim, som ble pådratt i forbindelse med avhendelse av eiendommen.
Eiendommen var opprinnelig eid av Fesil AS. Selskapet hadde siden 1927 brukt eiendommen i avgiftspliktig virksomhet med produksjon av ferrosilisium. Som følge av lave metallpriser ble det i 2002 besluttet driftsstans i produksjonsvirksomheten. Deler av produksjonsanlegget ble utleid og utleievirksomheten ble frivillig registrert i Merverdiavgiftsregisteret.
I 2008 inngikk Fesil AS en opsjonsavtale med selskapet Lilleby Eiendom AS (hovedsakelig eid av andre interesser) hvoretter sistnevnte fikk en rett til å overta eiendommen på nærmere angitte betingelser, herunder at eiendommen ble omregulert til boligformål. Prisen for eiendommen ville avhenge av utbyggingspotensialet slik dette ble fastsatt i reguleringsplanen.
I 2010 ble eiendommen med produksjonsanlegget overført til selskapet Gamle Lilleby AS ved fisjon av Fesil AS. Gamle Lilleby AS overtok og videreførte den avgiftspliktige virksomheten på eiendommen og ble etter hvert fellesregistrert med selskapene Fias Invest AS og Fabrikk Invest AS. Fias Invest AS var rapporterende enhet i fellesregistreringen (heretter omtalt som «Fias Invest»).
I 2013 ble ny områderegulering for eiendommen vedtatt av kommunen. Omreguleringen medførte at det ikke lenger ville være lov til å benytte eiendommen i industrivirksomhet. Fias Invest måtte dermed avvikle virksomheten på eiendommen. I februar 2014 startet oppryddingsarbeidene med rivning og miljøsanering av bygningsmassen. Arbeidene fortsatte over sommeren 2014 med fjerning av avfall fra den avgiftspliktige virksomheten; først og fremst koks- og slagmasser som i all hovedsak stammet fra virksomheten med produksjon av ferrosilisium.
Høsten 2014 utøvde Lilleby Eiendom AS sin rett til å overta eiendommen etter opsjonsavtalen. Det ble i kjøpekontrakten avtalt, i tråd med de prinsippene som fulgte av opsjonsavtalen, at Fias Invest skulle besørge rivning av bygg og opprydning etter virksomheten på eiendommen.
Klagenemnda tilkjente delvis fradrag
Fias Invest krevde fradrag for merverdiavgift på opprydningskostnadene, fordi man mente kostnadene var pådratt som ledd i avvikling av den avgiftspliktige virksomheten på eiendommen. Skattekontoret fattet vedtak om tilbakeføring av all den fradragsførte merverdiavgiften. Klagenemnda opphevet skattekontorets vedtak for den delen som gjaldt kostnader til rivning av produksjonsanlegget. Klagenemnda stadfestet derimot vedtaket for den delen som gjaldt kostnader til fjerning av koks- og slaggmasser. Sistnevnte del av klagenemndas vedtak ble bragt inn for domstolene.
Anførslene for lagmannsretten
For lagmannsretten anførte Fias Invest at smelteverksvirksomheten ikke hadde opphørt i 2002 og derfor var en del av den samlede virksomheten som ble overtatt ved fisjonen i 2010, slik at avviklingen som fant sted i 2014 også omfattet smelteverksvirksomheten. Fias Invest var forpliktet etter forurensningsloven til å fjerne forurenset avfall ved opphør av virksomheten på eiendommen. Fjerning av koks- og slaggmassene var derfor en nødvendig del av avviklingen av den avgiftspliktige smelteverksvirksomheten, og vilkåret for fradragsrett måtte derfor være oppfylt. Subsidiært, for det tilfellet at retten skulle mene at opprydningskostnadene måtte anses som transaksjonskostnader og ikke avviklingskostnader, anførte Fias Invest at det uansett forelå fradragsrett fordi eiendommen hadde vært benyttet som driftsmiddel i avgiftspliktig utleievirksomhet. Det at Fias Invest hadde påtatt seg å bekoste opprydningsarbeidene i avtalen med Lilleby Eiendom AS, slik at kostnadene også hadde sammenheng med den avgiftsunntatte overdragelsen av eiendommen, var alene ikke nok grunnlag for å nekte fradragsrett.
Lagmannsrettens dom
Lagmannsretten kom etter en konkret bevisvurdering til at smelteverksvirksomheten ikke opphørte i 2002, men at Fias Invest ikke overtok smelteverksvirksomheten ved fisjonen i 2010. Fias Invest hadde kun overtatt utleievirksomheten. Dette er naturlignok et sentralt premiss for den videre vurderingen av fradragsretten. Lagmannsretten la som en følge av dette til grunn at opprydningskostnadene, som i hovedsak gjaldt opprydning etter smelteverksvirksomheten, ikke kunne anses som avviklingskostnader for Fias Invest. Kostnadene måtte for Fias Invest først og fremst anses pådratt som ledd i salget av eiendommen.
Videre legger lagmannsretten til grunn at «en konsekvens av Telenor-dommen [må] være at det ikke kan gis fradrag for anskaffelser som må knyttes til avgiftsunntatt salg av fast eiendom, selv om denne har vært benyttet i avgiftspliktig virksomhet». En slik rettsoppfatning har bl.a. støtte i Finansdepartementets brev av 1. september 2015 til Skattedirektoratet vedrørende rekkevidden av fradragsretten etter Rt-2015–652 (Telenor), og Skattedirektoratets fellesskriv av 20. desember 2016 til skattekontorene hvor direktoratet trakk tilbake tidligere uttalelser om fradragsrett ved salg av fast eiendom. Lagmannsretten overser imidlertid den motstriden det er mellom en slik slutning fra Telenor-dommen og det Høyesterett senere uttaler i Rt-2017–1851 (Skårer), se nedenfor.
Vårt syn på dommen
Fortsatt fradragsrett for merverdiavgift på avviklingskostnader
Fias Invest-dommen kan ikke forstås slik at det ikke foreligger fradragsrett for kostnader til avvikling av avgiftspliktig virksomhet, selv om kostnaden pådras i sammenheng med salg av fast eiendom. Dersom lagmannsretten hadde funnet det sannsynliggjort at Fias Invest overtok smelteverksvirksomheten, slik at avviklingen også omfattet denne virksomheten, er det gode holdepunkter for at lagmannsretten ville kommet til at vilkåret for fradragsrett var oppfylt i tråd med det som gjelder generelt for kostnader til avvikling av en avgiftspliktig virksomhet. Dommen tilsier derfor ikke noen endring av rettstilstanden på dette punkt.
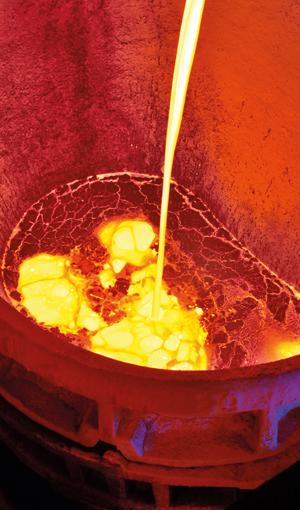
Eiendommen var opprinnelig eid av Fesil AS som siden 1927 hadde brukt den i avgiftspliktig virksomhet med produksjon av ferrosilisium.
Telenor-dommen anvendt i strid med Skårer-dommen
Lagmannsretten legger til grunn at «en konsekvens av Telenor-dommen», som gjaldt fradragsrett for merverdiavgift på anskaffelser til ikke-avgiftspliktig virksomhet med salg av aksjer, er «at det ikke kan gis fradrag for anskaffelser som må knyttes til avgiftsunntatt salg av fast eiendom». Altså at transaksjonskostnader knyttet til henholdsvis aksjer og fast eiendom må behandles likt avgiftsmessig. I Rt-2017–1851 (Skårer), som er den siste sentrale Høyesterettsdommen om merverdiavgift, la Høyesterett derimot helt uttrykkelig til grunn at aksjer og fast eiendom ikke kan likestilles, jf. avsnitt 30 og 57 hvor det sies:
«(30) Også omsetning og utleie av fast eiendom er unntatt avgiftsplikt, jf. merverdiavgiftsloven § 3–11 første ledd. Men etter § 3–11 andre ledd bokstav k jf. § 2–3 er det adgang til frivillig registrering for utleiere av bygg som brukes til avgiftspliktig virksomhet. Det er ikke en tilsvarende adgang til frivillig registrering av virksomhet som består i omsetning av finansielle instrumenter, som aksjer.
[…]
(57) Ankemotparten har … pekt på at kjøp av eiendom og kjøp av et eiendomsselskap bør behandles likt avgiftsmessig. Det er imidlertid betydelige forskjeller på det å kjøpe et selskap og det å kjøpe en fast eiendom, også for merverdiavgiften. Loven har forskjellige løsninger for de to alternativene, og jeg kan ikke se at det er grunnlag – ut fra reelle hensyn – for å sette lovens ordning til side.»
Dette tilsier at det ikke er grunnlag for noen automatisk likestilling av fradragsretten ved salg av henholdsvis aksjer og fast eiendom, slik lagmannsretten legger til grunn i Fias Invest-saken. Skårer-dommen gjelder riktignok kjøpssituasjonen, men uttalelsene i dommen kan ikke forstås slik at de er begrenset til å gjelde fradragsretten ved kjøp av aksjer og fast eiendom. Høyesteretts vurdering av fradragsretten er basert på at «kjøp og salg av aksjer er likestilt», jf. avsnitt 47 i dommen. Det samme må gjelde fast eiendom.
Høyesterett har altså i Skårer-saken lagt til grunn at fradragsretten er avgrenset på samme måte ved henholdsvis kjøp og salg av aksjer, se avsnitt 47, men at det ikke er rettslig grunnlag for å likestille fradragsretten for transaksjonskostnader knyttet til henholdsvis aksjer og fast eiendom, se avsnitt 30 og 57. Det må derfor være en rettsanvendelsesfeil når lagmannsretten i Fias Invest-saken legger til grunn at «en konsekvens av Telenor-dommen [er] at det ikke kan gis fradrag for anskaffelser som må knyttes til avgiftsunntatt salg av fast eiendom». En slik slutning er i strid med premissene i Skårer-dommen.
Fradragsrett når transaksjonen inngår i den avgiftspliktige virksomheten
Til tross for lagmannsrettens noe kategoriske utgangspunkt, foretar lagmannsretten en konkret vurdering av om tilknytningskravet likevel er oppfylt. Lagmannsretten viser i denne sammenheng til Rt-2012–432 (Elkjøp) hvor Høyesterett presiserer at fradragsrett ikke kan nektes basert på at anskaffelsen knytter seg til en avgiftsunntatt transaksjon, jf. avsnitt 45 i dommen:
«Staten har anført at dersom det i en avgiftspliktig virksomhet blir foretatt en avgiftsfri transaksjon, må det ha den konsekvens at det ikke kan kreves fradrag for inngående avgift på anskaffelser og oppofrelser som knytter seg til den avgiftsfrie transaksjonen. Denne betraktningsmåte kan imidlertid etter min mening ikke føre frem.»
Videre fremgår det av Elkjøp-dommen, avsnitt 46, at det sentrale ved vurderingen av fradragsretten er om transaksjonen inngår som ledd i den avgiftspliktige virksomheten:
«Fradragsretten etter § 21 første ledd første punktum gjelder anskaffelser eller oppofrelser «til bruk i virksomhet med omsetning som nevnt i kap. IV», dvs. merverdiavgiftspliktig omsetning. Ved fastleggelsen av hvilke transaksjoner som inngår i den avgiftspliktige virksomhet, kan de enkelte transaksjonene ikke vurderes isolert, men må ses i sammenheng. Det er i og for seg ikke noe til hinder for at en enkeltstående avgiftsfri transaksjon kan bli ansett som egen virksomhet, men dette avhenger av de konkrete omstendigheter og kan ikke legges til grunn som en generell regel. Det må etter mitt syn være en grunnleggende forutsetning for at en enkeltstående avgiftsfri transaksjon skal bli ansett som en særskilt virksomhet, at transaksjonen har en egenverdi for den avgiftspliktige. Hvis transaksjonen ikke utgjør en selvstendig målsetning for den avgiftspliktige, men bare inngår som middel i å oppnå en målsetning innenfor den avgiftspliktige virksomhet, kan transaksjonen etter min oppfatning ikke betraktes som egen virksomhet, men må anses som ledd i den avgiftspliktige virksomhet.»
Vurderingstemaet er altså om transaksjonen inngår i den avgiftspliktige virksomheten. Det vil være tilfelle blant annet når transaksjonen ikke utgjør en selvstendig målsetting, men bare et middel for å oppnå en målsetting innenfor den avgiftspliktige virksomheten. Et eksempel på dette kan være konkursboet som avhender fast eiendom som ledd i avviklingen av konkursdebitors virksomhet. Salget utgjør ikke en selvstendig målsetting for boet. Det er kun et middel for å kunne oppnå målsettingen om å avvikle konkursdebitors virksomhet, noe som ligger innenfor konkursboets avgiftspliktige virksomhet. Det samme må gjelde for øvrig ved salg av fast eiendom som ledd i avvikling av en avgiftspliktig virksomhet. Avvikling er en integrert og nødvendig del av virksomheten og kostnader til avvikling er derfor etter sin art relevante for og har en nær og naturlig tilknytning til virksomheten. Salg av fast eiendom som ledd i avvikling av en avgiftspliktig virksomhet må derfor anses som en transaksjon som inngår i den avgiftspliktige virksomheten.
Ikke et relativisert tilknytningskrav – primærbrukslære i forkledning
Lagmannsretten forstår Elkjøp-dommen slik at det «ved vurderingen av spørsmålet om fradragsrett for inngående merverdiavgift på anskaffelser tilknyttet enkeltstående avgiftsunntatt omsetning, når avgiftssubjektet ellers bare driver avgiftspliktig omsetning … må det foretas en viss relativisering, hvor det sentrale spørsmålet blir om det er tilknytningen til avgiftsunntatt eller avgiftspliktig omsetning som er sterkest». Dette er nybrottsverk fra lagmannsretten. For det første oppstiller ikke lovens ordlyd et krav om tilknytning til avgiftspliktig omsetning, men et krav om tilknytning til den avgiftspliktige virksomheten. For det andre er det ikke grunnlag for å nekte fradragsrett basert på at tilknytningen er sterkere til en avgiftsfri transaksjon enn til den avgiftspliktige virksomheten. En «relativisert tilknytningsvurdering» som lagmannsretten introduserer, innebærer en slags primærbrukstankegang. En slik avgrensning av fradragsretten er uttrykkelig avvist av Høyesterett i Rt-2003–1821 (Hunsbedt) og Rt-2005–951 (Porthuset).
Det avgjørende for om det foreligger fradragsrett, er om anskaffelsen har tilstrekkelig tilknytning til den avgiftspliktige virksomheten, jf. mval. § 8–1. Hvis anskaffelsen også har tilknytning til «andre formål», f.eks. en avgiftsfri transaksjon, kan dette medføre en begrensning i omfanget av fradragsretten etter mval. § 8–2. Det at anskaffelsen eventuelt har sterkere tilknytning til en avgiftsfri transaksjon er imidlertid ikke avgjørende for om det foreligger fradragsrett etter mval. § 8–1, slik lagmannsretten har lagt til grunn. Lagmannsrettens utlegning av rammene for fradragsretten er derfor ikke helt treffende.
Avsluttende kommentar
Flere av de sentrale rettslige premissene i Fias Invest-dommen er i strid med føringer Høyesterett har gitt knyttet til rammen for fradragsretten. Når det er sagt, så er det ikke sikkert at domsresultatet hadde blitt et annet dersom lagmannsretten hadde lagt til grunn en mindre restriktiv tolkning av fradragsretten. Det avgjørende for utfallet av saken synes å være at Fias Invest ikke ble ansett for å ha overtatt smelteverksvirksomheten. Opprydningskostnadene var først og fremst knyttet til smelteverksvirksomheten og da denne virksomheten ikke ble ansett for å inngå i Fias Invest sin virksomhet, kunne ikke opprydningskostnadene anses som avviklingskostnader knyttet til virksomheten i Fias Invest. Opprydningskostnadene ble da kostnader knyttet til salget av eiendommen uten en slik tilknytning til avgiftspliktig virksomhet som kostnadene ville hatt dersom de hadde blitt ansett pådratt som ledd i avviklingen av virksomheten i Fias Invest.
Vi mener derfor at Fias Invest-dommen bør få begrenset betydning for fradragsretten i andre saker hvor virksomheten som avvikles har vært drevet av avgiftssubjektet som krever fradrag for opprydningskostnadene, selv om opprydningskostnadene pådras i forbindelse med avhendelse av fast eiendom.


