


Aktuelt
Høring om endringer i bokføringsforskriften
Finansdepartementet har sendt forslag til endringer i bokføringsforskriften på høring. De foreslåtte endringene har delvis sammenheng med forslag til endringer i kassasystemforskriften som Skattedirektoratet sendte på høring 23. mars i år.
Utover dette foreslås det endringer i bestemmelsene om unntak fra kravene til dokumentasjon av kontantsalg. Det gjelder blant annet begrensninger i anvendelsesområdet for bruk av kontantfaktura og alternativ dokumentasjon av kontantsalg ved andre ubetjente salgssteder enn automater.
Det er også foreslått dokumentasjonskrav for veldedige og allmennyttige institusjoners omsetning av varer fra kiosk og serveringstjenester som er unntatt merverdiavgift.
Høringsfristen er satt til 2. august 2018.
Kan Utdanningsdirektoratet pålegge små skoler å utarbeide årsberetning?
Stortinget har vedtatt endringer i regnskapsloven som innebærer at små foretak ikke lenger plikter å utarbeide årsberetning. Tross lovendringen mener Utdanningsdirektoratet at friskolene og skoler godkjent etter voksenopplæringsloven kapittel 4 fremdeles skal utarbeide årsberetning for innrapportering til Utdanningsdirektoratet. Revisorforeningen har sendt brev til Utdanningsdirektoratet hvor vi ber om at direktoratet revurderer uttalelsen om at skoler som er små foretak, må utarbeide årsberetning.

Ny regnskapsførerlov
Daglig leder i et regnskapsselskap skal ikke lenger måtte ha autorisasjon som regnskapsfører. Kravene til etterutdanningen blir i større grad samordnet med etterutdanningen for revisorer og et flertall i utvalget går inn for at tittelen skal være «statsautorisert regnskapsfører». Les mer om forslaget på revisorforeningen.no.
Aksept av oppdrag i Samordnet registermelding
Nå skal revisor signere Samordnet registermelding elektronisk ved oppdragsbekreftelse. Regnskapsførere må også signere oppdragsbekreftelsen elektronisk. Tidligere måtte revisorene legge ved oppdragsbekreftelsen som et vedlegg mens regnskapsførere hadde valgfrihet.
Revisorforeningen har gitt innspill om at det bør være en sperre i systemet som sørger for at de som har ansvar må signere først før det åpnes opp for revisors signering. Det er dessverre ikke mulig.
Slik det er i dag, signerer de ansvarlige og revisor meldingen uavhengig av hverandre, men meldingen sendes ikke til Brønnøysundregistrene før alle har signert. Hvis den som fyller ut meldingen jobber hos revisor, har han/hun mulighet til å følge med på status for meldingen, og kan da vente med å signere til etter at de ansvarlige har signert.
Revisors elektroniske signering anses å være erklæring om at valget mottas etter foretaksregisterloven § 4–4 første ledd d). Når Samordnet registermelding sendes inn i papirversjon, kan revisor og regnskapsfører fortsatt legge ved en oppdragsbekreftelse.
Fremtidens selskapsrapportering
Arbeidet med fremtidens selskapsrapportering har tatt et nytt steg ved at de nordiske næringsministrene har startet prosjektet Nordic Smart Government. Ifølge beregninger fra Ernst & Young kan den potensielle besparelsen, bli opp mot 250 milliarder norske kroner årlig fra 2027 for hele Norden.
En arbeidsgruppe etablert av Nordisk ministerråd har i et par år arbeidet med hvordan små og mellomstore nordiske bedrifter kan utveksle regnskapsdata på en sikker måte. Dette gjelder utveksling mellom bedrifter, og mellom bedrifter og myndigheter.
De nordiske næringsministrene har nå tatt prosjektet Nordic Smart Government 3.0 et steg videre ved å gi sin støtte. Prosjektet er toårig og vil skape en digital og transparent nordisk region. Nordic Innovation, en institusjon i Oslo under Nordisk ministerråd, bidrar med 28,5 millioner kroner til Nordic Smart Government 3.0. Fra norsk side deltar Brønnøysundregistrene i prosjektet. Prosjektet pågår ut april 2020 og skal implementeres etter det.
Rapport fra dokumentbasert tilsyn med revisorer
Rapporten fra det dokumentbaserte tilsynet med revisorer høsten 2017 er nå publisert.
I rapporten fremgår det blant annet at:
Det har vært en reduksjon på 2 % fra 2013 til 2016 i antall oppdragsansvarlige revisorer.
Antall revisorer som driver virksomhet i enkeltpersonforetak, er fortsatt synkende.
Det er nedgang i antall revisjonsoppdrag med honorar under kr 30 000.
De fem største revisjonsselskapenes andel av revisjonsinntektene utgjorde 69,2 % mot 67,6 % i 2013.
Av revisjonsberetninger utstedt for regnskapsåret 2016 var 92,7 % normalberetninger mens 5,6 % av beretningene hadde presiseringer. I 1,6 % av beretningene hadde revisor konkludert med at regnskapet ikke burde fastsettes, tatt forbehold, eller ikke kunnet uttalt seg om årsregnskapet.
I tillegg er Finanstilsynets oppfølging overfor den enkelte revisor og det enkelte revisjonsselskap kort omtalt i rapporten. Dette gjelder blant annet de som ikke oppfyller minstekravet til lovpliktig etterutdanning.
De totale inntektene fra revisjonsbransjen var for regnskapsåret 2016 på 12,5 mrd. kroner, hvorav 6,5 mrd. kroner er inntekter fra revisjon av årsregnskap.
Hele rapporten finnes på Finanstilsynet.no
Bransjenorm for behandling av personopplysninger i revisjonsbransjen
Personvernforordningen (GDPR) vil ifølge Justisdepartementet tidligst kunne tre i kraft i Norge fra 1. juli. For å hjelpe revisjonsselskapene med å etterleve personvernreglene arbeider Revisorforeningen med en bransjenorm for revisjonsbransjen.

Bisnode – temperaturmåler
www.bisnode.no

|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
395 |
611 |
-35,4 % |
363 |
8,8 % |
Tvangsavviklinger |
299 |
210 |
42,4 % |
319 |
-6,3 % |
Nyregistreringer |
12 612 |
16 018 |
-21,3 % |
11 339 |
11,2 % |
Antall anmerkninger |
1 646 881 |
1 644 001 |
0,2 % |
1 527 483 |
7,8 % |
– Personer m/anmerkninger |
257 406 |
258 505 |
-0,4 % |
246 970 |
4,2 % |
– Foretak m/anmerkninger |
52 615 |
52 096 |
1,0 % |
50 905 |
3,4 % |
Siste måned = 15.5.-12.6 Nest siste måned = 5.4-14.5 1 år tilbake = 15.5.17-12.6.18
Kilde: Bisnode
Høring – arbeidsgivers plikter når ansatte mottar tips

Det er foreslått at arbeidsgiver får plikt til å lønnsrapportere, foreta forskuddstrekk og betale arbeidsgiveravgift for tips.
Ved en endring av bokføringsforskriften vil arbeidsgiver få en plikt til å registrere betaling av kontante og elektroniske tips i virksomhetens kassasystem. Arbeidsgiver får da kontroll og oversikt over alle tips. Forslaget skal tre i kraft fra 1. januar 2019.
Skattedirektoratet foreslår at arbeidsgiver skal pålegges å innberette tips som de ansatte mottar. Tips vil da i motsetning til dagens ordning, hvor den ansatte selv har ansvar for å oppgi inntekten til beskatning, bli gjenstand for skattetrekk sammen med ordinær lønn av arbeidsgiver. Vi legger til grunn at den skisserte løsningen forutsetter at tips som skal fordeles på ansatte, verken er skattemessig inntekt eller avgiftspliktig omsetning for arbeidsgiver.
Revisorforeningen støtter Skattedirektoratets forslag, men mener de økonomiske og administrative konsekvensene er for dårlig utredet. Blant annet etterlyser vi en mer fullstendig drøftelse av hvordan tips skal behandles hos arbeidsgiver, bl.a. i forhold til skatt, merverdiavgift, arbeidsgiveravgift, og hvorvidt tips skal inngå i grunnlaget for sykepenger, pensjon/obligatorisk tjenestepensjon mv.
Vil skattlegge negative inngangsverdier som overføres til aksjesparekonto
Regjeringen vil endre overgangsregelen for aksjesparekonto slik at negative inngangsverdier på aksjer som overføres etter overgangsregelen, skal skattlegges i forbindelse med overføringen.
Etter overgangsregelen til aksjesparekonto kan personlige aksjonærer ut 2018 overføre aksjer, egenkapitalbevis og aksjefondsandeler til aksjesparekonto med kontinuitet. Det vil si at overføringen ikke beskattes.
Reelle rettighetshavere
En foreløpig rapport om «Direkte og indirekte eierskap – et oppslagsverk for identifikasjon av reelle rettighetshavere» – er publisert med støtte fra Revisorforeningen. Formålet er å bidra til veiledning i anti-hvitvaskingsarbeidet.
Rapporten er en foreløpig versjon, og endelig versjon vil bli utgitt når ny hvitvaskingslov er vedtatt.
Mva – ideelle organisasjoner og foreninger
Ideelle organisasjoner og foreninger kan omsette varer og tjenester uten merverdiavgift når vederlaget mottas i form av medlemskontingenter, og omsetningen skjer som ledd i organisasjonens ideelle virksomhet.
Skattedirektoratet har i en uttalelse behandlet rekkevidden av unntaket.
Unntaket begrenser seg til organisasjonens/foreningens ideelle virksomhet. Dersom organisasjonen/foreningen i tillegg til den ideelle virksomheten, også driver kommersiell virksomhet, vil denne omsetningen være avgiftspliktig, enten vederlaget betales i form av kontingent eller prises særskilt, f.eks. gjennom en serviceavgift.
Revidert nasjonalbudsjett 2018 – avgift
I revidert budsjett foreslås følgende endringer:
fritak i engangsavgiften, og fradragsrett for merverdiavgift ved anskaffelser, drift og vedlikehold av snøscootere og terrenggående motorsykler med fire hjul som benyttes i reindriftsnæringen.
reduksjon i alkoholavgiften på øl fra småbryggerier.
fritak for elektroniske parallellutgaver av tidsskrifter som er fritatt fra merverdiavgift.
unntak fra justeringsplikten i merverdiavgiftsloven for overdragelse av kommunale vann- og avløpsanlegg som ledd i kommunesammenslåinger og -delinger.
innføre en regel om at rettighetene og pliktene etter justeringsregelverket automatisk blir overført til den eller de nye kommunene når kapitalvarer overføres som ledd i kommunesammenslåinger og -delinger.
Lurer du på noe om innførselsmerverdiavgift?
Behandling av innførselsmerverdiavgift for registrerte næringsdrivende er flyttet fra Tolletaten til Skatteetaten. Den næringsdrivende beregner innførselsmerverdiavgiften selv, og rapporterer beløpet både som en utgående og eventuelt inngående avgift på skattemeldingen. Skatteetaten har utgitt en uttalelse som gir en del avklaringer på spørsmål som er dukket opp om ordningen.
Les mer på: skatteetaten.no/rettskilder/type/uttalelser/
Nye regler for naturalytelser fra 2019
I revidert nasjonalbudsjett for 2018 foreslår Regjeringen en rekke endringer i skattereglene for naturalytelser fra 2019.
Forslagene er en oppfølging av Skattedirektoratets høringsforslag fra desember 2016. På grunn av alle høringsinnspillene trengte Finansdepartementet noe mer tid til å vurdere forslagene til at de kunne bli med som en del av statsbudsjettet for 2018. Forslagene vil derfor først få virkning fra inntektsåret 2019.
De viktigste forslagene er:
Rapporteringsplikt og skatteplikt for tredjepartsytelser
Det foreslås at arbeidsgiver får plikt til å innberette, foreta forskuddstrekk og beregne arbeidsgiveravgift av såkalte tredjepartsytelser, dvs. fordeler som en ansatt får fra en tredjepart som følge av arbeidsforholdet. Et eksempel på dette er at en ansatt benytter flybonuspoeng opptjent på en tjenestereise til en privat reise.
Samtidig foreslår departementet å presisere at skatteplikten og dermed innberetningsplikten mv. for tredjepartsytelser bare gjelder for fordeler fra arbeidsgivers forretningspartnere. Videre skal det ikke være skatteplikt for en rabatt dersom arbeidsgiver ikke gjør mer enn å formidle rabattilbud til de ansatte.
Verdsettelse av naturalytelser
Departementet foreslår at naturalytelser skal verdsettes til den prisen som er allment tilgjengelig for forbrukere i sluttbrukermarkedet, uavhengig av på hvilket ledd i omsetningskjeden arbeidsgiverbedriften befinner seg.
Personalrabatter
Det skal fortsatt være skattefritak for personalrabatter, men det foreslås at rabatten maksimalt kan utgjøre 50 prosent av prisen i sluttbrukermarkedet og at det innføres en øvre beløpsgrense pr. år. Beløpsgrensen skal fastsettes i statsbudsjettet for 2019. Skattefritaket skal bare gjelde varer og tjenester som omsettes i bedriften, i annet konsernselskap eller hos arbeidsgivers kunder eller leverandører.
Gaver i arbeidsforhold
Det foreslås enkelte justeringer i reglene for skattefritak for gaver i arbeidsforhold etter en generell ordning i bedriften. Bl.a. justeres beløpsgrensen for jubileumsgaver fra kr 3000 til kr 4000.
Overtidsmat
For overtidsmat foreslår departementet at det innføres et vilkår om minst ti timer sammenhengende arbeid for at arbeidsgiver kan dekke et ekstra måltid skattefritt. Det innføres dessuten en beløpsgrense som skal gjelde uavhengig av om arbeidsgiver kjøper inn måltidet og tilbyr det som en naturalytelse eller om arbeidstaker kjøper måltidet selv og får dekket kostnadene mot å levere kvittering til arbeidsgiver (refusjon). Beløpsgrensen skal fastsettes i statsbudsjettet for 2019. I høringen var det foreslått en beløpsgrense på kr 200.
Adgangen til å utbetale skattefrie ulegitimerte matpenger (kr 90 for 2018) ved slikt overtidsarbeid, oppheves.
Fri avis
Reglene for skattefritak for fri avis forenkles ved at det ikke lenger skal stilles krav om at den ansatte skal ha «et spesielt informasjonsbehov». Det skal være tilstrekkelig at den ansatte har «tjenstlig behov». Videre oppheves kravet om at den ansatte må abonnere på minst én dagsavis i tillegg.
Matkuponger
Skattefritaket for matkuponger i FSFIN § 5–15–6 andre ledd foreslås opphevet. Departementet mener skattefritaket er kronglete og at ordningen er utdatert.
Arbeidsgiverfinansiert barnehageplass
Etter at det ble innført lovfestet rett til barnehageplass i 2009 er det i dag tilnærmet full barnehagedekning. Departementet mener at skattefritaket ikke fyller den samme funksjonen som tidligere og foreslår å oppheve skattefritaket for arbeidsgiverfinansiering av barnehageplass for de ansattes barn.
Lunsj
Nytt styre i Revisorforeningen
Mona Irene Larsen fra KPMG ble valgt til ny styreleder i Revisorforeningen på generalforsamlingen 7. juni, mens Leif Arne Jensen fra PwC ble valgt til ny nestleder i styret.
Henrik Woxholt fra Deloitte (Oslo), Dag Ramsberg fra BDO (Gjøvik), Anne Grethe Ruud Wirum fra SLM Revisjon (Lillestrøm) og Solfrid Andersen, Revicom (Sortland) ble valgt inn som nye faste medlemmer av styret.
Styret består i tillegg av: Erik Olsen, RSM Norge (Oslo), Eirik Tandrevold, EY (Oslo), Rolf Kåre Sæther, Nordmøre Revisjon (Kristiansund) og Stian Bringsjord, Sant Revisjon (Oslo).
Jan Møller, Grant Thornton (Oslo), Monice Anette Anthonisen, Collegium Revisjon (Bergen) og Arve Hordvik, Bjørgvin Revisjon (Bergen) ble valgt inn som hhv. 1, 2 og 3. varamedlem til styret.
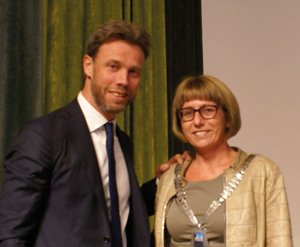
Revisorforeningens nye styreleder Mona Irene Larsen sammen med avtroppende leder Trond-Morten Lindberg.
Gratis studentmedlemskap
Studentmedlemskap i Revisorforeningen gir deg bl.a. gratis tilgang til nettutgaven av Revisjon og Regnskap, rabatt på fagbøker og andre medlemsfordeler. Medlemskap er åpent for bachelor- og masterstudenter i regnskap og revisjon, økonomi og administrasjon/ledelse.
Medlemsfordeler for studentmedlemmer:
Kombinert reise- og innboforsikring for 89 kroner i måneden
Knallgod bankavtale – gebyrfri dagligbank og lån til bolig med 1,9 prosent rente
Rabatt på bøker fra haugenbok.no*
Gratis tilgang til nettutgaven av tidsskriftet Revisjon og Regnskap.
Tilgang til alt innhold på revisorforeningen.no unntatt vår faglige spørretjeneste.
Over 50 % rabatt på tidsskriftene Revisjon og Regnskap og Revisor informerer.
Ordinære dagskurs for kr 800.
* Krever avtalekode, se: revisorforeningen.no/medlem/medlemsfordeler/
Studentmedlemskap er gratis og opphører når studietiden er over og du begynner i praksis. Revisorforeningen kan da tilby et eget praksismedlemskap som løper frem til du har fått din godkjenning som registrert eller statsautorisert revisor fra Finanstilsynet.
Meld deg inn via revisorforeningen.no eller send DNRSTUDENT til 1960.
Praksismedlemskap i Revisorforeningen
Har du fullført revisorutdanning og er i praksisperioden? Da er praksismedlemskap i Revisorforeningen noe for deg! Praksismedlemskapet gir deg tilgang til all faginformasjon på revisorforeningen.no, nettutgaven av Revisjon og Regnskap, faglig spørretjeneste og alle våre andre medlemsfordeler.
Les mer om praksismedlemskap på revisorforeningen.no/medlem og meld deg inn!
EU vedtok direktiv om opplysningsplikt for skatterådgivere
EU har vedtatt et direktiv som pålegger advokater, revisorer og andre skatterådgivere opplysningsplikt om skatteplanleggingsstrategier som tilbys for kunder.
Direktivet blir publisert innen utgangen av juni 2018 og skal tre i kraft 20 dager senere, dvs. i midten av juni, opplyser «Accountancy Europe». Reglene skal være implementert i nasjonal rett innen utgangen av 2019 og den første utvekslingen av informasjon skal skje innen utgangen av oktober 2020.
De nye reglene innebærer at mellommenn må innberette til skattemyndighetene potensielt aggressive skatteplanleggingsstrategier som utarbeides for kunder og som involverer to eller flere land. Disse opplysningene vil deretter bli utvekslet med skattemyndighetene i det andre landet. Hvorvidt en skatteplanleggingsstrategi skal anses som «potensielt aggressiv», avgjøres av visse kjennetegn fastsatt i vedlegg til direktivet.
Direktivet gjelder ikke for Norge. Om det blir aktuelt å innføre tilsvarende regler i Norge, vurderes av utvalget som skal utrede skatterådgiveres opplysningsplikt og taushetsplikt. Utvalget skal levere sin innstilling innen utgangen av 2018.
DnR-dagen: 200 lærte om bransjens digitaliseringsutfordringer
DnR-dagen, som hadde bransjens digitaliseringsutfordring, Blockchain og digitale penger som hovedtema, fikk i år rekordoppslutning med over 200 deltakere.
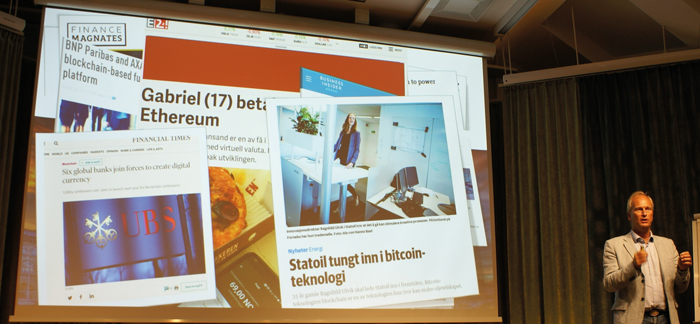
Lasse Meholm sa at ingen ny teknologi, inkludert kunstig intelligens, vil bidra til å endre forretningsmodellene så mye som blockchain.
Jon Ramvi, Gründer og CEO i Blockchangers, og Lasse Meholm, Head of Blockchain & DLT strategy i DNB, gav svar på en rekke spørsmål om blockchain og digitale penger (kryptovaluta). Er dette bare for spesielt interesserte, spekulanter og kriminelle miljøer eller en reell utfordrer til nasjonale valutaer og tradisjonell betalingsformidling? Hvordan vil Blockchain-teknologien endre forretningsmodellene for bransjer som finans, regnskap og revisjon? Det var noe av det som tilhørerne fikk lære mer om.
Blockchain vil endre manges hverdag
At blockchain-teknologien vil endre hverdagen for mange, er det neppe noen tvil om. Lasse Meholm sa at det nesten hver uke kommer nye løsninger i drift som er basert på denne teknologien og at ingen ny teknologi, inkludert kunstig intelligens, vil bidra til å endre forretningsmodellene så mye som blockchain.
Hvorfor kryptovalutaer har verdi var det kanskje litt verre å få et godt svar på, men Meholm pekte på det mest fundamentale når det gjelder verdi av alle betalingsmidler – det handler om tillit, tillit til at et betalingsmiddel kan brukes til å kjøpe et eller annet.
Seksjonssjef Christian Falkenberg Kjøde i Finanstilsynet snakket om reguleringsmessige utfordringer i forhold til digitale penger. Også han var i utgangspunktet ganske positiv til teknologien som ligger under, men litt mer bekymret for hva teknologien brukes til. Det gjelder spesielt såkalte ICO-er (initial currency offerings), som er en måte å skaffe kapital på.
Digitale eiendeler er så mangt
Revisorforeningen får inn mange spørsmål til sin spørretjeneste som gjelder digitale eiendeler og hvordan dette behandles i forhold til skatt, avgift, regnskap, og revisjon.
Kai Morten Hagen, fagsjef for revisjon i Revisorforeningen, gav svar på noen av disse spørsmålene, selv om dette er et område der det fortsatt står igjen en del problemstillinger som det er vanskelig å gi svar på.
En av årsakene til dette er at digitale eiendeler og digitale penger kan være veldig mange ulike ting. Mens én digital eiendel kan være en eller annen form for eierandel i en virksomhet, kan en annen gi en eller annen form for rettighet til et eventuelt fremtidig produkt, mens en tredje digital eiendel ikke gir rett til noe som helst. Et viktig utgangspunkt er derfor å se på hva den digitale eiendelen egentlig er – hva er det underliggende instrumentet, sa Hagen.
Opptak av alle innleggene finnes på revisorforeningen.no (medlemssider).


