


Krisehåndtering i bank
Med bakgrunn i erfaringene fra finanskrisen har regulatoriske myndigheter utarbeidet et regelverk som både skal bidra til å forhindre nye bankkriser og som skal gjøre krisehåndteringen mer hensiktsmessig og effektiv dersom slike kriser likevel skulle oppstå.
Det regulatoriske rammeverket for sikring av finansiell stabilitet kan betraktes som å bygge på følgende tre sentrale byggesteiner (se figur 1):
Grunnsteinen er minimumskravene til den enkelte bank, for eksempel i form av krav til soliditet, likviditet og stabil finansiering. Denne grunnsteinen skal sikre en meget lav sannsynlighet for at enkeltbanker blir rammet av finansielle kriser. Sammen med fokus på systemrisiko og makrotilsyn skal det også sikre at kriser i enkeltbanker ikke utvikler seg til systemkriser.
Dersom en bankkrise likevel skulle oppstå, vil myndighetene ha behov for effektive og hensiktsmessige verktøy for krisehåndtering. Regelverk om slik krisehåndtering, inkludert både bestemmelser om virkemidler og om myndighetssamarbeid ved kriser i grensekryssende institusjoner, er derfor den andre sentrale byggesteinen.
-
Men fordi krisehåndteringsregelverket også omfatter bestemmelser om såkalt «bail in», det vil si at eiere og kreditorer primært er de som skal dekke tapene, må også innskuddsgarantiordninger inngå i byggverket for å forhindre at kundenes reaksjonsmønster, i frykt for å tape sine innskuddsmidler, bidrar til å skape eller unødvendig forsterke bankkriser.
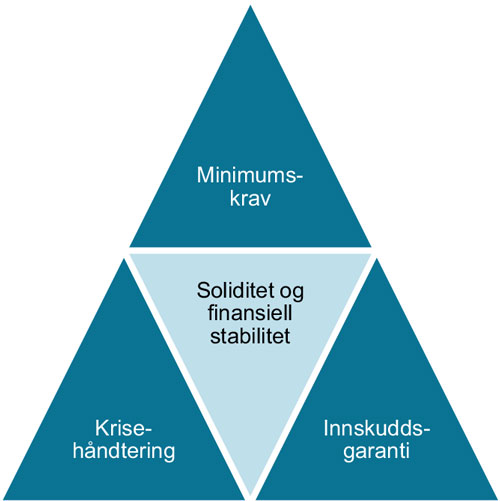
Figur 1: Grunnpilarene for å sikre finansiell stabilitet
Regulatoriske forsvarsverk
I de riktig gamle dager bygde man borger og festningsverk for å beskytte seg. Aller innerst, som en siste forsvarsskanse, stod gjerne et solid sentraltårn. Men før fienden kom helt inn dit, måtte han passere en rekke andre forsvarsverker. Dette kunne omfatte flere lag i form av både vollgraver og ringmurer, samt muligens også noen fremskutte forsvarsanlegg som ulike skanser, med videre. Det er også innført ulike regulatoriske krav som «forsvarsverk» mot bankkriser. På samme måte som gamle dagers fysiske forsvarsanlegg består også dette regulatoriske forsvarsanlegget av flere forsvarslinjer. Den første forsvarslinjen skal sikre fortsatt drift. Dette er det primære formålet og vil tjene både kunder, kreditorer, eiere og samfunnet generelt. Ryker «fortsatt drift»-forutsetningen, så vil kreditorbeskyttelsen stå sentralt, og i de aller mest alvorlige krisetilfellene vil det i siste hånd også være viktig å beskytte samfunnet for å sikre finansiell stabilitet og for å unngå store offentlige kostnader som følge av kriser («skattebetalerbeskyttelse»).
Figur 2 illustrerer det totale forsvarsopplegget. Det fremskutte forsvarsverket, dvs. den ytterste «forsvarsmuren», kan sies å bestå av kravene til forsvarlig styring og kontroll, virksomhetsbegrensninger av ulik art (for eksempel forbud mot virksomhetsfremmed aktivitet og grenser for største enkeltengasjement) som skal bidra til å forhindre uønsket eller for stor risikoeksponering, samt ulike bufferkrav i form av «støtputer» som reduserer sannsynligheten for brudd på regulatoriske minimumskrav. Det såkalte kombinerte bufferkravet (summen av kapitalbevaringsbufferen, den motsykliske konjunkturbufferen, systemrisikobufferen og bufferkravet for systemviktige institusjoner) representerer denne bufferen. Denne første forsvarsmuren kan betraktes som førstelinjen i «fortsatt drift-beskyttelsen».
Av og til vil ikke ting gå helt som planlagt. Derfor har bankene etablert ordinære gjenopprettingsplaner for å håndtere uforutsette begivenheter. Dette følger dels av spesifikke regulatoriske krav, for eksempel kravet om gjenopprettingsplaner innenfor likviditet og IKT, og dels av de mer generelle kravene og forventningene til god styring og kontroll. Denne andre forsvarsmuren representerer også andrelinjeforsvaret i «fortsatt drift-beskyttelsen».
Blir de uforutsette hendelsene mer utfordrende enn det som håndteres av ordinære gjenopprettingsplaner, trer den tredje forsvarsmekanismen inn. Ulike regulatoriske minimumskrav til risikovektet kapital, uvektet kapitalandel, likviditet og stabil finansiering representerer neste ledd i forsvaret. Disse skal forhindre at banken blir illikvid eller at kreditorer lider tap som følge av at banken ikke har tilstrekkelig egenkapital i forhold til bankens risikoeksponering. Denne tredje forsvarsmuren kan også betraktes som «kreditorbeskyttelsen».
Denne fasen av forsvarsverkene representerer et grenseland mellom «kreditorbeskyttelsen» og «beskyttelsen av finansiell stabilitet». Når oppfyllelsen av minimumskravene trues, vil bankene måtte ta frem sine gjenopprettingsplaner («recovery plans») eller det som i det norske lovutkastet er omtalt som gjenopprettingsplaner. Disse planene omfatter ulike virkemidler for å gjenopprette bankens soliditet og/eller likviditet, med tanke på videre drift. Myndighetene har dessuten en adgang til å iverksette såkalte tidlig-tiltak.
Dersom det stresset banken er utsatt for er så kraftig at virkemidlene som banken selv rår over gjennom gjenopprettingsplanen ikke er tilstrekkelig, kan banken bli underlagt myndighetsstyrt krisehåndtering. Myndighetenes krisehåndteringsplan kan betraktes som en forsvarslinje for «beskyttelse av finansiell stabilitet», men også som en forsvarslinje for «skattebetaler-beskyttelse». Myndighetene vil da rå over flere alternative virkemidler, hvorav «bail in», det vil si nedskrivning av egenkapital og nedskrivning eller konvertering av visse gjeldsposter til egenkapital, er ett. Banken er da ikke lenger i en situasjon der interessen til eiere eller kreditorer står i fokus. De sentrale hensynene er finansiell stabilitet og å unngå at det offentlige må dekke tap i stedet for eiere og visse kreditorgrupper. Garanterte innskudd skal imidlertid beskyttes. Det aller siste forsvarsverket er derfor innskuddsgarantiordningen, som er midler bygd opp ved innbetalinger fra bankene, samt kriseløsningsfondet. Også dette siste fondet, som er en nyskapning og som skal kunne benyttes til å finansiere krisehåndtering i banker når visse forutsetninger er oppfylt, skal bygges opp ved hjelp av løpende innbetalinger fra bankene.
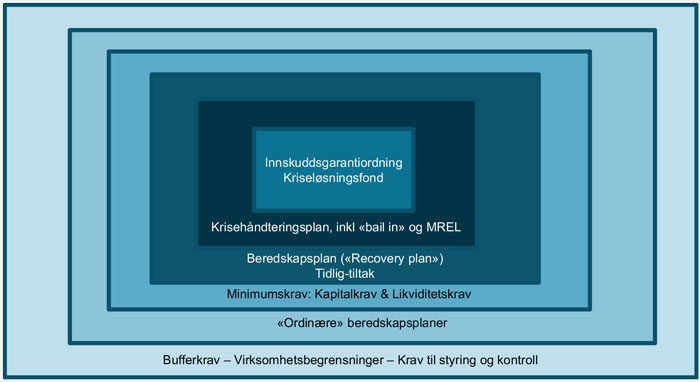
Figur 2: «Forsvarsverkene»
Krisehåndteringsdirektivet
Prop. 159 L (2016–2017), som bygger på Banklovkommisjonens utredning nummer 30 (NOU 2016:23), «Innskuddsgaranti og krisehåndtering i banksektoren» omfatter blant annet forslag til lovendringer for å implementere EU sitt krisehåndteringsdirektiv (BRRD) i Norge. Krisehåndteringsdirektivet (Directive 2014/59/EU), eller BRRD, er et omfattende EU-direktiv med bestemmelser om myndighetsstyrt krisehåndtering av blant annet banker og andre kredittinstitusjoner. BRRD omfatter derfor primært bestemmelser om gjennomføringen av slik myndighetsstyrt krisehåndtering, herunder regler om opprettelse av en krisehåndteringsmyndighet, prosedyrer for krisehåndtering, samarbeid mellom krisehåndteringsmyndigheter i ulike land, samt hvilke tiltak krisehåndteringsmyndighetene kan gjennomføre.
Som en del av krisehåndteringsdirektivet inngår dessuten kravet om etablering av såkalte kriseløsningsfond. Direktivet forutsetter at krisefondet i løpet av en tiårsperiode skal ha bygd opp midler minst tilsvarende én prosent av summen av garanterte innskudd i banker. Lovforslaget i Prop. 159 L legger opp til etablering av et norsk krisefond. Den samlede årlige innbetalingen fra norske banker og kredittforetak til dette fondet skal tilsvare en promille av summen av garanterte innskudd i banker med norsk konsesjon. Den enkelte banks andel av det årlige bidragsbeløpet for et enkelt år beregnes på basis av et årlig grunnbidrag fra den enkelte bank, tilsvarende bankens samlede forpliktelser fratrukket bankens ansvarlige kapital og garanterte innskudd i prosent av summen av samtlige bankers forpliktelser fratrukket bankenes ansvarlige kapital og garanterte innskudd. Dette grunnbidraget pr. bank justeres ut fra bankens risikoprofil.
Et annet sentralt element i krisehåndteringsregelverket er bestemmelsene om minstekrav til nedskrivbar og konvertibel kapital (MREL – Minimum Required Eligible Liabilities). Dette kravet skal bidra til å sikre at a) tap i banker primært bæres av eiere og kreditorer og b) at det er mulig å foreta såkalt intern rekapitalisering av bankene ved å konvertere gjeld til egenkapital.
I tillegg til alle de ovennevnte områdene omfatter BRRD også et krav om at den enkelte bank skal utarbeide sin egen gjenopprettingsplan («recovery plan» – «gjenopprettingsplan»). Denne planen skal banken iverksette når den er utsatt for en «livstruende» hendelse, men før utviklingen er kommet så langt at myndighetene iverksetter krisehåndtering. Formålet med bankenes gjenopprettingsplaner er således å avverge en slik myndighetsstyrt krisesituasjon.
«Bail in»
«Bail in»-verktøyet for krisehåndtering skal sikre at tapene ved en bankkrise primært bæres av eiere og profesjonelle kreditorer. Verktøyet åpner for at krisehåndteringsmyndighetene kan nedskrive ansvarlig kapital og visse typer gjeld, og/eller konvertere visse typer gjeld til egenkapital for å dekke tap eller rekapitalisere en bank.
Det ligger to grunnprinsipper bak «bail in». For det første skal den normale prioritetsrekkefølgen i konkurs respekteres. For det andre skal ingen kreditorer komme dårligere ut enn om banken hadde blitt underlagt normal konkursbehandling («No Creditor Worse Off» – NCWO). Det er imidlertid noen viktige unntak fra prinsippet om å respektere den normale prioritetsrekkefølgen:
For det første kan visse forpliktelser unntas fra «bail in» dersom det av praktiske årsaker ikke lar seg gjøre å nedskrive disse eller det vil ta for lang tid og dermed vanskeliggjøre krisehåndteringen.
For det andre er enkelte typer forpliktelser unntatt fra «bail in». Dette gjelder primært innskudd som er dekket av en sikringsfondsordning, samt obligasjoner med fortrinnsrett. Det samme gjelder for visse andre typer forpliktelser som skyldig lønn til ansatte, skyldig skatt, klientmidler, leverandørgjeld for varer og tjenester som er kritiske for opprettholdelse av bankens drift, samt helt kortsiktig gjeld som stammer fra interbank-markedet eller avregninger i betalingsformidlingen.
Videre er det slik at prioritetsordningen for de ulike postene på bankenes passivaside vil få denne rekkefølgen, der de postene som skal ta tap først er angitt med laveste siffer nedenfor:
Ren kjernekapital («core equity tier 1»)
Fondsobligasjoner («other tier 1»)
Ansvarlige lån («tier 2»)
Annen subordinert gjeld («tier 3»)
Obligasjoner, sertifikater og annen ordinær, usikret seniorgjeld uten særskilt prioritet samt innskudd fra store bedrifter som overstiger garantibeløpet
Innskudd fra fysiske personer og små- og mellomstore bedrifter som overstiger garantibeløpet
Garanterte innskudd og fordringer som tilkommer innskuddsgarantiordningen fordi den har utbetalt garanterte innskudd
EBA-retningslinjer om bail in
5. april publiserte EBA tre sentrale retningslinjer relatert til bail in-instituttet:
Final Guidelines on the treatment of shareholders in bail-in or the write-down and conversion of capital instruments,
Final Guidelines on the rate of conversion of debt to equity in bail-in og
Final Guidelines concerning the interrelationship between the BRRD sequence of writedown and conversion and CRR/CRD
Hovedprinsippet i retningslinjene om behandlingen av aksjonærer ved bail in eller nedskrivning/konvertering av kapitalinstrumenter er at aksjene skal nulles dersom banken anses å ha null eller negativ egenkapital. Dersom egenkapitalen fortsatt vurderes å være positiv, skal aksjonærene utvannes betydelig («severe dilution»). Det grunnleggende er at man gjennom krisehåndteringen ikke skal påføre kreditorer tap før aksjonærene først har absorbert tap i maksimal utstrekning («… not seek to impose losses on other creditors of the institution until shareholders have absorbed losses to the maximum possible extent»).
Når det gjennomføres konvertering av gjeld til egenkapital, skal konverteringsratene settes slik at ingen aksjonærer eller kreditorer kommer dårligere ut enn ved en konkurs («No creditor worse off»-prinsippet). Differensierte konverteringsrater bør bare anvendes når formålet er å oppfylle andre prinsipper i BRRD artikkel 34 (General principles governing resolution).
Den tredje av de nevnte retningslinjene fastsetter bestemmelser om innbyrdes håndtering av ulike instrumenter som inngår i ansvarlig kapital. Instrumenter som tilhører samme kategori i prioritetsrekkefølgen ihht. BRRD, skal behandles likt, uavhengig av instrumentenes egenskaper for øvrig. Instrumentene skal dessuten behandles likt uavhengig av om de er fullt eller bare delvis inkludert i ansvarlig kapital. Et par eksempler som viser den praktiske betydningen av disse prinsippene er:
Fondsobligasjonslån som er «grandfathered» skal nedskrives likt med fondsobligasjonslån som oppfyller alle vilkår i CRR.
Tilleggskapital-instrumenter (ansvarlige lån) som bare delvis teller med i ansvarlig kapital som følge av at gjenstående løpetid er under fem år, skal nedskrives likt med tilleggskapital-instrumenter med gjenstående løpetid på mer enn fem år og som dermed inngår fullt ut i ansvarlig kapital.
Teknisk standard for verdsettelse i forbindelse med krisehåndtering
EBA har publisert to endelige regulatoriske standarder for verdsettelse i forbindelse med krisehåndtering (Regulatory Technical Standards on valuation for the purposes of resolution and on valuation to determine difference in treatment following resolution under Directive 2014/59/EU on recovery and resolution of credit institutions and investment firms). Disse to standardene dekker tre ulike verdsettelsessituasjoner:
Valuation 1, som skal gi svaret på om det er et behov for å gjennomføre krisehåndtering eller nedskrivning/konvertering. Denne verdsettelsen skal gjennomføres på basis av gjeldende regnskaps- og regulatoriske prinsipper.
Valuation 2, som skal danne grunnlaget for å fastsette det nødvendige omfanget av eventuell nedskrivning eller konvertering. Denne verdsettelsen skal bygge på «Økonomisk verdi»-forutsetninger.
Valuation 3, som skal gjennomføres i ettertid for å vurdere om ingen kreditorer har kommet dårligere ut enn ved en konkursbehandling («Any creditor worse off?»). Denne verdsettelsen skal bygge på en «Gone concern»-forutsetning.
Gjenopprettingsplaner
Kravet om gjenopprettingsplaner
Som forsøkt beskrevet ovenfor spiller gjenopprettingsplanen som hver enkelt bank skal utarbeide og vedlikeholde, en meget sentral rolle i en kritisk fase i enhver bankkrise, nemlig i det grenselandet hvor krisen kan gå over fra en situasjon der forutsetningene for fortsatt drift lar seg gjenopprette til å ende i en krisehåndteringssituasjon hvor både innstilling av drift og tap for kreditorer kan bli en realitet. Derfor stiller da også regelverket omfattende krav til disse planene.
Lovforslaget i Finansdepartementets Prop. 159 L omfatter også det ovennevnte kravet om gjenopprettingsplaner. Det følger av lovforslagets §20–5 at finansforetaket «… skal ha en plan som angir hvilke tiltak foretaket kan sette i verk for å gjenopprette sin finansielle stilling når denne har blitt betydelig svekket.» For morselskap i konsern skal planen dekke hele konsernet. Gjenopprettingsplanen skal vedtas av finansforetakets styre.
Finanstilsynet skal vurdere den styrevedtatte gjenopprettingsplanen med hensyn til «… om planen tilfredsstiller kravene i første ledd, om planlagte tiltak vil være tilstrekkelige til å gjenopprette foretakets finansielle stilling, og om planen vil la seg gjennomføre raskt og med minst mulig skadevirkninger for kunder, andre finansforetak og den finansielle stabiliteten.» Dersom dette ikke er tilfellet, kan Finanstilsynet kreve at planen forbedres og, hvis dette ikke gjøres, gi foretaket pålegg. Når myndighetene vurderer den enkelte banks gjenopprettingsplaner, skal det i henhold til EUs mer detaljerte regelverk på området legges vekt på fullstendighet (blant annet oppfyllelse av innholdskravene), kvalitet og troverdighet.
Det følger videre av lovforslagets §20–5 (6) at departementet kan utarbeide forskrifter om nærmere krav til innholdet i slike gjenopprettingsplaner. Innen EU foreligger det en rekke regulatoriske tekniske standarder (RTS’er) og guidelines fra EBA som gir nærmere føringer for innholdet i slike planer (mer om dette nedenfor).
Kravene til gjenopprettingsplaner i BRRD, RTS’er og guidelines
I skrivende stund er ikke det norske lovverket om krisehåndtering vedtatt. Men i EU foreligger det en rekke mer detaljerte regulatoriske krav og forventninger til disse planene. For det første har vi EU-kommisjonens delegerte regulering 2016/1075 av 23. mars 2016 som blant annet omfatter krav til innhold i disse gjenopprettingsplanene. EBA har dessuten utarbeidet flere guidelines relatert til det nærmere innholdet i slike planer. Dette omfatter retningslinjer for:
indikatorer som skal overvåkes
bruken av scenarioer i planene
kriterier myndighetene skal anvende for å vurdere planene
forenklingsadgangen
Krav til innholdet i planene
Ifølge kommisjonens delegerte regulering skal slike planer omfatte følgende fem hovedelementer:
sammendrag
informasjon om styring og forvaltning av planen
strategisk analyse
informasjons- og kommunikasjonsplan
forbedringstiltak
Sammendragsdelen skal gi en oversikt over (a) styring og forvaltning av planen, (b) strategisk analyse og bankens gjenopprettingskapasitet, (c) viktige endringer i banken/konsernet eller i planen siden forrige versjon, (d) informasjons- og kommunikasjonsplanen og (e) forbedringstiltak.
Delen om informasjon om styring og forvaltning av planen skal dekke både forvaltningen av selve planen og styrings- og ansvarsforhold ved iverksettelse og gjennomføring av planen. Derfor skal det fremgå hvordan gjenopprettingsplanen har blitt utarbeidet, herunder ansvarsforhold for utarbeidelse og vedlikehold, samt integrasjon med generell styring og kontroll i banken og planens konsistens med bankens øvrige rammeverk for risikostyring. Denne delen av planen skal også omfatte policyer og prosedyrer for godkjennelse av gjenopprettingsplanen, samt angi om planen er vurdert av internrevisjonen eller risikoutvalget. Det skal også gis en bekreftelse på styrets godkjennelse av planen. I denne delen av planen skal det tydelig angis hvordan planen sikrer en tidsriktig og hensiktsmessig gjennomføring av beredskapstiltakene, herunder eskalerings- og beslutningsprosesser, roller, ansvarsforhold og fullmakter. En viktig del her er oversikten over de indikatorene som skal overvåkes for å identifisere en potensiell krisesituasjon, samt beskrivelser av ledelsesinformasjons- og rapporteringssystemene for å frembringe nødvendig beslutningsgrunnlag.
Den strategiske analysen skal for det første gi en oversikt over og beskrivelse av de ulike foretakene som planen dekker, samt at institusjonens kjernevirksomhetsområder og de såkalte «kritiske funksjoner» skal identifiseres. «Kritiske funksjoner» er aktiviteter og tjenester som, hvis de opphører, vil være kritiske for den finansielle stabiliteten eller realøkonomien. Andre del av den strategiske analysen er beskrivelsen av de ulike beredskapstiltakene som er identifisert som aktuelle, med beskrivelse av tiltakenes innhold, gjennomføringsplan, realisme og hensiktsmessighet i ulike typer kriser.
Informasjons- og kommunikasjonsplanen skal både dekke intern og ekstern kommunikasjon, samt gi en oversikt over tiltak for å håndtere negative markedsreaksjoner. I siste del av planen skal det gis en beskrivelse av identifiserte, aktuelle forbedringstiltak for å støtte implementeringen av planen eller forbedre beredskapstiltakene, inkludert både tidsfrister og ansvar for gjennomføringen.
Forholdsmessighet
Forholdsmessighetsprinsippet gir myndighetene adgang til å stille forenklede krav til visse bankers gjenopprettingsplaner. Disse forenklede kravene kan dels gå på kravene til innhold og detaljeringsgrad i planene og dels på tidspunktet for når første plan må foreligge og hvor ofte den må ajourholdes. Retningslinjene om forenklingsadgang angir ulike kriterier som skal vurderes i forhold til mulig forenklingsadgang, herunder bankens størrelse, risikoprofil, kompleksitet i bankens aktiviteter, juridisk selskapsform, eierstruktur, forretningsmodell og hvor sammenknyttet banken er med finansiell sektor for øvrig.
Forholdsmessighetsprinsippet er også foreslått lovfestet på dette området i Norge. Overordnet følger dette av forslagets § 20–4, første ledd:
«Ved anvendelsen av reglene i kapitlet her med tilhørende forskrifter skal Finanstilsynet legge vekt på at virkningen av de enkelte bestemmelser blir tilpasset og vil stå i rimelig forhold til foretakets størrelse, kapitalforhold og eierstruktur, arten og omfanget av dets virksomhet og risikoeksponering, og i hvilken grad svekket finansiell stilling eller krise i foretaket kan få virkninger for finansiell stabilitet, markedsforhold eller økonomien for øvrig.»
Lovforslagets §20–7 gir dessuten nærmere bestemmelser om forholdsmessighet og gjenopprettingsplaner, herunder også om departementets adgang til å konkretisere forholdsmessighet gjennom forskriftsbestemmelser. I dette paragrafforslaget heter det at kravene til gjenopprettings- og krisetiltaksplaner kan tilpasses «a) foretakets størrelse, risikoprofil, kompleksitet, eierstruktur, arten og omfanget av dets virksomhet, og i hvilken grad foretaket er sammenvevet med resten av finanssystemet, og b) antatte virkninger av en krise i foretaket for andre foretak, den finansielle stabiliteten, markedsforhold og økonomien for øvrig.» Videre heter det at Finanstilsynetet kan «… fastsette forenklede krav til gjenopprettingsplaner og krisetiltaksplaner for enkeltforetak eller grupper av foretak.»
Indikatorer for «krisevarsling»
En sentral del av det samlede planverket er anvendelsen av et antall indikatorer for løpende overvåking, med tanke på tidligst mulig å forutse finansielt stress og dermed også tidligst mulig kunne iverksette relevante beredskapstiltak. Retningslinjene for indikatorer krever at det for dette formålet skal anvendes sentrale indikatorer innenfor områdene kapital, likviditet, lønnsomhet og eiendelskvalitet. Med mindre det kan begrunnes at det ikke er relevant, skal det også benyttes overvåkingsindikatorer i forhold til markedsforhold og makroøkonomi. De indikatorene som benyttes, skal både reflektere bankens forretningsmodell og risikoeksponering. Indikatorene skal være fremoverskuende og dermed være velegnet for tidligst mulig å identifisere potensielle utfordringer.
Retningslinjene fra EBA omfatter en oversikt over hvilke indikatorer som alle banker som minimum skal anvende. Disse er vist i tabell 1.
Indikatortype |
Indikatorer: |
|---|---|
Kapital |
|
Likviditet |
|
Lønnsomhet |
|
Eiendelskvalitet |
|
Markedsbaserte |
|
Makroøkonomi |
|
Banken kan begrunne at enkelte av indikatorene ikke er relevante. For eksempel vil ikke selskapets aksjekurs være relevant for sparebanker som ikke har utstedt egenkapitalbevis. Det er videre slik at det heller ikke finnes CDS-spreader for særlig mange norske banker. Selv om mange banker ikke har offisiell rating, har praksisen med såkalte «skyggeratinger» medført at punkt 5a i listen ovenfor likevel har vært relevant for norske banker. Med et mulig bortfall av slik «skyggerating»-praksis kan dette dog bli en mindre aktuell indikator for flere banker. Dette er noen eksempler på indikatorer som av praktiske årsaker ikke vil være relevante for mange norske banker.
På den annen side skal banken vurdere behovet for og relevansen av alternative eller ytterligere indikatorer. Retningslinjene fra EBA gir en rekke eksempler på mulige slike tilleggsindikatorer, se tabell 2.
Indikatortype |
Indikatorer: |
|---|---|
Kapital |
|
Likviditet |
|
Lønnsomhet |
|
Eiendelskvalitet |
|
Markedsbaserte |
|
Makroøkonomi |
|
Banken må etablere et systematisk opplegg for løpende overvåking og rapportering av de relevante indikatorene, med tilhørende klare prosedyrer for iverksettelse av gjenopprettingsplanen dersom en eller flere indikatorer når forhåndsdefinerte, kritiske nivåer. Bruk av et trafikklys-system for slik overvåking, eskalering og beslutning om beredskapssituasjon kan være å anbefale.
Scenarioanalyser
Scenariene skal ikke representere hva banken antar er de mest sannsynlige hendelsene, men derimot være scenarier som, gitt bankens forretningsmodell og risikoprofil, er relevante og alvorlige, men ikke helt usannsynlige hendelser. De skal anvendes for å teste realismen i beredskapstiltakene. Scenariene skal dekke både systemkriser og bankspesifikke kriser, samt både de krisene som oppstår plutselig og de som utvikler seg langsomt. Systemviktige banker må ha minst fire scenarier i sine gjenopprettingsplaner, mens andre banker kan begrense seg til å gjøre bruk av tre scenarier. Disse tre må da dekke henholdsvis bankspesifikk krise, systemkrise og en kombinasjon av de to forannevnte.
I systemkrise-scenariet vil mulige hendelser kunne omfatte blant annet finansielle problemer hos vesentlige motparter med påfølgende negativ effekt for finansiell stabilitet, generelt svekket markedslikviditet, økt landrisiko og kapitalflukt, makroøkonomisk nedgang og fall i aktivapriser. I et bankspesifikt scenario bør følgende hendelser vurderes: finansielle problemer hos vesentlige motparter, omdømmetap, vesentlig likviditetssvikt, negativ verdiutvikling på viktige aktiva, vesentlige kredittap og vesentlige operasjonell tap. Scenariene må analysere konsekvensene for banken av hendelsesforløpet når det gjelder som minimum:
tilgjengelig kapital
tilgjengelig likviditet
risikoprofil
lønnsomhet
operativ drift, inkludert oppgjør og betalingsformidling
omdømme
Internasjonale erfaringer med slike gjenopprettingsplaner
I EU har bankene laget slike planer en stund allerede. EBA har ved fire ulike anledninger publisert rapporter som oppsummerer vurderinger av europeiske bankers gjenopprettingsplaner når det gjelder følgende forhold:
identifisering av kjernevirksomhetsområder og kritiske funksjoner
bruken av scenarier
styring og forvaltning, samt bruken av indikatorer
beredskapstiltak
Den første rapporten, om identifisering av kjernevirksomhetsområder og kritiske funksjoner, ble publisert i mars 2015. Her ble det blant annet kartlagt hvilke kriterier som bankene anvendte for å identifisere kjernevirksomhet og kritiske funksjoner. De funksjonene som oftest ble identifisert som kritiske funksjoner, var innskudd fra og utlån til massemarkedet, betalingsformidling og utlån til foretaksmarkedet.
Rapport nummer to om anvendelsen av scenarier i gjenopprettingsplanene, er fra desember 2015. Denne analysen viste store kvalitetsforskjeller mellom gjenopprettingsplanene som ble gjennomgått. Noen banker hadde planer som oppfylte regelverkskravene og forventningene, mens andre var klart mindre avanserte. Sentrale forbedringsområder som det ble pekt på var:
det kan fremstå som uklart hvorfor det valgte scenariet var relevant for banken
beskrivelsene av scenariet og konsekvensene av det var ikke alltid tilstrekkelige, herunder ikke tilstrekkelig kvantifisert, og det var derfor vanskelig å vurdere både alvorlighetsgraden og tiltakenes tilstrekkelighet og hensiktsmessighet
scenariene var statiske, ikke en sekvens av hendelser
vage sammenhenger mellom scenariene og indikatorene som anvendes i gjenopprettingsplanen
Den tredje rapporten ble publisert i juli 2016 og omhandler styring og forvaltning av gjenopprettingsplanen, samt bruken av indikatorer i planene. De fleste bankene har hensiktsmessige prosessbeskrivelser, de har involvert en bred krets av fageksperter i utarbeidelsen av planene og planene er vedtatt av bankenes styrer. Rapporten konkluderer med klar forbedring i bankenes planer, men noen sentrale forbedringsområder påpekes likevel:
Mange institusjoner anvender bare indikatorer innenfor gruppene kapital og likviditet som triggere for bruk av planen. Øvrige kategorier av indikatorer anvendes enten kun som «early warning»-indikatorer som ikke kan trigge iverksettelse av planen, eller de tas ikke hensyn til i det hele tatt.
Kalibrering av indikatorverdier når det gjelder å fastsette grenseverdier for når planen skal iverksettes, har vist seg å være utfordrende for mange.
Eskaleringsprosedyrene kan med fordel beskrives tydeligere.
Tilsynsmyndighetene skal varsles når indikatorer viser brudd på de fastsatte nivåene for iverksettelse av planen og ikke først når planen er besluttet iverksatt.
Bedre koordinering mellom konsernplaner og gjenopprettingsplaner for lokale enheter. Dette berører flere områder, herunder involvering av lokal ledelse ved utarbeidelse av konsernplanen, sammenhengen mellom overvåking og eskalering på konsernnivå og lokalt nivå, indikatorer for vesentlige datterselskaper og generell integrasjon av vesentlige datterselskaper i konsernplanen.
Den fjerde og foreløpig siste EBA-rapporten ble publisert nå i mars 2017. Den dekker en vurdering av selve beredskapstiltakene. Gjennomgangen viste at de 23 bankene som var omfattet av undersøkelsen, hadde mellom 8 og 56 ulike beredskapstiltak i sine planer. De vanligste typer av beredskapstiltak i de ulike planene var salg av datterselskaper, salg av eiendeler/utlånsporteføljer, likviditetsforbedrende tiltak og kapitalinnhenting. Til sammen lister rapporten opp 79 ulike kategorier av beredskapstiltak fra planene til de 23 undersøkte bankene, se tabell 3 for detaljer.
Kategori |
Antall ulike typer tiltak |
|---|---|
Kapitalinnhenting |
16 |
Kapitalbevaring |
3 |
Restrukturering av gjeld |
5 |
Kostnadsreduksjoner |
9 |
Salg av eiendeler/utlånsporteføljer |
7 |
Likviditetsforbedrende tiltak |
19 |
Reduksjon i beregningsgrunnlag / gjeldsgrad |
10 |
Avhendinger |
4 |
Ledelsestiltak |
6 |
Totalt |
79 |
Svakheter og forbedringsbehov som det pekes på innenfor dette temaområdet, er særlig følgende:
Detaljer om styring, beslutning og implementering henviser bare til generelle forhold og er ikke spesifikt beskrevet pr. individuelt beredskapstiltak.
Hensiktsmessigheten til de ulike beredskapstiltakene under ulike typer scenarier er ikke tilstrekkelig vurdert i detalj.
Vesentlige foretak i konsernet er ikke godt nok dekket. Konsernintern krisestøtte er ofte begrenset til kapital- eller likviditetsstøtte fra morselskapet, uten at dette er konkret utformet i form av konserninterne støtteavtaler, slik artikkel 19 i BRRD krever.
Detaljeringsgraden i vurderingen av tiltakenes effekt er begrenset, og ofte basert på de samme forutsetningene under alle typer scenarier.
Vurderinger og beskrivelser av operasjonelle konsekvenser av de ulike tiltakene er ikke tilstrekkelig spesifikke
Stor variasjonsgrad i hvordan tiltakenes troverdighet og egnethet beskrives, og dermed varierende grunnlag for å kunne vurdere fornuften i det enkelte tiltaket
Mange planer gir ikke god nok beskrivelser til å vurdere om de angitte tidshorisontene for tiltakene er realistiske og konservative
Dessuten var det i mange planer i liten grad angitt forberedende tiltak for gjennomføringen av beredskapstiltakene eller disse var relativ generelle, og det var i mange planer heller ikke angitt forbedringstiltak
Veien videre
Norsk lovverk stiller pr. dato ikke krav om utarbeidelse av slike gjenopprettingsplaner. Lovproposisjonen inneholder i midlertid som angitt ovenfor forslag til lovbestemmelser som vil innføre et slikt krav. I tillegg kan det komme forskrifter som både angir mer detaljerte krav til disse planene og forskrifter som omhandler forenklingsadgang. Når de norske bankene etter hvert skal ta til med dette arbeidet, så bør man blant annet gjøre seg nytte av de erfaringene fra EU som er beskrevet i EBA sine evalueringsrapporter.


