Aktuelt
DnR-professorat i revisjon ved NHH
Revisorforeningen har inngått avtale om finansiering av et 3-årig professorat til fremme av revisjonsfaget ved NHH. Avtalen ble undertegnet i forbindelse med åpningen av NHHs 1-årige MRR-studium i Oslo 22. august. DnR-professoratet skal bidra til at professor William F. Messier kan bruke mer av sin tid ved NHH og MRR både i Bergen og i Oslo.
– Revisorforeningen er opptatt av å styrke revisjonsfaget både faglig og akademisk, sier adm. direktør Per Hanstad i Revisorforeningen. Både vårt doktorgradsstipend innen revisjon og intern kontroll og nå DnRs 3-årige professorat til fremme av revisjonsfaget ved NHH, er et ledd i dette, sier han.

Fra venstre: adm. direktør Per Hanstad i Revisorforeningen, professor William F. Messier og NHHs rektor Øystein Thøgersen ved avtaleinngåelsen i Oslo 22. august.
MRR-programmet offisielt åpnet i Oslo
Det nye masterprogrammet i regnskap og revisjon (MRR) som NHH har etablert i Oslo, ble offisielt åpnet 22. august. Tilbudet gjelder søkere som har mastergrad i økonomi og administrasjon med relevant fagkombinasjon og minst ett års revisjonspraksis.
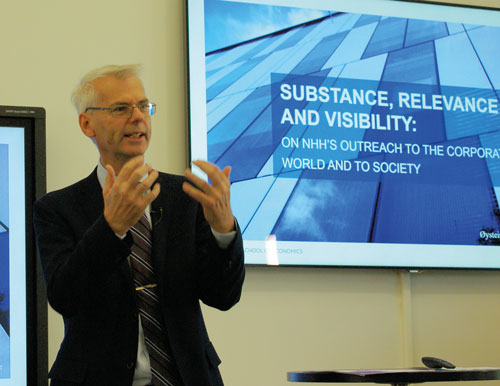
En engasjert rektor Øystein Thøgersen på åpningen av MRR Oslo med foredrag om NHH’s Outreach to the Corporate World and to Society.
MRR i Oslo er et fulltidsstudium over ett år og det tas ikke opp mer enn 50 studenter i Oslo hvert år. Det nye tilbudet har vært svært ettertraktet, med over tre søkere pr. studieplass.
Søkere må ha mastergrad i økonomi og administrasjon (MØA) som gir grunnlag for fritak for inntil 60 (ECTS) studiepoeng (stp.) på MRR. Opptak er basert på karakterer på MØA-graden og det er krav om realkompetanse i form av minst ett års dokumentert revisjonspraksis. MRR i Oslo omfatter studentenes selvstendige faglige arbeid, videofilmede forelesninger, obligatoriske skriftlige innleveringer og obligatoriske samlinger i Oslo.
MRR i Oslo inkluderer 17–20 samlinger med problemløsning, diskusjoner og studentpresentasjoner som tar utgangspunkt i oppgitte øvinger, oppgaver m.m.
Alle forelesningene gis ved NHH i Bergen. Forelesninger i de åtte obligatoriske MRR-kursene vil bli videofilmet og gjort tilgjengelig for studenter både i Bergen og Oslo. Diskusjoner og studentpresentasjoner knyttet til øvinger, oppgaver, case m.m. blir ikke videofilmet. For MRR i Oslo vil det være egne samlinger som dekker dette.
– Vi har jobbet målrettet med å utvikle det faglige opplegget den siste tiden, og er glade for å kunne komme med et veldig godt tilbud til studentene både i Oslo og Bergen, sier programdirektør og fagansvarlig for NHHs masterstudium i regnskap og revisjon, professor Aasmund Eilifsen.
Les mer på: nhh.no/studier/regnskap-og-revisjon/1-arig-mrr-sivilokonom/mrr-i-oslo/
Skal utvikle fremtidens revisorutdanning
NHH og revisjonsbransjen skal samarbeide tettere om utviklingen av masterstudiet i regnskap og revisjon (MRR). Nå opprettes et rådgivende organ der de største revisjonsselskapene og Den norske Revisorforening (DnR) blir representert.
Opprettelsen av rådet gjør at NHH får råd og støtte til utforming av det faglige innholdet av MRR, tilgang på fagressurser fra profesjonen i undervisningen og samarbeid om forskningsprosjekter. I det rådgivende organet vil det være representanter fra Revisorforeningen, BDO, EY, PwC, KPMG og Deloitte.
Les mer på: nhh.no/nyheter-fra-nhh/2017/juni/utvikler-fremtidens-revisorutdanning/
Skatteplikt ved utleie av hybler
Utleie av hybler i et frittstående bygg ble ansett skattepliktig selv om skattyter også hadde en garasje i bygget.
Skattyter planla å bygge en frittstående bygning i tillegg til hovedeiendommen. Skattyter ville bruke 30 kvm til garasje/trimrom og 70 kvm til utleie av fire selvstendige hybler. I anmodningen om bindende forhåndsuttalelse mente skattyter at utleieinntektene var skattefrie da både arealet og leieverdien på hyblene var lavere enn leieverdien på hovedeiendommen som ble benyttet som egen bolig.
Skattedirektoratet konkluderte imidlertid med at utleieforholdet var skattepliktig. Riktignok kan frittstående bygninger bli sett under ett med hovedbygningen hvis de har en tjenende funksjon for hovedbygningen. Dette kan f.eks. gjelde garasje, bod og uthus. I dette tilfellet utgjorde imidlertid den tjenende funksjonen (garasjen) bare 30 % av det frittstående bygget, som dermed i hovedsak fremstår som en utleiebygning.
Register for offentlig støtte
Norge har gjennom EØS-avtalen forpliktet seg til å opprette et nasjonalt register over all tildeling av offentlig støtte over 500 000 euro.
Registeret skal sørge for at opplysningene om offentlig støtte er allment tilgjengelige og dermed bidra til et konkurransedyktig indre marked.
Skatteetaten har fått ansvaret for innmelding av skatte- og avgiftsfordeler til dette registeret. Hvem skal rapportere?
Bedrifter som mottar skatte-/avgiftslettelser, må innrapportere dette til Skatteetaten. For inntektsåret 2016 skal de som får innvilget fritak eller reduksjon av særavgifter over 500 000 euro (tilsvarende ca. kr 4 981 600) rapportere dette til Skatteetaten.
Dette gjelder for bedrifter som får:
redusert elavgift for industrien
redusert elavgift i tiltakssonen
redusert elavgift for data-sentre med uttak over 5 megawatt
redusert CO2-avgift på gass til industri og bergverk
fritak for CO2-avgift på gass for gods- og passasjertransport i innenriks sjøfart
Bedrifter som får fritak etter merverdiavgiftsloven, må også innrapportere dette dersom fritaket overstiger 500 000 euro.
Dette ifølge Skatteinfo 5 – juni 2017.
Redusert arbeidsgiveravgift for transport og energi
Fra 2018 vil det igjen bli adgang til å benytte reduserte satser for transport- og energiforetak i ordningen med differensiert arbeidsgiveravgift.
Dette opplyste Finansdepartementet i en pressemelding 7. juni 2017.
Endringene i EU-reglene skal nå på vanlig måte innlemmes i EØS-avtalen og i norsk rett, og det er forventet at dette vil skje i løpet av høsten. Regjeringen vil i budsjettet for 2018 foreslå å gjeninnføre differensierte satser for transport- og energisektoren, med virkning fra 1. januar 2018.
Foretak i andre sektorer som kan bruke reduserte satser etter dagens ordning, vil ikke bli berørt av endringen.
Åpen tilgang til Revisjon og Regnskap
Nettutgaven av Revisjon og Regnskap, inkludert historikk tilbake til nr. 5-2003, vil være tilgjengelig uten innlogging i perioden fra og med tirsdag 2. november til og med mandag 20. november.
2. november er også datoen for utgivelsen av Revisjon og Regnskap nr. 7, inkludert en separat Digitaliseringsutgave.
Nettutgaven er tilgjengelig på revregn.no eller via revisorforeningen.no
EY med nordisk Financial Services Organisation
Fra i sommer har rådgivnings- og revisjonsselskapet EY etablert en særskilt Financial Services Organisation i de nordiske landene, som integreres på tvers av hele EMEIA (Europa, Midtøsten, India og Afrika). Dette for å styrke sektorfokus, kundebetjening og kompetanse. Fra de nordiske landene er i alt 350 medarbeidere som betjener finanssektoren, nå blitt en del av denne organiseringen, hvorav ca. 70 i Norge. EYs Financial Services Organisation i EMEIA omfatter i alt ca. 13 000 medarbeidere.
Bisnode – temperaturmåler
www.bisnode.no
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|
|---|---|---|---|---|---|
Konkurser |
397 |
218 |
82,1 % |
436 |
-8,9 % |
Tvangsavviklinger |
212 |
48 |
341,7 % |
234 |
-9,4 % |
Nyregistreringer |
14 837 |
10 230 |
45,0 % |
15 116 |
-1,8 % |
Antall anmerkninger |
1 523 260 |
1 516 764 |
0,4 % |
1 489 620 |
2,3 % |
– Personer m/anmerkninger |
245 279 |
244 657 |
0,3 % |
246 051 |
-0,3 % |
– Foretak m/anmerkninger |
50 567 |
51 676 |
-2,1 % |
52 925 |
-4,5 % |
Siste måned = 14.8–14.9 Nest siste måned = 13.7.–13.8. 1 år tilbake = 14.8.16–14.9.16
Kilde: Bisnode
Kan frafalle tilsynsavgift for revisjonsforetak uten revisjonsomsetning
En endring i systemet for utligning av tilsynsavgift medførte at revisjonsforetak uten omsetning fra revisjon ble ilagt minstebeløpet på 4000 kroner for 2016. Finanstilsynet vil frafalle avgiften for de som innen 1. oktober 2017 ber om at godkjenningen som revisjonsselskap blir slettet eller melder fra om at deres enkeltpersonforetak ikke driver revisjonsvirksomhet.
Finanstilsynet tar nå hensyn til at Revisorforeningen og flere revisorer har sagt fra om at det burde blitt varslet bedre i forkant, slik at de som ønsket det fikk tid til å innrette seg etter den nye praksisen.
Slik gjør du det:
Sletting av godkjenning som revisjonsselskap: Registreres i Altinn – KRT-1033.
Melding om at enkeltpersonforetak ikke driver revisjonsvirksomhet: E-post til: post@finanstilsynet.no
Årsberetningskrav om likestilling mv. oppheves
Kravene til opplysninger i årsberetningen om likestilling og diskriminering oppheves fra 1. januar 2018. Endringen skjer i forbindelse med at lov om likestilling og forbud mot diskriminering (likestillings- og diskrimineringsloven) trer i kraft fra 1. januar 2018. Loven erstatter fire tidligere lover; likestillingsloven, diskrimineringsloven om etnisitet, diskriminerings- og tilgjengelighetsloven og diskrimineringsloven om seksuell orientering.
Vedtaket innebærer at det ikke lenger er krav om å redegjøre for den faktiske tilstanden når det gjelder likestilling i årsberetningen. Det vil heller ikke være krav om å redegjøre for iverksatte og planlagte tiltak (aktivitetsplikten) vedrørende likestilling og diskriminering (foretak med mer enn 50 ansatte).
Bakgrunnen for lovendringen er at aktivitetsplikten i stedet sikres gjennom veiledning og kunnskapsspredning. Positive tiltak som informasjon, spredning av gode erfaringer og kompetanseutviklingstiltak skal erstatte plikten til å redegjøre i årsberetningen.
Det er ikke presisert fra hvilket årsregnskap endringene gjelder. Med støtte i tidligere praksis ved oppheving av krav til opplysninger i årsberetning og noter må det kunne legges til grunn at endringene gjelder årsregnskap med balansedag 31. desember 2017.
Salg av boligeiendom eid i sameie
En sameier kunne selge en bolig skattefritt selv om de tinglyste eierforholdene viste at boligen var eid i sameie med tre andre som ikke bodde i boligen.
Dette ble lagt til grunn i en bindende forhåndsuttalelse fra Skattedirektoratet, BFU 3/17.
Innsender hadde selv ført opp boligen på eiendommen i 1988 og bodd i boligen siden da. Hun oppfylte følgelig kravet til bo- og eiertid for å kunne selge boligeiendom skattefritt i skatteloven § 9-3 annet ledd.
Sameierne var enige i at innsender var den reelle eieren av boligen. Skattedirektoratet forutsatte videre at innsender kunne dokumentere at hun er reell eier av boligeiendommen.
Skattedirektoratet la til grunn at det er de reelle og ikke de formelle eierforholdene som er avgjørende. At de fire sameierne står tinglyst sammen som formelle eiere og at dette også hadde blitt lagt til grunn i selvangivelsene, ble altså ikke avgjørende. Innsender kunne derfor selge boligen skattefritt.
Det var også en annen bolig på eiendommen som ingen av sameierne hadde brukt som bolig. Salg av denne boligen vil være skattepliktig.
Rundskriv om gjennomføring av EMIR
Finanstilsynet har utgitt et nytt rundskriv om gjennomføring av EMIR. EMIR er et regelsett som i hovedtrekk omhandler tre forhold; regler for den som handler med derivater, regler for sentrale motparter i derivathandler og bestemmelser om transaksjonsregistre.
Det innføres krav om rapportering av derivatkontrakter, såkalt clearing-plikt for enkelte derivater og krav om at partene treffer risikoreduserende tiltak for derivatkontrakter som ikke cleares. For det andre gir EMIR regler om såkalte sentrale motparter, foretak som sørger for at handler i børsnoterte aksjer, derivater m.m. blir gjort opp («clearing»). Det blir også innført bestemmelser om transaksjonsregistre.
EMIR er gjennomført i verdipapirhandelloven § 13-1 første ledd. Reglene trådte i kraft 1. juli 2017.
Endring i god regnskapsførerskikk
Standarden om god regnskapsførerskikk (GRFS) er endret som følge av ny skatteforvaltningslov, samt endring av regnskapsførerforskriften. Utover dette er det gjort enkelte språklige endringer og korreksjoner. Det er ikke gjort materielle endringer i de kravene som stilles til autoriserte regnskapsførere.
Endringene som er gjort, skyldes hovedsakelig nye begreper som følge av ikrafttredelse av skatteforvaltningsloven 1.1.17. Som følge av dette er det også gitt nye henvisninger.
Oppbevaringsplikten for oppdragsdokumentasjon som følger av regnskapsførerforskriften § 3-2 annet ledd, ble endret fra ti til fem år med virkning fra regnskapsåret 2017. GRFS punkt 6.4 er endret i tråd med dette.
Ingen av endringene i GRSF medfører materielle endringer i de krav som stilles til autoriserte regnskapsførere.
Svart arbeid fortsatt vanligste a-krim
Svart arbeid er fortsatt den vanligste formen for arbeidslivskriminalitet viser ny rapport.
Skatteetaten, Tolletaten, politiet, NAV og Arbeidstilsynet har gjennom Nasjonalt tverretatlig analyse- og etterretningssenter (NTAES) publisert en ny rapport om arbeidslivskriminalitet.
Rapporten viser at:
Den vanligste formen for arbeidslivskriminalitet er svart arbeid og omsetning i forbindelse med sosial dumping.
Nye metoder for å unndra seg arbeidsgiveransvar øker. Særlig gjelder det etablering av enkeltmannsforetak hvor arbeidstakere blir «underleverandører».
Kriminelle virksomheter profesjonaliserer seg, og tilpasser seg etatenes kontrollaktiviteter og fremstår med et mer seriøst ytre enn tidligere.
Kriminelle virksomheter registrerer fiktive arbeidstakere for å gi personer rett til NAV-ytelser.
Konkursryttere er fortsatt vanlig. Et stadig mer fremtredende trekk er at aktørene flytter aktiviteten mellom virksomheter for å unndra seg myndighetens oppmerksomhet.
I rapporten uttales det at «selv om de fleste regnskapsførere, revisorer og advokater opptrer lovlydig, utgjør disse yrkesgruppene eksempler på medhjelpere som kan benyttes til dette formålet.»
Videre i rapporten sies det at «i den senere tid er det foretatt flere forenklinger for næringslivet, som innebærer økt grad av tillitsbaserte systemer. Eksempler er bortfall av revisorplikt og redusert krav til egenkapital. Formålet med forenklingene er å gjøre det lettere for de antatt lovlydige, men konsekvensen kan være at det samtidig blir lettere også for de kriminelle. Systemer som er basert på tillit kan redusere sannsynligheten for avdekking. I tråd med rasjonell kriminalitetsteori bør forenklinger for næringslivet oppfølges av strengere straff når kriminalitet på området først avdekkes. Dersom dette ikke skjer, svekkes den preventive effekten totalt sett.»
Utreder opplysnings- og taushetsplikt for skatterådgivere
Regjeringen har oppnevnt et utvalg som skal utrede skatterådgiveres, herunder advokaters, opplysningsplikt og taushetsplikt. Utvalget skal vurdere balansegangen mellom Skatteetatens behov for kontrollopplysninger og skatterådgivernes behov for klientkonfidensialitet.
Det skal også vurderes om skattyteres og deres rådgiveres plikt til å gi kontrollopplysninger bør utvides til å gjelde informasjon om selskapsstrukturer og formålet med finansielle transaksjoner. Det skal også vurderes om skatterådgiveres skatteplanleggingspakker skal pålegges opplysningsplikt.
Utvalget skal ledes av professor Morten Kinander. Fagdirektør Harald Brandsås i Revisorforeningen er oppnevnt som medlem av utvalget. Utvalget skal levere sin rapport innen 31. desember 2018.
Utleie av varer fra utlandet
Ved utleie av varer fra utlandet til Norge oppstår spørsmålet om det skal beregnes norsk merverdiavgift. Usikkerheten knytter seg særlig til spørsmålet om når det foreligger registreringsplikt for utleievirksomhet som ikke drives fra forretningssted i Norge. Skattedirektoratet har i fellesskriv 9. juni 2017 sett nærmere på dette.
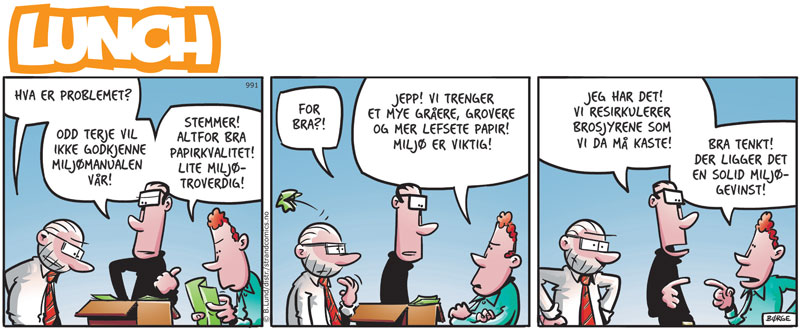
LUNCH
Finansdepartementet – regelendringer fra 1. juli 2017
Her gis en oversikt over noen viktige regelendringer fra 1. juli 2017 på Finansdepartementets ansvarsområde.
Skatteinsentivordning for langsiktige investeringer i oppstartsselskap
Fra 1. juli 2017 blir det innført en skatteinsentivordning for langsiktige investeringer i oppstartsselskap som i gjennomsnitt over året har færre enn 25 årsverk og årlige driftsinntekter og/eller balansesum som ikke overstiger 40 millioner kroner. I ordningen blir det gitt fradrag i alminnelig inntekt for personlige skattytere for aksjeinnskudd i kvalifiserte aksjeselskaper for opptil 500 000 kroner årlig.
Skattefavorisert individuell sparing til pensjon
Det innføres en ny ordning med skattefavorisert individuell sparing til pensjon. Detaljene i den nye ordningen skal reguleres i forskrift. Ordningen vil tre i kraft 1. november 2017.
Maksimalt fradrag for innskudd til skattefavorisert pensjonssparing
Maksimalt fradrag for innskudd til skattefavorisert pensjonssparing for selvstendig næringsdrivende økes fra 4 prosent til 6 prosent av beregnet personinntekt fra næring mellom 1 G og 12 G. Endringene trer i kraft straks med virkning fra og med inntektsåret 2017.
Skattelettelse til pensjonister gjennom økt minstefradrag for pensjonsinntekt
Det gis en skattelettelse til pensjonister gjennom økt minstefradrag for pensjonsinntekt. Endringene trer i kraft straks med virkning fra og med inntektsåret 2017.
Endringer i reglene om verdsettingsrabatt i formuesskatten
Det gjøres tre endringer i reglene om verdsettingsrabatt i formuesskatten. Endringene trer i kraft straks med virkning fra og med inntektsåret 2017.
Produktavgiften
Produktavgiften i fiskeri-, hval- og selfangstnæringen reduseres fra 2,3 prosent til 2,2 prosent. Endringen trer i kraft fra og med 1. juli 2017.
Engangsavgiften for motorsykler
Engangsavgiften for motorsykler legges om i miljøvennlig retning ved å innføre en progressiv avgift på CO2-utslipp, som erstatter avgiften på motoreffekt og stykkavgiften. Endringen gjelder for motorsykler med registrerte CO2-utslipp. Endringen skal gjelde for motorsykler som blir registrert fra og med 1. juli 2017.
Konsernbidragsreglene endres
Konsernbidragsreglene endres for å motvirke tilpasningsmuligheter som gjør det mulig å unngå finansskatt på overskudd i finansforetak. Endringene trer i kraft straks med virkning fra og med inntektsåret 2017.
Unntaksregelen fra finansskatteplikt justeres
Unntaksregelen fra finansskatteplikt justeres for virksomheter som i høy grad driver merverdiavgiftspliktig, finansiell virksomhet. Endringen trer i kraft straks med virkning for inntektsåret 2017.
Endringer i merverdiavgiftskompensasjonsloven
Det gjøres endringer i merverdiavgiftskompensasjonsloven for overdragelser av fast eiendom mv. som ledd i kommunesammenslåinger og -delinger med virkning fra og med 1. januar 2017.
Merverdiavgiftskompensasjonsordningen utvides for friskoler
Merverdiavgiftskompensasjonsordningen utvides for friskoler med voksne elever uten rett til videregående opplæring med virkning fra og med 1. januar 2017.
Beløpsgrense for kontantvederlag på kr 40 000 til forhandlere av gjenstander
Ved lov 16. juni 2017 nr. 52 om endringer i hvitvaskingsloven og verdipapirhandelloven (beløpsgrense for kontantvederlag mv.) innføres en beløpsgrense for kontantvederlag til forhandlere av gjenstander. Det vil derfor ikke lenger være adgang til å betale 40 000 kroner eller mer til forhandlere av gjenstander.
Digitalisering: Fortsatt behov for god rådgiverkompetanse
Alt som kan bli digitalisert blir digitalisert, men behovet for god rådgiverkompetanse blir ikke borte. Det var et av budskapene fra direktør i ESV Digital Bente Sollid Storehaug på DnR-konferansens åpningsdag 6. september.
At digitalisering endrer det meste, var temaet som ble tatt opp i plenum på DnR-konferansen av Revisorforeningens styreleder Trond-Morten Lindberg og Bente Sollid Storehaug.
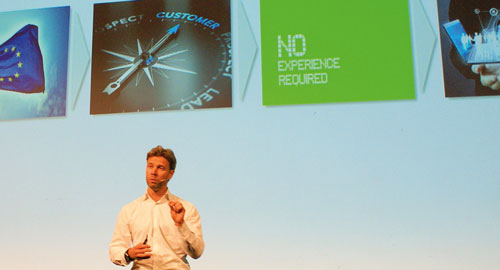
Det er ikke noe nytt at teknologi er endringsdriveren, det nye er at alt går raskere enn tidligere, sa Trond-Morten Lindberg.
Ikke nytt, men raskere
Det er ikke noe nytt at teknologi er endringsdriveren, det nye er at alt går raskere enn tidligere, sa Lindberg. Han sa at vi allerede har digitalisert hverdagen vår privat og at vi antagelig heller ikke ligger etter i digitaliseringen som nasjon. Klarer vi å tenke på samme måten den tiden vi er på kontoret, tror jeg det faktum at digitaliseringen endrer det meste, også vil vise seg å være endringer til det positive, sa han.
Lindberg sa også at vi hele tiden må spørre oss selv om hva alt dette betyr for måten vi leverer tjenestene på og hvordan vi driver virksomheten.
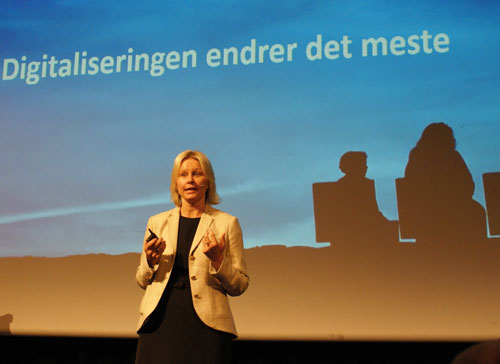
Bente Sollid Storehaug sa at det er svært krevende å transformere virksomhetene digitalt fordi dette må gjøres samtidig som inntekter og markedsandeler skal ivaretas.
Gjøre to ting på én gang
Bente Sollid Storehaug sa at det er svært krevende å transformere virksomhetene digitalt fordi dette må gjøres samtidig som inntekter og markedsandeler skal ivaretas.
Behovet for god rådgiverkompetanse blir imidlertid ikke borte selv om det som kan bli digitalisert også vil bli digitalisert. Det er i første rekke de manuelle prosessene som blir borte fordi software tar over. – Skal man være en verdifull rådgiver, må man forstå hvordan endringene påvirker bransjene, la hun til.
Hun mente at kultur og innsikt, evne til å bruke teknologien for å bli bedre og mer konkurransedyktig, er nøkkelen til å lykkes.
Kultur handler om hvordan man kan innovere digitalt og utvikle gode medarbeidere. Det er viktig med forankring i toppledelsen, sa hun. – Dere må bli gode til å iverksette strategiene for å stå det digitale løpet ut.
Hun sa at innsikt er selve bærebjelken i digital modenhet. – Dere må kunne bruke dataene til å bli klokere og bedre. Uten det blir dere ikke gode sparringspartnere for kundene deres, sa hun.
Det handler om endringsbasert ledelse, evne til å utøve, innse fakta og stille de rette spørsmålene. De beste er iderike og kreative. De er uredde og tar større risiko, tar raskere beslutninger og kommuniserer godt, sa hun.
Må tåle motbakkene
Vi må ha selvinnsikt og samarbeide på tvers. Vi må utvikle større aksept for å gjøre feil og vi må tåle ubehag og motbakker. Vi må være nysgjerrige, kreative og ha mot til å tenke utenfor boksen. Og ha evne til å bygge tillit, sa hun.
Hun tror at det i fremtiden vil bli færre som jobber i revisjonsselskaper, ganske enkelt fordi enklere oppgaver blir tatt over av teknologi, men tror på kompetanse som kan tilføre verdi i kunderelasjonen. – Vi vil fortsatt ønske å ha gode rådgivere, som er bedre enn oss selv, sa hun.
DnR-konferansen 2018 blir 5. og 6. september
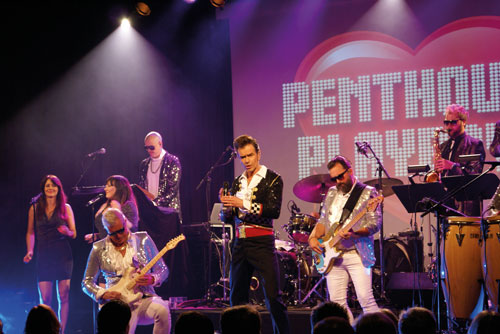
Penthouse Playboys og Jens Pikenes stod i år for underholdningen på DnR-konferansens festarrangement.
Da er det bare å merke av i kalenderen for neste års DnR-konferanse som avholdes 5. og 6. september – også da på Clarion Hotel & Congress Oslo Airport, Gardermoen. Nærmere informasjon om arrangementet blir å finne på revisorforeningen.no
Lindberg blir sjef for BDO i Europa, Midtøsten og Afrika
Trond-Morten Lindberg blir sjef for en virksomhet som samlet omsetter for 2,6 milliarder dollar med 24 000 ansatte og kontorer i 90 land. Lindberg er i dag administrerende direktør i BDO i Norge og styreleder i Revisorforeningen. Han tiltrer den nye stillingen 1. november i år.