


Forslag til endringer i rentebegrensningsreglene
Finansdepartementet har foreslått endringer i reglene om begrensning av rentefradrag. For selskaper som inngår i konsern, vil reglene bli utvidet til å omfatte renter på ekstern gjeld. Forslaget er foreslått å tre i kraft fra og med inntektsåret 2018.
Finansdepartementet sendte 4. mai 2017 et forslag på høring om endringer i reglene om begrensning i fradragsretten for renter. Forslaget innebærer at rentebegrensningsreglene utvides til å omfatte eksterne rentekostnader for selskap som inngår i konsern. Eksterne rentekostnader er renter betalt til långiver som ikke er nærstående, og omfatter for eksempel renter betalt til bank eller på obligasjonslån selv om ingen nærstående har investert i dette. Reglene har til nå bare omfattet renter på lån fra nærstående parter. Dersom netto rentekostnader overstiger 25 % av skattemessig EBITDA, skal både interne og eksterne rentekostnader avskjæres. Det foreslås en unntaksregel der det likevel gis fullt fradrag for rentekostnader dersom egenkapitalandelen i det norske selskapet eller den norske delen av konsernet tilsvarer egenkapitalandelen i konsernet.
Forslaget er basert på Stortingets skatteforlik fra 2016 om skattemeldingen, jf. Innst. 273 S (2015–16), og tar hensyn til anbefalinger fra OECDs BEPS-prosjekt og EUs direktiv mot skatteunndragelse (ATAD). Det er derfor grunn til å tro at forslaget vil bli vedtatt uten vesentlige endringer. Høringsfrist er satt til 3. august, og reglene er forventet å tre i kraft med virkning for inntektsåret 2018.
Vi vil nedenfor gå gjennom hovedpunktene i forslaget og belyse effektene gjennom noen typetilfeller.
Oversikt over dagens regler
Renter på skattyters gjeld er fradragsberettiget i alminnelig inntekt, jf. skatteloven § 6–40. Dette gjelder uten hensyn til om gjelden har tilknytning til skattepliktig inntekt. Fradragsretten for renter i Norge er i utgangspunktet videre enn i mange andre land. Dette kan gjøre det fordelaktig å finansiere norske virksomheter med mye gjeld, spesielt for flernasjonale selskaper.
Fradragsretten for renter er likevel begrenset på flere måter. Fradrag kan nektes, helt eller delvis, dersom lånet er ytet fra en nærstående part, og lånet ikke er inngått på armlengdes vilkår, jf. skatteloven § 13–1. Det kan være at lånet er uforholdsmessig stort (såkalt «tynn kapitalisering»), eller at renten er satt for høyt. Fradrag kan også nektes etter den alminnelige gjennomskjæringsregelen dersom gjelden er etablert gjennom en eller flere transaksjoner hvor hovedformålet var å oppnå en skattefordel gjennom rentefradraget. Et eksempel er såkalte «debt push-downs» som etter omstendighetene kan anses illojale, jf. IKEA-dommen i Utv. 2016 side 1678. Disse reglene vil leve videre og er ikke berørt av høringsnotatet.
Med virkning fra 2014 ble det i tillegg innført en bestemmelse i skatteloven § 6–41 om begrensning av rentefradrag mellom nærstående parter. Bestemmelsen gjelder for alle selskaper, unntatt finansinstitusjoner og selskaper som er særskattepliktige etter petroleumsskatteloven. Bestemmelsen innebærer at netto rentekostnader fra nærstående parter bare er fradragsberettiget innenfor 25 % av skattemessig EBITDA, forutsatt at samlede netto rentekostnader i selskapet overstiger fem millioner kroner. Etter de gjeldende reglene er det bare fradrag for renter til nærstående långivere (interne renter) som begrenses, typisk lån fra konsernselskap eller fra aksjonær med minst 50 % eierandel. Renter på lån fra ikke-nærstående parter (eksterne renter) er ikke begrenset, med mindre det foreligger nærmere bestemte sikkerhetsstillelser fra en nærstående. Eksterne renter kan fylle opp fradragsrammen og slik fortrenge fradrag for interne renter. Avskårne renter kan fremføres i inntil ti år til fradrag i et senere år.
Hovedpunktene i forslaget
Finansdepartementet foreslår at hovedmodellen i den gjeldende rentebegrensningsregelen videreføres. Den vil dermed fortsatt ramme fradrag for netto rentekostnader utover 25 % av skattemessig EBITDA.
Det foreslås ingen endringer for selskap som ikke er en del av et konsern. Her vil det fortsatt bare være renter til nærstående som kan avskjæres. Terskelbeløpet for netto rentekostnader på fem millioner kroner pr. selskap videreføres for disse selskapene.
For selskap som inngår i et konsernregnskap, eller kan inngå i et konsernregnskap etter IFRS, foreslås det at regelen utvides til å omfatte både interne og eksterne renter. Utvidelsen til eksterne renter tar sikte på å ramme feilallokering av ekstern gjeld i konsern, dvs. at en uforholdsmessig stor del av konsernets eksterne gjeld er lagt i norske konsernselskap. Det foreslås at rentebegrensningsreglene kommer til anvendelse dersom netto rentekostnader overstiger et terskelbeløp på ti millioner kroner for det norske konsernet som helhet.
For å unngå å ramme «ordinære låneforhold», jf. Stortingets skatteforlik, foreslås en todelt unntaksregel basert på regnskapsmessig balanse. Selskapet vil få fullt fradrag for rentekostnadene – både eksterne og interne – dersom:
det norske selskapets egenkapitalandel tilsvarer, eller er inntil to prosentpoeng lavere, enn egenkapitalandelen i konsernet som helhet, eller
det norske delkonsernets egenkapitalandel tilsvarer, eller er inntil to prosentpoeng lavere, enn egenkapitalandelen i konsernet som helhet.
Med egenkapitalandel menes forholdet mellom egenkapital og balansesum i regnskapsmessig balanse ved årsslutt. For det norske selskapet benyttes balansen i selskapsregnskapet med visse justeringer, mens man for konsernet sammenligner med balansen i konsernregnskapet. Ved forskjell i regnskapsprinsipper skal selskapsregnskapet avstemmes med prinsippene som er benyttet i konsernregnskapet.
Unntakene fra rentebegrensningsregelen gjelder ifølge forslaget bare dersom de norske selskapene inngår i et konsernregnskap for det ultimate morselskapet, og dette konsernregnskapet er utarbeidet etter norsk GAAP, IFRS eller regnskapsreglene i et EØS-land. Dersom morselskapet ikke utarbeider konsernregnskap etter norsk GAAP, IFRS eller regnskapsreglene i et EØS-land, vil de norske selskapene ikke kunne benytte unntaksreglene med mindre det utarbeides et konsernregnskap etter nevnte regnskapsspråk for dette formålet. På dette punktet mener vi forslaget er for strengt, og at det bør tillates at man sammenligner med egenkapitalandel i konsernregnskap utarbeidet etter US GAAP, som er en internasjonalt anerkjent regnskapsstandard.
Finansdepartementet foreslår at det skal gjøres en rekke justeringer i balansetallene for å gi et riktig sammenligningsgrunnlag:
Konserngoodwill og andre konsernmerverdier som kan tilordnes det norske selskapet eller den norske delen av konsernet, skal legges til. Negativ goodwill og mindreverdier skal trekkes fra.
Det skal justeres dersom gjeld er ulikt verdsatt i konsernregnskapet og i regnskapet for det norske selskapet, eventuelt i konsernregnskapet for den norske delen av konsernet.
Egenkapitalandelen skal justeres for aksjer og andeler i konsernselskap (eventuelt for aksjer og andeler i konsernselskap som ikke inngår i den norske delen av konsernet), og for fordringer mot andre konsernselskaper og nærstående (eventuelt fordringer mot konsernselskaper som ikke inngår i den norske delen av konsernet). Aksjer og andeler reduserer egenkapital og balansesum, mens fordringer reduserer gjeld og balansesum.
Unntakene forutsetter videre at konsernregnskapet, selskapsregnskapet for det norske selskapet (eventuelt konsernregnskapet for den norske delen av konsernet), skattefastsettingsskjema, samt alle avstemminger og justeringer som er nevnt ovenfor, skal være godkjent av revisor.
Dersom unntaksreglene kommer til anvendelse, kan det likevel foretas avskjæring av rentefradrag etter gjeldende regler på lån fra nærstående utenfor konsernet, for eksempel ved lån fra personlig aksjonær med minst 50 % eierandel. Avskjæringen vil i tilfelle være begrenset til netto renteutgifter til slike nærstående.
Typetilfeller
De nye reglene vil naturlig nok være gunstigere for de selskapene som i dag rammes av rentebegrensningsreglene, men som kan vise at egenkapitalen i selskapet eller den norske delen av konsernet er minst like høy som på egenkapitalen på konsernnivå. De som ikke kvalifiserer for noen av unntakene og har ekstern finansiering, risikerer å få en vesentlig skatteskjerpelse. Vi vil se nærmere på noen typetilfeller nedenfor.
1. Rent norsk konsern
Egenkapitalandelen for den norske delen av et konsern som består av kun norske enheter, vil naturligvis være den samme som for konsernet som helhet. Alle slike konsern vil kvalifisere for den foreslåtte unntaksregelen. Disse konsernene vil oppleve en skattelettelse ved de nye reglene, ved at de får fullt fradrag for både eksterne og interne renter (unntatt renter på lån fra nærstående utenfor konsernet).
Rene norske konsern oppnår ingen skattefordel ved bruk av intern gjeldsfinansiering. Det er derfor i og for seg rimelig at slike konsern i praksis unntas fra reglene. Samtidig gir dette norske konsern et betydelig disincentiv til å investere i utlandet. La oss tenke oss at et norsk eiendomsselskap (Norge AS) eier flere bygninger i Norge med bokført verdi 80, og så etablerer et datterselskap i Sverige (Sverige AB) som kjøper en bygning der for 20. Om selskapet legger litt mindre gjeld i det svenske datterselskapet enn i konsernet som helhet, vil det bli gjenstand for avskjæring av rentefradrag i Norge:
Eksempel 1
Balanse |
Norge AS |
Sverige AB |
Konsolidert |
|---|---|---|---|
Bygninger |
80 |
20 |
100 |
aksjer i datter |
10 |
0 |
0 |
fordring mot datter |
10 |
0 |
0 |
sum eiendeler |
100 |
20 |
100 |
Egenkapital |
40 |
10 |
40 |
Gjeld |
60 |
10 |
60 |
sum EK/gjeld |
100 |
20 |
100 |
egenkapitalandel |
40 % |
50 % |
40 % |
Balanse |
Norge AS |
Justeringer |
Justert balanse |
|---|---|---|---|
bygninger |
80 |
80 |
|
aksjer i datter |
10 |
-10 |
0 |
fordring mot datter |
10 |
-10 |
0 |
sum eiendeler |
100 |
-20 |
80 |
egenkapital |
40 |
-10 |
30 |
gjeld |
60 |
-10 |
50 |
sum EK/gjeld |
100 |
-20 |
80 |
egenkapitalandel |
40 % |
37,50 % |
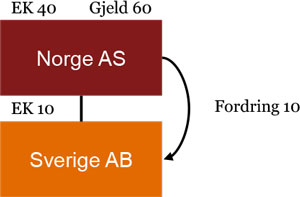
Konsernet og det norske selskapet har en egenkapitalgrad på 40 %, og det svenske datterselskapet har en egenkapitalgrad på 50 %. Den justerte balansen gir en egenkapitalgrad på 37,5 % for Norge AS, som er mer enn to prosentpoeng lavere enn konsernet, og unntaksregelen kommer ikke til anvendelse. Man kunne tenke seg at man i slike tilfeller skulle få det norske rentefradraget forholdsmessig redusert (dvs. 37,5/40). Etter forslaget er imidlertid unntaksregelen en enten/eller-regel, som vil gi store terskeleffekter. Det kan stilles spørsmål ved om en skatteregel som etter omstendighetene favoriserer investeringer i Norge fremfor i EØS-området kan bli utfordret som en potensielt ulovlig restriksjon etter EØS-avtalen.
2. Norsk konsern med utenlandsk underkonsern
Mange konsern har av forretningsmessige grunner samlet det meste av sin eksterne lånefinansiering i morselskapet. Morselskapet finansierer så døtrene gjennom lån og egenkapital. Av flere grunner blir mye av den interne finansieringen ofte gjort som egenkapital. Dette gjør at datterselskapene blir mer solide slik at behovet for morselskapsgarantier blir mindre. I tillegg unngår man vanskelige internprisingsspørsmål knyttet til renten på lån. Dette vil bli en ugunstig modell etter de nye reglene. For konsern med norsk konsernspiss og utenlandsk underkonsern, vil det etter forslaget være avgjørende at gjeldsgraden i det utenlandske underkonsernet er tilnærmet like høy som i konsernet samlet. Se eksempel 1 ovenfor til illustrasjon.
Denne effekten blir særlig tydelig når konsernspissen er et holdingselskap, hvor eiendelene hovedsakelig består av aksjer i og eventuelt fordringer mot datterselskaper. Justeringsreglene som er beskrevet ovenfor, medfører at holdingselskaper ofte vil ha negativ justert egenkapital og derfor heller ikke kan benytte unntaksregelen på selskapsnivå.* Finansdepartementet forutsetter at egenkapital eller balansesum som etter justeringene blir negative størrelser, skal settes til null. Dersom balansesummen fastsettes til null, fastsettes egenkapitalandelen til 100 % hvis egenkapitalen er større enn null.
Eksempel 2–1
Balanse |
Mor AS |
Justeringer |
Justert balanse |
|---|---|---|---|
aksjer i datter |
90 |
-90 |
0 |
fordring mot datter |
10 |
-10 |
0 |
sum eiendeler |
100 |
-100 |
0 |
egenkapital |
60 |
-90 |
-30 |
gjeld |
40 |
-10 |
30 |
sum EK/gjeld |
100 |
-100 |
0 |
egenkapitalandel |
60 % |
0,00 % |
Det blir derfor viktig at holdingselskap har tilnærmet like store videreutlån (fordringer) til døtre som de selv har gjeld:
Eksempel 2–2:
Balanse |
Mor AS |
Justeringer |
Justert balanse |
||||
|---|---|---|---|---|---|---|---|
aksjer i datter |
50 |
-50 |
0 |
||||
fordring mot datter |
50 |
-50 |
0 |
||||
sum eiendeler |
100 |
-100 |
0 |
||||
egenkapital |
60 |
-50 |
10 |
||||
gjeld |
40 |
-50 |
-10 |
||||
sum EK/gjeld |
100 |
-100 |
0 |
||||
egenkapitalandel |
60 % |
100,00 % |
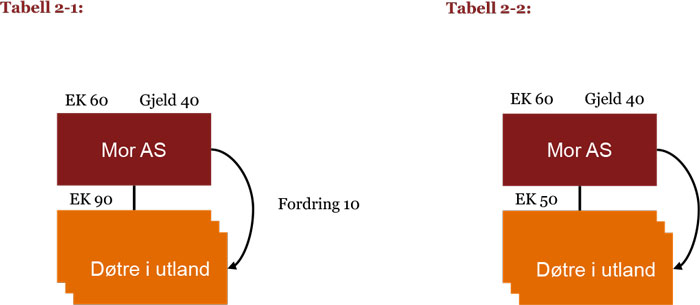
Ettersom et holdingselskaps inntekter i stor grad består av aksjeinntekter som er skattefrie etter fritaksmetoden, vil slike selskaper normalt også ha lav skattemessig EBITDA. Om det ikke er nevneverdig annen virksomhet i Norge, kan rentekapasiteten heller ikke styrkes gjennom konsernbidrag. Avskjæringsregelen kan derfor ramme meget hardt.
Sett fra Finansdepartementets perspektiv er effektene vi har beskrevet ovenfor rimelige. Når aksjeinntekter ikke er skattepliktige, bør heller ikke renter av gjeld som er benyttet til å erverve aksjer være fradragsberettigede. Samtidig er det ikke tvil om at disse effektene vil gjøre det mindre attraktivt å ha konsernspissen i Norge.
3. Norsk underkonsern med utenlandsk konsernspiss
For norsk datterselskap eller norsk underkonsern med utenlandsk konsernspiss, blir det på tilsvarende måte avgjørende at de norske selskapene (eller det norske underkonsernet) har tilnærmet like høy egenkapital som konsernet.
Eksempel 3–1
Balanse |
Utland Ltd. |
Norge AS |
Konsolidert |
|---|---|---|---|
Maskiner |
70 |
30 |
100 |
aksjer i datter |
15 |
0 |
0 |
fordring mot datter |
15 |
0 |
0 |
sum eiendeler |
100 |
30 |
100 |
Egenkapital |
40 |
15 |
40 |
Gjeld |
60 |
15 |
60 |
sum EK/gjeld |
100 |
30 |
100 |
egenkapitalandel |
40 % |
50 % |
40 % |
Hvis ikke, slår avskjæringsregelen inn.
Eksempel 3.2
Balanse |
Utland Ltd. |
Norge AS |
Konsolidert |
|---|---|---|---|
maskiner |
70 |
30 |
100 |
aksjer i datter |
10 |
0 |
0 |
fordring mot datter |
20 |
0 |
0 |
sum eiendeler |
100 |
30 |
100 |
egenkapital |
40 |
10 |
40 |
gjeld |
60 |
20 |
60 |
sum EK/gjeld |
100 |
30 |
100 |
egenkapitalandel |
40 % |
33 % |
40 % |
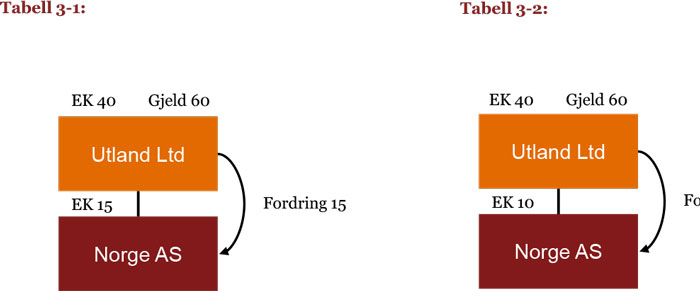
Dette vil bli krevende for konsern med virksomhet i mange land som har tilsvarende rentebegrensningsregler. Om gjelden settes for høyt i Norge, reduseres rentefradraget her. Men settes gjelden for lavt i Norge, vil det gå utover rentefradraget i andre land.
Når det foreligger flere underkonsern (konserngrener) i Norge, beregnes egenkapitalandelen for den norske delen av konsernet på grunnlag av sammenlagte balansesummer og egenkapital for konserngrenene. Hver konserngren som består av mer enn ett selskap, må konsolideres før sammenslåingen.
4. Joint venture-investering 50/50
Joint venture-selskap med 50/50 eie og hvor ingen av eierne alene har kontroll, kan ikke inngå i noe konsernregnskap og vil ikke være omfattet av de nye reglene. Slike joint venture-selskaper vil fortsatt være underlagt de gjeldende reglene, som bare begrenser interne renter. Renter betalt til eierne vil regnes som interne, ettersom terskelen for anvendelse av rentebegrensningsreglene er minst 50 % eierskap. I et joint venture-selskap med tre eller flere eiere, der ingen av eierne eier 50 % eller mer og eierne ikke er nærstående, vil renter på lån fra eierne regnes som eksterne.
Man kunne tenke seg et unntak fra dette når to eller flere eiere etter innbyrdes avtale gir proporsjonale eierlån på samme vilkår. Lånene vil da anses å være gitt i interessefellesskap etter armlengdeprinsippet i skatteloven § 13–1, men de vil fortsatt være eksterne lån som ikke avskjæres etter rentebegrensningsreglene.
Finansdepartementet foreslår et unntak fra dette for selskaper eid av kommuner eller fylkeskommuner. Eierandelene til kommuner og fylkeskommuner skal beregnes samlet ved vurderingen av om de er nærstående. Dette tar særlig sikte på offentlig eide kraftselskaper.
5. Selskap eller konsern eid av investeringsenhet
I visse tilfeller skal et selskap som eier og kontrollerer et annet selskap, likevel ikke utarbeide konsernregnskap. Etter IFRS 10 gjelder dette for investeringsenheter («investment entities»). Disse skal ikke utarbeide konsernregnskap, men skal balanseføre investeringene til virkelig verdi. Etter regnskapsloven § 3–8 skal datterselskap utelates fra konsolideringen hvis aksjene i datterselskapet er anskaffet med sikte på midlertidig eie og holdes i påvente av salg.
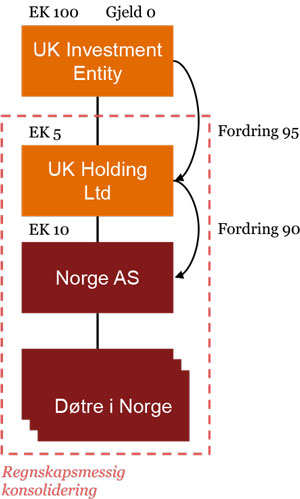
Forslaget til nye rentebegrensningsregler viser som nevnt direkte til hvorvidt det aktuelle selskapet «kan inngå» i et konsernregnskap etter regnskapsreglene. Dette innebærer at når et selskap er eid av en investeringsenhet, skal sammenligningen av egenkapitalandel etter unntaksregelen skje med konsernet utenom investeringsenheten. Effekten av dette illustreres best ved et eksempel.
Eksempel 5
UK Investment Entity eier 100 % av aksjene i UK Holding Ltd. UK Holding Ltd. eier 100 % av aksjene i Norge AS (som igjen kan ha ett eller flere norske datterselskaper). UK Investment Entity er finansiert med 100 % egenkapital. UK Holding Ltd. er finansiert med 5 % egenkapital og 95 % internlån fra UK Investment Entity. Norge AS er finansiert med 10 % egenkapital og 90 % internlån fra UK Holding Ltd.
Balanse |
UK Investment Entity |
Ikke konsolidering |
UK Holding Ltd |
Norge AS |
Konsolidert |
|---|---|---|---|---|---|
maskiner |
0 |
0 |
100 |
100 |
|
aksjer i datter |
5 |
10 |
0 |
0 |
|
fordring mot datter |
95 |
90 |
0 |
0 |
|
sum eiendeler |
100 |
100 |
100 |
100 |
|
egenkapital |
100 |
5 |
10 |
5 |
|
gjeld |
0 |
95 |
90 |
95 |
|
sum EK/gjeld |
100 |
100 |
100 |
100 |
|
egenkapitalandel |
100 % |
5 % |
10 % |
5 % |
Slik vi forstår forslaget, vil dette bety at Norge AS ikke rammes av rentebegrensning. Egenkapitalandelen i Norge AS (med eventuelle norske datterselskaper) er 10 %, som er høyere enn UK Holding Ltd-konsern som har 5 % egenkapitalandel. Ettersom Norge AS har lån fra UK Holding Ltd. som inngår i konsernet, rammes Norge AS heller ikke av avskjæringsregelen for lån fra nærstående.
6. Konsern med flere konserngrener i Norge
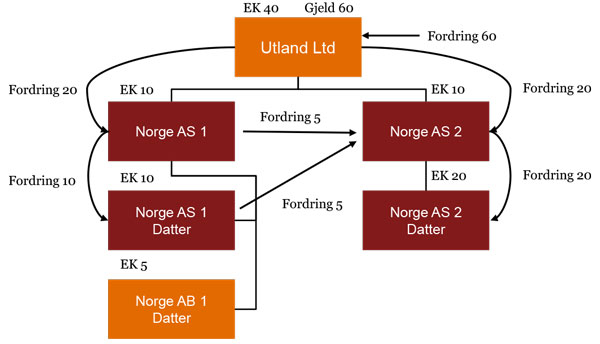
Utland Ltd eier 100 % av aksjene i Norge AS 1 og Norge AS 2, som hver har et heleid norsk datterselskap. Norge AS 1 har i tillegg et heleid svensk datterselskap. Utland Ltd er finansiert med 40 % egenkapital. Norge AS 1 er finansiert med en tredel egenkapital, og to tredeler internlån fra morselskapet. Datterselskapene Norge AS 1 Datter er finansiert med 50 % egenkapital og 50 % internlån fra morselskapet, mens Norge AB 1 Datter er finansiert med 100 % egenkapital. Norge AS 2 er finansiert med 25 % egenkapital og 75 % internlån fra morselskapet, Norge AS 1 og Norge AS 1 Datter. Datterselskapet Norge AS 2 Datter er finansiert med 50 % egenkapital, og 50 % internlån fra morselskapet.
De norske datterselskapene Norge AS 1 Datter og Norge AS 2 Datter har høyere egenkapitalandel enn konsernet, og kan påberope seg unntaksregelen på selskapsnivå. De norske morselskapene Norge AS 1 og Norge AS 2 har lavere justert egenkapitalandel enn konsernet, og det vurderes derfor om de norske underkonsernene kan benytte seg av unntaksregelen på norsk del av konsernet som alternativ. Beregningen gjøres i tre steg:
Eksempel 6
Steg 1: fastsetting av egenkapital og balansesum for hver av konsernets norske grener
Balanse |
Utland Ltd |
Norge AS 1 |
Norge AS 1 Datter |
Norge AB 1 Datter |
Norge AS 2 |
Norge AS 2 Datter |
Konsolidert |
|---|---|---|---|---|---|---|---|
Maskiner |
40 |
0 |
15 |
5 |
0 |
40 |
100 |
aksjer i datter |
20 |
15 |
0 |
0 |
20 |
0 |
0 |
fordring mot datterselskap |
40 |
10 |
0 |
0 |
20 |
0 |
0 |
fordring mot annet konsernselskap |
5 |
5 |
0 |
0 |
0 |
0 |
|
sum eiendeler |
100 |
30 |
20 |
5 |
40 |
40 |
100 |
Egenkapital |
40 |
10 |
10 |
5 |
10 |
20 |
40 |
Gjeld |
60 |
20 |
10 |
0 |
30 |
20 |
60 |
sum EK/gjeld |
100 |
30 |
20 |
5 |
40 |
40 |
100 |
Egenkapitalandel |
40,00 % |
Norge AS 1 underkonsern
Den konsoliderte balansen skal utarbeides som om det bare er de norske enhetene som utgjør konserngrenen, som inngår i konsernet. Aksjer i det svenske datterselskapet inngår derfor i balansen til det norske morselskapet, men vil bli justert for i steg 2 nedenfor.
Balanse |
Norge AS 1 |
Norge AS 1 Datter |
Konsolidert |
|---|---|---|---|
Maskiner |
0 |
15 |
15 |
aksjer i datter |
15 |
0 |
5 |
fordring mot datter |
10 |
0 |
0 |
fordring mot annet konsernselskap |
5 |
5 |
10 |
sum eiendeler |
30 |
20 |
30 |
Egenkapital |
10 |
10 |
10 |
Gjeld |
20 |
20 |
20 |
sum EK/gjeld |
30 |
30 |
30 |
Norge AS 2 underkonsern
Balanse |
Norge AS 2 |
Norge AS 2 Datter |
Konsolidert |
|---|---|---|---|
Maskiner |
0 |
40 |
40 |
aksjer i datter |
20 |
0 |
0 |
fordring mot datter |
20 |
0 |
0 |
sum eiendeler |
40 |
40 |
40 |
Egenkapital |
10 |
10 |
10 |
Gjeld |
30 |
30 |
30 |
sum EK/gjeld |
40 |
40 |
40 |
Steg 2: justering av balansen for de norske konserngrenene
Norge AS 1 underkonsern
Balanse |
Konsolidert |
Justeringer |
Justert konsolidert balanse |
|---|---|---|---|
Maskiner |
15 |
15 |
|
aksjer i datter |
5 |
-5 |
0 |
fordring mot datter |
0 |
0 |
|
fordring mot annet konsernselskap |
10 |
-10 |
0 |
sum eiendeler |
30 |
15 |
|
Egenkapital |
10 |
-5 |
5 |
Gjeld |
20 |
-10 |
10 |
sum EK/gjeld |
30 |
15 |
Norge AS 2 underkonsern
Balanse |
Konsolidert |
Justeringer |
Justert konsolidert balanse |
|---|---|---|---|
Maskiner |
40 |
0 |
40 |
aksjer i datter |
0 |
0 |
0 |
fordring mot datter |
0 |
0 |
0 |
sum eiendeler |
40 |
0 |
40 |
Egenkapital |
10 |
0 |
10 |
Gjeld |
30 |
0 |
30 |
sum EK/gjeld |
40 |
0 |
40 |
Balanse |
Norge AS 1 underkonsern |
Norge AS 2 underkonsern |
Justert konsolidert balanse |
|---|---|---|---|
Maskiner |
15 |
40 |
55 |
sum eiendeler |
15 |
40 |
55 |
Egenkapital |
5 |
10 |
15 |
Gjeld |
10 |
30 |
40 |
sum EK/gjeld |
15 |
40 |
55 |
Egenkapitalandel |
27,27 % |
Avslutning
Finansdepartementets forslag vil gjøre rentebegrensningsreglene mer treffsikre. Ved å utvide reglene til å omfatte eksterne renter, rammes tilpasninger til dagens regelverk. Samtidig vil den foreslåtte unntaksregelen et stykke på vei skjerme «ordinære» låneforhold.
Ulempen er at med økt treffsikkerhet kommer betydelig økt kompleksitet. Ved anvendelse av unntaksregelen vil det særlig bli krevende å utarbeide justert selskapsbalanse og justert konsernbalanse for de norske enhetene, herunder allokering av goodwill og merverdier fra konsernregnskapet. Dokumentasjonskravene for å benytte den foreslåtte unntaksregelen vil være tyngende. Selskapene vil måtte avveie fordelen ved fullt rentefradrag mot ekstrakostnadene. Det er særlig uheldig at forslaget ikke tillater å benytte konsernregnskap etter US GAAP som sammenligningsgrunnlag for egenkapitalandelen.
De selskapene som kan bli særlig hardt rammet, er norske konsern med virksomhet i utlandet, men en vesentlig del av finansieringen i Norge. Selv om den utenlandske virksomheten er relativt liten, vil det, dersom utenlandsvirksomheten har lavere gjeldsgrad enn resten av konsernet, kunne medføre at all ekstern finansiering i konsernet blir rammet av de nye reglene. Det vil på kort sikt, og i alle fall inntil andre land har innført like regler, medføre at det blir mindre attraktivt å ha konsernspissen i Norge.
Høringsfrist er satt til 3. august og reglene er forventet å tre i kraft 1. januar 2018 med virkning fra og med inntektsåret 2018.


