Aktuelt
Støtter ikke skjerpet beredskap for kontantdistribusjon
Revisorforeningen mener at en skjerpet regulering av kontantdistribusjon vil være en dyr tilnærming for å forsterke beredskapen for et betalingsmiddel som er lite brukt og vil fases ut. Det er i forskrift lagt opp til omfattende og rigide krav til hvordan bankene skal strukturere og teste beredskapsplanen. Vi mener dette kan bli uhensiktsmessig kostbart for bankene uten å gi vesentlige fordeler og gevinster for brukerne/bankkundene.

Vi støtter derfor ikke forslaget til presisering i forskrift for å øke beredskap for kontantdistribusjon. Revisorforeningen mener dette ikke er god bruk av ressurser, og det er vanskelig å se for seg situasjoner der dette vil komme samfunnet til nytte. Vi er positive til robuste og gode beredskapsrutiner, men mener det er mer samfunnsøkonomisk å fokusere på videreutvikling av mer robuste elektroniske betalingsløsninger og systemer.
Statens regnskaper henger etter
En undersøkelse viser at nær tre firedeler av OECDs 34 medlemsstater har innført periodiseringsprinsippet i sitt offisielle årsregnskap. Mer enn en firedel har innført periodiseringsprinsippet også i statsbudsjettet. Norge er blant de få landene i OECD som ikke har endret regnskapsprinsipp til periodiserte regnskaper. Det fremkommer i undersøkelsen at det ikke er noen planer om en slik reform i Norge.
Revisorforeningen er en av organisasjonene som flere ganger har anmodet om samme reform i Norge som hos flertallet av OECDs medlemsstater.
Undersøkelsen av statlige regnskaper i alle OECDs medlemsstater er utført av OECD i samarbeid med IFAC.
Svarene fra de enkelte landene er utarbeidet av nasjonale finansdepartementer.
Undersøkelsen er tilgjengelig på IFACs hjemmeside.
Redusert oppbevaringstid for regnskapsførers oppdragsdokumentasjon
Oppbevaringstiden for regnskapsføreres oppdragsdokumentasjon er redusert fra ti til fem år, med unntak for kopi av brev og annen korrespondanse med kunden hvor feil og mangler påpekes. Dette skal fremdeles oppbevares i ti år.
Finanstilsynet har fastsatt endring til forskrift om autorisasjon av regnskapsførere mv. når det gjelder krav til oppbevaringstiden av oppdragsdokumentasjonen.
Endringen er tatt inn i forskriftens § 3-2 annet ledd, og trer i kraft straks med virkning fra og med regnskapsåret 2017.
Skogbruk og MVA
Finansdepartementet vurderer for tiden om de nye retningslinjene for når skog skal anses som virksomhet i forhold til skatt, skal få betydning for avgiftsmessige forhold. Inntil dette er avklart skal skogeieres rett til å bli stående registrert i merverdiavgiftsregisteret fremdeles vurderes over en femårsperiode.
Det er dermed ingen automatikk i at skog som ikke lenger anses som virksomhet skattemessig, ikke kan bli stående registrert for merverdiavgift. Dette skal fremdeles vurderes ut fra dagens regler.
Einar Heiberg blir partner i Ræder
Einar Heiberg blir partner i Advokatfirma Ræder og sentral i selskapets skattegruppe. Han har bred erfaring med komplekse saker innen skatte- og selskapsretten, og med å føre saker for domstolen. Heiberg vil primært arbeide med spørsmål innen disse fagfeltene for Ræders oppdragsgivere.
Utbyggers kostnader til infrastruktur og mva
I en nylig avsagt dom fra lagmannsretten kom retten til at infrastrukturtiltak som utbygger bekostet på vegne av staten/fylkeskommunen må anses som kapitalvare i forhold til bestemmelsene om justering av merverdiavgift.
Spørsmålet var om infrastrukturtiltak som utbyggere av eiendom påkoster for senere å overføre vederlagsfritt til det offentlige, er del av kapitalvarebegrepet i justeringsbestemmelsene. I så fall vil overdragelse til det offentlige være en justeringshendelse. Tingretten kom til at det ikke var tilfellet, mens Lagmannsretten kom til motsatt resultat.
Med mindre Høyesterett kommer til et annet resultat, må derfor infrastrukturtiltak anses som kapitalvarer og må behandles i tråd med justeringsreglene.
Grensen for revisjonsplikt
Regjeringen har fremmet forslag om endringer i reglene om valg av revisor sammen med andre endringer i aksjeloven. Omsetningsgrensen for å kunne velge bort revisjon skal fastsettes i forskrift og det skal tas hensyn til inflasjonsvirkningen. Det gjøres også enkelte andre endringer i reglene om revisjonsplikt.
Terskelverdiene
Terskelverdiene for driftsinntekter og balansesum er ikke inflasjonsjustert etter at muligheten for fravalg ble innført i 2011. På grunn av 11–12 % inflasjon i denne perioden har det reelt sett vært en innskjerping av revisjonskravet. Regjeringen foreslår å legge til rette for å opprettholde nivået som ble fastsatt da muligheten til fravalg ble innført.
Det foreslås at terskelverdiene for driftsinntekter og balansesum fastsettes i forskrift, slik at disse kan justeres. En inflasjonsjustering av omsetningsgrensen på 11–12 % vil i tilfelle si at omsetningsgrensen heves fra fem millioner kroner til ca. 5,6 millioner kroner.
Konsernforhold
Regjeringen foreslår å endre aksjeloven slik at også morselskaper i konsern hvor konsernet totalt ikke overstiger terskelverdiene, skal kunne velge bort revisjon.
Det vil tilligge styret å vurdere om terskelverdiene er oversteget eller ikke. Selskapet skal sende melding til Foretaksregisteret dersom vilkårene for fritak fra revisjon ikke lenger er oppfylt.
Beslutning om revisjon
Beslutningsmetoden for fravalg av revisjon foreslås endret. Beslutning om selskapet skal ha revisor, kan treffes ved stiftelse av selskapet og fremgå av stiftelsesdokumentasjonen. Dagens ordning er komplisert ved at det kreves både generalforsamlingsbeslutning, eventuelt tilsvarende beslutning i stiftelsesdokumentet, med påfølgende styrebeslutning.
Regjeringen foreslår en endring av virkningstidspunktet for om selskapet ikke skal ha revisjon (fravalg). Det vil være tilstrekkelig at endringen er vedtatt innen utgangen av det aktuelle regnskapsåret, selv om endringen blir registrert i Foretaksregisteret først etter årsskiftet.
Endringene er behandlet i kapittel 7 i prop. 112 2016–17.
Stikkprøver i revisjon – tematilsyn 2016
Finanstilsynet gjennomførte i 2016 et tematilsyn der 65 revisjonsselskaper besvarte spørsmål om interne retningslinjer og rutiner for bruk av stikkprøver.
Deretter gjennomførte Finanstilsynet stedlig tilsyn hos 10 av disse, der 36 enkeltoppdrag er blitt kontrollert.
Finanstilsynet fant at det varierer i hvilken grad revisjonsselskapenes interne systemer gir den enkelte revisor støtte i de vurderingene som er nødvendige for å bestemme hvor mange stikkprøver som bør tas og hvordan utvalget skjer. Kontrollen av enkeltoppdrag avdekket svakheter i planleggingen når det gjelder hvilke regnskapsposter som skal kontrolleres ved hjelp av stikkprøver, kriterier for utvalg og kontroll og vurdering av om utvalget gir tilstrekkelig dekning for å kunne konkludere med at regnskapsposten ikke er vesentlig feil.
Høyesterett om fradrag for tap på fordringer
Høyesterett har avsagt to dommer der spørsmålet var om en långiver kunne kreve fradrag for tap på fordringer på et underliggende selskap.
Den ene saken (Thingaard AS) ble avgjort i favør av skattyter, mens den andre (Raise International AS) ble avgjort i favør av staten.
Les mer på: revisorforeningen.no/fag/nyheter/hoyesterett-om-fradrag-tap-pa-fordringer/
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
393 |
477 |
-17,6 % |
623 |
-36,9 % |
Tvangsavviklinger |
162 |
71 |
128,2 % |
82 |
97,6 % |
Nyregistreringer |
16 628 |
15 155 |
9,7 % |
18 954 |
-12,3 % |
Antall anmerkninger |
1 532 523 |
1 539 074 |
-0,4 % |
1 496 169 |
2,4 % |
– Personer m/anmerkninger |
247 855 |
249 421 |
-0,6 % |
252 403 |
-1,8 % |
– Foretak m/anmerkninger |
50 671 |
49 996 |
1,4 % |
53 064 |
-4,5 % |
Siste måned = 31.3–10.5 Nest siste måned = 28.2.–30.3. 1 år tilbake = 31.3.16–10.5.16
Kilde: Bisnode
Forslag til endringer i reglene for naturalytelser
Revisorforeningen mener det er en svakhet ved høringen at få av forslagene innebærer noen forenkling for næringslivet. Flere av forslagene innebærer at arbeidsgiver må etablere detaljerte oppfølgings- og kontrollrutiner som vil legge beslag på betydelige ressurser. Det er en vesentlig mangel ved utredningen at merutgiftene ved å gjennomføre forslagene er lite drøftet.
Forslaget er delt opp i fire hovedområder.
1. Verdsettelse av naturalytelser
Direktoratet foreslår at det innføres felles regler for verdsettelse av naturalytelser og at verdsettelsen skal ta utgangspunkt i alminnelig omsetningsverdi i sluttbrukermarkedet. Etter dagens regler vil verdsettelsen variere alt etter hvor i omsetningskjeden bedriften er eller om bedriften har gunstige innkjøpsavtaler eller ikke.
Revisorforeningen er enige i at naturalytelser skal verdsettes til alminnelig omsetningsverdi i sluttbrukermarkedet, men påpeker at dette innebærer krevende undersøkelses- og dokumentasjonskrav for alle bedrifter som ikke selv omsetter varen eller tjenesten i sluttbrukermarkedet.
Vi er imidlertid skeptisk til helt å fjerne adgangen til å verdsette naturalytelser som er innkjøpt spesielt for arbeidstakerne til arbeidsgivers kostpris. Dette gjelder f.eks. ulike forsikringsordninger, bl.a. reiseforsikring eller gruppelivsforsikring, som mange arbeidsgivere tilbyr de ansatte.
2. Arbeidsgiveransvaret for tredjepartsytelser
Direktoratet foreslår at arbeidsgiver får plikten til å ivareta arbeidsgiverpliktene for såkalte tredjepartsytelser, dvs. plikten til å gi lønnsopplysninger, foreta forskuddstrekk og betale arbeidsgiveravgift.
Revisorforeningen påpeker at en forutsetning for at arbeidsgiver kan pålegges arbeidsgiverpliktene må være at arbeidsgiver får kjennskap til og har fullstendige opplysninger om ytelsen. Dersom det ikke innføres en klar opplysningsplikt for tredjeparten til å gi opplysninger til arbeidsgiveren, mener vi ansvaret for innberetning, forskuddstrekk og arbeidsgiveravgift bør ligge hos tredjeparten.
3. Skattefritak for personalrabatter
Det foreslås i høringsnotatet at det gis en øvre samlet beløpsgrense for skattefrie personalrabatter. Personalrabatter skal også kunne gis fra arbeidsgivers leverandør og kunder, men ikke andre forretningsforbindelser. Forslaget innebærer at bedriften må etablere flere oppfølgings- og rapporteringsrutiner.
Revisorforeningen mener skattefritaket for personalrabatt er svakt begrunnet og bør avvikles. Forslaget som fremmes i høringen kompliserer skattereglene og er så detaljerte og omfattende at vi heller vil foretrekke å beholde dagens uklare og skjønnsmessige regel hvis skattefritaket for personalrabatter skal opprettholdes. I den grad det er behov for å klargjøre grensene for skattefritaket, bør dette heller fremgå av uttalelser i Skatte-ABC.
4. Øvrige forenklinger
Revisorforeningen støtter forslaget om forenklinger i reglene for fri avis, opphevelse av skattefritaket for matkuponger og skattefritaket for premie for forslag til forbedring av organisasjon og arbeidsmetoder.
Når det gjelder forslaget om nye regler for overtidsmat, er vi positive til forslaget om å ha like regler for refusjon og naturalytelse og at grensen settes ved ti timer sammenhengende arbeid i stedet for 12 timer fravær fra hjemmet. Dette er forslag som gjør reglene enklere å praktisere for arbeidsgiver. Vi kan imidlertid ikke se noen grunn til at det skal kunne utbetales skattefrie ulegitimerte matpenger ved overtid.
Vil oppheve dekning av diett etter sats
For å oppnå forenklinger for næringslivet mener Revisorforeningen at adgangen til å dekke kostnader til kost, reise og overnatting etter sats må oppheves. Dekning etter sats bør erstattes med dekning etter regning.
Et unntak vil gjelde for reiseutgifter ved bruk av egen bil der dette ikke vil være praktisk.
Statens reiseregulativ er omfattende og komplisert å sette seg inn i og satsene er i mange tilfeller satt for å gi godtgjørelse utover de faktiske kostnadene. Det kompliserer ytterligere at skattereglene på mange områder er strengere enn reiseregulativet. Det er stor sannsynlighet for at det ikke er riktig beløp som innberettes til beskatning.
I et innspill til Næringsdepartementet argumenterer Revisorforeningen for at tiden har løpt bort fra et system der godtgjørelse kan utbetales etter ulegitimerte satser. Det finnes i dag gode elektroniske løsninger for reiseregninger med mobilfotografering av bilag. Disse løsningene har ført til at dekning av faktiske utgifter etter regning er vesentlig enklere for både arbeidsgiver, arbeidstaker og skattemyndighetene enn å dekke utgifter etter sats som krever at man måt følge de detaljerte kravene i statens reiseregulativ.
Vant Spleiselagets regnskapspris under NM for Ungdomsbedrifter
Core UB fra Ullern videregående skole vant regnskapsprisen i konkurranse med 20 ungdomsbedrifter fra hele landet.
Bedriften vant fordi de forstår hvordan et regnskap kan brukes til å skape en bedre bedrift og vinneren scoret høyt på alle kriterier: Bilag, orden, kontanthåndtering og sluttregnskap.
Forretningsideen til selskapet var å produsere to ulike ledningsholdere for å holde ørepropper og ledninger på plass. De valgte et Exel-ark for å føre regnskap. I en bilagsoversikt ble det dokumentert bilagsnummer, dato, beskrivelse av bilaget og beløp som er inn- eller utbetalt. Startkapitalen på 1600 kroner ble finansiert ved salg av andelskapital og det ble ført en andelsoversikt.
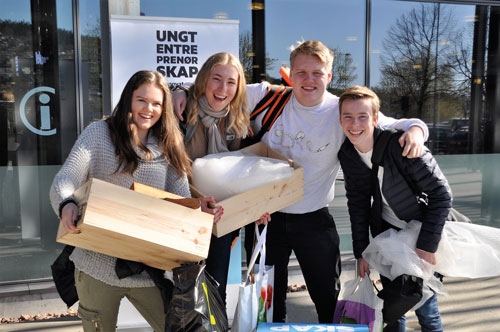
Core UB består av: Erica Ween Gjetsund (daglig leder), Kristine Baumann (økonomiansvarlig), Erling L. Moløkken (personal- og IT-ansvarlig) og Ole K. Reiming (markedsansvarlig).
Først og fremst læring
Ungdomsbedriftene starter, driver og legger ned virksomheten i løpet av skoleåret. Målet er at de skal lære entreprenørskap. Skattereglene er forenklet, slik at de skal kunne fokusere på læring. Skulle bedriften bli så stor at den driver i konkurranse med «vanlige» næringsdrivende, kan man starte AS og følge de samme skattereglene som andre.
I løpet av skoleåret er det holdt regnskapskurs og regnskapskonkurranser over hele landet. De beste kommer til NM.
Spleiselagets regnskapspris deles ut av Samarbeid mot svart økonomi (KS, LO, NHO, YS, Unio og Skatteetaten), i samarbeid med Regnskap Norge, Revisorforeningen og Økonomiforbundet.
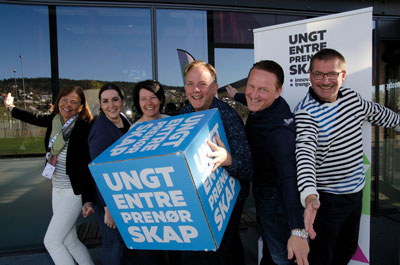
Juryen: Anne Lise Noren, Eivor Einarsen (Skatteetaten), Kristin Stamoen (Regnskap Norge), Karl Børre Reite (Skatteetaten), Thorolf Aurstad (Revisorforeningen) og Ove Sagen (Økonomiforbundet)
Lunsj