


Aktuelt
Skatteetaten med tvangsmulkt
Skatteetaten varsler at tvangsmulkt ved for sen levering av opplysninger vil bli brukt fra 2017.
Hensikten er å fremtvinge levering av pliktige opplysninger til skattemyndighetene. Tvangsmulkt erstatter bl.a. dagens forsinkelsesavgift etter ligningsloven og forhøyet avgift etter MVAL § 21-1.
Tvangsmulkt er hjemlet i skatteforvaltningsloven § 14-1 som trer i kraft fra 1. januar 2017.
Gjennomgående vil tvangsmulkten være en langt strengere reaksjon enn dagens forsinkelsesavgift eller forhøyet MVA.
Tvangsmulkt ilegges bl.a. ved:
Ikke levert skattemelding (bl.a. dagens selvangivelse, selskapsoppgave, MVA-oppgave mv.).
Ikke leverte tredjepartsopplysninger, bl.a. a-melding, aksjonærregisteroppgave, oppgave over utenlandske oppdragstakere og arbeidstakere.
Ikke leverte kontrollopplysninger som skattemyndighetene har bedt om.
Ikke fulgt bokføringspålegg.
Størrelsen på mulkten
Tvangsmulkt beregnes pr. dag pr. forsinket oppgave. Størrelsen på tvangsmulkten skal fastsettes i forskrift til skatteforvaltningsloven som ble vedtatt 23. november. Tvangsmulkt beregnes med utgangspunkt i rettsgebyret. Dette utgjør i dag kr. 1025, men er foreslått forhøyet til kr 1049 fra 1. januar 2017.
Det er foreslått følgende satser:
Normalsatser
2 rettsgebyr pr. dag ved tredjepartsopplysninger (f.eks. aksjonærregisteroppgave).
½ rettsgebyr pr. dag ved egne opplysninger (skattemelding).
1 rettsgebyr pr. dag ved bokføringspålegg.
Maksimal tvangsmulkt
1 million kroner ved bokføringspålegg.
50 rettsgebyr i andre tilfeller.
A-melding
1/10 rettsgebyr pr. inntektsmottaker pr. dag.
Maks 1000 rettsgebyr.
Merk at tvangsmulkt for a-meldinger også kan gis når oppgaven ikke er fullstendig.
Bok om profesjonell skepsis
Postdoktor Carmen Olsen ved institutt for regnskap, revisjon og rettsvitenskap ved Norges Handelshøyskole i Bergen har skrevet bok om profesjonell skepsis hos revisor.
Boken beskriver hvordan revisor utøver ulike nivåer av profesjonell skepsis og affektens rolle i revisors skjønnsmessige vurderinger. Affekt (emosjoner) vil være med i utformingen av beslutninger og vurderinger på godt og vondt. Det er derfor rimelig å anta at affekt vil påvirke skepsisnivåer gjennom samhandling med revisjonskundene. Basert på bokens empiriske studie av 56 revisorer, vises det at revisors skepsis og affektive reaksjoner mot en klient samhandler for å påvirke revisors vurdering av verdsettelsesproblemer. Effekten av revisors affektive reaksjoner på skeptiske skjønnsmessige vurderinger er avhengig av risikonivået i revisjonsoppdraget.
Les mer på: www.springer.com/us/book/9783319498959
Honorar for leasing og service i salgsdokumentet
Skattedirektoratet har besvart spørsmål om tjenester som gjelder leasing og service på et kjøretøy kan angis i ett felles beløp i salgsdokumentet, jf. uttalelse avgitt 21. oktober 2016.
Et selskap leier ut kjøretøy mv. Fakturaene dekker ofte flere tjenesteelementer, og de mest typiske elementene er selve leien av kjøretøyet samt en service- og reparasjonsavtale knyttet til det samme kjøretøyet. Avtalene med kundene beskriver de to elementene i mer detalj, men i den månedlige fakturaen vil det være bare én felles post. Spørsmålet er om selskapet oppfyller kravene til fakturaspesifikasjon ved utstedelse av fakturaer til sine næringsdrivende kunder.
I sitt svar legger Skattedirektoratet til grunn at leasing og service/reparasjonsarbeid er to ulike typer ytelser som i utgangspunktet må angis hver for seg i salgsdokumentet, jf. § 5-1-1 nr. 3. Dersom grunnlaget for fakturering er spesifisert i avtalen, f.eks. ved at det er angitt et fast beløp for leasing og et fast beløp for service/vedlikehold, kan salgsdokumentet utstedes med ett beløp for begge ytelsene. I så fall må det være med en klar henvisning til avtalen i salgsdokumentet, jf. bokføringsloven § 10 første ledd. Avtalen blir da en del av salgs-/kjøps-dokumentasjonen.
Fortsatt revisjonsplikt for stiftelser
Stiftelseslovutvalget foreslår å beholde revisjonsplikten. Kravet til åpningsbalanse ved opprettelse av stiftelser foreslås opphevet.
Utvalget foreslår også å videreføre regnskapsplikten. Utvalget er enig i differensiering av regnskapspliktige, som er foreslått i utkast til ny regnskapslov NOU 2015: 10 og NOU 2016: 11. Les advokat Gudmund Knudsens artikkel om utkast til ny stiftelseslov på side 39.
Er revisorer grå og kjedelige?
Som vi omtalte i forrige utgave av Revisjon og Regnskap har Asbjørn Nygård gitt ut boken Revisjonsberetninger – boken som tar revisorhumor på alvor. I den forbindelse utførte han også en spørreundersøkelse om utbredelsen av revisorhumor hvor jeg fikk respons fra 120 revisorer og 120 regnskapsførere.
Første spørsmålet var: – Revisorer har rykte på seg for å være «grå og kjedelige». Er du enig i at revisorer er «grå og kjedelige»?
Leserne av Revisjon og Regnskap regner vel med at det ble et klart «nei» fra revisorene og et «tja» fra regnskapsførerne, men slik ble det ikke. En tredjedel av revisorene var nemlig enige i at de er grå og kjedelige, mens omtrent halvparten av kontrollgruppen, regnskapsførerne, de som kjenner revisorene best, mente det samme.
Halvparten av revisorene svarte at de kjente «mange revisorer som kan karakteriseres som morsomme», mens dette kun var tilfellet for en fjerdedel av regnskapsførerne. Med tanke på at 85 % av regnskapsførerne svarte at det er viktig at revisor har humor, har revisorstanden helt klart en jobb å gjøre før regnskapsførernes forventninger blir innfridd.
Tap for IKEA i Høyesterett
IKEA ble nektet fradrag for renter på et betydelig konserninternt lån etter de ulovfestede reglene om gjennomskjæring.
Saksforholdet
Ikea Handel og Eiendom AS (IKEA) eide frem til mai 2007 fem eiendommer og to eiendomskontrakter (heretter kalt eiendommene) i Norge. I 2007 ble konsernet omorganisert slik at eiendommene ble utfisjonert og lagt i nye, særskilte selskaper i et eget eiendomskonsern under IKEA.
IKEA kjøpte aksjene i Ikea Eiendom Holding AS fra sitt nederlandske morselskap for 2,1 milliarder kroner. Kjøpet ble finansiert ved at IKEA tok opp et konsern-internt lån i den belgiske konsernbanken Ikea Service Centre.
I selvangivelsene for inntektsårene 2008 til 2012 krevde Ikea Handel og Eiendom AS fradrag for gjeldsrenter på ca. 439 millioner kroner knyttet til de konserninterne lånene.
Høyesterett
Høyesterett mente at rentefradraget skulle avskjæres, men avviste at skatteloven § 13-1 kunne brukes i et tilfelle som dette og avgjorde saken ut fra ulovfestet gjennomskjæring.
Ulovfestet gjennomskjæring
Høyesterett var imidlertid klar på at fradrag kunne nektes med hjemmel i ulovfestet gjennomskjæring. Selv om det kan legges til grunn at det forelå en reell forretningsmessig begrunnelse for omstruktureringen i konsernet, ble det valgt en metode som utvilsomt var skattemotivert. IKEA påtok seg en stor gjelds- og rentebyrde for å erverve eiendommer som selskapet nettopp hadde fisjonert ut vederlagsfritt.
Det forretningsmessige motivet (omstruktureringen) kunne fint vært oppnådd uten at selskapet hadde trengt å pådra seg de store rentekostnadene. Transaksjonen manglet dermed nødvendig egenverdi. Det ville være i strid med skattereglenes formål å gi selskapet fradrag for rentene.
Forholdet til rentebegrensningsregelen
Selskapet hadde anført at lovgiver hadde vært klar over muligheter for tilpasning ved fradrag for konserninterne renter uten å gripe inn før skatteloven § 6-41 ble innført i 2014. Høyesterett avviste dette. Manglende regulering skyldes ikke at man ikke har villet ramme dette, men at feltet er vanskelig å regulere treffsikkert.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
449 |
506 |
-11,3 % |
509 |
-11,8 % |
Tvangsavviklinger |
111 |
250 |
-55,6 % |
55 |
101,8 % |
Nyregistreringer |
9 632 |
9 560 |
0,8 % |
10 045 |
-4,1 % |
Antall anmerkninger |
1 524 981 |
1 509 240 |
1,0 % |
1 452 243 |
5,0 % |
– Personer m/anmerkninger |
254 044 |
250 604 |
1,4 % |
253 721 |
0,1 % |
– Foretak m/anmerkninger |
52 214 |
52 986 |
-1,5 % |
52 385 |
-0,3 % |
Siste måned= 22.10-28.11 Nest siste måned=13.9.-21.10 1 år tilbake = 22.10.15-28.11.16
Kilde: Bisnode
Ny supertraktat fra OECD
Torsdag 24.11.16 presenterte OECD hvordan de implementer flere tiltak mot overskuddsflytting (BEPS – Base Erosion and Profit Shifting»). Den nye «supertraktaten» endrer over 100 land og ca. 2000 skatteavtaler over natten og påvirker multinasjonale selskaper (MNEs) samt norsk og internasjonal skatterett. Dersom reforhandling av skatteavtaler skulle vært gjort land for land (bilateralt), ville implementeringen av BEPS kunne tatt flere tiår. Supertraktaten erstatter ikke dagens skatteavtaler, men vil overstyre visse deler av skatteavtalene. For å forstå skatteavtaler fremover må man derfor både se hen til den enkelte skatteavtalen og til hvordan supertraktaten vil påvirke den. I hovedsak vil konsekvensene være høyere skattekostnad for multinasjonale konsern og mer kostnader knyttet til skatterapportering.
OECD legger opp til signering i juni 2017. Avtalen må deretter normalt ratifiseres av lovgivende forsamling i de ulike statene. Avtalen trer i kraft tre måneder etter at fem stater har signert og ratifisert avtalen. Deloitte, ved skatteadvokat Rolf Saastad, forventer at avtalen vil få virkning for skattene fra og med inntektsåret 2018.
For mer informasjon om den nye multilaterale avtalen fra OECD, les utfyllende artikkel fra Deloitte i første nummer av Regnskap og Revisjon i 2017.
Endringer i revisors særattestasjoner
Aksjelovutvalget foreslår flere endringer i revisors særattestasjoner.
Utvalget støtter regnskapslovutvalgets forslag om at kravet til åpningsbalanse skal oppheves. I tillegg foreslås det i all hovedsak å beholde de samme kravene til særattestasjoner ved kapitalendringer, enten selskapet har revisjon eller har fravalgt revisjon. For enkelte egenkapitaltransaksjoner som i dag har krav til attestasjon fra revisor, foreslås attestasjonskravet opphevet. Dette gjelder for kapitalforhøyelse ved fondsemisjon, kapitalnedsettelser, fusjoner uten kapitalforhøyelse og mellombalanser hvor selskapet har fravalgt revisjon.
Finansinstitusjoners adgang til bekreftelser ved kapitalinnskudd utvides til også å omfatte tingsinnskudd. Tilsvarende foreslås det å gi advokater samme adgang som finansinstitusjoner til å bekrefte kapitalinnskudd. Det vil fortsatt kun være revisorer som kan gi bekreftelse av alle typer redegjørelser.
Ved stiftelse av aksjeselskap med kontantinnskudd inntil 100 000 kroner vil det ikke lenger være nødvendig med ekstern bekreftelse. Styret må imidlertid opplyse om at bankkonto i selskapets navn er opprettet. Ved senere kapitalforhøyelse med kontantinnskudd stilles det imidlertid fortsatt krav om bekreftelse av innskuddet.
En oppsummering av attestasjoner ved kapitalendringer
Stiftelse med penger |
Fritak < 100’ (styret/bankkto.) Revisor, bank og advokat (RBA) |
Stiftelse med tingsinnskudd |
Redegjørelse – revisor Innskudd – RBA |
Kapitalforhøyelse penger |
RBA |
Kapitalforhøyelse tingsinnskudd |
Redegjørelse – revisor Innskudd – RBA |
Kap. forhøyelse gjeldskonvertering (ny) (særskilt konto – 4 uker før generalforsamlingsbeslutning- penger) |
Redegjørelse og innskudd Revisor |
Kapitalforhøyelse fondsemisjon |
Ingen |
Kapitalnedsetting dekning tap |
Ingen |
Kapitalnedsetting utdeling |
Ingen |
Fusjon uten kapitalforhøyelse |
Ingen |
Fusjon med kapitalforhøyelse |
Redegjørelse – revisor |
Fisjon |
Redegjørelse – revisor Ingen bekreftelse kapitalnedsettelse |
Les om andre forslag til endringer i aksjeloven i artikkelen Forenklinger i aksjeloven av Elisabet Ekberg, Revisjon og Regnskap 7-2016.
Revisors informasjonsansvar
En revisor ble i Høyesterett i november 2016, dømt til å betale et større beløp i erstatning til en sparebank etter å ha skrevet et brev til revisjonsklienten før avgivelse av revisjonsberetningen. Klienten hadde likviditetsproblemer. Brevet ble brukt i forbindelse med at banken skulle gå inn med egenkapital for å finansiere videre drift i selskapet. I brevet viste revisoren til et foreløpig regnskapsutkast og skrev at «Det gjenstår endelig avstemming av leverandører fra selskapets side. Det er ikke foretatt en endelig skatteberegning. Det gjenstår også arbeide knyttet opp mot endelig vurdering av varer i arbeide. Etter en gjennomgang med selskapets ledelse i går forventes det at det ikke ligger noen store overraskelser ved endelig gjennomgang av regnskapsdokumentasjonen for 2010 og bilag i 2011 som kan påvirke 2010-regnskapet».
Informasjonsansvaret
Dommen bygger på at det foreligger et såkalt informasjonsansvar overfor tredjepart. Høyesterett har tidligere formulert tre vilkår for informasjonsansvaret. For det første må informasjonen ha vært villedende, og dette må skyldes uaktsomhet hos den som har avgitt informasjonen i en profesjonell sammenheng. For det andre må skadelidte ha hatt en rimelig og berettiget grunn til å stole på og innrette seg etter informasjonen. For det tredje må informasjonen ha vært ment for skadelidte eller i det minste for en begrenset gruppe som skadelidte tilhørte. I denne saken kom retten til at vilkårene var oppfylt.
Ville blitt avdekket
Retten la til grunn at posten «varer i arbeid» var overvurdert med mer enn ti millioner kroner i det foreløpige regnskapet og at overvurderingen ville blitt avdekket dersom revisor hadde innhentet bevis i tråd med god revisjonsskikk. Selv om revisoren ikke konkret visste at banken overveide en aksjeinvestering, la retten vekt på at revisoren visste at det ble arbeidet med å styrke selskapets finansiering og at brevet kunne bli videreformidlet til banken. Revisoren måtte ha skjønt at banken overveide en risikofylt disposisjon, og at hans uttalelse kunne være viktig for bankens beslutning.
Tilknyttet revisors kjerneoppgaver
I vurderingen av om revisor hadde opptrådt uaktsomt, påpekte retten at selv om brevet ikke var en formell revisjonsberetning, gjaldt det revisors arbeid med selskapets årsregnskap og inneholdt kommentarer til det foreløpige regnskapet. Det ble altså skrevet i tilknytning til den pågående utførelsen av en av revisors kjerneoppgaver. Der er det, slik Høyesterett vurderte det, grunn til å forvente en høy grad av nøyaktighet og forsiktighet i formuleringene.
Pass på
Dommen er en påminnelse til revisorene om hvor stor vekt det kan bli lagt på ulike former for uttalelser som en revisor avgir og hvor strengt de blir bedømt i ettertid når ting har gått galt. I dommen ble erstatningsbeløpet satt en god del høyere enn revisorens forsikringsdekning. Saken viser tydelig at de som driver revisjonsvirksomhet må vurdere forsikringsbehovet sitt nøye.
Siste frist for å oppdatere bedriftens konkurranseklausuler
1. januar 2016 ble det innført nye bestemmelser om konkurransebegrensende avtaler i arbeidsforhold, med en overgangsperiode på ett år. Overgangsperioden nærmer seg utløp, og det betyr at konkurranse- og kundeklausuler må være i tråd med arbeidsmiljøloven fra og med nyttår.
Lunch
Artikkelprisen 2016 og beste forelesere
På fagdagene 2016 ble årets artikkelpris tildelt Gunlaug Nordheim Wilter, Deloitte og Elin Sætre Løfsgaard, Deloitte Advokatfirma, mens foreleserprisene gikk til Hans Kristian Nygaard, KPMG og Svein Harald Wiik, BDO.
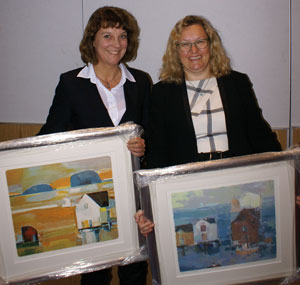
Årets artikkelpris gikk til Gunlaug Nordheim Wilter (til venstre) og Elin Sætre Løfsgaard fra Deloitte.
Artikkelprisen 2016 ble tildelt for artikkelen Omvendt mor-datterfusjon publisert i Revisjon og Regnskap nr. 5-2016. I juryens begrunnelse heter det blant annet at artikkelen på en forbilledlig klar måte beskriver et komplekst og vanskelig tema. Artikkelen handler om et område som man kanskje ikke så ofte kommer i nærkontakt med i praksis, men når det først skjer, er det som oftest mange problemstillinger og ikke mange klare svar. Artikkelen er plassert i emneområdet regnskap, noe som fremstår som en riktig kategorisering, men den har også mange berøringspunkter til selskapsrett, skatt og ikke minst revisjon.
Tydelig om mulighetsrommet
Juryen uttaler at mange revisorer har hatt utfordringer med omvendt mor-datterfusjon og hatt behov for avklaringer og tydelig veiledning. I artikkelen gis det klar beskjed om hva som er mulighetsrommet og hvilke løsninger som kan være aktuelle. Praktiske konsekvenser blir også grundig belyst.
Inspirasjon til forslag om endringer i aksjeloven
Elisabet Ekberg, som delte ut prisen på vegne av priskomiteen, sa at artikkelen også hadde vært en stor del av inspirasjonen til et forslag i NOU 2016: 22 om endringer i aksjeloven. Her foreslås det at man skal kunne unngå hele problemet med omvendt mor-datterfusjon, gjennom at det blir mulig å velge hvilket selskap og organisasjonsnummer som skal videreføres etter en slik fusjon. Mens vi venter på en mulig endring, slik at alle mor-datterfusjoner forhåpentlig kan gjøres «rettvendt», er denne artikkelen til stor hjelp og nytte i praksis, sa Ekberg. Komiteen har vurdert artikler publisert i Revisjon og Regnskap fra nr. 8-2015 til og med nr. 6-2016.
Foreleserprisene
Hans Kristian Nygaard fikk prisen for foredraget Egenkapitaltransaksjoner – skatt og selskapsrett som ble holdt på Fagdagene 2015, mens Svein Harald Wiik fikk sin pris for et foredrag på DnR-konferansen 2016 – Beskatning av lån til aksjonær, kapitalnedsettelse, utbytte og tilbakebetaling av innbetalt kapital.
Vi gratulerer prisvinnerne!
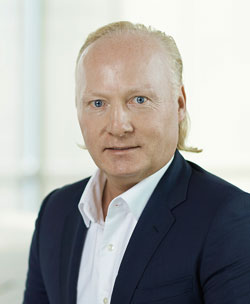
Hans Kristian Nygaard
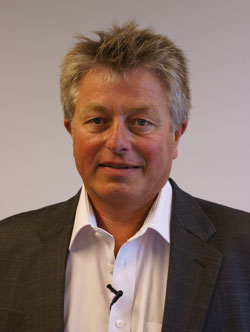
Svein Harald Wiik
Fagdagene 2016 – hvordan unngå at juks blir vane
Juks handler gjerne om hva slags mennesker vi har rundt oss og hvordan de reagerer når det blir jukset, sa Øyvind Kvalnes fra Handelshøyskolen BI da han holdt plenumsforedraget «Etikk og ytringsklima: Hvordan unngå at juks blir vane» på Fagdagene 2016. Arrangementet ble i år avholdt 21. og 22. november på Radisson Blu Scandinavia i Oslo, og var i regi av Revisorforeningen.
Juks kan oppstå som følge av enkeltmenneskers handlinger, men også ofte på grunn av kulturen i en virksomhet. Juks kan fort bli en vane i et miljø når man slutter å reagere på det, og mennesker har en tendens til å rettferdiggjøre sine handlinger i en grad der de ikke en gang selv skjønner at de faktisk jukser.
For å illustrere dette brukte han et eksempel fra boken The secret Race som handler om bruk av doping i sykkelsporten. Forfatteren, den tidligere proffsyklisten Tyler Hamilton, skriver i boken at de glatt ville ha bestått en løgndetektortest med spørsmål om de hadde jukset fordi «… we didn’t think of it as cheating. It felt fair to break the rules».
En menneskelig egenskap som at vi har en tendens til å legge merke til det som bekrefter våre egne oppfatninger, og overse det som gir oss grunn til å skifte mening – kan også bidra til at det oppstår juks.
Kvalsnes snakket også om faren med å ha et for detaljert regelverk siden dette kan gå på bekostning av skjønnet. Med et detaljert regelverk kan noen tro at det som ikke eksplisitt er forbudt, er tillatt (smutthullsetikk) – noe som ikke alltid viser seg å stemme. Han sa at det trengs en balanse mellom skjønn/sunn fornuft og regler og retningslinjer.
Den gode nyheten er at det går an å gjøre noe for å forhindre juks. Påminnelser om moral – at det er feil å gjøre noe – svekker tendensen til å overbevise seg selv om at et (dårlig) alternativ er akseptabelt. Et ytringsklima hvor det er normalt å snakke åpent og yte motstand, bidrar også til å forhindre juks.
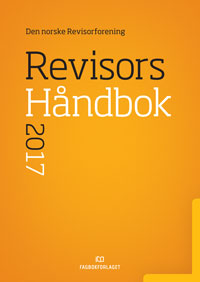
Revisors Håndbok 2017
Revisors håndbok kommer i slutten av januar. Boken kan kjøpes på haugenbok.no og medlemmer i Revisorforeningen får 12,5 % rabatt! (se rabattkode under medlemsfordeler på revisorforeningen.no).
Revisorer med oppdragsansvar får boken som en del av sitt medlemskap i Revisorforeningen.
Informasjon som våpen mot svart arbeid
Statsbygg vil fra nå av kun skrive kontrakt med selskaper som gir en fullmakt til å innhente taushetsbelagt informasjon fra Skatteetaten. Det fremgår i en avtale som er undertegnet mellom Skatteetaten og Statsbygg.
Leverandører som vil inngå kontrakt med Statsbygg, må signere et fullmaktsskjema som gir Statsbygg tilgang til taushetsbelagte opplysninger i hele kontraktskjeden. Statsbygg vil deretter sende kryptert informasjon til Skatteetaten, som verifiserer at leverandørene er registrert i riktige registre og har overholdt sine skatte- og avgiftsforpliktelser. Statsbygg og Skatteetaten vil også utveksle opplysninger om utvalgte prosjekter i byggeperioden.
Oppdages avvik, blir leverandøren bedt om å redegjøre for dette, og rette opp om det er feil. Leverandøren blir gjort kjent med at han kan avvises fra fremtidige oppdrag med Statsbygg. Det vil være en gradvis innføring for entreprisekontrakter som utlyses etter 1.1.2017. Dette ifølge skatteetaten.no.
Nye regler om fastsettelse av referanserenter
Finansdepartementet har fastsatt nye regler for blant annet organisering, kontroll og overvåking av fastsettelsen av pengemarkedsrenten Nibor. Bankene som bidrar til rentefastsettelsen skal blant annet oppfylle krav om håndtering av interessekonflikter. Reglene trer i kraft 1. januar 2017, og skal gjelde frem til nye EU/EØS-regler tas inn i norsk rett.
Referanserenteforskriften stiller nærmere krav til hvordan administrator skal organisere, kontrollere og overvåke referanserentefastsettelsen. Blant annet skal referanserenten fastsettes på grunnlag av pålitelige og representative rentebidrag, og administratoren skal ha en overvåkningskomité som skal overvåke levering av rentebidrag og fastsettelse av referanserenten. Forskriften inneholder også nærmere krav til panelbankene, altså de bankene som bidrar med data/anslag til referanserentefastsettelsen. Blant annet skal panelbankene treffe tiltak for å identifisere og håndtere interessekonflikter knyttet til levering av rentebidrag, og de bankansatte som deltar i leveringen av rentebidrag, skal uansett ikke ha tilgang til informasjon om bankens handelsposisjoner relatert til den aktuelle referanserenten.
Krav til kvartalsrapportering oppheves
Den lovpålagte plikten til kvartalsvis rapportering bortfaller for børsnoterte selskaper 1. januar 2017 med virkning for regnskapsår påbegynt 1. januar 2017 og senere. Endringen er i samsvar med forslaget i NOU 2016: 2. For at endringen skal ha praktisk virkning, må i tillegg børsen oppheve kvartalsrapporteringskravene i regler om løpende forpliktelser for børsnoterte selskaper. Et forslag om dette har vært på høring. Det forventes at det fortsatt vil være børsnoterte selskaper som avgir kvartalsrapportering på frivillig basis.
Reglene om kvartalsrapportering for finansinstitusjoner er ikke endret.
Revisjonsforordningen – foreløpige konklusjoner
EU-forordningen om revisjon av allmenninteresseforetak trådte i kraft i EU-landene 16. juni i år og revisor- og regnskapsførerlovutvalget utreder hvordan forordningen skal gjennomføres i Norge. Fristen for å levere utredningen er 31. mars 2017, men det er konkludert på en rekke viktige områder.
Det gjelder ikke minst hvordan vi i Norge bør bruke opsjonene som gir det enkelte land mulighet til å gjøre nasjonale tilpasninger.
Revisjonsberetningen
Det innføres flere tilleggskrav til revisjonsberetningen for foretak av allmenn interesse, inkludert særlige forhold i revisjonen (key audit matters). Lovutvalget vil ikke benytte adgangen til å fastsette ytterligere krav
Tilleggsrapport til revisjonsutvalget
Etter forordningen må revisor utarbeide en ganske omfattende årlig rapport til revisjonsutvalget. Lovutvalget vil ikke benytte adgangen til å fastsette ytterligere krav til innholdet av tilleggsrapporten.
Revisjonshonorar
Størrelsen på honoraret for ikke-revisjonstjenester (non-audit services – NAS) skal ikke overstige 70 prosent av revisjonshonoraret over en treårsperiode. Lovutvalget vil ikke sette strengere krav, men vil benytte adgangen til at revisor etter søknad kan fritas fra dette kravet i inntil to år.
Forbud mot visse tjenester
Det innføres forbud for revisorer i foretak av allmenn interesse mot å levere skattetjenester, verdsettingstjenester, regnskapsføring, internkontroll-systemer, lønnstjenester, ledelsesfunksjoner etc. Lovutvalget vil ikke benytte adgangen til å forby andre tjenester. Utvalget vil benytte adgangen til å tillate levering av skatte- og verdsettingstjenester.
Det stilles vilkår i forordningen om særskilt uavhengighetsvurdering i revisjonsutvalget. Lovutvalget vil i utgangspunktet ikke benytte adgangen til å fastsette strengere vilkår for å levere lovlige tjenester, men utvalget vurderer en eksisterende bestemmelse i finansforetaksloven om at Finanstilsynet kan pålegge finansforetak å avslutte en revisors tjenesteoppdrag.
Firmarotasjon
Medlemslandene kan fastsette at maksperioden på ti år for å beholde samme revisjonsselskap kan forkortes, eller utvides til 20 år dersom foretaket gjennomfører en anbudsprosess, eventuelt til 24 år dersom foretaket velger minst to revisorer (felles revisjon). Lovutvalget går inn for slik utvidet firmarotasjon og ingen forkortelse. Det vil si 10+10 år etter anbud og 10+14 år ved felles revisjon.
Partnerrotasjon
Medlemsstatene kan fastsette en kortere periode for partnerrotasjon enn syv år. Lovutvalget går inn for å videreføre syv år. Forordningen innfører også at revisjonsselskapet må sørge for passende rotasjon av senior medarbeidere.
Foretak av allmenn interesse – definisjonen
Etter EU-definisjonen anses noterte foretak, banker og kredittforetak samt forsikringsselskaper som foretak av allmenn interesse. Definisjonen kan utvides nasjonalt, og utvalget diskuterer om holdingselskaper i finanskonsern bør inntas i definisjonen. Andre land har utvidelser bl.a. for foretak i offentlig sektor og etter størrelseskriterier
Harmoniserte uavhengighetsregler
Uavhengighetsreglene harmoniseres med direktivet og IESBA-koden. Personkretsen snevres inn («bor sammen med») og det innføres et prinsipp om å vurdere forhold som kan true revisors uavhengighet og i tilfelle iverksette tiltak for å sikre uavhengigheten. Revisor kan ikke utføre eller fortsette oppdraget dersom det fortsatt foreligger en fare for egenkontroll, egeninteresse, partiskhet, fortrolighet eller press «som er egnet til å svekke tilliten til revisors uavhengighet».
Det innføres en sperreperiode på ett år for oppdragsansvarlig revisor mot å gå inn i styret eller en ledende stilling hos klienten. Fra før gjelder det en slik sperreperiode ved revisjon av foretak av allmenn interesse, men den utvides til to år. Det innføres også en sperreperiode på ett år for andre revisormedarbeidere på oppdraget.
Harmonisert revisjonsberetning
Lovutvalget går inn for å fjerne særnorske krav. Revisjonsdirektivet og ISA 700 vil være utgangspunktet. Utvalget vil fjerne kravet om å uttale seg om foretakets registrering og dokumentasjon av regnskapsopplysninger. Utvalget vil ha slutt på «30.06-beretninger» der årsregnskapet er forsinket. Det vil heller ikke bli stilt krav om merknad i revisjonsberetningen ved manglende møte med styret.
I tråd med EU-direktivet skal revisor, basert på årsregnskapsrevisjonen, uttale seg om det er avdekket vesentlig feilinformasjon i årsberetningen. Det kommer i tillegg til uttalelsene om konsistens med årsregnskapet og om årsberetningen inneholder de opplysninger loven krever.
Revisor skal uttale seg om fortsatt drift i revisjonsberetningen dersom det er vesentlig usikkerhet knyttet til denne forutsetningen. Ellers ikke.
EU-reglene stiller utvidede krav til revisjonsberetningen for foretak av allmenn interesse, inkludert krav til omtale av sentrale forhold ved revisjonen i tråd med ISA 701.
Tilsyn og sanksjoner
Finanstilsynet får flere sanksjonsmuligheter og kan blant annet ilegge overtredelsesgebyr for brudd på revisorloven. Tilsynssystemet kan ellers i det vesentlige videreføres.
Ikrafttredelse og overgangsvirkninger i Norge
EU-forordningen om særlige krav ved revisjon av foretak av allmenn interesse, skal etter EØS-avtalen gjennomføres ordrett. Det inkluderer bestemmelsene om ikrafttredelse, virkningstidspunkt og overgangsregler. Forordningen må imidlertid innføres i Norge med en egen gjennomføringslov. Lovutvalget vil håndtere overgangsvirkninger ved at gjennomføringsloven settes i kraft fra en dato minst ett år etter lovvedtaket. Første firmarotasjon vil først være aktuelt i regnskapsår som starter etter dato for ikrafttredelse. Levering av forbudte tjenester må avvikles før dato for ikrafttredelse. Målingen av lovlig honorarandel fra andre tjenester enn revisjon, vil begynne etter dato for ikrafttredelse.


