


Omvendt mor-datterfusjon
Artikkelen belyser de særskilte spørsmålene som kan oppstå ved en omvendt mor-datterfusjon og illustrerer de regnskapsmessige konsekvensene av de ulike løsningene. Vi kommenterer også hvilke konsekvenser det har dersom datterselskapet ikke er heleid.
Finansdepartementet* Finansdepartementets brev til Revisorforeningen 16. mars 2015. bekreftet i mars 2015 at omvendt mor-datterfusjon kan gjennomføres skattefritt uten kapitalforhøyelse når morselskapet fusjoneres inn i heleid datterselskap. I praksis erfarer vi at det fortsatt er en del usikkerhet knyttet til denne fusjonstypen, særlig om hvilke krav som stilles til kapitalinnskudd/vederlag. Vi møter ofte spørsmål som dette:
Kan en slik fusjon gjennomføres helt vederlagsfritt på samme måte som en ordinær vederlagsfri mor-datterfusjon?
Kan en slik fusjon gjennomføres uten utstedelse av nye vederlagsaksjer? Hvilke krav stilles?
Hvilke konsekvenser har det å gjennomføre fusjonen med utstedelse av nye vederlagsaksjer? Hvilke krav stilles?
Disse spørsmålene diskuteres nærmere nedenfor. Innledningsvis gis en kort oversikt over det lovmessige grunnlaget.
Artikkelens hovedbudskap er at omvendt mor-datterfusjon med heleid datterselskap normalt bør gjennomføres uten kapitalforhøyelse. Er datterselskapet deleid, må kapitalforhøyelsen beregnes ut fra et bytteforhold basert på virkelige verdier. Det foretas ikke ny måling av goodwill ved slike fusjoner. Egne aksjer bør normalt benyttes som vederlag i en omvendt mor-datterfusjon med deleid datterselskap.
1 Definisjon og lovregulering
En «omvendt» mor-datterfusjon foreligger når et morselskap fusjoneres inn i et datterselskap.
Uttrykket brukes for å skille denne fusjonstypen fra en «ordinær» mor-datterfusjon hvor et heleid datterselskap fusjoneres opp i morselskapet.
Omvendt mor-datterfusjon er en nokså vanlig fusjonsform, som gjerne benyttes ved sammenslåing av et holdingselskap og et heleid driftsselskap der det vurderes som lite hensiktsmessig å slette driftsselskapet.
I slike tilfeller kan en ordinær mor-datterfusjon, hvor datterselskapet fusjoneres opp i morselskapet, være utfordrende dersom datterselskapets kontrakter eller offentlige tillatelser ikke uten videre lar seg overføre til morselskapet. Det kan også medføre administrativt merarbeid for å varsle medkontrahenter, myndigheter og andre om nytt organisasjonsnummer. Disse utfordringene unngås dersom morselskapet fusjoneres ned i datterselskapet.
1.1 Aksjelovgivningen
Aksjelovgivningen har ingen særregler for omvendt mor-datterfusjon. Dette regnes som en alminnelig opptaksfusjon, som følger reglene for vederlagsfusjon i aksjeloven §§ 13–2 flg. Selv om det er et morselskap og et heleid datterselskap som fusjoneres, gjelder ikke forenklingsreglene for vederlagsfri mor-datterfusjon i aksjeloven § 13–23. De alminnelige reglene for vederlagsfusjon i aksjeloven krever at aksjonærene i det overdragende selskapet (morselskapet) får vederlag. Det kreves også fusjonsplan, rapport, redegjørelse, åpningsbalanse, vedtak på generalforsamling og ordinært kreditorvarsel.
1.2 Skattelovgivningen
Skattelovgivningen har heller ingen særregler for omvendt mor-datterfusjon. Slike fusjoner følger de ordinære reglene i skatteloven kapittel 11. For at fusjonen skal være skattefri, kreves det kontinuitet på både selskaps- og aksjonærnivå. Det overtakende datterselskapet må videreføre de skattemessige verdiene og ervervstidspunktene for eiendeler, rettigheter og forpliktelser som overføres fra det overdragende morselskapet. Skattemessige verdier og skatteposisjoner (herunder ervervstidspunkt og skattemessig innbetalt kapital) knyttet til de innløste aksjene i morselskapet overføres til vederlagsaksjene i datterselskapet.* BFU 22/09 og BFU 14/12. Skatteposisjoner som overdragende morselskap har på aksjene i det overtakende datterselskapet vil bortfalle.
For at en fusjon skal være skattefri, er det en forutsetning at vederlaget reflekterer verdiforholdet mellom selskapene ved at bytteforholdet baseres på virkelige verdier, for å unngå verdioverføringer mellom aksjonærene og/eller mellom aksjer.
Ved omvendt mor-datterfusjon med heleid datterselskap vil denne problemstillingen reise seg på en annen måte enn for ordinære vederlagsfusjoner, ettersom eierne av morselskapet indirekte eier verdiene i datterselskapet allerede. En omvendt mor-datterfusjon med heleid datterselskap innebærer derfor ikke at det skjer noen ombytting av underliggende verdier knyttet til aksjene i de deltagende selskapene på samme måte som for ordinære vederlagsfusjoner. Det reelle eierforholdet til underliggende verdier forblir uendret. Dette er det tatt hensyn til i uttalelser og praksis knyttet til omvendt mor-datterfusjon.
Bytteforholdet i en omvendt mor-datterfusjon med heleid datterselskap kan beregnes basert på balanseførte verdier når det utstedes nye vederlagsaksjer, jf. Utv. 2001 side 282.
Det stilles ikke skattemessig krav til utstedelse av nye vederlagsaksjer ved omvendt mor-datterfusjon med heleid datterselskap, se brev fra Finansdepartementet til Den norske Revisorforening datert 16. mars 2015.* Finansdepartementets brev til Revisorforeningen datert 16. mars 2015. Se nærmere om dette under punkt 3.
Problemstillingen er parallell til den som er behandlet i BFU 17/11 «Bytteforholdet ved fusjon». Dersom eiersammensetningen i overdragende og overtakende selskap er lik, kan kapitalforhøyelse skje ved økning av pålydende og uten å bygge på et bytteforhold. Ettersom eierne av morselskapet indirekte eier hele datterselskapet forut for fusjonen, vil kravet til kontinuitet på eiernivå ivaretas på samme måte ved omvendt mor-datterfusjon med heleid datterselskap. Eierforholdet før fusjonen innebærer at fusjonen ikke kan føre til verdiforskyvninger mellom aksjonærene, og en eventuell kapitalforhøyelse kan derfor også gjøres ved økning av pålydende.
1.3 Regnskapslovgivningen
Generelt om vertikale fusjoner
Omvendt mor-datterfusjon er en vertikal fusjon, ettersom det er et morselskap og et datterselskap som fusjonerer. Etter NRS 9 Fusjon punkt 6.3 skal vertikale fusjoner som hovedregel regnskapsføres til konsernkontinuitet.
Etter ordlyden i standarden innebærer konsernkontinuitet at konsernverdiene knyttet til overdragende selskap videreføres i det fusjonerte selskapet. Dette er formulert med tanke på ordinære mor-datterfusjoner. Det er konsernkontinuitet fra morselskapet som skal anvendes, uavhengig av om det er datterselskapet eller morselskapet som er det overtakende selskapet. Eiendelssiden i det fusjonerte selskapet vil derfor bli lik i begge tilfeller, så lenge datterselskapet er heleid.
Av forenklingshensyn tillates også selskapskontinuitet dersom det ikke utarbeides konsernregnskap som rapporteres til Regnskapsregisteret som omfatter selskapet som innfusjoneres. Merk at selskapskontinuitet kan ha betydelig negativ innvirkning på selskapets egenkapital. Små foretak som fusjonerer kan velge selskapskontinuitet ved alle typer fusjoner.
Spesielt om omvendt mor-datterfusjon
NRS 9 Fusjon omtaler omvendt mor-datterfusjon i punkt 6 siste avsnitt. Her omtales to ulike forhold. For det første sies det noe om fusjonsvederlaget:
«Når et morselskap fusjonerer inn i et datterselskap, har dette likhetstrekk med omvendt oppkjøp. Morselskapets aksjer i datterselskapet benyttes som fusjonsvederlag til morselskapets aksjonærer. Aksjevederlag utover dette fremskaffes ved kapitalforhøyelse i datterselskapet med grunnlag i øvrige eiendeler og gjeld som overdras fra morselskapet.»
For det andre sies det noe om egenkapitalens sammensetning i det fusjonerte selskapet:
«Aksjekapital i det selskapsrettslig overtakende selskap blir bestemt av den vedtatte kapitalforhøyelsen. I fusjonsbalansen videreføres verdiene i konsernregnskapet. Av forenklingshensyn tillates selskapskontinuitet etter de samme kriteriene som angitt i punkt 6.3. På samme måte som i et omvendt oppkjøp, settes overkurs slik at egenkapitalens fordeling så langt som mulig blir slik den ville ha blitt, om morselskapet hadde vært selskapsrettslig overtakende.»
2 Vederlagsfritt – som ordinære vederlagsfrie mor-datterfusjoner?
Kan en omvendt mor-datterfusjon med heleid datterselskap gjennomføres vederlagsfritt på samme måte som ordinære vederlagsfrie mor-datterfusjoner?
Dette er egentlig to ulike spørsmål; hvorvidt fusjonen kan skje «vederlagsfritt» og om den kan gjennomføres «på samme måte som ordinære vederlagsfrie mor-datterfusjoner».
Omvendt mor-datterfusjon kan ikke gjennomføres vederlagsfritt. Som det fremgår under punkt 1.1. ovenfor, gjelder aksjelovens alminnelige regler. Forenklingsreglene i aksjeloven § 13–23 kan ikke anvendes, og det er krav om at aksjonærene i morselskapet får vederlag. Det er imidlertid ikke alltid krav om kapitalforhøyelse ved slike fusjoner (se nærmere nedenfor). Morselskapets aksjonærer gir fra seg aksjer i morselskapet og mottar i stedet aksjer i datterselskapet. Som det fremgår av NRS 9: «Morselskapets aksjer i datterselskapet benyttes som fusjonsvederlag til morselskapets aksjonærer», se nærmere i punkt 3 og 4. Det kan også utstedes nye aksjer, se punkt 5.
Omvendt mor-datterfusjon kan heller ikke gjennomføres på samme måte som ordinære vederlagsfrie mor-datterfusjoner når det gjelder saksbehandlingsreglene. Det kan argumenteres for at saksbehandlingen ikke burde være mer komplisert enn for en ordinær mor-datterfusjon. Dette er nærmere belyst i en utredning* Utredningen er tilgjengelig på www.nho.no/Politikk-og-analyse/Forenkling/enklere-fusjoner/ Deloitte gjorde på oppdrag fra NHO i mars 2014 med forslag til forenklinger i reglene om fusjon og fisjon. Vi går ikke nærmere inn på dette her, men konstaterer at ved omvendt mor-datterfusjon (i motsetning til vederlagsfri mor-datterfusjon) må det etter dagens regler utarbeides generalforsamlingsvedtak, redegjørelse og fusjonsrapport, selv om eierforholdet er det samme ved begge fusjonstyper.
KAPITALFORHØYELSE? Det er verken selskapsrettslig eller skatterettslig noe krav til kapitalforhøyelse ved omvendt mor-datterfusjon med heleid datterselskap.
3 Heleid datterselskap – uten kapitalforhøyelse?
Kan en omvendt mor-datterfusjon med heleid datterselskap gjennomføres uten kapitalforhøyelse?
Datterselskapet overtar egne aksjer i form av aksjene som morselskapet eier i datterselskapet før fusjonen. Dette er lovlig ervervede egne aksjer ved fusjon,* Jf. aksjeloven § 9-6. som ikke kan balanseføres som eiendeler. Disse egne aksjene kan beholdes, eller de kan benyttes som fusjonsvederlag til aksjonærene i morselskapet. Hvis disse egne aksjene deles ut til morselskapets aksjonærer som aksjevederlag, er det ikke nødvendig å foreta kapitalforhøyelse. Aksjene i det heleide datterselskapet kan benyttes som eneste vederlag. Det kreves ikke ytterligere vederlag ut fra et bytteforhold når overdragende selskap (morselskapet) eier alle aksjene i overtakende selskap (datterselskapet).
Aksjerettslig har det ingen betydning for aksjonærene i morselskapet om vederlaget som ytes er nye vederlagsaksjer, eller om de mottar vederlag fra beholdningen av egne aksjer. Eierforholdet endres ikke uansett, og kravet til vederlag etter aksjeloven anses oppfylt selv om det ikke utstedes nye vederlagsaksjer. Se punkt 4 om hvilke krav som stilles til omvendt mor-datterfusjon uten kapitalforhøyelse.
Heller ikke skattemessig stilles det krav til utstedelse av nye vederlagsaksjer ved omvendt mor-datterfusjon. En omvendt mor-datterfusjon kan gjennomføres skattefritt uten kapitalforhøyelse der morselskapet fusjoneres inn i heleid datterselskap. I brev av 16. mars 2015 til Revisorforeningen skriver Finansdepartementet:
«Det reises videre spørsmål om en omvendt mor-datterfusjon kan gjennomføres skattefritt uten kapitalforhøyelse i datterselskapet, dersom beholdningen av egne aksjer som datterselskapet mottar som følge av fusjonen, benyttes som vederlag til aksjeeierne i morselskapet. I henvendelsen er det forutsatt at morselskapet før fusjonen eier alle aksjene i datterselskapet, og at det også har eiendeler utover aksjene i datterselskapet.
En omvendt mor-datterfusjon, som innebærer at et morselskap innfusjoneres i sitt datterselskap, omfattes ikke av det forenklede regelverket i aksjelovgivningen om ordinære mor-datterfusjoner. Slike fusjoner må derfor gjennomføres etter de alminnelige regler om fusjon. Departementet forutsetter at den omvendte mor-datterfusjonen selskapsrettslig gjennomføres i henhold til kapittel 13 i aksjelovene, jf. henvisning i sktl. § 11–2 første ledd.
Det er ikke gitt særskilte skatteregler om utstedelse av vederlagsaksjer i forbindelse med fusjoner. Etter departementets syn kan det ikke oppstilles et skattemessig vilkår om kapitalforhøyelse i det overtakende datterselskapet for at en omvendt mor-datterfusjon skal kunne gjennomføres skattefritt. Departementet legger til grunn at det avgjørende er at en slik fusjon gjennomføres i tråd med kravene til eierkontinuitet og skattemessig kontinuitet i skatteloven § 11–7. Dette synes også å være i tråd med ligningspraksis, jf. bl.a. BFU 22/09 og BFU 14/12.»
Det er altså verken selskapsrettslig eller skatterettslig noe krav til kapitalforhøyelse ved omvendt mor-datterfusjon med heleid datterselskap. Dette gjelder i utgangspunktet uansett om morselskapet har eiendeler utover aksjene i datterselskapet eller ikke. Merk at sammensetningen av eiendeler og forpliktelser i morselskapet kan ha betydning for om fusjonen kan gjennomføres, se punkt 4 nedenfor.
I praksis ser vi at enkelte advokater og revisorer fortsatt er skeptiske til å gjennomføre slike fusjoner uten kapitalforhøyelse i de tilfeller hvor morselskapet også har eiendeler utover aksjene i datterselskapet. Før avklaringen fra Finansdepartementet i brev av 16. mars 2015 valgte mange å gjennomføre kapitalforhøyelse for sikkerhets skyld som vederlag for disse ytterligere eiendelene som tilføres. Ordlyden i NRS 9 Fusjon (2013) kan også bidra til å opprettholde en slik praksis. Standarden angir at aksjevederlag utover dette (dvs. utover morselskapets aksjer i datterselskapet) fremskaffes ved kapitalforhøyelse i datterselskapet med grunnlag i øvrige eiendeler og gjeld som overdras fra morselskapet. Det må fortsatt være tillatt å utstede nye aksjer selv om det ikke er et krav, men standardens ordlyd i genitivs form kan av en leser oppfattes som en beskrivelse av hvordan fusjonsvederlaget «skal» fremskaffes. Etter vår mening bør standardens ordlyd justeres.
4 Hvilke krav stilles til omvendt mor-datterfusjon uten kapitalforhøyelse?
La oss først slå fast hva det ikke stilles krav om. Det stilles ikke krav til beregning av bytteforhold. Hvilke konsekvenser har dette for kravet til verdivurdering av selskapene?
Selv om det ikke gjennomføres kapitalforhøyelse når kun egne aksjer brukes som vederlag, skal det avgis en redegjørelse for vederlagsberegningen. Krav om redegjørelse for overtakende selskap gjelder for alle vederlagsfusjoner, jf. aksjeloven § 13–10 tredje ledd, uten mulighet for unntak ved samtykke fra samtlige aksjonærer etter § 13–10 fjerde ledd. Redegjørelsen skal oppfylle kravene i aksjeloven § 2–6. Datterselskapets styre skal blant annet erklære at «de eiendeler selskapet skal overta, har en verdi som minst tilsvarer det avtalte vederlaget.» Det betyr at det må sies noe om forholdet mellom innskuddet fra morselskapet og de egne aksjene som brukes som vederlag. Redegjørelsen skal også angi om vederlaget er rimelig og saklig begrunnet.
Kravet i aksjeloven forutsetter at det er forholdsmessighet mellom innskudd og vederlag basert på virkelige verdier, både fra aksjonærenes ståsted og fra det overtakende selskapets ståsted. Dette innebærer ikke noe krav om full verdivurdering av begge selskaper.
Aksjonærene i morselskapet overtar alle de utestående egne aksjene i datterselskapet som vederlag ved fusjonen. De eier i realiteten det samme som før, og lovkravet om forholdsmessighet skaper ikke utfordringer fra aksjonærenes ståsted.
Fra datterselskapets ståsted består innskuddet av alle eiendelene og forpliktelsene i morselskapet, med unntak av aksjene i datterselskapet. Egne aksjer tilfører ikke selskapet verdier og kan ikke brukes som aksjeinnskudd, jf. prinsippet i aksjeloven § 2–7. Hvis morselskapet inneholder netto negative virkelige verdier utover aksjene i datterselskapet, ville dette innebære et negativt innskudd i datterselskapet. Dette kan være tilfelle hvis morselskapets gjeld overstiger verdien av eiendelene, eksklusiv datterselskapsaksjene. Datterselskapet får i så fall økte forpliktelser uten kompensasjon, og kravet til forholdsmessighet kan ikke anses oppfylt fra det overtakende datterselskapets ståsted. Eiendelene selskapet overtar, har ikke en verdi som minst tilsvarer vederlaget (verdien av de egne aksjene), og styret kan ikke avgi redegjørelse i samsvar med aksjeloven § 13–10 tredje ledd jf. § 2–6 første ledd nr. 4.
Dette betyr at det er et krav om at morselskapet ikke tilfører datterselskapet netto negative virkelige verdier, men tilfører netto positive virkelige verdier (eller null) utover aksjene i datterselskapet. Selv om det ikke er krav om bytteforholdsberegning, må en ha et forhold til virkelig verdi på disse eiendelene og forpliktelsene. Dette kravet gjelder alle omvendte mordatterfusjoner, uansett om det skjer kapitalforhøyelse eller om hele vederlaget består av egne aksjer. Det er helt sentralt å vurdere om dette vilkåret er oppfylt. Et vanlig eksempel på at en slik fusjon ikke kan gjennomføres, er en situasjon hvor morselskapet ikke har andre eiendeler enn aksjene i datterselskapet og har finansiert oppkjøpet med gjeld (se eksempel 1 nedenfor). Ettersom aksjene i datterselskapet ikke inngår i innskuddet og netto tilførsel av virkelige verdier da vil være negativ, vil fusjonen ikke kunne gjennomføres.
EKSEMPEL 1 |
Balanseført verdi |
|---|---|
Investering i datterselskap |
110 |
Sum eiendeler |
110 |
Egenkapital |
50 |
Langsiktig gjeld |
60 |
Sum egenkapital og gjeld |
110 |
Kravet om tilførsel av netto positive virkelige verdier (eller null) kan også begrunnes med det generelle underkursforbudet, jf. aksjeloven § 13–4, jf. § 10–12 fjerde ledd, jf. § 2–12 første ledd. Aksjeinnskuddet kan ikke være lavere enn aksjens pålydende. Kreditorenes dekningsmuligheter i datterselskapet skal ikke kunne reduseres som følge av en fusjon etter aksjeloven § 13–2.
Det er de virkelige verdiene som er avgjørende. Det er ikke noe selvstendig krav om tilførsel av netto positive balanseførte verdier når det ikke foretas kapitalforhøyelse i datterselskapet.
5 Hvilke krav stilles til omvendt mor-datterfusjon med kapitalforhøyelse?
Dersom foretaket ønsker å foreta kapitalforhøyelse, har dette noen ytterligere konsekvenser.
Det er fortsatt nødvendig å vurdere om morselskapet tilfører datterselskapet netto positive virkelige verdier. Dersom vederlaget ytes ved økning av aksjenes pålydende, behøver ikke kapitalforhøyelsen bygge på noe bytteforhold mellom selskapene. Dersom det utstedes nye aksjer, kan «bytteforholdet» beregnes basert på fordelingen av bokførte verdier i stedet for basert på relative virkelige verdier.
En kapitalforhøyelse gjør at det stilles ytterligere krav til innskuddet ved fusjonen. Aksjeloven § 13–7 krever at fusjonsplanen inneholder forslag til beslutning om kapitalforhøyelse og vedtektsendringer.
Dersom det skal foretas kapitalforhøyelse ved omvendt mor-datterfusjon med heleid datterselskap, skal kapitalinnskuddet regnskapsføres til balanseførte verdier. Kapitalinnskuddet består som nevnt av alle eiendelene og forpliktelsene i morselskapet med unntak av aksjene i datterselskapet.* Egenkapitalen vil teknisk sett øke også med merverdier ved konsernkontinuitet knyttet til aksjene som morselskapet har i datterselskapet, men dette inngår ikke i kapitalinnskuddet. Aksjene elimineres og er ikke en del av grunnlaget for kapitalforhøyelsen. Siden innskuddet skal måles til balanseførte verdier, oppstår et ytterligere krav om at den balanseførte verdien av dette innskuddet må være positiv.
Dette betyr at det er et krav om at morselskapet må tilføre datterselskapet netto positive balanseførte verdier utover aksjene i datterselskapet, dersom det foretas en kapitalforhøyelse hvor morselskapets aksjonærer får vederlag, enten det skjer i form av økt pålydende eller utstedelse av nye aksjer.
Det stilles dermed større krav til innskuddet ved omvendt mor-datterfusjon med kapitalforhøyelse enn omvendt mor-datterfusjon uten kapitalforhøyelse. I en situasjon hvor det tilføres negative netto balanseførte verdier utover aksjene i datterselskapet, men når den virkelige verdien er positiv, vil det derfor være mulig å gjennomføre fusjonen uten kapitalforhøyelse, selv om det ikke er mulig å gjennomføre den med kapitalforhøyelse. Dette kan eksempelvis være tilfelle dersom morselskapet har andre eiendeler enn aksjer i datterselskapet, og disse eiendelene inneholder urealiserte merverdier.
6 Krav til innskudd ved omvendt mor-datterfusjon
Før det igangsettes en prosess med gjennomføring av omvendt mor-datterfusjon, er det viktig å se på selskapsregnskapet til morselskapet for å vurdere om kravet til innskudd vil være oppfylt.
OMVENDT MOR-DATTERFUSJON: Krav til innskudd fra morselskapet (utover aksjene i datterselskapet) | |
|---|---|
UTEN kapitalforhøyelse |
MED kapitalforhøyelse |
1) Tilførsel av netto positive virkelige verdier (eller null) |
1) Tilførsel av netto positive virkelige verdier |
Ingen krav til de balanseførte verdiene som tilføres |
2) Tilførsel av netto positive balanseførte verdier |
I eksempel 1 omtalt under punkt 4 ovenfor ser vi at krav nr. 1 fra oversiktstabellen ikke er oppfylt, siden morselskapet ikke kan tilføre datterselskapet netto positive virkelige verdier.
Eksempel 2 nedenfor illustrerer en situasjon hvor morselskapet har andre eiendeler enn aksjer i datterselskapet. Med slike balanseførte tall vil det ikke være mulig å foreta en omvendt mor-datterfusjon med kapitalforhøyelse, siden tomtene har en lavere balanseført verdi enn den langsiktige gjelden.
Hvorvidt det kan gjennomføres en omvendt mor-datterfusjon uten kapitalforhøyelse, vil avhenge av størrelsen på de virkelige verdiene på eiendelene (her tomtene) som morselskapet tilfører datterselskapet.
Det vil ikke være mulig å gjennomføre omvendt mor-datterfusjon uten kapitalforhøyelse med utgangspunkt i eksempel 2a hvor tomtene har en virkelig verdi på 120. Datterselskapet vil da ikke få tilført netto positive virkelige verdier utover aksjene i datterselskapet. Hvis virkelig verdi på tomtene er 400 (eksempel 2b), vil det være mulig å gjennomføre en omvendt mor-datterfusjon uten kapitalforhøyelse.
EKSEMPEL 2 |
Morselskap |
EKSEMPEL 2a) |
EKSEMPEL 2b) |
|---|---|---|---|
Balanseført verdi |
Virkelig verdi |
Virkelig verdi |
|
Tomter |
90 |
120 |
400 |
Investering i datterselskap |
110 |
||
Sum eiendeler |
200 |
||
Egenkapital |
50 |
||
Langsiktig gjeld |
150 |
||
Sum egenkapital og gjeld |
200 |
||
Er omvendt mor-datterfusjon mulig? |
Med kapitalforhøyelse? NEI |
Uten kapitalforhøyelse? NEI |
Uten kapitalforhøyelse? JA |
7 Eksempel regnskapsføring – omvendt mor-datterfusjon med heleid datterselskap
Nedenfor illustreres først regnskapsføringen av omvendt mor-datterfusjon uten kapitalforhøyelse (punkt 7.1), deretter vises samme fusjon dersom det foretas kapitalforhøyelse med utstedelse av nye aksjer (punkt 7.2).
Kravet om tilførsel av netto positive virkelige verdier fra morselskapet er oppfylt, og er ikke til hinder for å gjennomføre denne fusjonen.
Vertikale fusjoner regnskapsføres som hovedregel til konsernkontinuitet, slik at konsernverdiene videreføres i det fusjonerte selskapet.
Morselskapet anskaffet opprinnelig aksjene i datterselskapet for: 110
Balanseført egenkapital i datterselskapet på oppkjøpstidspunktet: 80
Merverdi på tomter i datterselskapet: 30
Konsernbalanse på oppkjøpstidspunktet:
Morselskap |
Datterselskap |
Konsern-elimineringer |
Konsernregnskap |
|
|---|---|---|---|---|
Tomter |
80 |
30 |
110 |
|
Investering i datterselskap |
110 |
-110 |
0 |
|
Omløpsmidler |
10 |
10 |
||
Sum eiendeler |
120 |
80 |
-80 |
120 |
Aksjekapital |
100 |
50 |
-50 |
100 |
Overkurs |
20 |
20 |
||
Annen egenkapital |
30 |
-30 |
||
Sum egenkapital og gjeld |
120 |
80 |
-80 |
120 |
Noen år etter oppkjøpet fusjonerer morselskapet inn i datterselskapet. Morselskapet har opptjente resultater i perioden etter oppkjøpet på 30, og datterselskapet har opptjente resultater i perioden på 20.
På fusjonstidspunktet er egenkapitalen i selskapene økt tilsvarende sammenlignet med oppkjøpstidspunktet, se tabellen nedenfor.
7.1 Egne aksjer benyttes som vederlag – fusjon uten kapitalforhøyelse
Tabellen nedenfor illustrerer både konsernkontinuitet (hovedregel) og selskapskontinuitet.
Morselskap |
Datterselskap |
Fusjonsposteringer |
Fusjonert selskap |
Fusjonert selskap |
|
|---|---|---|---|---|---|
Konsern-kontinuitet |
Selskaps-kontinuitet |
||||
Tomter |
80 |
30 |
110 |
80 |
|
Investering i datterselskap |
110 |
-110 |
0 |
0 |
|
Omløpsmidler |
40 |
20 |
60 |
60 |
|
Sum eiendeler |
150 |
100 |
-80 |
170 |
140 |
Aksjekapital |
100 |
50 |
-100 |
50 |
50 |
Overkurs |
20 |
50 |
70 |
70 |
|
Annen egenkapital |
30 |
50 |
-30 |
50 |
20 |
Sum egenkapital og gjeld |
150 |
100 |
-80 |
170 |
140 |
Dersom fusjonen regnskapsføres til konsernkontinuitet etter hovedregelen (jf. ovenfor under punkt 1.3), videreføres eiendelene og forpliktelsene med balanseførte verdier hentet fra et oppdatert konsernregnskap. Bruk av konsernkontinuitet gir økt egenkapital sammenlignet med selskapsregnskapet, siden merverdier fra konsernregnskapet tas inn i selskapsregnskapet. I dette eksemplet er det ikke skjedd avskrivninger på merverdiene i perioden, slik at merverdiene er uendret fra oppkjøpstidspunktet.
Eiendelssiden i det fusjonerte selskapet blir tilsvarende som om datterselskapet hadde fusjonert inn i morselskapet.
Hvis fusjonen regnskapsføres til selskapskontinuitet etter forenklingsregelen (jf. punkt 1.3 ovenfor), blir sum egenkapital lavere enn ved bruk av konsernkontinuitet. Det skyldes at merverdiene fra konsernregnskapet på 30 er belastet egenkapitalen.
NRS 9 Fusjon beskriver hvordan egenkapitalens sammensetning skal være i det fusjonerte selskapet ved en omvendt mor-datterfusjon, se sitat ovenfor under punkt 1.3.
Aksjekapitalen vil her videreføres fra selskapsrettslig overtakende selskap (datterselskapet), siden det ikke skal utstedes nye aksjer.
Overkurs skal settes slik at egenkapitalens sammensetning så langt som mulig blir slik den ville ha blitt om morselskapet hadde vært selskapsrettslig overtakende selskap. Hvis dette hadde vært en ordinær mor-datterfusjon, ville det heller ikke blitt utstedt vederlag. Når datterselskapet er overtakende selskap, fastsettes overkurs slik:
Aksjekapital og overkurs hvis morselskapet hadde vært overtakende |
120 |
|---|---|
Aksjekapital i fusjonert selskap |
50 |
Overkurs i fusjonert selskap |
70 |
Annen egenkapital korrigeres residualt.
Forskjellen mellom det fusjonerte selskapsregnskapet ved en omvendt mor-datterfusjon med heleid datterselskap og en ordinær mor-datterfusjon gjelder egenkapitalens sammensetning.
Fordelingen mellom aksjekapital og overkurs blir ulik fordi overtakende selskap ikke er det samme.
7.2 Egne aksjer benyttes ikke som vederlag – fusjon med kapitalforhøyelse
I neste eksempel illustreres samme fusjon som ovenfor, men når egne aksjer ikke benyttes som vederlag. Tabellen nedenfor illustrerer både konsernkontinuitet (hovedregel) og selskapskontinuitet.
Morselskap |
Datterselskap |
Fusjonsposteringer |
Fusjonert selskap |
Fusjonert selskap |
|
|---|---|---|---|---|---|
Konsern-kontinuitet |
Selskaps-kontinuitet |
||||
Tomter |
80 |
30 |
110 |
80 |
|
Investering i datterselskap |
110 |
-110 |
0 |
0 |
|
Omløpsmidler |
40 |
20 |
60 |
60 |
|
Sum eiendeler |
150 |
100 |
-80 |
170 |
140 |
Aksjekapital |
100 |
50 |
-100+30*) |
80 |
80 |
Egne aksjer |
-50**) |
-50 |
-50 |
||
Overkurs |
20 |
70***) |
90 |
90 |
|
Annen egenkapital |
30 |
50 |
-30****) |
50 |
20 |
Sum egenkapital og gjeld |
150 |
100 |
-80 |
170 |
140 |
*) Aksjekapital i morselskapet elimineres. Kapitalforhøyelsen er her satt til 30 og er drøftet nærmere nedenfor.
**) Det er forutsatt at egne aksjer beholdes av datterselskapet og regnskapsføres til pålydende på egen linje.
***) Overkurs settes slik at egenkapitalens sammensetning så langt som mulig blir slik den ville ha blitt om morselskapet hadde vært selskapsrettslig overtakende. Aksjekapital og overkurs hvis morselskapet hadde vært overtakende utgjør 120. Dette betyr at overkurs blir større enn ved fusjon uten kapitalforhøyelse, jf. 7.1.
****) Annen egenkapital korrigeres residualt.
Dersom egne aksjer ikke skal benyttes som vederlag, utstedes vederlagsaksjer for de eiendelene morselskapet eier utover aksjene i datterselskapet. Det er ikke aktuelt å beregne vederlagsaksjer for de verdiene som ikke kan føres opp i balansen (de egne aksjene). De egne aksjene representerer eiendeler datterselskapet eier fullt ut fra før.
Beregningen av kapitalforhøyelsen kan baseres på balanseførte verdier, slik at verdivurdering av selskapene ikke er påkrevet.
Det finnes lite konkret veiledning til hvordan en eventuell kapitalforhøyelse kan beregnes i slike tilfeller.
Spørsmålet er hvilken betydning det har at datterselskapet skal beholde de egne aksjene. I så fall vil det ikke være noen gjenværende utestående aksjer med mindre det utstedes nye aksjer i forbindelse med fusjonen. Det vil ikke være mulig å gjennomføre kapitalforhøyelse ved økning av pålydende, når det ikke finnes noen utestående aksjer. Kapitalforhøyelsen må da skje ved utstedelse av nye vederlagsaksjer, basert på tilførte balanseførte verdier ved fusjonen. Det er imidlertid vanskelig å se for seg en praktisk situasjon hvor partene skulle ønske å la de egne aksjene ligge i datterselskapet og binde ytterligere egenkapital som aksjekapital ved å utstede nye vederlagsaksjer i en situasjon der dette ikke er påkrevet.
Den tekniske beregningen av kapitalforhøyelsens størrelse ved omvendt mor-datterfusjon med heleid datterselskap har i litteraturen* «Fusjon og Fisjon» Aamelfot m.fl. side 272. Se også «Egenkapitaltransaksjoner» (DnR) eksempel 4.17, hvor kapitalforhøyelsen beregnes etter et bytteforhold med utgangspunkt i balanseførte verdier på denne måten når morselskapets aksjer i datterselskapet benyttes som fusjonsvederlag, men hvor en likevel utsteder vederlag for øvrige eiendeler (selv om det ikke er påkrevet). blitt illustrert på følgende måte;
Balanseført egenkapital selskapsrettslig OT (datter) |
100 |
|
Balanseført egenkapital selskapsrettslig OD (mor) |
150 |
|
Herav eier morselskapet aksjer i datterselskapet |
110 |
40 |
Herav eier morselskapet aksjer i datterselskapet |
110 |
40 |
Aksjekapitalen i D på 50 forhøyes med 50x (40/100) |
20 |
Det kan stilles spørsmålstegn ved behovet for denne beregningsmåten. Siden datterselskapet er heleid, har ikke kapitalforhøyelsens størrelse i seg selv noen betydning for det relative eierforholdet mellom morselskapets aksjonærer.
Dersom foretaket skulle ønske å beholde de egne aksjene, må nye vederlagsaksjer utstedes innenfor rammen av tilførte balanseførte verdier, jf. aksjeloven § 13–4 og prinsippet i aksjeloven § 2–7. I dette eksemplet kan kapitalforhøyelsen ikke være høyere enn 40. Det må samtidig påses at minstekravet til lovbestemt aksjekapital oppfylles. Aksjekapitalen med fradrag av samlet pålydende av beholdning av egne aksjer kan ikke være mindre enn minste tillatte aksjekapital, jf. aksjeloven § 9–2. Aksjeselskaper skal ha aksjekapital på minst 30 000 norske kroner. Dersom aksjekapitalen i eksemplet ovenfor økes med 20 i tråd med illustrasjonen fra litteraturen, blir aksjekapitalen 70. Hvis tallene er i hele tusen, er kravet til minste lovbestemte aksjekapital ikke oppfylt (70–50=20).
I eksemplet utstedes derfor nye vederlagsaksjer for 30. På den måten oppfylles kravet til minste tillatte aksjekapital, samtidig som forhøyelsen er innenfor rammen av tilførte balanseførte verdier. Under andre forutsetninger kunne det ha blitt nødvendig å benytte de egne aksjene som fusjonsvederlag (se punkt 7.1) eller eventuelt kombinere fusjonsbeslutningen med en fondsemisjon.
8 Oppsummering – omvendt mor-datterfusjon med heleid datterselskap
Forskjellen mellom det fusjonerte selskapsregnskapet ved en omvendt mor-datterfusjon med heleid datterselskap og en ordinær mor-datterfusjon gjelder egenkapitalens sammensetning.
Fordelingen mellom aksjekapital og overkurs blir ulik fordi overtakende selskap ikke er det samme.
Som vi har vist, er det enklest å benytte egne aksjer som eneste vederlag i en omvendt mor-datterfusjon med heleid datterselskap. På denne måten unngås kravet til størrelsen på de balanseførte verdiene som tilføres. I tillegg får det fusjonerte selskapet en større fleksibilitet i egenkapitalen siden det ikke bindes ytterligere egenkapital ved fusjonen. Dette gir også en noe enklere selskapsrettslig prosedyre uten beslutning om kapitalforhøyelse og vedtektsendringer.
Vår anbefaling er derfor normalt at omvendt mor-datterfusjon med heleid datter gjennomføres uten kapitalforhøyelse.
Dersom datterselskapet likevel ønsker å beholde de egne aksjene, forutsetter det at kapitalforhøyelse gjennomføres ved utstedelse av nye aksjer innenfor rammen av tilførte balanseførte verdier, og at sum utestående aksjer påses å tilfredsstille aksjelovens krav til minste aksjekapital. Det er ikke mulig å foreta kapitalforhøyelse ved økning av pålydende når alle de egne aksjene beholdes av datterselskapet.
Egenkapitalens sammensetning blir forskjellig ved en omvendt mor-datterfusjon med heleid datterselskap og en ordinær mor-datterfusjon fordi overtakende selskap ikke er det samme.
9 Omvendt mor-datterfusjon med deleid datterselskap
Det er vårt inntrykk at det sjeldnere gjennomføres omvendte mor-datterfusjoner hvor datterselskapet er deleid. Temaet er heller ikke utfyllende drøftet i litteraturen. Vi ønsker likevel å knytte noen kommentarer til denne fusjonstypen.
Innskuddskrav
Kravene til innskudd ved omvendt mor-datterfusjon som angitt i oversiktstabellen i punkt 6 ovenfor gjelder fullt ut ved alle omvendte mor-datterfusjoner. Hvis datterselskapet ikke tilføres netto positive virkelige verdier ved fusjonen, er kravet til forholdsmessighet ikke oppfylt fra det overtakende datterselskapets ståsted. Når datterselskapet er deleid, ville en eventuell tilførsel av negative virkelige verdier også være problematisk sett fra de øvrige aksjonærenes ståsted. Verdien av minoritetsaksjonærenes eierandel ville da bli redusert uten at disse aksjonærene er kompensert for dette, og en slik verdiforskyvning kan ikke gjennomføres. Kravet om tilførsel av netto positive virkelige verdier må alltid være oppfylt, og kravet til positive balanseførte verdier må være oppfylt ved kapitalforhøyelse.
En form for rettet emisjon
Når datterselskapet er deleid, og morselskapet fusjoneres inn i datterselskapet, er minoritetsaksjonærene ikke part i fusjonen. Fusjonen skjer bare mellom majoritetsaksjonæren og datterselskapet, og minoritetsaksjonærene vil fortsette å eie aksjer i det fusjonerte selskapet. Minoritetsaksjonærens eierandel kan bli redusert ved utvanning hvis morselskapet eier andre netto positive verdier enn aksjer i datterselskapet, som tilføres datterselskapet i fusjonen. Den økonomiske konsekvensen er tilsvarende som en rettet emisjon mot morselskapet.
Krav til bytteforhold
Når datterselskapet er deleid, medfører fusjonen endring i eierforholdene. Det må derfor gjennomføres bytteforholdsberegning og kapitalforhøyelse i datterselskapet, i motsetning til når datterselskapet er heleid. De vanlige reglene for opptaksfusjon gjelder fullt ut. Morselskapets aksjonærer må få vederlag som tilsvarer verdien av morselskapet, i form av egne aksjer og/eller nye aksjer. Beregningen av kapitalforhøyelsen avhenger av om og eventuelt i hvilken utstrekning egne aksjer benyttes som vederlag eller ikke. Dette er illustrert i punkt 10.1 og 10.2 nedenfor. Normalt vil egne aksjer benyttes som vederlag.
Dersom morselskapet ikke eier andre verdier enn aksjene i det deleide datterselskapet, kan kapitalforhøyelse og verdsettelse unnlates. Da kan de egne aksjene datterselskapet mottar som følge av fusjonen, benyttes som eneste vederlag.
Hvis morselskapet har nettoeiendeler utover aksjer i datterselskapet, må disse verdsettes til virkelig verdi, og det må utstedes nye vederlagsaksjer i datterselskapet som reflekterer denne virkelige verdien. Datterselskapet må derfor også måles til virkelig verdi.
Ved omvendt mor-datterfusjon med deleid datterselskap vil det i mange tilfeller ikke være mulig å gjennomføre fusjonen dersom ikke egne aksjer benyttes som vederlagsaksjer ved fusjonen. Dette skyldes at prinsippet i aksjeloven § 2–7 om at kun eiendeler som kan balanseføres kan benyttes som innskudd, er til hinder for at de av datterselskapets underliggende verdier som knytter seg til de mottatte egne aksjene benyttes som grunnlag for å utstede nye vederlagsaksjer ved fusjonen. Hvis egne aksjer ikke benyttes som vederlag, vil kravet til kapitalforhøyelse ofte bli større enn de balanseførte verdiene av innskuddet, slik at fusjonen ikke kan gjennomføres.
Skattemessige forhold
Ved omvendt mor-datterfusjon med deleid datterselskap vil det også for skattemessige formål oppstilles krav til beregning av bytteforhold basert på virkelige verdier. Dersom morselskapet ikke eier andre verdier enn aksjene i det deleide datterselskapet, slik at kapitalforhøyelse og verdsettelse kan unnlates for selskapsrettslige formål, kan det samme antagelig legges til grunn for skatteformål, ettersom det foreligger en ren ombytting av aksjer uten mulighet for verdiforskyvninger mellom aksjonærene. Det foreligger imidlertid ingen uttalelse eller avgjørelse som eksplisitt tar for seg en slik situasjon.
På samme måte som for omvendt mor-datterfusjon med heleid datterselskap vil det overtakende datterselskapet måtte videreføre de skattemessige verdiene og ervervstidspunktene for eiendeler, rettigheter og forpliktelser som overføres fra det overdragende morselskapet. Skattemessige verdier og skatteposisjoner (herunder ervervstidspunkt og skattemessig innbetalt kapital) knyttet til de innløste aksjene i morselskapet overføres til vederlagsaksjene i datterselskapet, hva enten vederlaget består av egne aksjer mottatt ved fusjonen eller nyutstedte vederlagsaksjer. Skatteposisjoner som overdragende morselskap har på aksjene i det overtakende datterselskapet, vil bortfalle.
På samme måte som for ordinære vederlagsfusjoner stilles det krav til verdimessig kontinuitet på eiernivå, slik at samlet vederlag til morselskapets aksjeeiere må stå i forhold til verdien av morselskapets verdier før fusjonen.
Konsernkontinuitet og goodwill
Konsernkontinuitet er regnskapsstandardens hovedregel for alle vertikale fusjoner, uavhengig av om datterselskapet er heleid eller ikke, og uavhengig av om fusjonen er ordinær eller omvendt. Spørsmålet er hvordan konsernkontinuitet skal beregnes når datterselskapet er deleid, og om behandlingen av goodwill blir annerledes hvis fusjonen er omvendt. Vil eiendelssiden bli lik uavhengig av om fusjonen er ordinær eller omvendt, slik det er tilfelle når datterselskapet er heleid?
Når datterselskapet er deleid, er goodwill i konsernregnskapet ofte kun oppført for majoritetens andel. Ved ordinær fusjon med deleid datterselskap oppstår derfor spørsmålet om måling av goodwill på den eierandelen som tidligere var eid av minoritetsaksjonærer. Hvis selskapet har valgt å måle full goodwill, er dette ingen problemstilling.
NRS 9 Fusjon krever i punkt 6 at
«I en fusjon mellom morselskap og deleid datterselskap skal ny måling av goodwill gjennomføres på eierandel overtatt i fusjonen dersom goodwill forut for fusjonen kun er oppført med majoritetens andel, jf. NRS 17 Virksomhetskjøp og konsernregnskap. Det er likevel adgang til ikke å foreta ny måling av goodwill for de eierandelene som er eid av selskaper i samme konsern.»
Ordinær mor-datterfusjon med deleid datterselskap innebærer en rettet kapitalutvidelse i morselskapet mot minoritetsaksjonærene, som får vederlagsaksjer i det fusjonerte morselskapet. Minoritetsaksjonærenes eierandel i datterselskapet overtas ved fusjonen. Ny måling av goodwill inngår i beregningen av det totale kapitalinnskuddet, jf. NRS 9 punkt 6.5.2. Kapitalinnskuddet inkluderer også minoritetsverdien i konsernregnskapet. Merk at denne beskrivelsen av kapitalinnskudd for vertikale fusjoner med vederlag i NRS 9 Fusjon punkt 6.5.2 ikke er relevant for omvendte fusjoner med vederlag, siden det ikke er minoritetsaksjonærer som skal motta vederlaget.
Ved en omvendt mor-datterfusjon med deleid datter skal vederlagsutstedelsen derimot skje i datterselskapet. Det er bare aksjonærene i morselskapet som skal ha vederlag, i form av utdeling av egne aksjer som datterselskapet overtar ved fusjonen og/eller i form av utstedelse av nye aksjer.
Minoritetsaksjonærene vil fortsette å eie aksjer i datterselskapet/det fusjonerte selskapet. Konsernkontinuitet ses fra morselskapets ståsted, og morselskapet overtar ingen eierandel i datterselskapet ved den omvendte fusjonen, slik det gjøres ved ordinær mor-datterfusjon med deleid datterselskap. Vi kan derfor ikke se noe grunnlag for å beregne ny goodwill ved en omvendt mor-datterfusjon med deleid datterselskap. Minoritetsaksjonærene er ikke part i fusjonen, men vil bli utvannet ved fusjonen dersom morselskapet har eiendeler utover aksjer i datterselskapet.
Dette betyr at sum eiendeler i et fusjonert selskapsregnskap etter vertikal fusjon med deleid datterselskap kan bli forskjellig avhengig av om fusjonen er ordinær eller omvendt, fordi det ikke er aktuelt å måle goodwill ved omvendt mor-datterfusjon med deleid datterselskap. Det er ved ordinær mor-datterfusjon med deleid datterselskap adgang til ikke å foreta ny måling av goodwill når minoritetsandelen er konsernintern.
Kapitalinnskudd og kapitalforhøyelse – heleid kontra deleid
Det totale innskuddet ved en omvendt mor-datterfusjon er således det samme både når datterselskapet er heleid og når det er deleid. Innskuddet består av alle eiendeler og forpliktelser i morselskapet med unntak av aksjene i datterselskapet. Ved konsernkontinuitet vil i tillegg egenkapitalen øke med merverdier knyttet til aksjene morselskapet har i datterselskapet.
Forskjellen mellom omvendt fusjon med henholdsvis heleid og deleid datterselskap gjelder i realiteten bare kravet til beregning av kapitalforhøyelsen. Kapitalforhøyelsen må beregnes ut fra et bytteforhold til virkelige verdier når datterselskapet er deleid. Det kreves ikke beregning av bytteforhold når datterselskapet er heleid, og en eventuell kapitalforhøyelse kan gjennomføres innen rammen av balanseførte verdier.
10 Eksempel på regnskapsføring av omvendt mor-datterfusjon med deleid datterselskap
Nedenfor illustreres først regnskapsføringen av omvendt mor-datterfusjon med deleid datterselskap hvor egne aksjer benyttes som vederlag, deretter vises samme fusjon dersom de egne aksjene ikke benyttes.
Kravet om tilførsel av netto positive virkelig verdier fra morselskapet er oppfylt, og er ikke til hinder for å gjennomføre fusjonen.
I dette eksemplet eier morselskapet to tredjedeler av datterselskapet. Siden fusjonen gjennomføres til konsernkontinuitet, tas det utgangspunkt i et oppdatert konsernregnskap på fusjonstidspunktet for å finne konsernverdiene som skal brukes i fusjonen:
Konsernbalanse på fusjonstidspunktet:
Morselskap |
Datter-selskap |
Konsernelimineringer*) |
Konsern-regnskap |
|
|---|---|---|---|---|
Goodwill |
17 |
17 |
||
Fabrikk inkl. tomt |
42 |
25 |
67 |
|
Investering i datterselskap |
70 |
-70 |
0 |
|
Omløpsmidler |
45 |
27 |
72 |
|
Sum eiendeler |
115 |
69 |
-28 |
156 |
Aksjekapital |
40 |
45 |
-45 |
40 |
Overkurs |
15 |
-15 |
0 |
|
Annen egenkapital |
75 |
9 |
-3 |
81 |
Minoritetsinteresser |
29 |
29 |
||
Utsatt skatt |
6 |
6 |
||
Sum egenkapital og gjeld |
115 |
69 |
-28 |
156 |
Virkelig verdi EK i M og D |
135 |
135 |
||
Virkelig verdi Ms investering i D |
90 |
*) Tallene i kolonnen for konsernelimineringer er forutsatt hentet fra et oppdatert konsernregnskap på fusjonstidspunktet.
10.1 Egne aksjer benyttes som vederlag – fusjon med deleid datterselskap
Virkelig verdi av morselskapets aksjer i datterselskapet utgjør 90, og disse skal benyttes som en del av vederlaget i fusjonen. Morselskapet har en virkelig verdi på 135. Netto tingsinnskudd er 45.
Datterselskapet skal utstede aksjer med markedsverdi på 45, men vederlaget til aksjonærene i morselskapet skal være 135. Aksjonærene får nye aksjer med verdi 45 og overtar de egne aksjene med verdi 90.
Hvis egne aksjer benyttes som vederlag til morselskapets aksjonærer, beregnes størrelsen på kapitalforhøyelsen i datterselskapet slik:
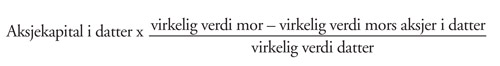
Aksjekapitalen i datterselskapet forhøyes med 15. (45 x ((135–90) /135))
Resten av nettoinnskuddet (45–15) går vanligvis til overkurs, men ved omvendt mor-datterfusjon skal overkurs settes slik at egenkapitalens sammensetning så langt som mulig blir slik den ville ha blitt om morselskapet hadde vært selskapsrettslig overtakende selskap. Hvis dette hadde vært en ordinær mor-datterfusjon, ville det som nevnt ovenfor skjedd en rettet kapitalutvidelse mot minoritetsaksjonærene i datterselskapet. Vi forutsetter at minoritetsaksjonærene er konserninterne, slik at det ikke ville være krav om å beregne ny goodwill. Kapitalinnskuddet ville i dette eksemplet bestått av minoritetens andel av datterselskapets netto regnskapsførte verdi i konsernregnskapet, dvs. 29. Hvis morselskapet hadde vært overtakende selskap, ville derfor aksjekapital og overkurs vært 40 +29 = 69.
Når datterselskapet er overtakende selskap, fastsettes overkurs slik:
Aksjekapital og overkurs hvis morselskapet hadde vært overtakende |
69 |
|---|---|
Aksjekapital i fusjonert selskap |
60 |
Overkurs i fusjonert selskap |
9 |
Overkurs settes derfor til 9. Annen egenkapital korrigeres residualt.
Regnskapsføring av fusjon:
Morselskap |
Datterselskap |
Fusjonsposteringer |
Fusjonert selskap |
|
|---|---|---|---|---|
Goodwill |
17 |
17 |
||
Fabrikk inkl. tomt |
42 |
25 |
67 |
|
Investering i datterselskap |
70 |
-70 |
0 |
|
Omløpsmidler |
45 |
27 |
72 |
|
Sum eiendeler |
115 |
69 |
-28 |
156 |
Aksjekapital |
40 |
45 |
-40+15 |
60 |
Overkurs |
15 |
-6 |
9 |
|
Annen egenkapital |
75 |
9 |
-3 |
81 |
Utsatt skatt |
6 |
6 |
||
Sum egenkapital og gjeld |
115 |
69 |
-28 |
156 |
Total virkelig verdi av det fusjonerte selskapet er 180 (135+135–90), og morselskapets aksjonærer skal eie 135/180 (75 %) etter fusjonen. Eierandelen er økt fra 66,67 % til 75 %.
10.2 Egne aksjer benyttes ikke som vederlag – fusjon med deleid datterselskap
Hvis egne aksjer ikke benyttes som vederlag til morselskapets aksjonærer, må datterselskapet utstede aksjer tilsvarende verdien av hele morselskapet, for en verdi av 135. Ved beregningen av bytteforholdet må morselskapets aksjer i datterselskapet medtas i kapitalinnskuddets verdi, for at det ikke skal skje noen verdiforskyvning mellom majoritetseiere og minoritetseiere. Dette medfører krav om en større kapitalforhøyelse enn om de egne aksjene var blitt benyttet som vederlag, og i mange tilfeller kan kravet til kapitalforhøyelse bli større enn de balanseførte verdiene av innskuddet. Da kan fusjonen ikke gjennomføres.
Aksjekapitalforhøyelsen i datter kan beregnes slik, hvis vi viser effekten av de egne aksjene:
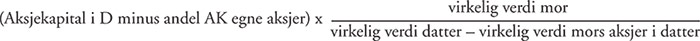
Total aksjekapital i datterselskapet er på 45. Av denne utgjør egne aksjer 30 (45 x (90/135), slik at beregningen tar utgangspunkt i den andelen av aksjekapitalen som gjelder utestående aksjer, dvs. 15.
Aksjekapitalen i datterselskapet forhøyes med 45. (15 x (135 / (135–90))
Dersom det alternativt ses bort fra de egne aksjene i selve bytteforholdsberegningen, kommer en til samme resultat, dvs. 45 x (135/135) = 45. Det enkleste uttrykket for beregningen av aksjekapitalforhøyelsen i datterselskapet blir derfor:
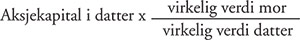
De balanseførte verdiene som tilføres fra morselskapet utover aksjene utgjør også 45, og det er dermed akkurat dekning for kapitalforhøyelsen.
Beregning av overkurs vil gjøres slik gitt samme eksempel:
Aksjekapital og overkurs hvis morselskapet hadde vært overtakende |
69 |
|
|---|---|---|
Aksjekapital i fusjonert selskap |
90 |
|
Egne aksjer |
-30 |
60 |
Overkurs i fusjonert selskap |
9 |
Overkurs settes derfor til 9, og annen egenkapital korrigeres residualt.
Morselskap |
Datterselskap |
Fusjons-posteringer |
Fusjonert selskap |
|
|---|---|---|---|---|
Goodwill |
17 |
17 |
||
Fabrikk inkl. tomt |
42 |
25 |
67 |
|
Investering i datterselskap |
70 |
-70 |
0 |
|
Omløpsmidler |
45 |
27 |
72 |
|
Sum eiendeler |
115 |
69 |
-28 |
156 |
Aksjekapital |
40 |
45 |
-40+45 |
90 |
Egne aksjer*) |
-30 |
-30 |
||
Overkurs |
15 |
-6 |
9 |
|
Annen egenkapital |
75 |
9 |
-3 |
81 |
Utsatt skatt |
6 |
6 |
||
Sum egenkapital og gjeld |
115 |
69 |
-28 |
156 |
*) Forskjellen på krav til kapitalforhøyelse i de to eksemplene utgjøres av de egne aksjene som selskapet beholder.
11 Oppsummering – omvendt mor-datterfusjon med deleid datterselskap
Vi anbefaler normalt at egne aksjer benyttes som vederlag i en omvendt mor-datterfusjon med deleid datterselskap. Hvis egne aksjer ikke benyttes som vederlag, kan kravet til kapitalforhøyelse i mange tilfeller bli større enn de balanseførte verdiene av innskuddet, slik at fusjonen ikke kan gjennomføres.
Kapitalforhøyelsen må beregnes ut fra et bytteforhold basert på virkelige verdier. Det foretas ikke ny måling av goodwill ved slike fusjoner.
Kilder:
«Fusjon og fisjon – Skatt regnskap selskapsrett» (Aamelfot m.fl.) 2. utgave 2015. Fagbokforlaget.
Finansdepartementets brev til Revisorforeningen 16. mars 2015. «Spørsmål om fusjon»
«Egenkapitaltransaksjoner» (Den norske Revisorforening) (2014)
NRS 9 Fusjon (2013)
BFU 14/12 Fusjon mellom UK Ltd og norsk AS
BFU 17/11 Bytteforholdet ved fusjon
BFU 22/09 Skattemessig kontinuitet ved omvendt mor-datterfusjon
Uttalelse fra Sentralskattekontoret for storbedrifter (SFS) Utv. 2001 side 282.


