


Ny revisorlov – betydelige endringer
Norske revisorer kan regne med store endringer på de fleste områdene når ny revisorlov er på plass – muligens fra 2019. – En helt ny revisorlov er bra for bransjen mener adm. direktør Per Hanstad i Revisorforeningen, som også sier at tillit og kvalitet er stikkord for arbeidet med den nye loven.
Utvalget som skal utrede en helt ny revisorlov og samtidig gjøre en gjennomgang av regnskapsførerloven, er kommet omkring halvveis i arbeidet. En ting som allerede er klart er at både dagens og fremtidens norske revisorer og revisjonsselskaper må regne med betydelige endringer på mange områder.
Et moderne og godt rammeverk
Vi har bedt Revisorforeningens leder Per Hanstad, som sitter i utvalget, om å dele noen tanker når det gjelder i hvilken retning dette arbeidet går.
Han forteller at det blir betydelige endringer på nesten alle områder. Det blir kun én revisorkategori – statsautorisert revisor – et mer fleksibelt utdanningssystem og et helt nytt regelsett for allmenninteresseselskaper. Det blir også endringer når det gjelder reglene for uavhengighet og det vil bli en opprydding i hvordan revisors oppgaver er regulert. For første gang i historien skal det også gjøres en bred gjennomgang av spørsmål relatert til revisors erstatningsansvar, sier han.
Han forteller at et bærende prinsipp i utvalgets mandat er å forholde seg til EU-direktivet og at eventuelle særnorske reguleringer må begrunnes. – Målet er å få til en moderne revisorlovgivning som er robust og fungerer som et godt rammeverk i den tiden vi går inn i, der vi vet at det blir store endringer i hvordan næringslivet opererer. Da må det også lages en lovregulering som er såpass robust at den kan håndtere fremtidig utvikling.
– Uansett fremtidig utvikling vil utgangspunktet være at revisor skal gi en uttalelse om finansiell rapportering. Tillit til finansiell informasjon er grunnleggende selv om næringsliv og rammebetingelser er i stadig endring.
Hva ligger i at det går mot én revisorkategori og et mer fleksibelt utdanningssystem?
– I det ligger det at statsautorisert revisor blir eneste revisorkategori, men at dagens registrerte revisorer kan fortsette – muligens med noe krav til etterutdanning. Én revisorkategori er viktig i forhold til kvalitet og for at posisjonen som norske revisorer har hatt skal kunne opprettholdes. Jeg tror og håper at vi unngår en veldig lang overgangsperiode der vi fortsatt må operere med to revisorkategorier, sier han.
Femårig masterstudium
– De som skal bli revisorer i fremtiden må ha gjennomført en femårig masterutdanning, men det skal bli enklere for dem som ikke allerede har en mastergrad i regnskap og revisjon å nå målet. Det er mer tilpasset virkeligheten slik den er i dag, siden stadig flere som rekrutteres til bransjen har en annen mastergrad enn i regnskap og revisjon, gjerne i økonomi og administrasjon.
Skillet mellom godkjent og ansvarlig revisor avskaffes. Det vil si at alle godkjente revisorer må oppfylle kravet til etterutdanning. På den annen side jobbes det med en ordning for «deponering» av godkjenning for de som ikke praktiserer som revisor.
Firmarotasjon og forbud mot enkelte tjenester
Den nye EU-reguleringen har et helt nytt regelsett om revisjon av foretak av allmenn interesse. Hva blir de mest betydelige endringene når det gjelder denne typen selskaper?
– Det blir veldig omfattende regler blant annet når det gjelder firmarotasjon og hvilke typer tjenester som kan leveres. For eksempel kan revisor i et foretak av allmenn interesse ikke levere andre tjenester som utgjør mer enn 70 prosent av revisjonshonoraret og det stilles nye krav til hvilken informasjon som selskapene må offentliggjøre (åpenhetsrapport osv.). Det stilles flere og mer omfattende krav til selskapenes revisjonsutvalg når det gjelder anbud, valg av revisor osv. Disse får dermed en enda viktigere rolle enn tidligere.
Hanstad sier at det er utarbeidet en egen liste over forbudte tjenester til revisjonsklienter, men at de enkelte landene kan fjerne enkelte av de tjenestene som er listet opp fra denne listen. Dette gjelder for eksempel verdsettingstjenester og skattetjenester.
Viktig med skattetjenester
– På områder som skatt og verdivurderinger er det viktig at vi ikke får for mange begrensninger. Det vil være utrolig uheldig om revisor ikke skulle kunne levere skattetjenester – spesielt siden revisor har en spesiell rolle når det gjelder skatterapporteringen i Norge.
Det er store forskjeller når det gjelder hvilke valg de enkelte EU-landene har tatt når det f. eks. gjelder firmarotasjon og forbudte tjenester. Det betyr vel at vi har veldig stor valgfrihet?
– Jeg mener det er viktig for oss å få et regelverk som er tilpasset landene rundt oss. Riktignok spriker det en del syd i Europa, men landene som ligger rundt oss, har valgt relativt like løsninger, sier Hanstad.
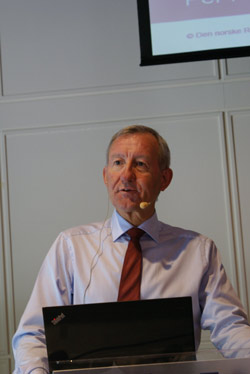
Per Hanstad forventer at en ny revisorlov vil bidra til å fremme kvalitet i revisors arbeid og underbygge tilliten til revisor.
Snevrere krets av nærstående
Hvilke endringer vil det bli når det gjelder uavhengighet?
– Det er behov for en opprydding og harmonisering av uavhengighetsreglene, og det kommer til å bli en snevrere krets av nærstående enn det vi har i dag. Hovedregelen i direktivet er at slektninger i rett oppadstigende linje og barn som bor under samme tak, regnes som nærstående. – Ingen andre går så langt som Norge gjør i dagens lov og det er viktig å få vår regulering på linje med direktivet. Dagens regulering går såpass langt at den noen ganger kan være svært vanskelig å praktisere.
Kan vi forvente noen forskjell i reglene for revisjon av små og store foretak?
Dette er ikke veldig dypt behandlet i direktivet, men det er tatt inn et prinsipp om «forholdsmessig anvendelse» av revisjonsstandardene. Dette er noe vi mener bør tas inn i loven, selv om tilsynsmyndighetene sier at dette er kodifisering av gjeldende rett. Han tror at det på sikt bør gjøres noe på standardsiden for å skille mellom revisjon av små og store selskaper.
Erstatningsansvaret – hva bør lovreguleres?
Det er nedsatt et underutvalg for å se på revisors erstatningsansvar. Hvilke konklusjoner tror du at et slikt utvalg kan komme med?
– Jeg er selv veldig spent på hvilke konklusjoner utvalget vil komme frem til på dette svært viktige området for oss revisorer. Det er uansett bra at det for første gang i historien gjøres en ordentlig og bred vurdering av temaet i en lovutredning. Det er viktig at det ses på denne problemstillingen, at vi ser på reglene i andre land og på hvilke konsekvenser det kan ha å gjøre endringer. Direktivet inneholder for øvrig ingen bestemmelser om dette.
– Med det erstatningssystemet vi har generelt i Norge, er jeg usikker på om vi vil kunne få absolutte begrensninger i revisors erstatningsansvar. I Sverige er det nylig foreslått en lovendring som innebærer at det kan avtales en reduksjon i forhold til selskap og aksjonærer, men ikke til tredjepersoner.
Den høye tilliten til revisor er også i stor grad bygd på at revisor har ansvar for det vedkommende gjør.
Utvalget skal også vurdere forholdet mellom revisor- og regnskapsførerprofesjonen?
– Dette er noe som vil bli tatt senere i arbeidet, men det er ikke sikkert at det er hensiktsmessig å ha en like omfattende og streng regulering av regnskapsførerne.
Forventningen til ny revisorlov
Hvordan vil du oppsummere forventningene til ny revisorlov?
Jeg forventer at vi får en helt ny revisorlov som vil være bra for bransjen både ved at den fremmer kvalitet i revisors arbeid og ved at den underbygger tilliten til revisor. – Det blir viktig å finne balansen mellom nødvendig lovregulering og hva markedet bør ta seg av og det må fortsatt være attraktivt å bli revisor, avslutter Hanstad.


