Aktuelt
Finansiell leasing og MVA
En avgjørelse fra Skattedirektoratet om finansiell leasing av skolebygg skaper usikkerhet om hvordan finansiell leasing skal behandles avgiftsmessig. Hittil har finansiell leasing vært likestilt med utleie.
Skattedirektoratet kom til at en planlagt avtale mellom et OPS-selskap (offentlig privat samarbeid) og en kommune om oppføring og utleie av skolebygg, innebar salg på avbetaling. Det ble lagt vekt på at kommunen hadde rett og plikt til å overta eiendommen vederlagsfritt etter leieavtalens utløp og at vederlaget for skolen var fiksert på avtaletidspunktet, tilpasset finansieringen av bygget og ikke hva som var markedsleie for bygget.
Når avtalen avgiftsmessig ble ansett som salg av eiendom, innebar det at OPS-selskapet ikke fikk fradrag for merverdiavgift på oppføringskostnadene. Selskapet kunne overdra en justeringsrett til kommunen, som gjør at kommunen kan få tilbake merverdiavgiften OPS-selskapet har betalt, over en tiårs periode.
Endring av fastsatte inngangsverdier på aksjer
Inngangsverdi på aksjer kan endres utover tiårsfristen, selv om inngangsverdien ble fastsatt ved ligningen for anskaffelsesåret, mener Skattedirektoratet.
Ved utlegg av ligningen høsten 2007 fikk de første aksjonærene brev fra skatteetaten som viste ligningsfastsatte inngangsverdier på aksjer. Hvert år etter oppstartsåret har Skatteetaten fastsatt inngangsverdier for aksjeerverv de har opplysninger om.
I en prinsipputtalelse skriver Skattedirektoratet at de legger til grunn at inngangsverdi for alle aksjer skal ligningsfastsettes hvert enkelt år. Etter direktoratets oppfatning er det således adgang til å endre uriktige inngangsverdier tilbake i tid med hjemmel i endringsfristene i ligningsloven, selv om det ikke kan foretas endring av inngangsverdien for anskaffelsesåret (fordi anskaffelsesåret ligger utenfor endringsfristene i ligningsloven).
Barneverntjenester og momskompensasjon
Skattedirektoratet har uttalt at virksomheter som yter tjenester etter barnevernloven § 4-4 annet ledd – hjelpetiltak for barn og barnefamilier, skal gis anledning til å få momskompensasjon. Skattekontorene må dermed endre sin praksis. Avgjørelsen kommer som et resultat av en sak som har versert for Sivilombudsmannen.
Styremøte i Revisorforeningen
Hovedsakene på årets første styremøte var resultatene fra kvalitetskontrollen for 2015 og plan for det videre arbeidet med å få på plass en egen standard for revisjon av små selskaper.
Kvalitetskontrollen
Kvalitetskontrollen har gjennomført 170 revisorkontroller i 2015, hvorav 43 var oppfølgingskontroller. Av disse har 155 eller 91 prosent fått godkjent. Det har vært en gledelig stor nedgang i oppfølgingskontroller, fra 43 i fjor til seks i år. Ni saker er besluttet sendt over til Finanstilsynet for videre oppfølging.
Det er også gjennomført 26 stedlige kontroller av autoriserte regnskapsførere. Av disse ble 22 eller 90 prosent godkjent. Tre får oppfølgingskontroller og en blir oversendt Finanstilsynet for videre oppfølging.
Standard for revisjon av små selskaper
Styret har sluttet seg til en fellesnordisk plan for det videre arbeidet med å få på plass en egen standard for revisjon av små selskaper.
I regi av Nordisk Revisorforbund vil det nå bli innledet dialog med den internasjonale standardsetteren IAASB, den internasjonale revisororganisasjonen IFAC, en del andre utenlandske revisororganisasjoner og andre sentrale aktører som har gitt innspill i høringsrunden. Dette vil danne grunnlaget for å bestemme retningen for det videre arbeidet.
Nytt fra revisorlovutvalget
Arbeidet i det regjeringsoppnevnte utvalget som skal utarbeide forslag til ny revisorlov og ny regnskapsførerlov, er i gang, og det er nå etablert et underutvalg som særskilt skal vurdere revisors erstatningsansvar. Adm. direktør Per Hanstad i Revisorforeningen sitter både i lovutvalget og i ovennevnte underutvalg. Fagsjef for rammebetingelser i Revisorforeningen, Espen Knudsen, er sekretær for lovutvalget.
Revisorforeningen har også nedsatt en referansegruppe som skal være en diskusjonspartner. Den består av representanter fra et utvalg store og små revisjonsselskaper.
Finansiering av aksjekjøp i selskap
Nærings- og fiskeridepartementet foreslår i et høringsnotat at adgangen til å gi kreditt og annen finansiell bistand ved erverv av aksjer i et selskap, ikke lenger skal begrenses av selskapets utbytteramme. Høringsfristen er 5. april 2016.
Les mer på: regjeringen.no/no/aktuelt/vil-forenkle-aksjeloven/id2474257/
Foreslår mer fleksible regler for arbeidstid
Et regjeringsoppnevnt arbeidstidsutvalg foreslår å utvide kretsen som kan gis unntak fra arbeidsmiljølovens arbeidstidsbestemmelser.
For revisjons- og regnskapsførerbransjene er det særlig forslaget om å innføre en ny stillingskategori, såkalt delvis uavhengig, som er betydningsfull. Den skal komme i tillegg til de allerede etablerte kategoriene ledende stilling og særlig uavhengig stilling, som i dag er unntatt bestemmelsene i lovens arbeidstidskapittel.
Samtidig foreslås det at vilkårene for henholdsvis ledende og særlig uavhengig stilling presiseres i loven, og at det i tillegg utarbeides en veileder.
Den nye kategorien delvis uavhengig stilling foreslås unntatt sentrale bestemmelser i lovens arbeidstidskapittel. Unntakene er §§ 10-2 første og annet ledd (arbeidstidsordninger) og 10-7 (oversikt over arbeidstiden), som fortsatt skal gjelde denne kategorien.
Lengre periode for gjennomsnittsberegning og mer liberale regler for døgnhvile
Bruk av delvis uavhengig stilling skal etter forslaget gjøres etter avtale med arbeidstaker. Arbeidstiden skal som i dag ikke overstige 48 timer i gjennomsnitt pr. uke (inkludert overtid). Den skal imidlertid kunne gjennomsnittsberegnes over 16 uker, det dobbelte av hva man i dag har som hovedregel. Det vil gi mye større fleksibilitet. I tillegg forslås at det skal være minimum åtte timer sammenhengende arbeidsfri i løpet av 24 timer. Minimumskravet i dagens lov er 13 timer.
Utvalget ønsker at det skal være klare grenser for bruken av den nye stillingskategorien, og anbefaler at retningslinjer blir utarbeidet blant annet etter innspill fra partene i arbeidslivet.
Andre forslag
Det foreslås også enkelte særregler for skift- og turnusordninger, samt å myke opp regelverket for kveldsarbeid. Arbeidstakere som ønsker det, skal kunne legge deler av arbeidet til tidsrommet mellom klokken 21.00 og klokken 23.00, uten at dette regnes som nattarbeid.
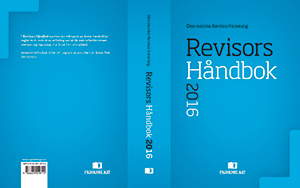
Revisors Håndbok 2016 er i salg
En egen avtalekode gir medlemmer i Revisorforeningen 12,5 % rabatt ved kjøp på haugenbok.no.
Revisorer med oppdragsansvar får boken som en del av sitt medlemskap i Revisorforeningen.
Vurderer regnskapsplikt og revisjonsplikt i små stiftelser
Nærings- og fiskeridepartementet har nedsatt et ekspertutvalg som skal vurdere om stiftelsesloven bør endres for å gi hensiktsmessige rammevilkår for stiftelser. Utvalget skal blant annet vurdere om det bør være regnskaps- og revisjonsplikt for alle stiftelser uansett størrelse.
Utvalget skal også vurdere:
Regelen om at styret skal forvalte stiftelsens kapital på en forsvarlig måte.
Om andre enn styret i større stiftelser kan dele ut penger.
Om reglene om endring og avvikling av stiftelser er hensiktsmessige.
Utvalg skal vurdere ytterligere forenklinger i aksjelovgivningen
Et utvalg er bedt om å vurdere en rekke endringer i aksjeloven. De fleste av disse er forslag Revisorforeningen har kommet med overfor regjeringen de siste to årene. Utvalget skal også vurdere heving av grensen for revisjonsplikt og se på aksjelovens krav til revisorattestasjoner.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
393 |
268 |
46,6 % |
464 |
-15,3 % |
Tvangsavviklinger |
55 |
43 |
27,9 % |
43 |
27,9 % |
Nyregistreringer |
8 518 |
6 744 |
26,3 % |
8 371 |
1,8 % |
Antall anmerkninger |
1 491 688 |
1 481 718 |
0,7 % |
1 393 980 |
7,0 % |
– Personer m/anmerkninger |
263 776 |
263 696 |
0,0 % |
260 563 |
1,2 % |
– Foretak m/anmerkninger |
52 070 |
53 126 |
-2,0 % |
55 297 |
-5,8 % |
Kilde: Bisnode
Utvalg skal vurdere revisjonsplikt og krav til særattestasjoner
Regjeringen har nedsatt et ekspertutvalg som skal evaluere aksjelovendringene fra 2011 og 2013 og vurdere ytterligere forenklinger i aksjeloven. Som en del av dette skal utvalget vurdere revisjonspliktgrensen og kravene i loven til særattestasjoner.
Utvalget er særskilt bedt om å vurdere:
om elektronisk kommunikasjon med aksjeeierne skal være hovedregelen, og om aksjeeiere kan reservere seg mot dette.
om det bør gjøres spesielle tilpasninger i aksjeloven for selskaper med én eier hvor denne eieren også utgjør styret.
forenklede saksbehandlingsregler i selskaper der alle aksjeeierne er styremedlemmer.
om kravet til minste aksjekapital i aksjeloven § 3-1 første ledd bør reduseres.
om bestemmelsene i aksjeloven kapittel 16 om oppløsning og avvikling kan forenkles.
om kravene til oppbevaringsplikt for regnskapsmateriale ved fusjon, fisjon og avvikling bør reduseres.
om aksjeloven § 3-8 bør endres eller oppheves.
om kravet i aksjeloven til handleplikt for styret når egenkapitalen er mindre enn halvparten av aksjekapitalen, bør endres eller oppheves.
bedre muligheter for bruk av elektroniske løsninger.
om grensen for å velge bort revisjon bør heves, og om også konsern skal kunne velge å ikke ha revisjon.
om kravene til at revisor skal bekrefte en rekke forhold (særattestasjoner) bør oppheves eller endres.
Skatteklagenemnd fra 1. juli 2016
Lovbestemmelsene om opprettelse av en ny landsdekkende klagenemndsordning på skatte- og avgiftsområdet (Skatteklagenemnda) trer i kraft 1. juli 2016.
Den nye Skatteklagenemnda vil overta alle saker fra klagenemndene den erstatter.
Skatteklagenemnda skal være uavhengig og skal ikke kunne instrueres av Finansdepartementet eller Skatteetaten. Formålet med den nye skatteklagenemnda er å styrke klageordningen på skatteområdet, bedre rettssikkerheten og styrke de skatte- og avgiftspliktiges tillit til at klagesakene blir behandlet på en tilfredsstillende måte.
Det vil bli opprettet et eget landsdekkende sekretariat som skal forberede sakene for nemnda. Sekretariatet skal ha om lag 40 ansatte og blir lokalisert til Stavanger.
Finansdepartementet har også fastsatt forskrift til Skatteklagenemnda som blant annet regulerer krav til nemndsmedlemmenes kompetanse, og saksbehandlingsregler for den nye nemnda. Forskriften trer i kraft 1. juli 2016.
Lempning av skatt på tilfeldige spillegevinster
Skattedirektoratet legger til grunn at det kan gis lempning av skatt på tilfeldige gevinster slik at man bare betaler skatt av nettogevinsten i løpet av året.
En forutsetning for lempning er at skattyter sørger for at saken er godt opplyst og dokumentert. Skattekontoret kan sette som forutsetning at skattyter gir kontoret innsyn i spillhistorikken på kontoene skattyter har hos spilltilbyderne.
Innberetning av tips
Arbeidsgiver kan fortsatt unnlate å innberette tips til servitører selv om tips betales inn til arbeidsgiver via kort, skriver Skattedirektoratet i en uttalelse til NHO Reiseliv.
I uttalelsen legger Skattedirektoratet vekt på at det tidligere ikke har vært praktisert trekkplikt og dermed heller ikke plikt til innberetning og arbeidsgiveravgift for annet serveringspersonale enn de som har vært prosentlønnet.
Skatteplikt
Det er ingen tvil om at det er skatteplikt på det samlede beløpet som arbeidstakeren har mottatt i tips, uavhengig av om den ansatte mottar dette direkte fra kunden eller via arbeidsgiver. I takseringsreglene § 1-2-21 er det gitt en egen bestemmelse om skjønnsmessig fastsettelse av drikkepenger til bl.a. drosjesjåfører og serveringspersonale som ikke er prosentlønnet. Tips kan fastsettes til 3 prosent av innberettet lønn når dette ikke er tatt med i selvangivelsen eller er oppgitt med et mindre beløp.
Under utredning
Regelverket for beskatning av drikkepenger er under utredning i Skattedirektoratet. Som ledd i dette arbeidet vil det bli vurdert om det er behov for å endre trekkreglene på dette området.
Unntak fra reglene om beskatning av aksjonærlån
Finansdepartementets samleforskrift til skatteloven § 10-11-1 er endret med virkning fra 7. oktober 2015 da det ble innført regler om beskatning av lån fra aksjeselskaper til personlige aksjonærer.
Det gis et generelt unntak for kreditt under 100 000 kroner fra selskap til aksjonær, dersom kreditten innfris innen 60 dager, og i tillegg til det generelle unntaket fra beskatning av kreditt under 100 000 kroner, er det gitt unntak for kundefordringer som er ledd i selskapets ordinære virksomhet. Unntaket gjelder dersom fordringen innfris innen 30 dager.
Det foreslåtte unntaket for kreditt fra bank er presisert i forskriften til å gjelde finansforetak som omfattes av finansforetaksloven § 1-3.
Det gis også unntak for kreditt som ytes arbeidstakere med lavere eier- eller stemmeandel i selskapet enn fem prosent.
Webløsning for Næringsrapport skatt
Webløsningen for å levere selvangivelse ved hjelp av ny rapporteringsløsning Næringsrapport skatt ble klar for registrering fra 24. februar for aksjeselskaper. Enkeltpersonforetak må vente til 31. mars.
Næringsrapport skatt er særskilt beregnet for de som ikke leverer via fagsystemer i dag. Selskaper med revisor kan også benytte seg av løsningen dersom de finner det hensiktsmessig.
Løsningen er likevel ikke til bruk for alle typer virksomheter, og selskaper som er del av et konsern, kan ikke bruke løsningen.
Andre som ikke kan bruke løsningen er selskaper som har:
Fordringer, eiendeler eller gjeld i utenlandsk valuta
Eid, kjøpt eller solgt verdipapirer, aksjer eller fast eiendom i foregående år
Inntekter fra servering av mat og alkohol
Driver landbruk, skog, fiske eller fangst
Det er fra 1. januar 2016 ikke lenger tillatt for næringsdrivende å levere selvangivelse med vedlegg på papir, dette må nå gjøres elektronisk. Rapportering kan skje direkte i Altinn. Alternativt kan den nye ordningen Næringsrapport skatt benyttes. Bruk av løsningen krever at man har regnskapet klart og i orden, og at man har en viss regnskapsmessig forståelse. Enkeltpersonforetak må levere selvangivelsen etter at Næringsrapport skatt er fylt ut. For aksjeselskap er selvangivelsen inkludert i løsningen.
Arbeidsgiver kan ikke overvåke ansattes chat
Den 12. januar 2016 kom Den europeiske menneskerettsdomstolen (EMD) med en dom som har skapt overskrifter i norske medier. Avisene har skrevet at arbeidsgivere nå kan lese private meldinger og hva ansatte chatter om. Datatilsynet har mottatt mange spørsmål om denne dommen endrer reglene for innsyn i norsk arbeidsliv. Svaret er kort og godt: nei.
Les mer på: www.datatilsynet.no/Nyheter/2016/
Lunch