


Faresignaler i regnskapet
Dette er del III i en artikkelserie om hvordan du kan bruke regnskapet som et rådgivningsverktøy. Temaet denne gangen er avdekking av faresignaler i regnskapet.
I del I så jeg på hvordan du kan bruke regnskapsanalyse for å gi dine klienter gode råd (Revisjon og Regnskap nr. 4 – 2015), mens jeg i del II var inne på kvalitetssikring av regnskapsinformasjonen, og vurderinger av hvilke nøkkeltall som best måler virksomhetens prestasjoner (Revisjon og Regnskap nr. 5 – 2015).
I denne delen skal jeg konsentrere meg om teknikker som du som rådgiver kan bruke for lettere å fange opp uønsket utvikling i virksomhetene og på det grunnlaget kunne gi ledelsen i virksomhetene viktige råd. Mange av de samme teknikkene kan også brukes for å avdekke misligheter eller regnskapsmanipulasjon, men dette er ikke hovedtema for artikkelen.
God forståelse er en forutsetning
Som rådgiver er det en forutsetning at du har god forståelse av kundens virksomhet. Analyser kun basert på å se på regnskapet isolert sett, vil svekke verdien av analysen. I tillegg er bransjekunnskap svært viktig. Å kunne analysere en kundes virksomhet i forhold til bransjen og sammenlignbare selskaper styrker analysene. De tallene som fremkommer i regnskapet, er påvirket av regnskapsregler, valg av prinsipper og en rekke skjønnsmessige vurderinger fra ledelsen. Det er derfor ikke nødvendigvis slik at selskaper innenfor samme bransje viser de samme resultatene for like forhold. Siden regnskaper bærer preg av visse valgmuligheter og estimater basert på beste vurdering fra ledelsen, krever det at du som rådgiver er deg dette bevisst og har kunnskap om virksomheten og bransjen for å vurdere de valgene og det skjønnet som er lagt til grunn for regnskapet og at du opparbeider deg en bedre forståelse av det som rapporteres, og, ikke minst, identifiserer eventuelle utfordringer for selskapene.
I det videre tar jeg for meg enkeltområder som det kan være fornuftig å gjennomgå for å avdekke eventuelle faresignaler i regnskapene.
Likviditet og lønnsomhet
Svært mange studier og statistikk viser at dårlig likviditet er den hyppigste årsaken til konkurs i bedrifter. For deg som rådgiver er dette vesentlig å ha med seg da det er viktig å komme med tidlige råd rundt en negativ utvikling i den likvide situasjonen til selskapene, slik at tiltak raskest mulig kan komme på plass. Vel så viktig er det at du som rådgiver har fokus på likviditet for å kunne gi råd om hvordan bedriftene kan bedre denne slik at eierne skal kunne disponere overskuddslikviditet til utbytter eller nye investeringer. Fokus på likviditet vil alltid være viktig, også for bedrifter med god likviditet.
Når har en bedrift tilstrekkelig med likviditet? I fagmiljøet og i litteraturen finnes det få svar på dette da det har sammenheng med hvilken bransje du er i, størrelsen på virksomheten, om det er en oppstartsbedrift eller om bedriften har eksistert lenge, hvordan selskapet har innrettet seg rundt finansiering og kapitalbehovet for eierne. Spesielt vil omløpshastigheten til de ulike postene innen omløpsmidler og kortsiktig gjeld måtte vurderes. Veldig mange parametere påvirker altså dette svaret. Jeg ser videre på de vurderingspostene og diskusjonspunktene det vil være naturlig å ta tak i ved analyse av likviditeten.
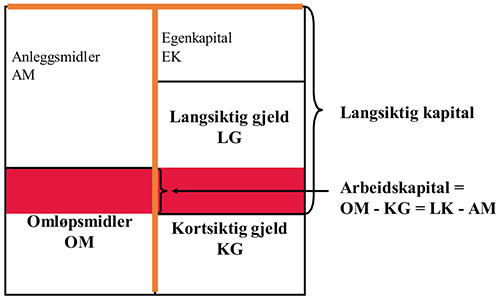
I del II diskuterte jeg arbeidskapitalen. Figur 1 under viser hva som inngår i arbeidskapitalen.
Figur 1.
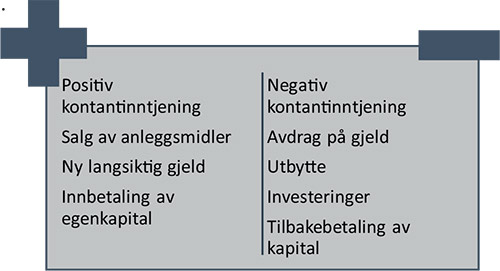
Arbeidskapitalen er altså det man har av omløpsmidler som overstiger kortsiktig gjeld. Og dette er viktig. Kortsiktig gjeld skal innfris på kort sikt og i hvert fall innen et år (slik som regnskapsreglene definerer kortsiktig gjeld). Omløpsmidler er det man har tilgjengelig på kort sikt av likvider eller eiendeler som raskt kan bli til likvider. Sammenhengen mellom hvordan arbeidskapitalen styrkes og svekkes kan vises i figur 2:
Figur 2
Det er viktig å ha en klar forståelse av disse viktige sammenhengene rundt arbeidskapital. Det vil ha betydning både i den løpende driften og ved strategiske endringer som for eksempel ved investeringer. Det aller viktigste i lengden er kontantinntjeningen til en bedrift, altså hvor mye kontanter som driften genererer. Over tid skal en bedrift leve av ordinær drift og da spesielt av de kontantene som genereres av ordinær drift. Det er ofte forskjell mellom hvilket resultat driften genererer og hvilken kontantstrøm driften genererer. Vi er ute etter kontantene i denne delen av analysen. For at foretaket skal kunne skaffe likviditet ved opptak av ny langsiktig gjeld eller innbetaling av egenkapital, vil kontantinntjeningen til selskapet bli vurdert av kreditorer eller eiere. Svak kontantinntjening vil ofte kunne gi problemer med å hente inn kapital hos disse. Salg av anleggsmidler er gjerne en kortsiktig løsning. Et annet begrep for kontantinntjeningen er kontantstrøm fra drift.
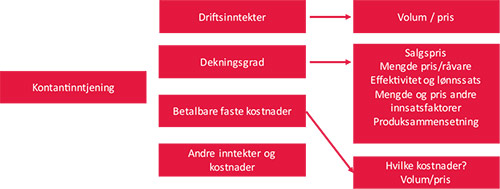
Trond Eklund (2005)* Trond Eklund (2005): Kredittrisiko på utlån til foretak. Praktisk Økonomi & Finans 1/2005. har laget en god modell for å analysere årsaker til svak kontantinntjening i figur 3.
Figur 3.
For å kunne analysere utviklingen over tid bør en minst analysere de siste tre årene. Analysen starter ved å vurdere om endringer i resultat skyldes endringer i driftsinntekter, dekningsgrad eller faste kostnader. Om det er endringer i driftsinntektene, vil en prøve å skille på volum- og prisendringer og eventuelt søke å finne frem til hvilke produkter det gjelder. Endringer i dekningsgrad kan analyseres nærmere ved å gå systematisk gjennom punktene som vist i figur 3. Om det er behov, kan en gå ned på enkeltprodukter. Betalbare faste kostnader analyseres ved å gå systematisk gjennom de ulike postene for å finne frem til hvilke kostnader som har endret seg i forhold til tidligere år. Deretter vurderes årsakene til endringene; skyldes de økt forbruk (mengde) eller økt pris? Også her brukes modellen trinnvis. Først ser en på nevnte tre områder, deretter går en i dybden der det er behov. Om det ikke er endringer eller andre forhold en ønsker å se nærmere på, er det ikke nødvendig å gå videre i analysen.
Kontantstrøm
Kontantstrømoppstilling som en del av et årsregnskap er ikke pliktig for foretak som er små etter regnskapsloven, jf. regnskapsloven § 1–6. I mange situasjoner er dette synd da kontantstrømoppstillingen gir svært nyttig informasjon. En kontantstrømoppstilling kan blant annet avdekke dårlig resultatkvalitet i regnskapet. Resultatkvalitet handler om i hvilken grad inntekts- og kostnadspostene i regnskapet reflekterer gode estimater for hvilke kontantstrømmer inntekts- og kostnadspostene vil frembringe. Dersom noen er fristet til å forbedre regnskapet utover virkelige tall, vil en kontantstrømanalyse kunne avdekke dette. Også Foreløpig Norsk Regnskaps Standard (NRS (F) Kontantstrømoppstilling) fremhever analyse av resultatkvalitet som et av formålene bak en kontantstrømoppstilling. I punkt 2.1 står det:
«Kontantstrømoppstillingen er relevant for vurdering av hvorvidt presenterte resultattall gir seg utslag i tilsvarende kontantstrømmer samt tidspunkt for disse kontantstrømmene. Kontantstrømmene er upåvirket av valg av eller endringer i regnskapsprinsipper og estimater.»
I tillegg til å kunne avdekke dårlig resultatkvalitet vil en kontantstrømoppstilling gi svar på hva som har bidratt til selskapets kontantstrøm og endring i likviditetsreserve i løpet av en periode.
Analysen blir vesentlig bedre når den følges over en viss tid. Et rent øyeblikksbilde kan ha svakheter som en analyse over tid kan avdekke. Viktige punkter en kontantstrømanalyse kan belyse, vil blant annet være:
-
Hvilken kontantstrøm genereres fra driften?
Dersom det er store avvik mellom driftsresultat og kontantstrøm fra drift, så bør dette undersøkes nærmere.
I hvilken grad dekkes netto erstatningsinvesteringer av kontantstrøm fra drift?
Hvordan er kontantstrømmen mellom foretaket og eierne?
Hva utgjør endringen i netto rentebærende gjeld?
Hvor stor er selskapets tilførte likviditet gjennom året?
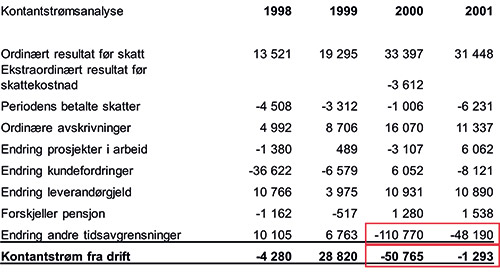
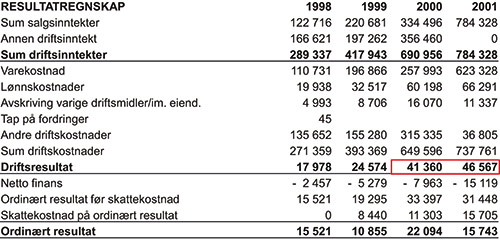
På neste side har jeg hentet tall fra Sponsor Service ASA sine offisielle årsregnskaper. Som dere ser er det store forskjeller mellom driftsresultat og kontantstrøm fra drift. Selskapet ble meldt konkurs i 2003 og rettsvesenet har i ettertid slått fast at regnskapet var manipulert. Som jeg har nevnt før, vil en kontantstrømanalyse gi bedre svar enn et resultatregnskap da faktiske inn- og utbetalinger ofte gir et bedre bilde enn resultatregnskapet. Som det fremkommer av kontantstrømanalysen, er det store tall i kolonnen «endring andre tidsavgrensninger».
Når det gjelder avdekking av faresignaler i regnskapet ved bruk av kontantstrømanalyse, er negativ kontantstrøm viktigst. Negativ kontantstrøm vil gi problemer over tid. Ved stor forskjell mellom driftsresultat og kontantstrøm fra drift er det ekstremt viktig å finne årsaken til dette.
Selskaper som vokser kraftig, vil ofte kunne vise negativ kontantstrøm fra drift i de årene de vokser mest. Dette skyldes gjerne at inntektene føres når de er opptjent, mens kundefordringer på slutten av året ikke blir ført som innbetalt før i nytt år. Det er viktig å undersøke dette nærmere.
I en svært interessant artikkel av Christian Svendsen (2005)* Christian Svendsen (2005): Hva kjennetegner en konkursbedrift? Praktisk Økonomi & Finans 1/2005. kan vi trekke lærdom av viktig konkursstatistikk. I artikkelen ser han på hvordan et knippe av regnskapsvariabler i 2003 og 2002 kan forklare forskjellene mellom de aksjeselskapene som gikk konkurs i 2004 – og de som ikke gjorde det. Selv om artikkelen er noen år gammel, er den fortsatt like relevant.
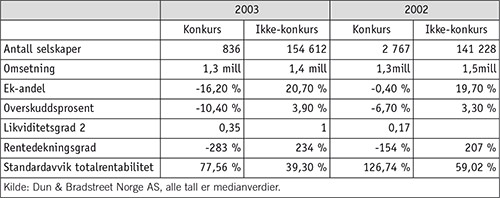
Viktig lærdom for å avdekke faresignaler er ifølge Svendsens artikkel:
Når likviditetsgrad 2 begynner å bli mindre enn 1, er det fare for konkurs. Dette må undersøkes nærmere. Alternativ finansiering må så raskt som mulig på plass for å sikre at kreditorene kan betales ved forfall.
Ifølge statistikken er negativ egenkapital et stort faresignal. Negativ egenkapital som medfører at selskapet ikke har forsvarlig egenkapital, bryter også med aksjelovens krav til egenkapital (aksjeloven § 3–4 og § 3–5).
Når rentedekningsgraden faller ned mot 0 %, er det risiko for konkurs. Rentedekningsraden gir svært god informasjon rundt selskapets inntjening og forholdet til å dekke utgiftene relatert til gjelden. Dette er et viktig nøkkeltall å følge utviklingen på for gjeldsfinansierte virksomheter. Når rentedekningsgraden går mot 0, betyr det at renteutgiftene «spiser opp» overskuddet.
Varelager
For alle handels- og produksjonsbedrifter vil varelager være et vesentlig element. Risikoen er at anskaffelseskostnaden er for høy og/eller at det er manglende nedskrivning. I forhold til å avdekke faresignaler rundt varelageret, kan flere forhold vurderes.
Varelagerets omløpshastighet
Jo raskere man omsetter et varelager, jo raskere genereres kontanter inn til selskapet etter at kontanter er betalt ut fra kjøp av varene. Det gir nyttig informasjon om et foretak hvis utviklingen her er negativ over tid. Nøkkeltallet viser hvor mange ganger varelageret blir omsatt i løpet av et år. Jo høyere tall, jo bedre. Formelen er slik:
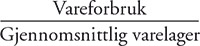
Gjennomsnittlig lagringstid for varelageret
For å vurdere hvor lenge varene ligger på lageret før de blir solgt, regner man ut lagringstiden slik:
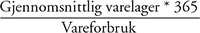
Earn & turn
Et veldig vanlig nøkkeltall internasjonalt er «earn and turn». Oversatt til norsk kan det beskrives som «inntjening og utskiftning».
Earn & Turn = bruttofortjenesten i % x omløpshastigheten
Indikasjoner på problemer er når dette tallet blir mindre. Når det kommer ned mot 100, vil mange ha problemer. Det vi ofte ser i praksis er at marginene ødelegges av at omløpshastigheten er lav. Løsningen vil da ofte være å sette fokus på å øke omløpshastigheten gjennom bedre lagerstyring. På kort sikt er det ofte lettere å gjøre noe med omløpshastigheten enn med marginene.
Kundefordringer
De aller fleste virksomheter har kundefordringer. Risikoen er om fordringene er reelle og hva som er verdien av fordringene (blir de betalt og med hvilket beløp?). For avdekking av faresignaler er det viktig å se på fordringene over tid og se dette opp mot konjunkturene. Vokser kundefordringene over tid, er det viktig å finne årsaken til dette. Endring i kundefordringer i forhold til salget er også en god måte å vurdere dette på.
Kredittid kunder
Å beregne kredittiden på kunder gir et foretak mulighet til å differensiere kundene sine mer. Kredittiden bør være så kort som mulig, og ideelt sett ikke lengre enn det som følger av fakturaen. Kreditttiden regnes ut slik:
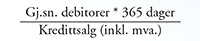
En økning i kredittid uten fornuftige forklaringer er et klart faresignal som må følges opp videre. Unnlatelse av å avskrive tapte fordringer fremgår gjerne gjennom økte kredittider på debitorer samtidig som delkredereavsetningen er minimal, eller endog inntektsføres uten at dette er spesifisert i regnskapet.
Kundefordringenes omløpshastighet
Gjennomsnitt av kundefordringer i forhold til salget viser hvor mange ganger kundefordringene blir «omsatt» i løpet av perioden.
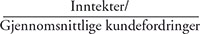
Kontant-konverteringssyklus
Steve Cole (2013)* Steve Cole (2013): Nettkurs i god likviditetsstyring for NARF 2013. har laget en god illustrasjon og et verktøy for å analysere likviditeten.
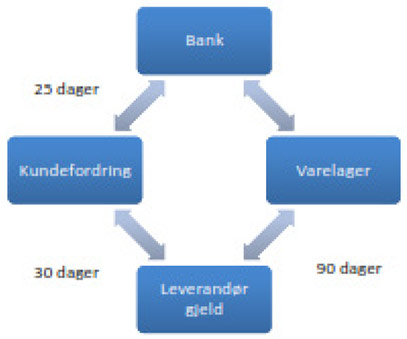
Modellen fungerer på følgende måte:
Regn ut varelagerets omløpshastighet (antall dager)
Legg til omløpshastigheten på kundefordringer (antall dager)
Trekk fra leverandørenes omløpshastighet (antall dager)
Jo lavere tall, jo bedre
En analyse over tid basert på dette, vil kunne gi viktig bidrag i å avdekke faresignaler rundt likviditeten
I overført betydning vil dette gi informasjon om hvor lang tid det tar fra du kjøper inn varer til kundene har innbetalt kundefordringene.
Kort oversikt over andre krisetegn i regnskapene:
Regnskapet viser underskudd flere år på rad; balansen er snau (svak egenkapital) flere år på rad.
Aktivering av kostnader som burde vært utgiftsført, og for små, eventuelt manglende avskrivninger på aktiverte immaterielle kostnader og rettigheter.
For små eller ingen ordinære avskrivninger eller endringer av avskrivningsplanen mot lengre avskrivningstid uten at det er noen god grunn for dette. Det skal legges til at det kan være riktig å øke avskrivningstiden. Dette skyldes at driftsmidler skal avskrives over økonomisk levetid til driftsmidlene. Altså skal avskrivningstiden økes dersom man ser at driftsmidlene vil gi økonomisk inntjening lenger enn først antatt. For deg som rådgiver er det viktig at du følger opp slike endringer med ledelsen.
Stadig helt utnyttet eller overtrukket kassekreditt. Kassekreditten øker uten tilsvarende økning i salget. Som jeg også har vært inne på tidligere, vil det være en bra strategi at man finansierer en økt satsning (økning i salget) med langsiktig kapital og ikke baserer seg på kortsiktig tilgjengelig kapital.
Forskjellige tegn på at likviditeten er anstrengt kan også ses på andre måter. Her er noen:
Sterk økning i finanskostnadene, særlig grunnet morarenter, overtrekksrenter og avgitte kontantrabatter. Leverandører som får oppgjør sent, er også viktig å ta med i vurderingen.
Økning i forfalte, ikke betalte renter. Oppsvulming av offentlig gjeld, forfalte, ikke betalte terminer av merverdiavgift, investeringsavgift, skattetrekk og arbeidsgiveravgift.
At skattetrekkskonto ikke brukes i forbindelse med lønnsutbetalinger. Dette kan bety at det ikke er tilstrekkelig med kapital til å settes på skattetrekkskontoen. Dette er også er klart lovbrudd da det er krav om å overføre skattetrekket til de ansatte på skattetrekkskonto ved hver lønnsutbetaling.
Forbehold eller presiseringer i revisors beretning.
Oppsummering av artikkelserien
Sørg for at du har kontroll på regnskapsdataene. Unormale poster eller engangseffekter bør korrigeres for i analysen av selskaper. Det viktige er å vurdere fremtiden basert på forventninger om gjentagende effekter. Vær sikker på at du skjønner selskapets drift og bransjespesifikke forhold som må sees på i sammenheng med analysene. Kun analyse basert på regnskapet alene svekker analysene. Finn de gode nøkkeltallene som best forklarer utvikling og drift for ditt selskap. Dette bør avklares sammen med ledelsen og styret. Analyser utvikling over tid. Visualiser gjerne med bruk av grafer og søylediagrammer. Ha fokus på å avdekke negativ utvikling så tidlig som mulig. Spesielt gjelder dette likviditeten.


