


Aktuelt
Forenklingskonferansen – oppleves ikke som enklere for SMB
Forenklingskonferansen ble i midten av september avholdt for andre gang i regi av Revisorforeningen, Regnskap Norge og NHO. Her ble det igjen lovet at forvaltningen skal moderniseres og effektiviseres, men til tross for allerede gjennomførte forenklinger og store beregnede besparelser opplever ikke små og mellomstore bedrifter at det er blitt enklere å drive virksomhet i Norge. Det viser en undersøkelse fra Opinion som ble presentert på konferansen.
Kommunal- og moderniseringsminister Jan Tore Sanner lovet imidlertid at Regjeringen skulle fortsette arbeidet med å identifisere og fjerne tidstyver, regelverk, krav og rutiner som ikke lenger har en fornuftig begrunnelse og som stjeler tid fra medarbeiderne i stat, kommune og i næringslivet. – Tidstyvarbeidet i offentlig sektor er ikke et tidsavgrenset prosjekt, det er en arbeidsform, sa han blant annet.
Statssekretær Lars Jacob Hiim i næringsdepartementet understreket at Regjeringens forenklingsarbeid er i rute. – Målet er fortsatt å oppnå besparelser på 15 milliarder for norsk næringsliv, sa Hiim.
Nestleder i Revisorforeningens styre, adm. direktør Trond-Morten Lindberg i BDO, avrundet konferansen med et skråblikk på temaet forenkling og hadde blant annet en klar melding i forhold til det nyopprettede regelrådet. – Regelrådet må gis et mandat som gir det makt til å sette en stopper for nye krav, lover og regler som ikke holder mål, sa han.

DISKUTERTE FORENKLINGER: (Fra venstre foran) Kommunal- og moderniseringsminister Jan Tore Sanner, administrerende direktør i NHO Kristin Skogen Lund og skattedirektør Hans Christian Holte (Foto: Bjørnar Eidsmo, NHO).
Tilleggsskatt ved tidfestingsfeil
Høyesterett har presisert hva som regnes som tidfestingsfeil som gir grunnlag for at tilleggsskatt bare skal beregnes av nåverdien av en skattefordel.
I utgangspunktet skal tilleggsskatt beregnes av skatten av den unndratte inntekten. Etter ligningsloven § 10-4 nr. 4 skal imidlertid tilleggsskatten beregnes av nettofordelen av den utsatte beskatningen når det dreier seg om en tidfestingsfeil. Ved tidfestingsfeil ses de aktuelle årene under ett, slik at tilleggsskatten bare beregnes av skattyterens fordel ved at beskatningen er utsatt.
Høyesterett presiserte i den ferske dommen at det ikke regnes som tidfestingsfeil dersom en skattyter kan sannsynliggjøre at en inntekt som ikke er oppgitt i selvangivelsen vil bli oppgitt til beskatning et senere inntektsår.
Les mer på: www.revisorforeningen.no/fag/nyheter/tilleggsskatt-ved-tidfestingsfeil/
Hilde – ny rådgiver i Revisorforeningen
Hilde Roheim Ebbesberg har startet i Revisorforeningen som rådgiver på revisjon og regnskap. Hun har er en bachelor i revisjon ved høyskolen i Telemark, og MRR ved handelshøyskolen BI.
Hilde kommer til Revisorforeningen fra Revisorkollegiet hvor hun har vært ansatt i ti år som revisor og fagansvarlig.
Regelråd skal gjøre det enklere for bedriftene
Regjeringen har lansert et nytt og uavhengig regelråd. Det skal lokaliseres på Hønefoss.
Regelrådet er en viktig del av regjeringens forenklingsarbeid, og skal medvirke til at næringslivet ikke blir påført unødige byrder gjennom nytt eller endret regelverk.
Regelrådet vil være et frittstående og uavhengig forvaltningsorgan under Nærings- og fiskeridepartementet. Departementet vil lyse ut fem stillinger i forbindelse med etableringen.
Rådet starter opp sitt arbeid i løpet av 2015, og vil være i full drift i 2016.
Tapsfradrag ved gavesalg
I bindende forhåndsuttalelse 7/2015 kom Skattedirektoratet frem til at skattyter hadde rett til skattemessig fradrag for differansen mellom inngangsverdi og markedsverdi ved gavesalg av en kunstsamling. Les mer på: www.revisorforeningen.no/fag/nyheter/xxx/
Fradrag for inngående merverdiavgift
Finansdepartementet har utgitt et fellesskriv om rekkevidden av fradragsretten for inngående merverdiavgift. I brevet oppsummerer Finansdepartementet rettstilstanden etter Høyesteretts avgjørelser i Telenordommen.
Flere leverer årsregnskap før fristen
Færre får forsinkelsesgebyr for manglende levert årsregnskap – 7,8 prosent i år mot 9,8 prosent i fjor.
Innsendingspliktige som ikke leverer årsregnskap til Regnskapsregisteret innen fristen 31. august årlig, får et forsinkelsesgebyr. Gebyret øker hver uke, maksimalt samlet gebyr er rundt 45 000 kroner.
Påminnelser sendt ut
Nytt av året er at Regnskapsregisteret på e-post har sendt ut påminnelse om innsending av årsregnskap den siste uken i august. Også regnskapsførere fikk påminnelse i Altinn for sine klienter.
288 694 innsendingspliktige i 2014
Pr. 1. september manglet 22 571 årsregnskap for regnskapsåret 2014. Blant synderne er det 19 156 aksjeselskaper, 2 354 norskregistrerte utenlandske foretak (NUF) og 536 stiftelser.
Mange gjengangere
56,3 prosent av enhetene som ble ilagt forsinkelsesgebyr for 2014 har også fått gebyr tidligere. Dette utgjør 12 709 enheter. 21 prosent er ilagt forsinkelsesgebyr for andre gang, 11,7 prosent for tredje gang, og 23,5 prosent mer enn tre ganger.
Kortere frist for 2015-regnskapet
Ordningen med forlenget frist til 31. august for innsending i Altinn, avvikles for regnskapsår avsluttet 1. juli 2015 eller senere. For innsendingen av 2015-regnskapet er fristen 31. juli 2016. Forsinkelsesgebyret begynner å løpe fra 1. august.
Revisor- og regnskapsførerlovutvalget er oppnevnt
– Regjeringen har nedsatt lovutvalget som skal utrede ny revisorlov og regnskapsførerloven. Utvalget vil legge premisser av stor betydning for de rammene vår bransje skal forholde seg til i mange år fremover, sier adm. direktør Per Hanstad i Revisorforeningen.
Lovutvalget skal ledes av professor Johan Giertsen ved Universitet i Bergen. Per Hanstad blir Revisorforeningens representant. Utvalget får til sammen elleve medlemmer.
– Bakgrunnen for oppnevningen er de nye EU-reglene om revisjon og revisorer som ble fastsatt i fjor. Lovutvalget skal utrede hvordan disse skal gjennomføres i Norge, men har i tillegg fått mandat til å vurdere alle sider ved den gjeldende revisorlovgivningen. Det har skjedd store endringer i bransjen og markedet for revisorer siden revisorloven kom i 1999. Utviklingen internasjonalt, både i markedet og på reguleringssiden, gjør at særnorske løsninger må ses på med et kritisk blikk. Etter flere runder med endringer, er det dessuten behov for en full opprydding for å få en klarere og mer oversiktlig lov. Vi er derfor godt fornøyd med at lovutvalget skal gjøre en full gjennomgang av lovgivningen og komme med forslag til en helt ny revisorlov, sier Hanstad.
Regnskapsførerloven
– Lovutvalget skal også gjøre en gjennomgang av regnskapsførerloven. Utvalget skal i den forbindelse særskilt vurdere forholdet mellom revisor- og regnskapsførerprofesjonen. Det er helt klart et behov for en overordnet gjennomgang av de ulike funksjonene de to profesjonene ivaretar i næringslivet og om det er enkeltområder hvor reguleringen bør samordnes, sier Hanstad.
Utvalgets frister
Utvalget har fått en frist til 31. mars 2017 for å komme med forslag til ny revisorlov og 30. september 2017 for forslag til endringer i regnskapsførerloven.
Fellesregistrering
Skattedirektoratet har utgitt en bindende forhåndsuttalelse hvor spørsmålet var om det var adgang til fellesregistrering av en norsk filial av et utenlandsk selskap med et norsk AS og om det var avgiftsplikt på innkjøp av tjenester fra utenlandsk hovedkontor. Skattedirektoratet kom til at det var adgang til fellesregistrering og at det ikke skal beregnes avgift ved snudd avregning når norsk filial kjøper inn tjenester fra utenlandsk mor. Videre har Skattedirektoratet kommet til at det skal beregnes avgift ved snudd avregning når tjenester leveres til utenlandsk mor som viderefakturerer disse til norsk filial, og tjenestene ikke er avgiftsbelagt i utlandet.
Bisnode – temperaturmåler
www.bisnode.no
|
Siste måned |
Nest siste måned |
Endring i % |
Sml. med 1 år tilbake |
Endring |
|---|---|---|---|---|---|
Konkurser |
365 |
381 |
-4,2 % |
433 |
-15,7 % |
Tvangsavviklinger |
157 |
222 |
-29,3 % |
104 |
51,0 % |
Nyregistreringer |
6 886 |
6 810 |
1,1 % |
7 213 |
-4,5 % |
Antall anmerkninger |
1 449 365 |
1 432 258 |
1,2 % |
1 377 044 |
5,3 % |
– Personer m/anmerkninger |
260 381 |
256 990 |
1,3 % |
259 788 |
0,2 % |
– Foretak m/anmerkninger |
53 205 |
53 779 |
-1,1 % |
56 558 |
-5,9 % |
Siste måned = 23.9.15–22.10.15 Nest siste måned = 23.8.15–22.9.15 1 år tilbake = 23.9.14–22.10.14
Kilde: Bisnode
Viktige forslag i statsbudsjettet for 2016
Lån i eget AS skal utbyttebeskattes
Med virkning fra 7. oktober 2015 skal kreditt- og sikkerhetsstillelse fra selskap til personlig aksjonær og dennes nærstående regnes som utbytte for aksjonæren. Tilbakebetalinger av slike lån som er beskattet som utbytte, skal regnes med i inngangsverdien og innbetalt kapital på aksjene. Det er ikke foreslått særskilte regler for eksisterende lån, men forlengelse av slike lån etter forfall skal også beskattes som utbytte. Det samme gjelder når saldo på eksisterende lån økes etter denne datoen.
Redusert skattesats på alminnelig inntekt
Regjeringen foreslår å redusere skattesatsen på alminnelig inntekt for personer og selskaper fra dagens sats på 27 prosent til 25 prosent i 2016.
Regjeringen foreslår samtidig å øke grunnrentesatsene for vannkraftverk og særskatten for petroleum med to prosentenheter i 2016, til henholdsvis 33 prosent og 53 prosent. Samlet marginalskatt vil da være uendret for 2016.
Utbytteskatt
Fra 2016 økes utbytteskatten til 28,75 prosent. Økningen skjer ved at skattepliktig utbytte etter fradrag for skjerming oppjusteres med 1,15 og skattlegges med den alminnelige skattesatsen for alminnelig inntekt (25 pst.). Det samme gjelder for aksjegevinster og tap og utdelinger fra deltakerlignede selskaper og gevinster/tap på andeler i deltakerlignede selskaper.
«Trinnskatt» (økt bruttoskatt)
Regjeringen foreslår å erstatte toppskatten med en ny utjevnende skatt på personinntekt, trinnskatten. Trinnskatten vil få fire nivåer:
0,8 pst. for den delen av inntekten som overstiger kr 158 800
1,6 pst. for den delen av inntekten som overstiger kr 224 900
10,6 pst. (8,6 pst. i Nord-Troms og Finnmark) for den delen av inntekten som overstiger kr 565 900
13,6 pst. for den delen av inntekten som overstiger kr 909 500
De to øverste trinnene erstatter dagens toppskatt.
Redusert skatt på formue
Regjeringen foreslår å redusere formuesskattesatsen med 0,05 prosentenheter til 0,8 prosent, og bunnfradraget økes til 1,4 millioner kroner (2,8 millioner kroner for ektepar).
Samtidig økes verdsettingen av sekundærboliger og næringseiendom fra 70 til 80 prosent av markedsverdien. Hensikten er å vri investeringer fra fast eiendom til næringsvirksomhet.
Fritaksmetoden
I tråd med forslagene i Scheel-utvalget foreslås det at fritaksmetoden ikke kommer til anvendelse i de tilfellene et utdelende selskap (i utlandet) får fradrag for utdelingen.
Det foreslås videre en lovendring i skatteloven § 6-24 annet ledd som innebærer at det ikke gis fradrag for ervervskostnader på aksjer selv om det ikke blir noe av aksjekjøpet.
Endring i bilbeskatningsreglene
For å forbedre skattereglene for naturalytelser vil Regjeringen forenkle fordelsbeskatningen av yrkesbiler ved at varebiler i klasse 2 skal beskattes etter gunstigere regler enn i dag. Videre foreslås det å definere hva som regnes som «sporadisk bruk» (ikke fordelsbeskatning).
Opphever fradragsretten for småutgifter
Regjeringen vil også fjerne fradraget for ulegitimerte småutgifter og retten til skattefri utgiftsgodtgjørelse for slike utgifter.
Skatteordning for enøk-investeringer
Regjeringen foreslår at ordningen med tilskudd til enøk-investeringer i private boliger knyttes til skattesystemet. Skatteordningen baserer seg på Enovas eksisterende støtteordning til slike tiltak, men huseier skal kunne velge å få stønaden som et skattefradrag ved skatteoppgjøret som alternativ til direkte støtte fra Enova.
Skattefunn utvides
Det foreslås å heve beløpsgrensen for fradraget til egenutført FoU fra 15 til 20 millioner kroner og grensen for innkjøpt FoU fra 33 til 40 millioner kroner. Summen av egenutført og innkjøpt FoU kan etter forslaget ikke overstige 40 millioner kroner.
Strammer inn rentebegrensningsreglen
Regjeringen foreslår å stramme inn regelen som begrenser rentefradraget mellom nærstående selskap (rentebegrensningsregelen). I dag gis det ikke fradrag for rentekostnader til nærstående som overstiger 30 prosent av resultat før skatt, renter og avskrivninger. Det foreslås å redusere rammen fra 30 prosent til 25 prosent av beregningsgrunnlaget. Fremtidige mulige endringer i rentebegrensningsregelen er omtalt i Skattemeldingen.
Landbruksbeskatning
Regjeringen foreslår at gevinst ved realisasjon av landbrukseiendom kun skal ilegges skatt på alminnelig inntekt (25 prosent fra 2016). Samtidig foreslår Regjeringen at det særskilte skattefritaket for gevinster ved salg av landbrukseiendommer internt i familier avvikles. Det vil også i løpet av høsten bli sendt på høring flere forslag til endringer, i tillegg til at det i Skattemeldingen varsles enkelte endringer som kan iverksettes fra 2017.
Økt merverdiavgift på kultur, overnatting og transport
Regjeringen foreslår å øke merverdiavgiftssatsen for tjenester som i dag er belagt med 8 pst. til 10 pst. Dette vil gjelde persontransport, overnatting, NRK-lisens, billetter til kino, museer, fornøyelsesparker og store idrettsarrangementer.
Avgiftsfritak på elektroniske nyheter
En avvis utgitt på papir kan i dag selges uten merverdiavgift. Kjøper du en elektronisk utgave, må du derimot betale 25 % mva. Denne forskjellen ønsker regjeringen slutt på og foreslår at dagens fritak utvides til å omfatte alle medier som hovedsakelig inneholder nyhets- og aktualitetsstoff, uavhengig av plattform, dvs. nyheter på pc, mobiltelefon, nettbrett, radio og fjernsyn.
Nå må du levere omsetningsoppgaven via altinn
Dagens ordning med adgang til å søke om å få levere omsetningsoppgaven på papir foreslås opphevet. Fra 2016 må alle virksomheter dermed levere omsetningsoppgaven via altinn.
Andre forslag
Regjeringen foreslår å innføre plikt til å levere elektronisk selvangivelse for næringsdrivende. Dette vil gi bedre datakvalitet og lette kontrollarbeidet.
Det innføres fritak for dokumentavgift og omregistreringsavgift ved omdanning av enkeltpersonforetak og deltakerlignet selskap som kan gjennomføres med skattemessig kontinuitet.
Det samlede sparebeløpet i Boligsparing for ungdom (BSU) økes fra 200 000 kroner til 300 000 kroner.
Bunnbeløpet i reisefradraget økes fra 16 000 kroner til 22 000 kroner.
Personfradraget lønnsjusteres.
Særfradraget for enslige forsørgere økes fra 48 804 kroner til 49 800 kroner.
Det innføres en ny modell for å fastsette den laveste lånerenten en arbeidsgiver kan tilby sine ansatte uten fordelsbeskatning (normrenten).
Enkelte beløpsgrenser holdes nominelt uendret. Det gjelder blant annet det særskilte fradraget i arbeidsinntekt, nedre grense i trygdeavgiften, fagforeningsfradraget, satsene i reisefradraget, foreldrefradraget, jordbruksfradraget og fisker- og sjømannsfradraget.
Unntaket for ekstrabeskatning av renteinntekter knyttet til mengdegjeldsbrev strammes inn. Forslaget begrenser unntaket for renter knyttet til mengdegjeldsbrev slik at det bare gjelder mengdegjeldsbrev som er gjenstand for omsetning i organiserte markeder.
Reglene for beskatning av verdipapirfond og inntekter fra slike fond endres slik at de i større grad tar hensyn til sammensetningen av verdipapirer i fondet. Endringene vil gi norske fond bedre og mer rettferdige konkurransebetingelser og motvirke skattemessige tilpasninger.
Samtidig med fremleggelsen av statsbudsjettet la Regjeringen frem Meld. St. 4 (2015-2016) Bedre skatt – en skattereform for omstilling og vekst (Skattemeldingen). Denne meldingen følger opp Skatteutvalgets utredning, NOU 2014: 13 Kapitalbeskatning i en internasjonal økonomi.
Betinget skattefritak
Betinget skattefritak ved ufrivillig realisasjon av en forretningseiendom kan reinvesteres i nytt bygg på en annen tomt. Dette bekrefter Skattedirektoratet i en bindende forhåndsuttalelse publisert 2. september 2015.
Eiendommen det gjaldt var et gammelt hus som ble leid ut til bolig, kontor og forretning. Det brant ned. Eierne mente det ikke var økonomisk forsvarlig å gjenskape det gamle huset på denne tomten og ønsket i stedet å bruke forsikringssummen til å sette opp et tilsvarende bygg et annet sted.
Det fremgår av skatteloven § 14-70 at gevinst ved ufrivillig realisasjon kan kreves fritatt for skatt «dersom skattyteren bruker vederlaget til å erverve nytt objekt av samme art».
Det er lagt til grunn at det nye objektet må ha tilnærmet samme funksjon for eieren som det realiserte objektet. Dette vilkåret var oppfylt. Det nye bygget ville ha større areal og, i tillegg til bolig og kontor, også verksted/lager og selskapslokale.
Verken lovens ordlyd, forarbeider eller andre relevante rettskilder stiller krav om at det må bygges på samme tomt.
Lunch
Best paper award til NHH-professorer
NHH professorene Aasmund Eilifsen og Kjell Henry Knivsflå samt professor II ved NHH William F. Messier ble tildelt Best paper award for sine respektive paper innen revisjon på en konferanse avholdt i Lausanne 10.–12. september i år.
Prisen ble delt ut i forbindelse med at The European Auditing Research Network (EARNet) avholdte sitt åttende symposium, denne gang ved University of Lausanne. Totalt ble 49 paper vurdert på konferansen.
Best Paper Award ble delt mellom paperene «The Role of Audit Firm Size, Non-Audit Services, and Knowledge Spillovers in Mitigating Earnings Management during Large Equity Issues» (Eilifsen og Knivsflå) og «Offsetting Misstatements: The Effect of Client Pressure and Auditors› Materiality Judgments», der Messier var medforfatter.
Se for øvrig artikkelen «Rådgivning til revisjonsklient: Regulering basert på innsikt», av Aasmund Eilifsen i denne utgaven av Revisjon og Regnskap.
Les mer om dette på: http://paraplyen.nhh.no/paraplyen/arkiv/2015/september/best-paper-awar/
Paperene kan også lastes ned fra artikkelen.
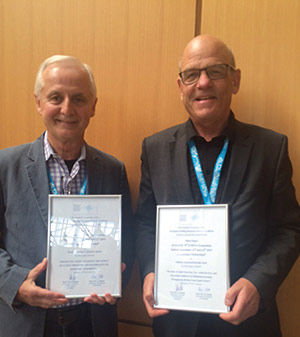
Bill Messier (til venstre) og Aasmund Eilifsen.
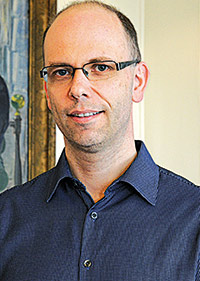
Kjell Henry Knivsflå.
Ny klagenemndsordning på skatteområdet
Det er besluttet at det skal opprettes en ny landsdekkende skatteklagenemnd med et eget sekretariat som skal ligge i Stavanger. Den nye skatteklagenemnda skal erstatte dagens fem regionale skatteklagenemnder.
Den skal også erstatte skatteklagenemnda ved Sentralskattekontoret for storbedrifter, skatteklagenemda ved Sentralskattekontoret for utenlandssaker og Klagenemnda for merverdiavgift. Klagenemnda for petroleumsskatt opprettholdes slik den er nå. Riksskattenemnda oppheves. En ny nemndsordning vil trolig være klar fra 1. juli 2016.
Skal være en uavhengig instans
Skatteklagenemnda og sekretariatet skal være faglig uavhengige. Departementet, Skattedirektoratet og skattekontoret kan ikke instruere Skatteklagenemnda og sekretariatet verken generelt eller i enkeltsaker. For å sikre uavhengigheten og kvaliteten i arbeidet, stilles det blant annet strengere krav til nemndsmedlemmenes faglige kompetanse enn tidligere.
Forventer mange saker
Den nye Skatteklagenemnda forventes å få et stort antall saker til behandling. Nemnda skal derfor deles i ca.17 alminnelige avdelinger.
I utgangspunktet skal alle saker gå til skriftlig behandling i alminnelig avdeling som hver består av tre medlemmer. Ved uenighet går saken videre til stor avdeling med fem medlemmer og muntlig behandling. Nemndas leder kan likevel bestemme at saker som er prinsipielle, har et komplisert faktum, eller gir grunnlag for tvil, kan gå rett til behandling i stor avdeling.
Målet er at enkle saker kan få en rask avklaring, mens kompliserte saker, eller saker som reiser tvil, skal få en mer grundig behandling.
Nemnda kan bestemme at skattyter kan få møte ved behandling i stor avdeling.
Kilde: Skatteinfo. 6-2015.
Dobbeltbeskatning er ulovlig
Høyesterett slo fast at et ligningsvedtak måtte oppheves fordi det innebar at samme inntekt ble skattlagt to ganger.
Skattyteren hadde i en rekke år levert selvangivelse for sent. Selvangivelsen for 2006 ble heller ikke levert i tide og ligningen ble fastsatt ved skjønn. Skattyteren leverte deretter inn selvangivelse hvor inntekter som skulle vært tidfestet til 2005 ble oppgitt til beskatning i 2006.
Skatt øst hadde iverksatt bokettersyn høsten 2006. Som følge av bokettersynet traff Skatt øst nytt ligningsvedtak for 2005, hvor i alle fall deler av beløpet som var beskattet i 2006, ble beskattet også i 2005.
Ligningen for 2006 ble ikke endret, blant annet med den begrunnelsen at klagefristen var utløpt.
Høyesterett fant at vedtaket for 2005 reelt sett berørte begge inntektsårene. Forbudet mot dobbeltbeskatning innebar at det ikke var anledning til å flytte inntekt fra ligningen for 2006 til ligningen for 2005, og dermed øke skattegrunnlaget i 2005, uten samtidig å ta hensyn til at inntekten må reduseres i 2006.
Dommen var enstemmig.
Unntatte helsetjenester
Apotekerforeningen er i ferd med å inngå en avtale med Helsedirektoratet om utlevering av legemidler fra direktoratets beredskapslager, og har i den forbindelse bedt om en vurdering av om utbetalingen fra Helsedirektoratet til apotekene vil være omfattet av unntaket for helsetjenester. Skattedirektoratet har kommet til at apotekets tjenester med utlevering av antiviralia og kaliumjodid fra provisorfarmasøyter og reseptarfarmasøyter mot en godtgjørelse fra Helsedirektoratet, er omfattet av merverdiavgiftsunntaket for helsetjenester.


