


DnR-dagen – ny policydag for revisjons- og rådgivningsbransjen
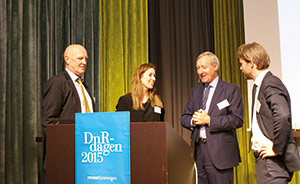
Revisorforeningens nye policydag, DnR-dagen, samlet 170 deltakere i Oslo 20. mai. Temaene for dagen var revisjonskvalitet og tillit, tjenesteinnovasjon, aggressiv skatteplanlegging og nye EU-regler om revisjon.
Medlemmer i Revisorforeningen kan se alle innleggene (streamet) på revisorforeningen.no.
Dagen ble innledet av styreleder Nina Rafen i Revisorforeningen med et innlegg om viktigheten av tillit. Styrelederen kunne blant annet fortelle at vi i Norge både stoler på hverandre og systemet, men at tilliten også utfordres her hjemme. Hun sa blant annet at tillit er dyrt å bygge, men enda dyrere å miste og at tillit er fundamentalt for både vårt virke og et effektivt og godt næringsliv i Norge.
Gjør livet enklere for kundene!
Professor Tor Wallin Andreassen, NHH, Director Center for Service Innovation (CSI), fortalte om viktigheten av innovasjon i et marked og samfunn der det skjer store endringer. Bedrifter lever kortere, gamle mektige selskaper sliter, mens helt nye selskaper kommer til. Den dårlige nyheten for selskapene som først har opplevd kraftig vekst og påfølgende nedgang, er at bare seks prosent av disse greier å vokse på nytt. Årsaken? Sviktende ledelse. Kanskje ligger det noe i sitatet fra Albert Einstein: «We can't solve problems by using the same kind of thinking we used when we created them».
Et hovedbudskap: det hele handler egentlig om å gjøre livet enklere for kundene. Hva ønsker kundene at du skal gjøre for dem?
Nye EU-regler om revisjon
Adm. direktør Per Hanstad i Revisorforeningen orienterte om nye EU-regler om revisjon. Dette er endringer som først og fremst vil gjelde for revisjon av børsnoterte selskaper, banker og forsikringsselskaper. Dette gjelder blant annet forbud og begrensninger i levering av andre tjenester enn revisjon til revisjonsklienter, plikt til å bytte revisjonsselskap (firmarotasjon), Key Audit Matters i revisjonsberetningen og utvidet rolle for revisjonsutvalgene.
Målsetningen med de nye reglene har vært å få tilnærmet like regler i EU/EØS, men resultatet er blitt en rekke tilpasningsmuligheter for nasjonale myndigheter. Dette gjelder for eksempel krav til firmarotasjon der det i utgangspunktet kreves rotasjon etter ti år, men det enkelte land kan utvide med ytterligere ti år dersom det gjennomføres en anbudskonkurranse. Listen over forbudte tjenester til revisjonsklienter kan utvides eller lempes. På dette området er tendensen i flere land at det åpnes for utvalgte skatte- og verdsettingstjenester.
Det er satt en maksimum honorarandel fra andre tjenester på 70 % av revisjonshonoraret og tendensen er å beholde denne maksimumsgrensen. Krav til innhold i revisjonsberetningen og annen rapportering kan utvides. Tendensen er imidlertid også her å benytte direktiv/forordning.
Svaret på hvordan dette vil slå ut i Norge, får vi i forbindelse med den bebudede revisorlovutredningen, der det trolig vil bli gjort en fullstendig gjennomgang av den norske revisorlovgivningen.
GOD STEMNING – ALVORLIG TEMA: Stig Sollund, Mona Thowsen, Per Hanstad og Trond-Morten Lindberg diskuterte temaet aggressiv skatteplanlegging.
Erfaringer fra arbeidet med svensk revisorlovutredning
Anna-Clara af Ekenstam, PwC, som selv deltok i arbeidet med den svenske revisorlovutredningen, orienterte om arbeidet med denne. Hun sa at det tidlig i utvalgets arbeid med EU-reglene var stor enighet i mange spørsmål, men at dette endret seg etter hvert som man kom inn på detaljene – the devil is in the details. Dette har blant annet sammenheng med at mye er uklart i direktiv- og forordningstekst.
Utgangspunktet for utvalgets arbeid hadde vært å unngå at foretakene ble pålagt mer administrative byrder enn det som er nødvendig, å beskytte den svenske modellen for foretaksstyring og ta hensyn til næringslivets selvregulering. Utredningen skulle også se på om det var nødvendig med en tydeliggjøring av ansvarsfordelingen mellom styret, adm. direktør og revisor.
Det viste seg også at det var nødvendig å gjøre enkelte endringer i svensk lov for å etterleve EU-kravene og at ekspertuttalelser måtte hentes inn for å vurdere forhold som gjaldt mulige sanksjoner. Dette gikk blant annet på om sanksjonene var forenelige med europakonvensjonen. Er en sanksjon det samme som straff og handler det da om dobbel straff – og hva med opplysningsplikten til den svenske Revisorsnämden?
I Revisjon og Regnskap nr. 6-2015 er det planlagt en artikkel om den svenske revisorlovutredningen.
Aggressiv skatteplanlegging – hva er nå det?
Mest tid var det satt av til å behandle et såpass komplekst tema som aggressiv skatteplanlegging. Hva er det, hva er lojalt/illojalt, hva er sosialt akseptabelt, hva med det moralske ansvaret og hvilket ansvar har revisorene?
Her kunne vi høre innlegg fra generalsekretær Mona Thowsen, Publish What You Pay Norge og ekspedisjonssjef Stig Sollund, leder av internasjonal skatteseksjon i Finansdepartementets skattelovavdeling, avsluttet av en oppsummerende diskusjon der også nestleder i Revisorforeningens styre, adm. direktør Trond-Morten Lindberg i BDO, deltok.
Sistnevnte sa blant annet at revisors rolle i dette må være en balanse mellom det å være allmennhetens tillitsperson og næringslivet krav til å være verdiskapende.
Skritt i riktig retning
Thowsen mente at OECDs BEPS (Base Erosion and Profit Shifting) Action Plan og land-for-land-rapportering var skritt i riktig retning, men var blant annet kritisk til at en del lovpålagt rapportering ikke også skal fremkomme i selskapenes regnskaper, at rapporteringen ikke er helthetlig nok og at selskaper som opererer i flere land, rapporterer inntekter i de forskjellige landene, men ikke kostnader. OECDs arbeid handlet ikke om informasjon i det offentlige rom, men til skattemyndighetene, sa hun. Hun sa at det ikke er meningen at revisorene skal være lovens voktere, men at de har et ansvar for å unngå skatteflukt.
Bedre og mer robuste regler
– Skattemoral er ikke lovregulert, men reiser subjektive vurderingsspørsmål, sa Sollund. Han mente at skattyterne vanskelig kan klandres for å benytte seg av favorable ordninger som bevisst inviterer til skattebesparende adferd, men utnyttelse av systemsvakheter kan reise illojalitetsspørsmål.
Han var uenig med Thowsen når det gjelder offentliggjøring av konfidensiell informasjon, som først og fremst skal være en hjelp til skattemyndighetene.
Sollund mente at det er viktig med en internasjonal samordnet handling for å bekjempe skatteunngåelse og aggressiv skatteplanlegging og håpet at medieoppslag som skader selskapenes omdømme kan motivere styrene til å bevege atferden i modererende retning.
Han mente også at revisorbransjen ikke skal være moralens vokter, men at revisorene kjenner reglene og kan heve noen advarende pekefingre hvis de ser noe som lukter gjennomskjæring. Det handler først og fremst om bedre og mer robuste regler, sa han.


