


Ofte stilte spørsmål
Kategori: skatt, selskapsrett, regnskap
Trekantfusjon/konsernfusjon med økning av pålydende
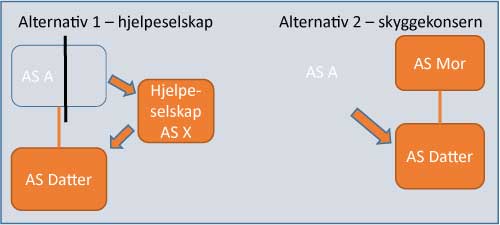
Spørsmål: Sissel eier alle aksjene i eiendomsselskapet AS A. Hun ønsker å komme inn i en holdingmodell. Hun vurderer gjennomføring etter to alternative måter: fisjon av AS A ut til et «hjelpeselskap» AS X, opprettet og eid av henne og som umiddelbart fusjoneres med det nyopprettede AS Datter, eid av AS A. Et annet alternativ er at Sissel oppretter et tomt «skyggekonsern» – AS Mor som eier AS Datter. Deretter vedtas en fusjon mellom AS A og AS Datter med datter som overtakende selskap. Det er henholdsvis AS A og AS Mor som er de aksjeutstedende selskapene. Kan Sissel unngå å beregne virkelige verdier ved å følge alternativ 2?
Svar: Ja. Når eierforholdene i det overdragende og det aksjeutstedende morselskapet er identiske og kapitalforhøyelsen finner sted gjennom en økning av pålydende på eksisterende aksjer, behøver kapitalforhøyelsen ikke reflektere forholdet mellom virkelige verdier. Se også BFU 17/11. Hvis det derimot utstedes vederlagsaksjer, må det beregnes et bytteforhold basert på virkelige verdier.
I alternativ 1 må det beregnes et bytteforhold i forbindelse med fisjonen for å gjennomføre en «riktig» kapitalnedsettelse i AS A, jf. BFU 30/07.
Klassifisering av kjøpeutbytte i samvirkeforetak
Kategori: Regnskap
Spørsmål: Vi reviderer et samvirkeforetak der det hvert år avsettes kjøpeutbytte (kjøpsbonus) til medlemmene. Hva er riktig klassifisering av denne ordningen?
Kjøpeutbyttet er basert på hvert enkelt medlems kjøp (medlemsomsetning) gjennom året og er forhåndsgarantert i vedtekter og medlemsavtalen.
Svar: Når kjøpeutbyttet er garantert for medlemmene, ligner ikke dette på avkastning på egenkapitalinstrument i tradisjonell forstand. Kjøpeutbyttet er en funksjon av kjøp, ikke av investert kapital.
Slik kjøpeutbyttet er beskrevet, gir samvirkeforetaket i realiteten en rabatt ved salget. Rabatten går til reduksjon i salgsinntekten i regnskapet.
Vi har sett at flere samvirkeforetak har valgt å presentere kjøpeutbyttet som en reduksjon på egen linje under salgsinntekter i sitt årsregnskap, i motsetning til bare å vise netto salgsinntekt. Vi antar dette er gjort for å øke informasjonsverdien av regnskapet. Regnskapsloven åpner for en slik oppdeling av regnskapslinjer. Relevant regulering er regnskapsloven § 6–3 første ledd og omtalen av særlige poster i NRS 5 Spesifikasjon av særlige poster, korrigeringer av feil og virkning av prinsippendring og estimatendring.


