




Dette påvirker avkastningskravet ved prising av selskaper
Over 70 % mener at selskapets risk management og compliance (etterlevelse) har betydning for avkastningskravet, viser en undersøkelse gjennomført av PwC i samarbeid med Norske Finansanalytikeres Forening (NFF).
Samme undersøkelse viser at økt usikkerhet og volatilitet i markedet ikke påvirker risikopremien eller kilden til risikofri rente, og at beta fastsettes i stor grad ved hjelp av skjønn.
Fallende oljepris og volatile børser – men uendret markedsrisikopremie og kilde til risikofri rente
Etter flere år med positiv utvikling på Oslo Børs og en oljepris i overkant av 100 dollar fatet, har vi igjen gått inn en periode med økt usikkerhet i det norske markedet. Oljeprisen har siden sommeren falt kraftig fra et nivå på 110 dollar til rundt 50 dollar. Fallende og volatile markeder gir store utfordringer ved prising av selskaper og eiendeler i forbindelse med transaksjoner og regnskapsrapportering. Det er derfor interessant å se at til tross for store svingninger i det norske markedet over de fire siste årene, er synet på markedsrisikopremien uendret på 5 % målt ved median. En stabil markedsrisikopremie tyder på at det heller justeres for endret risikobilde direkte i fremtidige kontantstrømmer fremfor i avkastningskravet.

Figur 1: Svingninger i det norske markedet illustrert ved utviklingen på Oslo Børs og oljepris 2011–2014. Stabil risikopremie i perioden på 5 % målt ved median.
Også kilden som benyttes for å fastsette risikofri rente er stabil, og 65 % benytter 5-årig eller 10-årig statsobligasjon. Undersøkelsen ble gjennomført første gang i oktober/november 2011, etter at rentene hadde falt betydelig og var på historisk lave nivåer. På hvilket nivå renten skal «normalisere» seg og hvorvidt lave renter vil være et langvarig fenomen, har vært mye diskutert. 12. desember i år besluttet Norges Bank å kutte styringsrenten med 0,25 prosentpoeng til 1,25 %. Til tross for svingninger i rentenivåer og svært lave renter, er statsobligasjoner den foretrukne kilden til risikofri rente. En stabil risikopremie i perioden resulterer i at den relative risikopremien øker ved lavere rente.

Figur 2: 5-årig og 10-årig obligasjon er over tid den mest brukte kilden til risikofri rente, uavhengig av svingninger i rentenivået.
Styring og kontroll er viktig for verdien av selskapet
Over 70 % mener at risk management og compliance har betydning for avkastningskravet. Dette tolkes som at god kontroll over risikofaktorer som kan påvirke virksomheten, vil føre til et lavere avkastningskrav enn for selskaper med dårligere kontroll. Det kan altså øke verdien av selskapet å ha gode internkontrollprosesser, rapporteringssystemer, KPIer, risikomåltall og annet – i tillegg til at dette i seg selv skaper verdi for selskapet.
Vår erfaring er at prisen reduseres eller at kjøpere trekker seg hvis selger ikke kan fremskaffe informasjonen som etterspørres i god kvalitet og/eller ikke er i compliance med lover og regler. Økt usikkerhet i markedet kan gjøre at risk management får økt betydning, da god styring og kontroll kan medføre at for eksempel oppfattelsen av risiko i fremtidige prognoser reduseres. Det kommenteres at det kan være vanskelig å få innsyn i selskapets risikoarbeid og at det således er viktig med åpenhet og kommunikasjon rundt dette arbeidet.
Skjønnsmessig beta
En sentral størrelse i avkastningskravet er beta – et mål for systematisk risiko. Det er interessant å se at over 75 % av respondentene benytter en grad av skjønn ved fastsettelse av beta, og nesten en fjerdedel benytter kun skjønnsmessige vurderinger. Svært volatile markeder og økt usikkerhet rundt fremtidig utvikling vil kunne gjøre det vanskeligere å vurdere en betaverdi dersom man kun benytter skjønnsmessige vurderinger. Samtidig kan betaverdier beregnet over en kort periode eller basert på få empiriske observasjoner gi et feilaktig bilde av beta fremover i tid.
Hovedvekten av respondentene benytter en kombinasjon av empiri og skjønn, og det kommenteres at det for eksempel kan være utfordrende å finne sammenlignbare selskaper, spesielt i segmentet for små- og mellomstore bedrifter i det norske markedet, slik at det vil være nødvendig å benytte skjønn. Respondentene som kun benytter skjønn, henviser til at beta er en volatil størrelse, slik at man bør være forsiktig med å basere denne på historiske data.
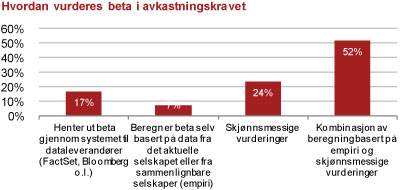
Figur 3: Over 75% benytter noe grad av skjønn ved fastsettelse av beta i avkastningskravet.
Utbredt bruk av småbedriftspremie og kontrollpremie i det norske markedet
På lik linje med tidligere mener bortimot 80 % at det bør benyttes en småbedriftspremie i avkastningskravet. Kun for selskaper med markedsverdi over NOK 5 mrd. benyttes ikke en slik premie, og premien øker jo mindre selskapene er. For de mindre selskapene er det betydelig spredning i størrelsen på premien, og dette tyder på at premien i relativt stor grad er knyttet til selskapsspesifikke forhold og ikke kun størrelse.
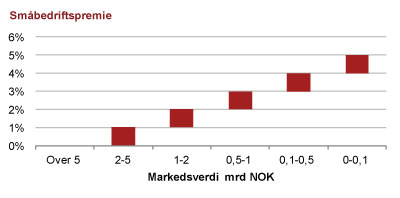
Figur 4: Småbedriftspremie benyttes i stor grad i det norske markedet og størrelsen på premien øker jo mindre selskapet er.
Bruk av kontrollpremie er utbredt i det norske markedet og nesten tre fjerdedeler mener at premien bør ligge på 10–30 % (ved 100 % kontroll). Dette samsvarer med de premiene man har sett når selskaper er kjøpt av børs de siste årene, litt avhengig av hvilken kurs man velger å basere premien på. En kontrollpremie er knyttet til å kjøpe en kontrollpost i et selskap kontra å kjøpe en minoritetspost, hvor man således kan få større grad av beslutningsmulighet og/eller synergier.
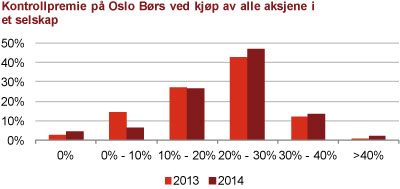
Figur 5: Kontrollpremien er uendret på 20–30 % fra 2013 til 2014 målt ved median.
Færre tror at Norge vil ha en inflasjon på nivå med Norges Banks inflasjonsmål
Nesten 60 % forventer en langsiktig inflasjon som er lavere enn Norges Banks inflasjonsmål, der langsiktig er definert som lengre enn fem år frem i tid. Det kan tyde på at de norske aktørene i stor grad også er opptatt av inflasjonsmål og -forventninger i markedene utenfor Norge og spesielt hos våre store handelspartnere. Det europeiske markedet har vært preget av svært lav inflasjon og det har også vært deflasjonsspekulasjoner. Norges Bank estimerer en inflasjon i overkant av 2 % frem mot 2017, og respondentene forventer altså at dette vil vedvare også etter 2019.
Færre mener at statlig eierskap er negativt for verdien av selskapet
Over halvparten av respondentene mener at statlig eierskap ikke har påvirkning på avkastningskravet. Samtidig mener færre at statlig eierskap har negativ effekt på verdien av selskapet i år sammenlignet med to foregående år. Høsten 2013 fikk vi borgerlig regjering etter åtte år med rød-grønt styre. I sommer presenterte regjeringen sin nye eierskapsmelding som åpner for salg av flere statlige eierandeler. Denne politikken er også satt ut i livet ved børsnotering av Entra Eiendom tidligere i høst. Resultatene i årets undersøkelse kan tyde på at den borgerlige regjeringens skifte i eierskapspolitikken blir godt mottatt av markedet, samtidig som at det har vært mindre støy i media rundt statens forvaltning av sitt eierskap enn tidligere år.
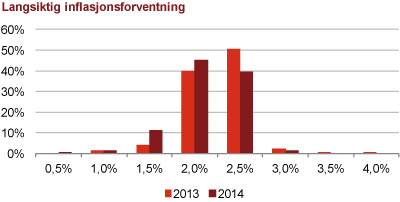
Figur 6: Færre tror at Norge vil ha inflasjon på nivå med Norges Banks inflasjonsmål.
Hele undersøkelsen finnes på:
http://www.pwc.no/no/publikasjoner/deals/risikopremien-2014–2015.jhtml
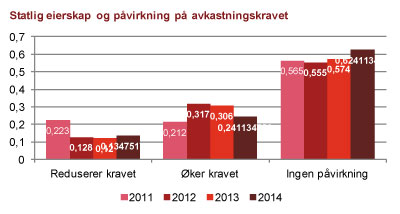
Figur 7: Færre mener at statlig eierskap er negativt for verdien av selskapet.


