


Analyse av prognose og delårstall
Ved analyser av delårstall og prognoser dukker det ofte opp en del utfordringer. Hvordan kan dette gjøres på en hensiktsmessig måte for å dekke behovene både i revisjonsprosessen og for kommunikasjon med kundene?
Regnskapsanalyse ved bruk av helårstall
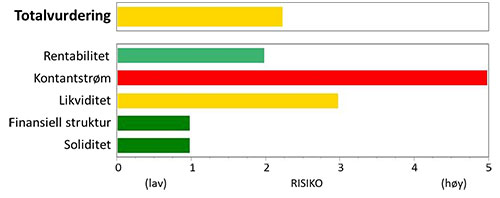
Tidligere i denne artikkelserien har jeg skrevet om hvordan man kan gjøre en økonomisk helsesjekk av bedrifter. Dette kan gjøres med en «Regnskapsanalyse med risikovurdering» der det beregnes en rekke finansielle nøkkeltall som settes i system og gir en risikoscore fra 1–5 innenfor fem indikatorer som reflekterer ulike sider ved en bedrifts økonomi: rentabilitet, kontantstrøm, likviditet, finansiell struktur og soliditet. Dette vektes så inn i en totalvurdering, og en bør kunne følge utviklingen over minimum tre år.
Denne typen helikopterperspektiv basert på helårstall (resultat og balanse) på «Brønnøysund-nivå», er det naturlig å gjøre to ganger i løpet av året:
1) i avslutningen av revisjonen for å kvalitetssikre revisjonen, vurdere effekt av planlagt utbytte samt se hvordan omverdenen vil se på selskapet når ferdigreviderte regnskapstall gjøres tilgjengelig i Brønnøysund
2) i planleggingen av revisjonen på høsten basert på prognose for året som helhet. Det er naturlig å gjøre dette to ganger årlig både som en del av revisjonsprosessen og for kommunikasjon med kunden.
Også hvis jeg sitter i styret i en bedrift vil jeg ønske å få denne typen analyse to ganger årlig som beskrevet over.
Regnskapsanalyse ved bruk av delårstall og prognose
Når jeg diskuterer analyse av bedrifter med revisorer, kommer ønsket om å analysere delårstall fort opp. Dette er både relevant for planleggingen av revisjonen på høsten og for å se utviklingen fra nyttår og frem til revisjonen avlegges. Da får jeg gjerne spørsmålet: «Kan vi ikke gjøre den samme analysen med de fem indikatorene bare basert på delårstall i stedet for helårstall?». Når en skal gjøre en regnskapsanalyse basert på delårstall, dukker det imidlertid opp en del utfordringer.
-
Kvaliteten på tallgrunnlaget er ofte ikke tilstrekkelig god nok. Dette kan bl.a. skyldes:
Bilagsføringen er ikke à jour
Glidninger mellom inntekts- og kostnadsføring
Mangelfulle avskrivninger, nedskrivninger og avsetninger
En del nøkkeltall baserer seg på 365 dager, og dette må justeres på riktig måte for at nøkkeltallene skal gi mening
-
Kort analyseperiode som kan gi tilfeldige utslag (få selskaper har en lineær utvikling gjennom året).
Svingninger/ustabil utvikling gjennom året (mye «rykk og napp»)
Sesongvariasjoner der en vesentlig andel av omsetningen og resultatbidraget eksempelvis genereres på sommeren eller vinteren.
Disse forholdene gjør at tradisjonell regnskapsanalyse av delårstall med samme tilnærming som for helårstall, ofte kan gi gale indikasjoner og dårligere beslutningsunderlag. Blant tradisjonelle nøkkeltall som påvirkes, kan nevnes totalkapitalens rentabilitet, kredittid kunder, kredittid leverandører og gjennomsnittlig lagertid.
I planleggingen av revisjonen på høsten ville jeg heller anbefale å gjøre to ting:
Se på gode, oppdaterte perioderapporter (se under neste mellomtittel)
Basert på delårstall, simulere en prognose for året som helhet, og deretter utføre en tilsvarende analyse som for historiske helårstall (ref. forrige kapittel), men nå med to historiske år samt prognose for inneværende år som grunnlag.
Det finnes enkle verktøy på markedet for prognosesimulering som beskrevet i punkt 2 over. En legger da inn siste delårsregnskap (resultat og balanse), og indikerer hvilken måned dette gjelder for. Dette skaleres automatisk opp for året som helhet, men kan manuelt korrigeres (både på resultat og balanse) for å reflektere sesongvariasjoner og andre forhold en kjenner til. Ved å stille spørsmål til selskapets ledelse om deres forventning til omsetning, bruttomargin og resultat for året som helhet samt balanserelaterte forhold som vil påvirke regnskapet for inneværende år, og i tillegg skjele til fjorårets tall, vil du som revisor på en enkel måte få tilstrekkelig informasjon som gjør at du ved å anvende et verktøy som beskrevet over, effektivt kan danne deg et bilde av hvordan året som helhet vil se ut.
Bruk av nøkkeltall i perioderapportering
Å gjøre en helhetlig regnskapsanalyse basert på delårstall kan altså ofte bli misvisende samtidig som det kreves en del arbeid for at kvaliteten skal bli tilstrekkelig. Et alternativ som jeg mener er bedre, både for dere og for kundene deres, er å sette fokus på noen finansielle nøkkeltall i den løpende perioderapporteringen. Noen eksempler kan være:
Omsetning, bruttomargin og ulike resultatmarginer
Fokus på likviditet og kontantstrøm
Balansestørrelser (egenkapitalandel, finansieringsstruktur, kredittider, lagertid etc.)
Covenants (bankens krav til ulike nøkkeltall – husk at disse nivåene kan variere mye i løpet av året)
Nøkkeltallene bør sette fokus på utviklingen hittil i år sammenlignet med i fjor og med budsjett. Dette vil gi et riktig fokus både for deres kunder og i selve revisjonsarbeidet (både for å se utviklingen etter nyttår og for å starte planleggingen av revisjonen på høsten).
Utfordringer med mange perioderapporter er både at tallgrunnlaget er mangelfullt og at rapportene fra en del regnskapssystemer setter fokus på feil ting. Det finnes imidlertid gode rapportgeneratorer på markedet som henter tallgrunnlag fra ulike regnskapssystemer og som setter fokus på forholdene nevnt over. Dette kan revisor ta i bruk for å dekke behovene som skissert i denne artikkelen, og samtidig ta på seg rollen som «budbringer» av finansiell rapportering / perioderapportering. Da slår du som revisor mange fluer i en smekk, får bedre kjennskap til kunden og styrker med det kundeeierskapet.
Lykke til!
Fem tips for analyse av delårstall og prognose
Vurder hvilke nøkkeltall som gir relevans for den konkrete bedriften (ekskluder nøkkeltall som påvirkes av sesongvariasjoner)
Fokuser mer på grunnleggende drivere for den konkrete bedriften (omsetning, bruttomargin, driftsmargin osv.) og utvikling i disse
Vær åpen på sterke og svake sider ved analysen
Etabler en prognose for året som helhet basert på delårstall og gjør en helhetlig regnskapsanalyse/helsesjekk basert på dette i stedet for å gjøre en slik analyse direkte på delårstall
Ta en aktiv rolle i perioderapporteringen til kundene dine
Lederkilden.no
Revisorforeningen har i samarbeid med Lederkilden.no utarbeidet en skreddersydd løsning med verktøy og fagstoff som støtter opp under alle naturlige områder for revisor som rådgiver. Se mer på: www.lederkilden.no/?dnrmedlem=true


