


Aktuelt
Fradrag for avgift på transaksjonskostnader
Skattedirektoratet har behandlet et spørsmål om fradragsrett for avgift på kostnader knyttet til salg av to eiendomsselskaper (AS) som har inngått i en fellesregistrering med morselskapet. Skattedirektoratet har kommet til at et morselskap har fradrag for inngående avgift på kostnader pådratt i forbindelse med salg av datterselskaper, når datterselskapene bestod av eiendomsselskaper som var frivillig registrert for utleie, og mor og datterselskapene i tillegg var fellesregistrert i merverdiavgiftsmanntallet.
Avlesen-Østli til Revisorforeningen
Erik Avlesen-Østli er ansatt som rådgiver i Revisorforeningen. Erik er statsautorisert revisor og utdannet på Handelshøyskolen BI. Han kommer fra stillingen som manager i KPMG.
Forenkling ved tilbakegående avgiftsoppgjør
Departementet foreslår å oppheve kravet om formell søknad ved tilbakegående avgiftsoppgjør. Næringsdrivende skal i stedet gis anledning til å kreve tilbakegående avgiftsoppgjør ved innsending av omsetningsoppgaven. Forslaget innebærer en forenkling for de næringsdrivende, og det vil kunne frigjøre ressurser i skatteetaten. Departementet foreslår også å klargjøre fristen for å fremsette krav om tilbakegående avgiftsoppgjør.
Høyesterettsdom om aksjeselskaps kjøp av leilighet i Spania
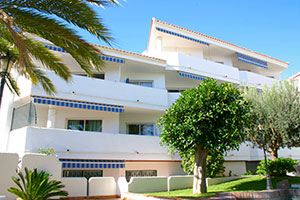
Aksjeselskapet A var eid i sin helhet av en personlig skattyter gjennom et annet heleid selskap. Samme person var også eneste styremedlem i begge selskaper. I 2003 kjøpte selskap A en leilighet i Albir i Spania. Den ble innredet med sikte på utleie, men ble aldri leiet ut. Eneste bruk var at den personlige aksjeeieren og hans samboer oppholdt seg der ca. fire uker hvert år. For to av disse ukene ble det betalt markedsleie.
Høyesterett kom til at hovedformålet med investeringen var aksjonærens private bruk. Selskapet ble uttaksbeskattet og aksjonæren ble utbyttebeskattet for vederlagsfri overføring fra selskapet for det samme beløpet.
Papirfritt årsregnskap
Årsregnskapet bør kunne signeres elektronisk. Styre- og generalforsamlingsprotokoller bør kunne føres elektronisk. Revisorforeningen ønsker å fjerne hindre for bruk av elektroniske løsninger i regnskaps- og selskapslovgivningen.
Unødvendig å endre loven
Revisorforeningen har sendt et brev til Finansdepartementet og Næringsdepartementet der vi går gjennom hindre i regnskapsloven og selskapslovgivningen for å benytte elektroniske løsninger. Vi mener at disse hindrene bør ryddes av veien, inkludert:
Underskrift på årsregnskapet
Generalforsamlings- og styreprotokoller
Selskapsavtale i ansvarlig selskap
Stiftelsesdokument utenfor Foretaksregisterets løsning for elektronisk stiftelse
Fusjonsplan og fisjonsplan
Styrets rapport om fusjon og fisjon
Vesentlige avtaler mellom konsernselskaper
Avtaler med aksjeeier der selskapet bare har én aksjeeier
I de fleste tilfellene anser vi at det ikke er nødvendig å endre loven. Det vil være nok å få en offisiell avklaring fra departementet.
Revisjonsberetning
Revisorforeningen legger til grunn at revisjonsberetningen allerede etter gjeldende regler kan avgis og oppbevares elektronisk. Kravet om at revisjonsberetningen skal underskrives av oppdragsansvarlig revisor kan oppfylles med elektronisk signatur.
Skatt i statsbudsjettet
En betydelig økning av beløpsgrensene for Skattefunn og fjerning av kommandittisters og stille deltakeres rett til fradrag for underskudd er to av skatteforslagene i statsbudsjettet for 2015. Dessuten foreslås det en ny klagenemndsordning på skatteområdet som skal styrke skattyternes rettssikkerhet.
Redusert formuesskatt
Regjeringen foreslår å redusere formuesskattesatsen med 0,25 prosentenheter til 0,75 prosent, og bunnfradraget økes til 1,2 millioner kroner for den enkelte eller 2,4 millioner kroner for ektepar. Samtidig øker verdsettingen av sekundærboliger utover den først anskaffede og næringseiendom fra 60 til 80 prosent av markedsverdien. Alle skattytere vil fortsatt kunne ha én sekundærbolig som verdsettes som i dag. Verdsettingen av primærbolig og fritidseiendom endres ikke.
Lavere skatt på inntekt
Det høyeste nivået på minstefradraget for lønn og trygd økes med om lag 1000 kroner utover lønnsjustering, og satsen i minstefradraget for pensjon økes fra 27 til 29 prosent. Trygdeavgiften for lønn, trygd og næringsinntekt reduseres med 0,1 prosentenhet, og innslagspunktet i toppskatten økes med 7500 kroner utover lønnsjustering.
Den nedre grensen for å betale trygdeavgift økes til 49 650 kroner, slik at den såkalte frikortgrensen øker til 50 000 kroner.
Enkelte beløpsgrenser mv. holdes nominelt uendret fra 2014 til 2015. Det gjelder blant annet det særskilte fradraget i arbeidsinntekt, foreldrefradraget for legitimerte utgifter til pass og stell av barn, særfradraget for enslige forsørgere, sjømannsfradraget, jordbruksfradraget, nedre grense og kilometersatsene i fradraget for reiser mellom hjem og arbeid og maksimal sparing i BSU. Personfradraget og det særskilte fradraget for Finnmark og Nord-Troms lønnsjusteres.
Bortfall av skatteklasse 2
Regjeringen fullfører utfasingen av klasse 2 for ektepar.
Skattefunn utvides
Det foreslås å heve beløpsgrensen for fradraget til egenutført FoU fra åtte til 15 millioner kroner og beløpsgrensen for innkjøpt FoU fra 22 til 33 millioner kroner. Summen av egenutført og innkjøpt FoU kan etter forslaget ikke overstige 33 millioner kroner.
Deltakerlignede selskaper
Kommandittister og stille deltakere skal ikke lenger kunne trekke fra underskudd fra selskapet i alminnelig inntekt fra andre kilder. I stedet skal underskuddet fremføres til fradrag i fremtidig inntekt fra selskapet eller gevinst ved realisasjon av andel i selskapet.
Et deltakerlignet selskap som kun har to ektefeller som deltakere, blir i dag skattemessig behandlet som et enkeltpersonforetak. Regjeringen foreslår at reglene for deltakerligning også skal gjelde for dem. På grunn av interessefellesskapet mellom ektefellene vil det bli stilt nærmere vilkår knyttet til registreringen av selskapet for at ektefellene skal kunne behandles som selvstendige deltakere.
Arbeidsgiveravgift
Den øvre grensen i fribeløpsordningen i arbeidsgiveravgiften økes til 500 000 kroner. For godstransport på vei økes grensen til 250 000 kroner.
Ny klagenemndsordning på skatteområdet
Regjeringen foreslår at det opprettes én samlet klagenemnd for skatt og merverdiavgift – Skatteklagenemnda. Den skal erstatte dagens fem regionale skatteklagenemnder, nemndene ved Sentralskattekontoret for storbedrifter og Sentralskattekontoret for utenlandssaker og Klagenemnda for merverdiavgift.
Det foreslås å lovfeste at Skatteklagenemnda skal være uavhengig og ikke kunne instrueres, og at også Skatteklagenemndas sekretariat skal være faglig uavhengig. Det stilles strengere krav til nemndsmedlemmenes kompetanse.
Bilavgiftene reduseres
Avgiften for å omregistrere kjøretøy reduseres i gjennomsnitt med 35 prosent, vektårsavgiften for tyngre kjøretøy mer enn halveres, engangsavgiften for motorsykler og snøscootere reduseres med 30 prosent i snitt, årsavgiften for campingvogner fjernes og veibruksavgiftene på drivstoff holdes nominelt uendret.
Andre skatteforslag
Enovas ordning for enøk-støtte rettet mot private husholdninger legges om og utvides. Det tas sikte på at ordningen senere skal kunne gjøres om til en fradragsordning i skattesystemet med Enova som godkjennende myndighet.
I dag trappes skattefradraget for AFP- og alderspensjonister ned mot samlet pensjonsinntekt, inkludert uførepensjon. Regjeringen foreslår at skattefradraget for pensjonsinntekt fortsatt trappes ned mot uføreytelser.
Det innføres overgangsregler ved innføring av den nye uføretrygden.
Regjeringen foreslår at skattebegrensningsregelen oppheves for mottakere av supplerende stønad til personer med kort botid i Norge.
Påslaget i normrenten ved beregning av skattlegging av fordel ved lån i arbeidsforhold økes med 0,25 prosentenheter, slik at normrenten blir mer i tråd med gunstige markedsrenter på boliglån.
Satsene for skattefri kilometergodtgjørelse ved bruk av egen bil på arbeidsreiser økes til 4,10 kroner pr. km for reiser inntil 10 000 km og holdes nominelt uendret på 3,45 kroner pr. km for reiser utover 10 000 km.
Regjeringen foreslår å øke nedre grense i grunnrenteskatten fra 5,5 til 10 MVA, slik at kraftverk med generatorer under 10 MVA blir fritatt. Økt nedre grense reiser EØS-rettslige problemstillinger, og regjeringen vil derfor notifisere tiltaket til EFTAs overvåkningsorgan (ESA). Den økte grensen kan tre i kraft ved positivt vedtak fra ESA.
Det innføres skatteplikt på inntekter fra de offentlige sykehusapotekenes publikumsutsalg. Forslaget vil redusere konkurransevridningen mellom offentlige og privateide apotek og bringer norske regler i overensstemmelse med EØS-avtalens regler om offentlig støtte.
Annet
Satsen i produktavgiften på førstehåndsomsetning av fisk reduseres til 3,1 prosent.
Det tas sikte på å innføre en ordning med refusjon av engangsavgift ved eksport av kjøretøy. Dagens manglende refusjon av engangsavgift innebærer i praksis at norske bruktbiler ikke selges til utlandet. Dette kan være i strid med EØS-avtalens regler om at varer og tjenester skal kunne omsettes fritt over landegrensene.
Avgiftsfritaket for spillolje fjernes, mens smøreoljeavgift økes. Samtidig økes tilskuddet til innlevering av spillolje til godkjent mottak.
Regjeringen foreslår at avgiften på avfall til deponi fjernes.
Tollsatser på landbruksvarer som er lavere enn 1 krone pr. kg, settes til null.
Luftfartstilsynets gebyrer reduseres til mer kostnadsriktige nivåer.
For å hindre overprising av lostjenester blir losavgiftene satt ned.
A-ordningen og GRFS
Innføringen av a-ordningen gjør det nødvendig med enkelte tilpasninger i god regnskapsføringsskikk (GRFS). Bransjestandardutvalget har sendt et endringsforslag på høring. Standarden og endringene er foreslått å tre i kraft for oppdrag som utføres fra 1. januar 2015.
Hele høringen finner du på: revisor-foreningen.no/d9654007
Revisorforeningen krever bedre løsninger i Altinn for proffbrukerne
Revisorforeningen har hatt et møte med Altinn og Brønnøysundregistrene om nødvendige og snarlige endringer i Altinn. Partene hadde en gjennomgang av de punktene som foreningen tok opp i januar 2013, for i fellesskap å se på status på foreningens forslag.
Revisorforeningen har i etterkant av møtet fulgt opp med et brev om hvilke punkter det nå er viktig å finne snarlige løsninger på.
Revisorrollen i Altinn
Sett fra foreningens side er det viktigste punktet å få klarlagt hvilke roller revisor skal ha i Altinn og hva som skal være innholdet i disse. Det må finnes en enklere løsning enn dagens mange delegeringer.
Signering av ligningsdokumenter
Ligningspapirene bør anses signert av revisor når han sender disse inn fra et fagsystem. På den måten risikerer man ikke forsinket levering om revisor skulle overse sin neste signeringen etter at klienten har signert, slik ordningen er i dag.
Frist 1. september for 2014-regnskapet
Utvidet frist til 1. september ved elektronisk innsending via Altinn gjelder også for 2014-regnskapet, selv om elektronisk innsending nå blir obligatorisk.
Det har vært en del uklarhet om dette i praksis, men forskriften er klar. Utvidet frist gjelder for regnskapsår avsluttet 30. juni 2015 eller tidligere. Det vil si at for 2015-regnskapet, kan utsatt frist ikke påregnes.
Oppbevaringstiden – viktige avklaringer gjenstår
I statsbudsjettet foreslås det tilpasninger til redusert oppbevaringstid fra ti til fem år i bokføringsloven. Det foreslås å redusere oppbevaringstiden fra ti til fem år for dokumentasjon av opplysning om eierinteresser i utenlandske selskaper og for transaksjonsoversikt for tilbyder av elektroniske tjenester fra utlandet som er registrert i forenklet registreringsordning. Regjeringen foreslår også lovhjemler slik at skattekontoret kan pålegge oppbevaring ut over fem år i forbindelse med kontroll.
Revisorforeningen mener det er uheldig og ganske uforståelig at Regjeringen ikke fremmer nødvendige forslag i statsbudsjettet om å redusere oppbevaringstiden i andre lover enn skattelovgivningen. I revisjonsbransjen er vi spesielt opptatt av å få redusert oppbevaringstiden for dokumentasjon av revisjons- og regnskapsføreroppdrag.
Skattedirektoratets forslag om lengre oppbevaringstid for enkelte typer regnskapsdokumentasjon var på høring i sommer, men er ikke nærmere omtalt i statsbudsjettet. Det er her vi finner bestemmelsene med størst praktisk betydning. Revisorforeningen mener departementet bør legge større vekt på forenklingshensynet enn det Skattedirektoratet gjorde i sin utredning.
Merverdiavgift i statsbudsjettet
Økt beløpsgrense for registrering
Den alminnelige grensen for registrering i Merverdiavgiftsregisteret foreslås økt fra 50 000 til 150 000 kroner i avgiftspliktig omsetning.
Leasing og utleie av kjøretøy
Personbiler som benyttes i leasing- og utleievirksomhet, får fradragsført hele merverdiavgiften på kjøretøyet dersom de leies ut i minst tre år. Reglene gir leasingbiler en skattemessig fordel. Regjeringen foreslår derfor at avskrivningsperioden for merverdiavgiften blir økt fra tre til fire år. Samtidig foreslås det en vesentlig høyere avskrivning det første året enn de tre påfølgende årene. Endringen innebærer en innstramming for langtidsutleie av kjøretøy, mens korttidsutleie kan komme bedre ut enn i dag.
Forretningsførsel for borettslag
Regjeringen foreslår å fjerne merverdiavgiftsunntaket for forvaltningstjenester som leveres fra boligbyggelag til tilknyttede borettslag. Dette gjør at private tilbydere kan konkurrere på like vilkår som boligbyggelagene.
Grensen for avgiftsfri import økes til 500 kroner
Regjeringen foreslår å øke grensen for avgiftsfrie vareforsendelser fra utlandet fra 200 til 500 kroner. Samtidig inkluderes frakt- og forsikringskostnader i beløpsgrensen. Grensen for forenklet fortolling ved privat innførsel av varer øker fra 1000 til 3000 kroner.
Nøytral merverdiavgift for statsforvaltningen
Regjeringen foreslår en ordning som nøytraliserer merverdiavgiften for statsforvaltningen. Dermed kan private tjenestetilbydere i større grad konkurrere om å utføre oppgaver i staten.
Revisorforeningen i toppmøte om arbeidslivskriminalitet
Revisorforeningens styreleder Nina Rafen var blant de inviterte da statsministeren avholdt toppmøte om arbeidslivskriminalitet denne uken.
– Det at vi inviteres til et slikt møte synes jeg er veldig positivt og viser at vi blir ansett å være en viktig aktør i næringslivet og i å kunne bidra med innspill og forslag til tiltak, sier styreleder Nina Rafen i Revisorforeningen.
Rafen understreket på møtet revisors viktige rolle og bidrag til et sunt næringsliv. Les mer om hva styrelederen sa i møtet på: revisorforeningen.no/d9653139
Levealdersjustering for offentlige tjenestepensjonsordninger
Norsk Regnskapsstiftelse har utgitt en ny veiledning om regnskapsføring av pensjonsforpliktelser etter IAS 19 og NRS 6. Veiledningen gjelder regnskapsføringen av virkning av innføring av levealdersjustering for offentlige tjenestepensjonsordninger for personer født i 1954 og senere. Veiledningen erstatter uttalelsen utgitt i 2010 om «Når og hvordan virkninger av endringer i offentlige tjenestepensjonsordninger og offentlig AFP skal regnskapsføres». Les mer på: revisorforeningen.no/d9651956
Fagbokforlaget kjøper Revisorforeningens fagbokutgivelser
Virksomhetsoverdragelsen skjedde med virkning fra 1. oktober 2014. Revisorforeningen og Fagbokforlaget vil ha et nært samarbeid om utvikling av aktuell faglitteratur for Revisorforeningens medlemmer. Blant annet gjelder dette Revisors Håndbok, som alle oppdragsansvarlige medlemmer fortsatt vil motta i både papir- og elektronisk utgave.
Overdragelsen omfatter ikke tidsskriftene Revisjon og Regnskap, Revisor informerer og ÅrsoppgjørsFacta.
Regnskapslovutvalget oppnevnt
Regnskapslovutvalget som ble oppnevnt 17. oktober, har fått i oppdrag å harmonisere norsk regelverk med EU-regler, samt modernisere og forenkle regnskapsloven. Utvalget ledes av professor Erlend Kvaal ved BI og består i tillegg av: advokat Stig Berge, statsautorisert revisor Elisabet Ekberg, statsautorisert revisor Aase Aamdal Lundgaard, statsautorisert revisor Tove-Gunn Moen og seniorrådgiver Rune Tystad.
Finansminister Siv Jensen sier i en kommentar at oppnevning av utvalget er en viktig del av Regjeringens arbeid med å forenkle hverdagen for næringslivet. Det er særlig viktig å se på kravene de minste bedriftene møter, sier hun.
Innen 26. juni 2015 skal utvalget
Foreslå nødvendige og ønskelige tilpasninger til EUs nye regnskapsdirektiv
Vurdere om de norske reglene i større utstrekning enn i dag bør følge internasjonale regnskapsstandarder
Vurdere om kravet til god regnskapsskikk bør videreføres i sin nåværende form
Vurdere om det er behov for selskapsrettslige tilpasninger for å sikre likt utbyttegrunnlag uavhengig av regnskapsspråk
Innen 24. juni 2016 skal utvalget
Vurdere adgangen til å benytte avvikende regnskapsår
Vurdere kravene til presentasjon av opplysninger om ikke-finansielle forhold og om det kan gjøres unntak fra noen av disse opplysningskravene for små foretak
Vurdere kravene til åpnings- og mellombalanse
Vurdere reglene om filialregnskapsplikt for utenlandske foretak
Arbeidstid tilpasset kunnskapsbedrifter
Arbeids- og sosialdepartementet har foreslått endringer i arbeidsmiljøloven, blant annet om arbeidstid. Revisorforeningen anerkjenner at Regjeringen med dette startet arbeidet med å tilpasse loven til realitetene i dagens arbeidsmarked. Samtidig påpeker foreningen i sitt høringssvar at andre tilpasninger er nødvendige for å møte utfordringene i revisorbransjen og andre kompetansebransjer knyttet til topper gjennom året med behov for høyt timeforbruk. Dette dreier seg både om ganske forutsigbare topper i forbindelse med årsoppgjøret, og uforutsigbare behov typisk knyttet til transaksjoner hos kundene. Behov for særskilt kompetanse og kjennskap til kunden gjør at det ofte ikke er mulig å fordele arbeidet på flere medarbeidere.
Det er særlig ett tiltak som vil ha stor praktisk betydning for vår bransje og som samtidig vil være en begrenset endring for arbeidstakerne. Revisorforeningen mener at perioden for gjennomsnittsberegning av maksimal samlet arbeidstid på 48 timer pr. uke bør utvides fra åtte til seksten uker. Dette vil gi bedre mulighet til å planlegge prosjekter og håndtere uventede topper.
Revisorforeningen representert i nytt offentlig utvalg
Fagdirektør Harald Brandsås er i statsråd oppnevnt som medlem i et ekspertutvalg om flerårige budsjetter i Staten. Utvalget skal ledes av Øystein Børmer, som er direktør i Direktoratet for økonomistyring.
Utvalget skal vurdere behovet for flerårige budsjetter på utvalgte områder, et tydeligere skille mellom investeringer og drift i budsjettet og om innføring av ny regnskapsstandard for EU (EPSAS) kan få betydning for offentlig budsjettering og regnskapsføring også i Norge.
En av ti har ikke levert regnskap
Ved fristens utløp 1. september manglet Regnskapsregisteret 27 000 regnskap. Det utgjør nær 10 prosent av alle innsendingspliktige. Totalt er det 275 834 innsendingspliktige med kalenderåret som regnskapsår. 9,8 prosent av disse har ikke levert årsregnskapet innen fristen. På samme tid i fjor var andelen som ikke hadde levert 10,5 prosent.
14 718 (54,2 prosent) av enhetene som er ilagt forsinkelsesgebyr i år, har også vært ilagt gebyr tidligere.
Synderne varsles pr. e-post
Alle som har løpende forsinkelsesgebyr, blir varslet pr. e-post. Både enheten som gebyransvarlig og alle de som kan bli solidarisk ansvarlige, får tilsendt e-post.
Regler for god revisorskikk opphevet
På styremøtet i foreningen i september ble det besluttet å oppheve de gjenværende reglene for god revisorskikk som gjelder profesjonell adferd overfor kolleger og i allmennheten. Etter styrets oppfatning er det ikke lenger nødvendig med slike foreningsbaserte regler.


