


Aktuelt
NM for ungdomsbedrifter 2014 – beste regnskap
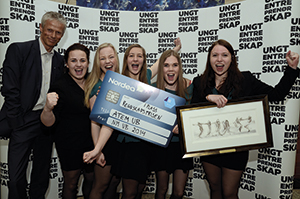
Atem UB fra Hamar Katedralskole i Hedmark stakk av med prisen for beste regnskap under NM for ungdomsbedrifter. Andreplassen gikk til X-Traffic UB fra Odda vidaregående, mens Kroken UB fra Hadeland videregående skole ble nummer tre.
Mange tusen elever i videregående skole har drevet ungdomsbedrift dette skoleåret. Gjennom skoleåret etablerer, driver og avvikler elevene sin ungdomsbedrift.
30 ungdomsbedrifter hadde kvalifisert seg til å delta i NM i klassen beste regnskap, og kvaliteten på regnskapene var høy. Juryen var imponert over regnskapskunnskapen hos ungdommene. Det har vært en meget vanskelig jobb å skulle skille den ene fra den andre.
I juryen satt Kristin Stamoen (NARF), Ruben Bjerketveit (Revisorforeningen), Heidi Opsahl Husom (Skatteetaten), Ove Sagen (Økonomiforbundet) og Tanja K. Schumacher (EY).
Om vinneren er det sagt at dette er et stjerneeksempel på et regnskap. Ryddig, oversiktlig og riktig! I tillegg viste økonomiansvarlig at hun hadde god forståelse for regnskap og svarte godt på alle spørsmål som juryen stilte.
Statens innkrevingssentral inn i Skatteetaten
Regjeringen foreslår å la Statens Innkrevingssentral (SI) bli en del av Skatteetaten. Det skal også utredes om forvaltningen av dokumentavgiften skal flyttes fra Kartverket til Skatteetaten. Omorganiseringen skal bidra til å effektivisere og forenkle offentlig sektor.
Sykkelbok fra «hjemvendt» revisor
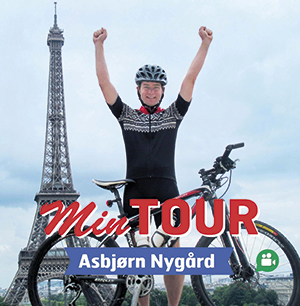
Fire uker før franskmennene skulle feire starten av den hundrede utgaven av Tour de France, la Asbjørn Nygård – statsautorisert revisor og sykkelentusiast – ut på en ambisiøs Tour gjennom Frankrike. Planen var intet mindre enn å kuppe den hundrede Tour-en rett foran nesen på franskmennene.
Nå har en 159 siders bok om Asbjørns egen Tour de France kommet fra trykkeriet. Den er på 159 sider og inneholder også 65 av bildene han tok underveis. Boken er bygd opp med tre historier som vever seg inn i hverandre. I tillegg til å fortelle hvordan han opplevde å sykle sin egen Tour, tar han muntre tilbakeblikk på den rikholdige historien til Tour de France når han besøker steder hvor spesielle hendelser har skjedd. Parallelt med dette gjennomfører han et «viktig forskningsprosjektet» der han tester ut hypotesen om at franskmenn ikke er uvennlige, sure og arrogante ovenfor utlendinger som ikke snakker fransk.
Forfattersyklisten har ikke bare vendt hjem fra en lang sykkeltur, men er tilbake til revisjon igjen etter fem år i forskjellige CFO-stillinger og jobber nå for FSS Revisjon i Stavanger.
De som har lyst til å bestille Asbjørn sin bok (kr 298) kan gjøre dette på forlagets hjemmeside: www.commentum.no/
BI-seminar om evaluering av revisjonspliktunntaket
2. april ble det avholdt et heldagsseminar om Finansdepartementets evaluering av revisjonsfritaket for små selskaper. Oppdraget er satt ut til Handelshøyskolen BI under ledelse av professor John Christian Langli.
Utrederne har tilgang til et omfattende tallmateriale fra Skatteetaten og SSB, og det er gjort et stort arbeid med å finne sentrale karakteristika ved selskaper som velger bort revisjon. Arbeidet er på langt nær fullført, men konklusjonene så langt, selvfølgelig med noen nyanser, er at det ikke er veldig store forskjeller mellom selskaper som har revisjon og de som har valgt bort. I hovedsak har man sammenlignet 2010 som er det siste året med full revisjonsplikt, og 2012 som er første hele år hvor selskapene kunne velge.
Adm. direktør Per Hanstad i Revisorforeningen var invitert til å kommentere funn og konklusjoner som er gjort så langt. Han ga uttrykk for at bransjen er tilfreds med at det er igangsatt et så omfattende arbeid med å evaluere virkningene av revisjonspliktfritaket.
– Tidsaspektet er likevel et moment man må ta i betraktning her. Det er svært tidlig å evaluere virkninger av en endring gjennomført i 2011 allerede i 2012, da det alltid tar en viss tid før aktørene tilpasser seg. Dernest er det en svakhet ved evalueringen at man ikke tar med nyetablerte selskaper etter 2011. Disse utgjør nå nær halvparten av alle selskaper som kan velge bort revisjon, sa Hanstad blant annet.
BIs endelige evalueringsrapport ventes avgitt i november 2014.
«Dobbelt så god til halve prisen»
I Bergen kommune er det BDO og Deloitte som nå har hånd om revisjonen. Og kontrollutvalget er svært fornøyd med jobben de gjør og prisen de betaler for tjenestene. Til Kommunal Rapport sier kontrollutvalgets leder Thor Brekkeflat at kommunens private revisorer har fulgt kravspesifikasjonen og gjort en jobb som de er svært tilfreds med. Så gode er erfaringene at han gjerne deler Bergens-modellen med andre bykommuner som vurderer å følge Bergens eksempel.
Kommunal Rapport siterer en kilde i kontrollutvalgets sekretariat som uttaler at kvaliteten på den eksterne revisjonen vurderes som «dobbelt så god til halve prisen». Bergen kommune betaler i dag til sammen drøye tre millioner kroner til BDO og Deloitte for jobben de gjør med henholdsvis regnskaps- og forvaltningsrevisjon. Da kommunen hadde intern revisjon, betalte de over ti millioner kroner i året for disse tjenestene.
45 kommuner og en fylkeskommune har til nå valgt å sette ut revisjonen til private revisorer. Flere andre kommuner vurderer det samme.
– Mitt inntrykk er at kommuner som har valgt ekstern revisor, gjennomgående er svært fornøyd med sitt valg, sier fagdirektør Harald Brandsås i Revisorforeningen. Fremover vil vi se at langt flere kommuner velger denne løsningen. Kommunene må som alle andre sørge for å prioritere bedre og få mer ut av hver skattekrone som brukes. Det tvinger frem fokus på kjerneoppgaver og økt bruk av konkurranse som virkemiddel.
Kontaktmøte med Finanstilsynet
Ledelsen i Revisorforeningen møtte 3. april ledelsen i Finanstilsynets avdeling for revisjon og revisortilsyn. Blant temaene var revisjonskvalitet, oppfølging av innspill fra Revisorforeningen om tilsynspraksis og nye EU-regler om revisjon og regnskap.
– Vi har en svært god dialog med Finanstilsynet om disse viktige spørsmålene, sier adm. direktør Per Hanstad i Revisorforeningen. Særlig oppfatter vi at Finanstilsynet på en god og konstruktiv måte tar tak i innspillene vi har gitt om Finanstilsynets tilsynspraksis, sier Hanstad.
RSM Hasner Kjelstrup & Wiggen og RevisorGruppen Hordaland slår seg sammen
Det sammenslåtte selskapet vil bli Norges sjette største revisjons- og rådgivningsvirksomhet. Samlet hadde selskapene en omsetning i 2013 på 165 millioner kroner og 130 ansatte. Sammenslåingen skjer med virkning fra 1. juli 2014. Virksomhetene blir ett felles selskap med én avdeling i Oslo og én avdeling i Hordaland og vil bli markedsført under navnet RSM.
Statsråden setter Arbeidstilsynet på plass
Arbeidstilsynet bebudet i årets første utgave av magasinet «Arbeidervern» innstramming i Arbeidstilsynets praksis overfor eneeide aksjeselskaper uten ansatte. Fra Arbeidstilsynet ble det blant annet uttalt at «Det er mange fordeler med å organisere seg som AS og da må de ta med ulempene på kjøpet».
Etter at Revisorforeningen tok dette opp med statsråden, setter nå arbeids- og sosialminister Robert Eriksson tilsynet på plass. I et brev til Revisorforeningen slår statsråden fast at departementet alltid har lagt til grunn at «eneaksjeselskap» i arbeidsmiljølovens forstand er å regne som «virksomhet som ikke sysselsetter arbeidstaker». Utgangspunktet er derfor at slike selskaper faller utenfor arbeidsmiljølovens virkeområde.
Nye EU-regler om revisjon vedtatt
Nye EU-regler om revisorer og revisjon ble vedtatt i EU-parlamentet 3. april og i Ministerrådet 14. april. Med det er reglene formelt vedtatt i EU etter en nær fire år lang prosess. Reglene omfatter endringer i revisjonsdirektivet og en ny forordning om revisjon av foretak av allmenn interesse. Fortsatt gjenstår publisering i EUs Official Journal. Reglene trer formelt i kraft 20 dager etter publiseringen. Etter dette har de enkelte landene to år på seg til å gjennomføre direktivendringene i nasjonal rett. Bestemmelsen i forordningen får virkning to år etter ikrafttredelsen.
De mest omfattende endringene vil gjelde for revisjon av foretak av allmenn interesse – børsnoterte foretak, banker og forsikringsselskaper. Reglene for disse foretakene kommer i en ny EU-forordning, og inkluderer pliktig firmarotasjon, begrenset adgang til å yte tilleggstjenester til revisjonsklienter og utvidet rapportering i revisjonsberetningen. Det gjøres også endringer i de generelle EU-reglene om revisjon og revisorer (revisjonsdirektivet). Det skal etterhvert bli et krav i hele EU/EØS om å bruke de internasjonale revisjonsstandardene (ISA) og tilsynsmyndighetenes sanksjonsmuligheter skal styrkes.
– Det er bra at vi nå har fått EUs konklusjon i denne viktige saken for revisjonsbransjen, sier adm. direktør Per Hanstad i Revisorforeningen. Nå kan vi rette blikket fremover og arbeide for best mulige løsninger når reglene skal gjennomføres i Norge. Det har kommet inn mange muligheter for nasjonale tilpasninger i de nye EU-reglene, og vi arbeider tett med nordiske og europeiske kolleger for at vi ikke skal ende opp med for store forskjeller. Det er viktig både for foretak og revisjonsnettverk med virksomhet i flere land, poengterer han.
«Big 4» – økonomistudentenes drømmearbeidssted
EY, PwC, Deloitte og KPMG scorer også i 2014 høyt når økonomistudentene oppgir hvor de aller helst vil jobbe, ifølge Universums studentundersøkelse som er gjennomført i perioden november 2013 til mars 2014. Alle de «fire store» selskapene er i år som i fjor blant topp 10 på listen. Merkevaren til de største revisjons- og rådgivingsselskapene står altså svært sterkt blant økonomistudentene.
EY (Ernst & Young) kommer i år som i fjor på en sterk tredjeplass etter Statoil og DnB. PwC kommer på fjerdeplass, også det som i fjor. KPMG, som i fjor kom på sjetteplass, faller i år til 7. plass og må dermed se seg slått av Deloitte, som overtar 6. plassen på listen. Deloitte gjør dermed et lite byks fra en tiendeplass i fjor. BDO, som i fjor ble «årets klatrer» og fikk en fin 23. plass på listen, faller noe tilbake i år og havner på 30. plass.
Kilde: E24/Universum.
Avvikende regnskapsår og endret skatteprosent
Satsreduksjonen for skatt på alminnelig inntekt får virkning fra inntektsåret 2014. Finansdepartementet har bekreftet at satsreduksjonen vil gjelde for de med avvikende regnskapsår som avsluttes i 2014. For et selskap med avvikende regnskapsår som avsluttes 30. juni 2014, vil den del av inntekten som er opptjent etter 1. juli 2013, også bli skattlagt med 27 %.
Prosjekteringskostnader og justeringsrett
Det foreligger ikke rett til oppjustert fradrag for inngående avgift før det foreligger en kapitalvare. Det konkluderte Agder lagmannsrett med i en dom i mars. Saken gjaldt en kommune som overtok et utbyggingsprosjekt før det var utført fysiske arbeider. Kommunen søkte om fradrag etter reglene om justering av merverdiavgift. Retten la til grunn at fradrag etter reglene om justering fordrer at avgiften er knyttet til en kapitalvare. Retten mente at kostnadene ikke var knyttet til en kapitalvare fordi ingen fysiske arbeider var påbegynt på overdragelsestidspunktet.
Kommunen fikk dermed ikke fradrag for inngående avgift på kostnader som gjaldt prosjektering, arkitekttjenester, byggeledelse og rivning av eksisterende bygningsmasse. Kostnadene var pådratt på tidligere eiers hånd, og prosjektet var overdratt til kommunen før selve oppføringen startet.
Begrensning av rentefradrag i interessefellesskap
Nye regler om begrensning av fradragsrett for renter mellom nærstående gjelder fra inntektsåret 2014. Finansdepartementet har nå fastsatt en forskrift som gjør visse unntak fra bestemmelsen om at renter til en ikke-nærstående part skal anses som interne renter dersom en nærstående part har stilt sikkerhet for gjelden. Etter innspill i høringen er det fastsatt videre unntak enn det som først ble foreslått.
Det er gjort unntak fra rentebegrensningen når sikkerheten er stilt av et underliggende selskap som låntakerselskapet direkte eller indirekte eier eller kontrollerer minst 50 prosent. Opprinnelig var forslaget 90 prosent. I tillegg unntas tilfeller når en nærstående part har stilt aksjer i eller fordring på låntakerselskapet som sikkerhet.
Regjeringen foreslår ny skatteklagenemnd
Regjeringen har sendt på høring et forslag om at det opprettes én landsdekkende klagenemnd for skatt og merverdiavgift. Skatteklagenemnda skal erstatte dagens fem regionale skatteklagenemnder, skatteklagenemdene for de to sentralskattekontorene og Klagenemnda for merverdiavgift. Skatteklagenemnda skal etter forslaget være uavhengig og ikke kunne instrueres.
Skatteklagenemda får om lag 2500 klagesaker til behandling hvert år. Nemnda deles i tre avdelinger med tre medlemmer for å klare å ta unna sakene. Nemnda kan bestemme at skattyter skal få møte i nemnda, men skattyter får ikke møterett.
Ny nemndsordning vil tidligst kunne være klar fra 2016.
IFRS-oversettelser – siste frist for endringer
Selskaper i Norge som avlegger IFRS-regnskaper, bygger regnskapene på EU-godkjent IFRS. I Norge gjelder reglene fra endringene som er inntatt i den norske forskriften om anvendelse av internasjonale regnskapsstandarder. I noen tilfeller foreligger IFRS-tekstene på norsk når forskriftsendringene fastsettes, i andre tilfeller legges norske oversettelser ut noe senere. Deretter er oversettelsene uoffisielle i en periode, hvor det er mulig å rette opp feil i oversettelsene.
Fredag 9. mai var norske myndigheters siste frist for å gjøre endringer i de første IFRS-forordningene som ble utgitt, dvs. forordningene som kom i 2008 og i 2009 til og med forordning (EF) nr. 70/2009. Endringene sendes til EFTA for å bli klargjort til publisering i EØS-tillegget til Den europeiske unions tidende, som gjør oversettelsene offisielle.
eIFRS på norsk planlegges oppdatert til sommeren. Kjøpere av IFRS på norsk 5. utg. utgitt i 2013 vil etter oppdateringen ha tilgang til en elektronisk oppdatert versjon hvor endringer i regelverket etter utgivelsen av papirutgaven i september 2013 er innarbeidet. Se bruksanvisning på innsiden av bokomslaget. Abonner på nyhetsbrevet fra revisorforeningen.no, så blir du informert når den oppdaterte elektroniske versjonen foreligger.


