


Finansministeren om profesjonens rammebetingelser
Departementet er i gang med å se på mandat og sammensetning for et revisorlovutvalg. Finansminister Siv Jensen mener det er naturlig at et slikt utvalg blant annet vurderer spørsmålet om begrensninger i revisors erstatningsansvar. Hun har ingen umiddelbare planer om å gjøre ytterligere endringer i kravet til revisjonsplikt.
Vi har stilt finansminister Siv Jensen spørsmål om saker som er av stor betydning for revisorers og revisjonsvirksomheters rammebetingelser. Vi har blant annet spurt henne om hvordan den nye revisorlovgivningen i EU vil påvirke norske revisorer, om det blir noen endringer når det gjelder revisors erstatningsansvar og hvordan det ligger an både med en ny revisorlovutredning og en ny regnskapslovutredning her hjemme.
Hvordan den nye regjeringen skal redusere næringslivet kostnader og hvorfor det i praksis er blitt en utsettelse når det gjelder å redusere oppbevaringstiden for regnskapsdokumentasjon fra ti til fem år, svarer finansministeren også på i denne artikkelen.
Det er oppnådd enighet i EU om ny revisorlovgivning. Dette skal også innarbeides i norsk lovgivning og vi forventer derfor at det om ikke så alt for lang tid vil bli igangsatt en ny revisorlovutredning. Kan du si noe om når dette arbeidet kan komme i gang og eventuelt hvordan det er tenkt at det skal legges opp?
De enkelte medlemsstatene i EU/EØS gis en del valgmuligheter når det gjelder innføringen av de nye reglene som regulerer revisjon og revisorer i Europa. Vil det være viktigst for regjeringen å fokusere på harmonisering eller spesielle norske forhold?
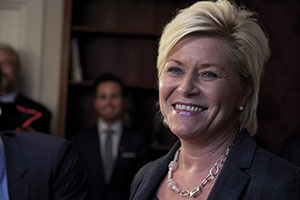
STØRSTE UTFORDRING: Den største utfordringen er det enorme omfanget av saker som til enhver tid skal behandles, men jeg har stor arbeidskapasitet så det går veldig greit, sier finansminister Siv Jensen.
Departementet er i gang med å se på mandat og sammensetning for et revisorlovutvalg. Gjeldende revisorlov er 15 år gammel og jeg mener det kan være fornuftig med en mer helhetlig og bred gjennomgang av revisorlovgivningen enn det en rent teknisk tilpasning til det nye regelverket i EU ville innebære. Gjennom ny forordning er mye av EU-regelverket allerede harmonisert. Norsk revisjonslovgivning bør imidlertid i så stor grad som mulig være tilpasset norske forhold. Det må derfor vurderes i hvilken grad nytt revidert revisjonsdirektiv gir rom for ønskelige nasjonale tilpasninger. Dette blir jo en viktig oppgave for utvalget å vurdere.
Regjeringen ønsker å redusere næringslivets kostnader ved å etterleve myndighetspålagte rapporteringskrav med 25 prosent sammenlignet med kostnadene i 2011. Hvordan skal dere få det til? Se gjerne dette også i forhold til Revisorforeningens ti forslag til tiltak for økt verdiskapning i næringslivet.
Departementene holder på å gjennomgå hvilke tiltak som bør gjennomføres for å bidra til å oppfylle målet om å redusere næringslivets kostnader ved å etterleve myndighetspålagte rapporteringskrav med 25 prosent. Det er for tidlig å ta stilling til hvilke tiltak som vil være aktuelle, men Revisorforeningen har flere interessante forslag til forenklinger som vil bli vurdert nærmere som ledd i dette arbeidet.
Selv om et revisjonsoppdrag, og dermed honorar, er meget begrenset, er revisors erstatningsansvar like fullt ubegrenset. I prinsippet kan derfor et erstatningsbeløp bli så astronomisk at det kan velte et av de store revisjonsnettverkene. Dette i motsetning til i land som Tyskland, Belgia, Østerrike og Hellas hvor det er satt en øvre grense for revisors erstatningsansvar. Vil regjeringen vurdere å gjøre noe tilsvarende i Norge – eventuelt kan dette være noe som tas opp i den forventede revisorlovutredningen?
Jeg vet at dette er et tema som naturlig nok opptar Revisorforeningen og dens medlemmer. Da Finansdepartementet sendte Kommisjonens rekommandasjon om revisors erstatningsansvar på høring i 2008/2009, kom det inn en rekke synspunkter som trakk i ulik retning. Selv om det argumenteres for at det bør være en begrensning av revisors erstatningsansvar, passer ikke Rekommandasjonen nødvendigvis så godt inn i norsk erstatningsrett. Jeg synes det er naturlig at et revisorlovutvalg nå får mulighet til å se på dette spørsmålet og vurdere det i en norsk sammenheng.
EU vedtok i juni 2013 et nytt regnskapsdirektiv og dette skal også gjennomføres i Norge innen utgangen av 2015. Når kan vi forvente oppstart av en regnskapslovutredning her hjemme?
Departementet arbeider for tiden med opplegget for en regnskapslovutredning, hvor det blant annet ses hen til innspillene fra Revisorforeningen, NHO og NARF som vi mottok like før jul. Vi håper utredningsarbeidet skal kunne komme i gang relativt raskt etter at det er tatt endelig stilling til mandat og sammensetning av utvalget.
Er det aktuelt å vurdere mer fleksible regler når det gjelder bruken av avvikende regnskapsår?
Det foreligger ikke umiddelbare planer om å innføre utvidet adgang til avvikende regnskapsår. Muligheten for praktisk gjennomføring av en slik utvidelse er nært knyttet til den kontinuerlige utviklingen av skatteetatens systemer for rapportering. Når de systemmessige forutsetningene er på plass, kan det vurderes om vi bør utvide adgangen til å ha avvikende regnskapsår.
Forrige finansminister vedtok å redusere oppbevaringstiden for regnskapsdokumentasjon fra ti til fem år, men lovendringen om redusert oppbevaringstid for regnskapsdokumentasjon som nå er vedtatt, gjør jo i praksis at dokumentasjonen som en «overgangsregel» fortsatt må oppbevares i ti år. Hvorfor denne omkampen?
Jeg oppfatter ikke dette som en omkamp. Denne regjeringen er opptatt av forenklinger, men forenklingene må samtidig fases inn på en forsvarlig måte. I omtalen av forslaget om å redusere oppbevaringstiden for primærdokumentasjon til fem år i Prop. 1 LS (2013–2014), ble det vist til at departementet vil vurdere behovet for tilpasninger i tilstøtende regelverk som bygger på at oppbevaringstiden for primærdokumentasjon er lengre enn fem år. Det ble videre vist til at det vil kunne være behov for krav til lengre oppbevaringstid enn fem år for enkelte særlige typer primærdokumentasjon for skatte- og avgiftskontrollformål, samt i forbindelse med bekjempelse av økonomisk kriminalitet og annen tilsynsvirksomhet. Stortinget sluttet seg til dette og ga departementet hjemmel til å fastsette lengre oppbevaringstid for bestemte typer dokumentasjon dersom dette finnes nødvendig av hensyn til pliktig regnskapsrapportering eller skatte- og avgiftskontroll. Departementet har gitt Skattedirektoratet i oppdrag å utrede om det foreligger behov for tilpasninger i tilstøtende regelverk, samt om det foreligger særlige dokumentasjonsbehov som tilsier behov for krav om lengre oppbevaringstid enn fem år. Skattedirektoratet har frist til 13. juni i år til å oversende sin utredning til departementet. Utredningen vil deretter bli sendt på alminnelig høring, med sikte på at endelig regelverk skal vedtas innen utløpet av året. Overgangsreglene bidrar til å sikre at viktig dokumentasjon ikke forsvinner før ev. særlige dokumentasjonsbehov er avklart. Det er samtidig viktig for meg å understreke at departementets hjemmel til å fastsette krav om lengre oppbevaringstid enn fem år, må begrunnes særskilt og ikke uthule lovens intensjon om fem års oppbevaringsplikt for primærdokumentasjon som er hovedregelen.
Har dere noe planer om å gjøre endringer i reglene som gjelder for revisjonsplikt og ev. når?
Det er ingen umiddelbare planer om å gjøre ytterligere endringer i kravet til revisjonsplikt nå. Som varslet i Prop. 51L (2010–2011) er Finansdepartementet godt i gang med å få gjennomført en evaluering av revisjonsfritaket for små aksjeselskaper som ble innført i 2011. Det er naturlig å avvente konklusjonene fra denne evalueringen før vi tar stilling til eventuelle endringer i revisjonspliktkravet.
I regjeringsplattformen står det at dere skal synliggjøre forvaltningen av fellesskapets formuesverdier, og dermed også vedlikeholdsetterslepet, i de årlige budsjettene? Dette sett i forhold til regnskapsavleggelsen i offentlig sektor. Gir regnskapene i norske kommuner og i staten nødvendig informasjon for å ta de riktige beslutningene?
Som finansminister kan jeg bare svare for statens egen regnskapsføring. Valg av regnskapsprinsipp i staten har nær sammenheng med måten statsbudsjettet er innrettet på. Regnskapet må – som et minimum – vise resultatet for de størrelser det er fattet budsjettvedtak om. Dersom vi fører budsjett og regnskap etter ulike prinsipper, vil det svekke muligheten for å sammenlikne det vi har vedtatt med det regnskapsmessige resultatet. Det vil bidra til å svekke transparens og pålitelighet knyttet til statlige budsjett- og regnskapsdokumenter.
Statsregnskapet er med andre ord kontantbasert fordi dette også er et av hovedprinsippene for statsbudsjettet. Finanspolitikken er ved siden av pengepolitikken et viktig virkemiddel for å kunne påvirke den samlede etterspørsel og aktivitet i økonomien. Statsbudsjettets rolle som finanspolitisk virkemiddel ivaretas ved at Stortingets budsjettvedtak knyttes til kontantstrømmene. Samtidig vil et kontantbasert budsjett og regnskap ikke fordele investeringsutgifter over de enkelte år, og dermed vil årlig ressursbruk knyttet til bruken av investeringen ikke fremkomme direkte.
At statsregnskapet baseres på kontantprinsippet er ikke til hinder for at periodiserte regnskap tas i bruk på virksomhetsnivå. Her har det vært gjennomført et omfattende forsøksprosjekt de siste ti årene, hvor virksomhetene får frem supplerende informasjon om kostnader knyttet til gjennomførte aktiviteter og produksjon.
Erfaringene med utprøving av periodiserte regnskaper på virksomhetsnivået har resultert i at det er etablert et sett statlige regnskapsstandarder (SRS). Det er frivillig å bruke disse regnskapsstandardene, og om lag én av fire statlige virksomheter fører periodiserte virksomhetsregnskaper i dag.
Det er fra 2014 fastsatt nye standarder for presentasjon av statlige virksomheters årsregnskap. Disse inneholder også krav til oppstilling av periodisert regnskap med resultat- og balanseoppstilling med noter for virksomheter som følger standarder for periodisert regnskap (SRS). Årsregnskapet vil være tilgjengelig for allmennheten gjennom krav til publisering innen 1. mai påfølgende år.
I tillegg er det som et resultat av utprøvingen fastsatt en standard artskontoplan som alle statlige virksomheter er pålagt å bruke fra 1. januar i år. Dette innebærer at det etter hvert vil foreligge langt mer detaljert regnskapsinformasjon om statens utgifter og inntekter, noe som igjen kan være en viktig kilde til informasjon i arbeidet med å prioritere penger i statsbudsjettet.
Hva har dere tenkt å gjøre av konkrete forenklinger på skatteområdet? Skattesatser – fremdrift?
Regjeringserklæringen har noen overordnede mål for skattepolitikken: lavere skatter og avgifter, et mer vekstfremmende og enklere skattesystem og en mindre byråkratisk skatteinnkreving. Allerede for 2014 er det vedtatt flere endringer som både legger bedre til rette for vekst og som bidrar til forenkling. Satsen på alminnelig inntekt ble redusert både for selskaper og personer, formuesskatten ble redusert og arveavgiften fjernet. Regjeringen vil fortsette arbeidet for et enklere og mer vekstfremmende skattesystem.
Vi har bedt Scheel-utvalget, som ser på endringer i skattesystemet som følge av den internasjonale utviklingen, om også å legge frem et forslag som gir netto skattelettelser. Flere av våre naboland har redusert selskapsskattesatsen. En hovedutfordring er at den norske selskapsskattesatsen er relativt høy. Endringer i selskapsbeskatningen må både proveny- og systemmessig vurderes i sammenheng med personskattesystemet. Regjeringen ønsker et skattesystem som legger til rette for videre økonomisk vekst. Vi vil vurdere ytterligere endringer i kapitalbeskatningen når anbefalingene fra Scheel-utvalget foreligger (frist for utvalget er 15. oktober 2014).
Vi arbeider med en bred gjennomgang av forvaltningsreglene på hele skatte- og avgiftsområdet. Det er en utfordring at regelverket knyttet til skatte- og avgiftsforvaltningen er oppdelt og lite samordnet. Målet med gjennomgangen er først og fremst å harmonisere og samle forvaltningsreglene på skatte- og avgiftsområdet i en felles skatteforvaltningslov. Dette vil gjøre regelverket mer oversiktlig og lettere å anvende både for skattyterne og skatteetaten. Temaer som omfattes er blant annet opplysningsplikt for skatte- og avgiftspliktige, endring, kontrollbestemmelser, partsinnsyn og dekning av sakskostnader. Arbeidet er omfattende og komplisert og et høringsnotat kan tidligst forventes klart for offentlig høring høsten 2014.
Hvordan vil du definere «fleksibelt arbeidsliv» og hva må til for å få til et mer fleksibelt arbeidsliv?
Et fleksibelt arbeidsliv bidrar til at flest mulig får utnyttet sin kompetanse, at bedriftene får tak i den kompetansen de trenger og at bedriftene kan tilpasse bruken av arbeidskraft etter behov. På denne måten får vi en omstillingsdyktig økonomi med rask tilpasning til variasjoner i etterspørselen. Arbeidstakerne har behov for både trygghet og fleksibilitet, mens arbeidsgiverne har behov for forutsigbare og stabile rammebetingelser for å kunne opprettholde lønnsomme arbeidsplasser. Vi må finne den rette balansen mellom ulike hensyn, for på best mulig måte å legge til rette for trygge og godt betalte arbeidsplasser også i fremtiden. I regjeringsplattformen har vi varslet at vi vil gjennomgå arbeidsmiljøloven, herunder bestemmelser om arbeidstid, aldersgrenser og midlertidige stillinger og annet regelverk i arbeidslivet. Videre har vi slått fast at faste ansettelser skal være hovedregelen i norsk arbeidsliv og vi har klare formuleringer om at useriøse aktører og sosial dumping skal bekjempes.
Arbeidskraften er vår viktigste ressurs og vi har mye å hente på å øke arbeidsinnsatsen. Et fleksibelt arbeidsliv handler også om det. Regjeringen har varslet en bred gjennomgang av dagens virkemidler og innretting av velferdsordninger for å inkludere flere i arbeidslivet. Skatte- og trygdeordningene må utformes slik at det lønner seg å arbeide. Økt vekt på gradering av helserelaterte ytelser og arbeidsrettede tiltak kan bidra til å opprettholde kontakten med arbeidslivet. Riktig kompetanse er sentralt.
Hva ser du på som de største utfordringene i jobben som finansminister?
Først og fremt er utfordringer spennende og interessant. Den største utfordringen er det enorme omfanget av saker som til enhver tid skal behandles, men jeg har stor arbeidskapasitet så det går veldig greit.


