


Aktuelt
BankID for alle offentlige nettjenester
Staten har inngått en avtale med BankID som gjør at 2,8 millioner nordmenn kan bruke BankID til å logge seg på offentlige tjenester. Fra 27. november har det vært mulig å benytte BankID på blant annet Altinn, NAV, Skatteetaten, Lånekassen og kommunenes nettsider.
BankID har et større bruksområde enn MinID fra Direktoratet for forvaltning og IKTs (Difi), fordi den kan benyttes til tjenester på høyeste sikkerhetsnivå. Det gjelder for eksempel tjenester som gir tilgang til helseopplysninger. Det kan ikke MinID, som er på mellomhøyt sikkerhetsnivå.
Artikkelprisen 2012 og beste forelesere
Under årets Fagdager ble Revisorforeningens artikkelpris og priser for beste forelesere utdelt. Artikkelprisen 2012 gikk til Dr. juris Sverre Blandhol for artikkelen «Årsaker til etisk svikt» publisert i Revisjon og Regnskap nr. 1–2012.
Artikkelen handler om psykologiske årsaker til etisk svikt under utøvelsen av revisors kontrollfunksjon og drøfter faktorer som gjør at skjønnet kan påvirkes uten at man selv er klar over det. Artikkelen er godt skrevet, holder et høyt nivå og omhandler et viktig tema som er lite omtalt tidligere.
Artikkelpriskomiteen 2012 har bestått av Elisabet Ekberg (KPMG, Bergen), Aasmund Eilifsen (NHH, Bergen) og Kirsten Lucie Jacobsen (Deloitte, Oslo).
Foreleserprisene
Foreleserprisene er basert på kursevaluering fra kursdeltakerne og beste forelesere ble:
Fagdagene 2011: Roger Kjelløkken, PwC: «Revisjonsberetningen – erfaringer med presiseringer og forbehold fra årsoppgjøret 2010»
Geilokonferansen 2012: Svein Harald Wiik, BDO: «Arv og generasjonsskifte»
Revisorforeningen gratulerer!
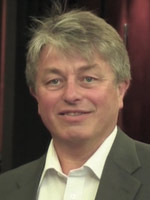
Svein Harald Wiik fikk prisen for beste foreleser på Geilokonferansen 2012.
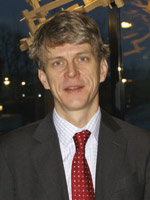
Sverre Blandhol fikk artikkelprisen 2012 for artikkelen «Årsaker til etisk svikt» publisert i Revisjon og Regnskap nr. 1–2012.
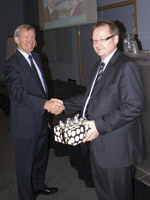
Roger Kjelløkken (til høyre) mottar prisen for beste foreleser under fagdagene 2011 fra adm. direktør Per Hanstad i Revisorforeningen.
Prøveordning for elektronisk skattekort
Finansdepartementet har fastsatt forskrift om frivillig prøveordning for elektronisk skattekort for inntektsåret 2013. Elektronisk skattekort innføres som en frivillig prøveordning for arbeidsgivere i 2013 og for alle i 2014.
I overgangsåret 2013 vil Skatteetaten sende ut skattekort på papir som i dag, og de ansatte må levere skattekortet til sin arbeidsgiver. Arbeidsgiver som deltar i prøveordningen, skal behandle de ansattes skattekort på samme måte som før, men slipper å oppdatere lønnssystemet manuelt når en ansatt har endret skattekort eller ved nyansettelser.
Husk SkatteFUNN i budsjettet for 2013
Bedrifter som planlegger å utvikle en ny/bedre vare, tjeneste eller produksjonsprosess med prosjektstart i 2013, bør ta en titt på skattefunn.no. Hos Skattefunn kan bedrifter søke om fradrag på skatten for sine utgifter i forbindelse med et forskningsprosjekt eller et utviklingsprosjekt. Er bedriften ikke i skatteposisjon, får bedriften det godkjente fradraget utbetalt som et kontant tilskudd.
Det er laget en animasjon – «Slik søker du» – som viser hvordan bedriften søker via Skattefunns nye søknadsskjema.
Overgangsreglene for samvirkeforetak utløper i 2012
Selskaper registrert som BA og foreninger som drives etter samvirkeprinsippene, må registrere seg som samvirkeforetak (SA). De må endre vedtektene og innrette seg etter reglene i samvirkeloven. Loven trådte i kraft i 2008, og fristen for å bli registrert som samvirkeforetak ble satt til 1. januar 2013. Brønnøysundregistrene har lagt ut informasjon om prosedyren for å omdanne foretak og om reglene for melding til Foretaksregisteret på: www.brreg.no.
AICPA 2012 Undervisningspris til Professor William F. Messier jr.
Professor Messier, som blant annet er PwC professor II ved Norges Handelshøyskole og som mange norske revisorer kjenner fra hans forelesninger på NHH, er blitt tildelt prisen AICPA «2012 Distinguished Achievement in Accounting Education Award». Professor Messier ble utnevnt til æresdoktor ved NHH i 2011.
Alternativ til revisjon i Danmark
Den danske regjeringen har foreslått en ny erklæringsstandard som alternativ til revisjon for mindre virksomheter. Den danske revisorforeningen (FSR) støtter regjeringens forslag, som vil gjøre det lettere og billigere for de mindre virksomhetene å få en erklæring fra revisor om regnskapet.
Det fremgår av lovutkastet at virksomheter med en omsetning på inntil 72 millioner danske kroner (regnskapsklasse B), som et alternativ til revisjon, kan få regnskapet gjennomgått etter erklæringsstandarden. Virksomheter med en omsetning på mindre enn åtte millioner danske kroner kan fravelge både revisjon og den nye erklæringsstandarden.
Regjeringen foreslår også at holdingselskaper der konsernet har under åtte millioner kroner i omsetning, helt fritas for revisjonsplikt. Denne typen holdingselskaper vil kunne bruke den nye standarden dersom konsernets omsetning er under 72 millioner kroner.
Loven forventes å tre i kraft 1. januar 2013.
Hele lovforslaget kan leses på: ft.dk/samling/20 121/lovforslag/L26/index.htm
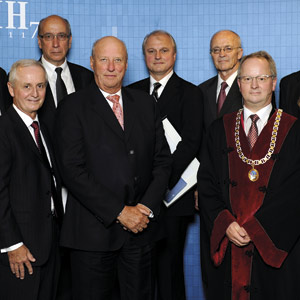
Professor William F. Messier jr. rett til venstre for Kong Harald. Bildet er fra æresdoktortildelingen ved NHH i 2011.
Frist for fravalg av revisjon for 2012
Brønnøysundregistrene opplyser at elektronisk melding om fravalg av revisor må være sendt inn innen 10. desember for å være sikker på at fravalget blir registrert før årsskiftet. Meldingen må være registrert før årsskiftet for å få virkning fra inneværende år.
Ikke fritak for dokumentavgift ved omdanning fra BA til AS
BA-formen opphører i Foretaksregisteret fra 1. januar 2013. Selskaper som er registrert som BA, men som ikke drives etter samvirkeprinsipper, kan ikke omdannes til samvirkeforetak (SA). De fleste av disse selskapene er reelt sett (uregistrerte) aksjeselskaper og kan omdannes skattefritt til AS etter reglene om stiftelse i aksjeloven kap. 2. Det er imidlertid ikke fritak for dokumentavgift ved overskjøting fra BA til AS, slik tilfellet er ved omdanning fra BA til SA. I et brev til stortingsrepresentant Jørund Rytman 29. oktober 2012 svarer finansministeren at han ser det som uaktuelt å innføre fritak for dokumentavgift utover de omorganiseringene og omdanningene som bygger på en selskapsrettslig kontinuitetsregel.
Utfordringer med diskonteringsrenten i IAS 19
Regnskapsstiftelsen har skrevet et brev til IASB om utfordringene vi har i Norge knyttet til fastsettelse av diskonteringsrenten etter IAS 19. Brevet tar opp at under nåværende markedsbetingelser har forskjellen mellom å fastsette diskonteringsrenten med basis i bedriftsobligasjoner med særlig høy kredittverdighet og med basis i statsobligasjoner blitt svært stor; etter NRS’ oppfatning så stor at den reduserer sammenlignbarheten for rapporterte pensjonsforpliktelser mellom selskaper i ulike land. Les mer på: revisorforeningen.no/d9600693.
PwC kjøper bergensbasert regnskapsfirma
PwC kjøper det bergensbaserte regnskaps- og rådgivningsbyrået Vassdal & Eriksen AS. Vassdal & Eriksen har 24 yngre medarbeidere, hvorav 18 i Bergen, fire i Stavanger og to i Oslo. Selskapet blir faglig og fysisk integrert med PwC i Bergen, som etter oppkjøpet vil ha 200 medarbeidere med forretningsadresse i Sandviken. I tillegg til å yte tverrfaglig kompetanse, tar PwC mål av seg til å være en pådriver i den teknologiske endringen som regnskapsbransjen står overfor, og er allerede tungt inne på fremtidens nettbaserte løsninger.
Regulering av revisors nye tjenester – forslag til endringer i revisorloven
Finansdepartementet har sendt på høring et forslag om at andre tjenester enn revisjon i større grad skal reguleres av revisorloven. Høringen retter seg særlig mot tjenester basert på standardene om attestasjoner av annet enn historisk finansiell informasjon, forenklet revisorkontroll, revisjon av deler av regnskapet og avtalte kontrollhandlinger. Revisorforeningen markedsførte noen av disse som «revisors nye tjenester» i forbindelse med endringene i revisjonsplikten. Forslaget bygger på innspill fra Finanstilsynet. De viktigste forslagene er:
Revisorloven angir i dag at flere av bestemmelsene i revisorloven gjelder når en revisor bekrefter opplysninger overfor offentlige myndigheter. Det inkluderer uavhengighetsbestemmelsene, god revisjonsskikk, dokumentasjon av oppdrag, taushetsplikt, etterutdanning og sikkerhetsstillelse. Etter forslaget skal de samme bestemmelsene gjelde også i tilfeller der revisor bekrefter eller attesterer opplysninger overfor andre enn offentlige myndigheter, f.eks. avtalt bekreftelse av miljøregnskap. Forslaget omfatter både attestasjonsoppdrag der revisors uttalelse kan brukes overfor tredjemenn og der den bare kan brukes av oppdragsgiveren.
I dag gjelder enkelte bestemmelser i revisorloven, inkludert god revisjonsskikk, dokumentasjon av oppdrag og taushetsplikt, for revisor som utfører rådgivning eller andre tjenester for revisjonspliktige. Etter forslaget skal bestemmelsene gjelde både for tjenester til revisjonspliktige og til kunder som ikke har revisjonsplikt. Men bestemmelsene skal bare gjelde når revisor utfører tjenestene «i egenskap av å være revisor». Forslaget dekker avtalte kontrollhandlinger der revisor rapporterer resultatene av arbeidet, men uten å trekke konklusjoner om de forhold som er kontrollert. Det er ikke helt klart om forslaget omfatter rådgivning, f.eks. om skatte- og avgiftsmessige konsekvenser av transaksjoner.
Det blir vist til at endringen i revisjonsplikten har medført at en større andel foretak ikke lenger er revisjonspliktige og til at revisorene i større grad enn tidligere tilbyr revisjonslignende tjenester til selskaper som ikke har årsregnskapsrevisjon. Etter Finanstilsynets syn tilsier reelle hensyn at «revisors nye tjenester» og andre revisjonslignende tjenester til både revisjonspliktige og ikke-revisjonspliktige kunder bør være omfattet av revisorloven. Ulik regulering av revisortjenester kan ifølge Finanstilsynet skape uklarhet og dermed svekke tilliten til revisorrollen.
Høringen reiser prinsipielle spørsmål om i hvilken grad godkjente revisorer som leverer andre tjenester enn revisjon, bør være underlagt særskilt regulering som andre, som fullt lovlig kan yte de samme tjenestene, ikke er underlagt. Like konkurransevilkår kan tale for at de samme reglene skal gjelde for revisorer som for siviløkonomer og regnskapsførere mv. når de yter de samme tjenestene. Hensynet til å bevare tilliten til profesjonen og revisjon, kan tilsi særregler for revisorer. Foreløpig har revisorene levert «nye tjenester» i veldig begrenset omfang også etter endringene i revisjonsplikten. Det kan derfor ikke haste med ny regulering.
Det tilsier at saken heller vurderes i et nytt revisorlovutvalg er planlagt på litt sikt. Dette er forhold Revisorforeningen vil gå inn på i høringen.
Høringen omfatter også forslag om:
Adgang for Finanstilsynet til å samtykke til overdragelse av revisjonsportefølje til en ny revisor i krisesituasjoner, for eksempel der revisor har mistet godkjenningen eller av andre årsaker er ute av stand til å gjennomføre revisjon og det derfor blir vanskelig for klientene å velge ny revisor på kort tid.
-
Endring av de bestemmelsene i lovgivningen som fortsatt krever statsautorisert revisor. Det gjelder blant annet gjeldende krav om at Norsk Naturskadepool og Det Kongelige hoff skal ha statsautorisert revisor. Departementet har imidlertid ikke omtalt det gjeldende kravet i løpende forpliktelser for børsnoterte foretak, fastsatt av Oslo Børs ASA, om at årsregnskapet til selskaper med noterte aksjer skal være revidert av en statsautorisert revisor.
At revisorers og revisjonspliktiges plikt til å sende begrunnelse for opphør av revisjonsoppdrag til Finanstilsynet begrenses til foretak av allmenn interesse.
Oppdatering av kravene til innholdet i Revisorregisteret.
Høringsfristen er 24. januar 2013.
Revisjonsbransjen vil endre utdanningen for statsautoriserte revisorer
Et masterstudium i økonomi og administrasjon og et nærmere definert antall studiepoeng innen revisorfagene, bør kunne gi rett til godkjenning som statsautorisert revisor, mener Revisorforeningen.
Spørsmålet har vært organisasjonsmessig behandlet i en bredt sammensatt referansegruppe av medlemmer/revisjonsfirmaer og i Revisorforeningens styre. Bransjens syn er også drøftet med Finanstilsynet og med de to handelshøyskolene som i dag tilbyr master i regnskap og revisjon (MRR), Norges Handelshøyskole (NHH) og Handelshøyskolen BI.
Over flere år er det registrert til dels store endringer både i studentenes preferanser og i bransjens rekrutteringsmønstre. Stadig færre av de som går rett fra skolebenken til revisjonsbransjen, har bakgrunn fra profesjonsstudiene. Flertallet av nyutdannede som ansettes i revisjonsselskapene, har nå master i økonomi og administrasjon eller tilsvarende.
– Vi må ta inn over oss at svært mange flinke studenter velger andre masterprogram enn MRR. Som bransje er vi ikke tjent med å tviholde på profesjonsstudier som ikke oppfattes å være tilstrekkelig relevante og attraktive blant studentene. Det er heller ingen god løsning at flinke kandidater med relevant masterbakgrunn som får jobb i bransjen, må tilbake for å studere ytterligere ett år for å kunne bli statsautorisert revisor. Vi må derfor se på løsninger som bidrar til størst mulig fleksibilitet, samtidig som det legges til rette for at spesialiseringsvalgene kan gjøres så sent som mulig i studieløpet, sier adm. direktør Per Hanstad i Revisorforeningen.
Finanstilsynet har gitt uttrykk for at de er åpne for å vurdere forslaget, som krever endringer i revisorloven for å kunne settes ut i livet. Revisorforeningen jobber nå med en formell henvendelse til Finanstilsynet om saken.
Plan for regnskapsførerutdanningen
Nasjonalt råd for økonomisk administrativ utdanning (NRØA) har sendt på høring et forslag til en tilpasset plan for regnskapsførerutdanningen. Det foreslås å fastsette en egen profilering som regnskapsfører i bachelorplanen for økonomi og administrasjon. Planen skal sikre en regnskapsførerutdanning som er god og relevant for yrket, og som oppfyller kravene for å bli autorisert regnskapsfører.
Les mer på: revisorforeningen.no/d9598786.
Nye bokføringsstandarder
Regnskapsstiftelsen har i oktober og november fastsatt fire bokføringsstandarder, NBS 1 Sikring av regnskapsmateriale, NBS 2 Kontrollsporet, NBS 3 Elektronisk tilgjengelighet i 3,5 år og NBS 4 Elektronisk fakturering. Standardene får virkning for regnskapsår som begynner 1. januar 2014 eller senere, men det oppfordres til tidligere anvendelse.
NBS 1 Sikring av regnskapsmateriale
Standarden omhandler kriterier som må oppfylles for at sikringen av regnskapsmateriale skal anses å være betryggende. Standarden omhandler, i tillegg til generelle sikringstilstak, også reglene om sikkerhetskopiering av elektronisk regnskapsmateriale, samt lukking av regnskapsperioder ved elektronisk oppbevaring av bokførte opplysninger.
NBS 2 Kontrollsporet
Standarden omhandler de generelle kravene til toveis kontrollspor mellom dokumentasjon av bokførte opplysninger, spesifikasjoner av pliktig regnskapsrapportering. Kontrollsporet skal være enkelt å følge. Videre omhandles kravene til dokumentasjon av kontrollsporet. Dokumentasjonskravet gjelder bare i de tilfellene hvor dette er nødvendig for å kunne kontrollere pliktig regnskapsrapportering og bokførte opplysninger på en enkel måte.
NBS 3 Elektronisk tilgjengelighet i 3,5 år
Standarden omhandler problemstillinger knyttet til kravet om elektronisk tilgjengelighet til bokførte opplysninger i 3,5 år etter regnskapsårets slutt, herunder:
Når er bokførte opplysninger i utgangspunktet tilgjengelig elektronisk
Omfanget av bokførte opplysninger som skal holdes elektronisk tilgjengelig
Betydningen av begrepet «elektronisk tilgjengelighet»
Lagring og sikring av de opplysningene som holdes elektronisk tilgjengelig
Bytte av regnskapssystem eller regnskapsfører
NBS 4 Elektronisk fakturering
Standarden omhandler kriterier som må oppfylles for at elektronisk fakturering skal skje i samsvar med kravene i bokføringsreglene. Særlig gjelder dette krav til rimelig sikring av salgsdokumentene mot endring, sletting, ødeleggelse eller tap etter utstedelse, og krav til lesbarhet og mulighet for etterkontroll i hele oppbevaringsperioden, herunder krav til kontrollspor.
God omsetningsvekst i revisjonsbransjen i 2011
Omsetningen i revisjonsselskapene økte med 4,7 prosent fra 2010 til 2011. Det viser tall Revisorforeningen har hentet inn fra alle tilsluttede revisjonsvirksomheter høsten 2012.
Revisjonsselskapenes omsetning var i 2011 på over 9,9 mrd. kroner, en økning på 4,7 prosent fra året før. De fem største revisjonsselskapene hadde en omsetningsvekst på 8,9 prosent.
Figur 1: Omsetningstall og omsetningsvekst
Regnskapsåret 2011* |
Endring 2010–11 |
Regnskapsåret 2010* |
Endring 2009–10 |
Regnskapsåret 2009 |
|---|---|---|---|---|
9 949 280 488 |
4,65 % |
9 507 169 000 |
4,50 % |
9 094 488 000 |
Gjelder alle revisjonsselskaper tilknyttet Revisorforeningen (kun omsetning innen revisjonsselskapene. Omsetning innen andre forretningsområder som er organisert i egne selskaper, er ikke med i tallene).
* PwC, Ernst & Young, Deloitte og KPMG har avvikende regnskapsår, og oppgitt omsetning for disse er for regnskapsåret 2011/12.
Figur 2: Omsetningstall for de fem største revisjonsselskapene
Regnskapsåret 2011* |
Endring 2010–11 |
Regnskapsåret 2010* |
Endring 2009–10 |
Regnskapsåret 2009 |
|---|---|---|---|---|
7 018 360 000 |
8,90 % |
6 445 953 000 |
12,40 % |
5 734 031 000 |
Gjelder PwC, Ernst & Young, Deloitte, KPMG og BDO (kun omsetning innen revisjonsselskapene. Omsetning innen andre forretningsområder som er organisert i egne selskaper, er ikke med i disse tallene).
* PwC, Ernst & Young, Deloitte og KPMG har avvikende regnskapsår, og oppgitt omsetning for disse er for regnskapsåret 2011/12.
De fem store blir større
Målt etter omsetning (i revisjonsselskapene) har de fem største selskapene nå 70,5 prosent av markedet målt i honorarinntekter. Det er opp fra 67,8 prosent året før og 63 prosent for regnskapsåret 2009.
Veksten i de største selskapene skyldes både oppkjøp og organisk vekst. Hoveddelen av veksten skyldes likevel en relativt kraftig vekst i andre inntekter enn fra revisjonstjenester. Fra selskapenes åpenhetsrapporter har vi hentet inn nedenstående tall som viser totalomsetningen innen alle forretningsområder i Norge siste regnskapsår.
Selskap |
Omsetning (M.kr) |
Revisjon* |
Skatt |
Rådgivning/regnskap |
|---|---|---|---|---|
PwC |
2178 |
52 % |
18 % |
30 % |
Ernst & Young |
2149 |
57 % |
16 % |
27 % |
Deloitte |
1311 |
58 % |
20 % |
22 % |
BDO |
1225 |
70 % |
10 % |
20 % |
KPMG** |
1007 |
* I prosent av omsetning. ** KPMG har regnskapsavslutning 30.09, og tallene for regnskapsåret 2011/12 foreligger ikke pr. dato. Tallene oppgitt er for regnskapsåret 2010/11.
Finanstilsynets regnskapskontroll 2012
Finanstilsynet omtaler i et rundskriv enkelte regnskapsmessige og tilsynsmessige forhold som Finanstilsynet har observert basert på regnskapskontrollen det siste året.
Les mer om dette på: finanstilsynet.no/Global/Venstremeny/Rundskriv_vedlegg/2012/4_kvartal/Rundskriv_19_2012.pdf
Forslag til endringer i revisjonsberetningen
Revisorforeningen har svart på IAASBs forslag til endringer i revisors beretning med sikte på å øke relevansen og verdien av revisjonsberetningen. Revisors beretning skal være en nyttig kilde til informasjon for regnskapsbrukernes forståelse av regnskapet og revisjonen. Hovedmomenter i IAASBs forslag til endringer er:
Revisors konklusjon om årsregnskapet er plassert først i revisjonsberetningen.
Innføring av en konklusjon vedrørende hensiktsmessigheten av ledelsens bruk av forutsetningen om fortsatt drift, og en eksplisitt uttalelse om hvorvidt usikkerhet i forhold til fortsatt drift er identifisert.
Innføring av en uttalelse fra revisor om det er identifisert eventuelle vesentlige uoverensstemmelser mellom det reviderte regnskapet og annen publisert informasjon.
Innføring av «Revisors kommentarer», obligatorisk for foretak av allmenn interesse, kan også benyttes ved revisjon av andre enheter. De områdene i regnskapet revisor mener er viktigst for brukernes forståelse av regnskapet eller revisjonen, skal omtales.
I tillegg er det en del andre forslag til endringer for å øke relevansen og verdien av revisjonsberetningen.
Revisorforeningen støtter arbeidet med utviklingen av revisors rapportering. I høringskommentarene har vi vært opptatt av at ansvaret for regnskapsrapporteringen ikke må flyttes fra ledelsen til revisor, at revisor må ha klare kriterier for hva som skal omtales i «revisors kommentarer» og at kostnadene med revisjon ikke må øke for mye. Vi har videre tatt opp at IAASB bør forenkle kravene til revisjonsberetningen for mindre foretak.
God regnskapsskikk for små foretak
Regnskapsstiftelsen har sendt på høring et forslag til endringer i NRS 8 God regnskapsskikk for små foretak. Formålet er bedre veiledning og oppretting av enkelte feil. Høringsfristen er 28. februar 2013. Forslaget inkluderer:
Presisering om at morselskap i underkonsern regnes som små bare dersom vilkårene i regnskapsloven § 1–6 er oppfylt for konsernet som en enhet.
Veiledning om motregning i balansen
Veiledning om sammenslåing, oppdeling og benevning av poster i resultatregnskap og balanse
Små foretak kan klassifisere bankinnskudd som omløpsmidler selv om de er bundet for en lengre periode
Presisering i omtalen av regnskapsføring av emisjons- og stiftelsesutgifter som følge av lempingen i aksjeloven
Presisering av at pensjonsordningene i Statens Pensjonskasse og i KLP og lignende kommunale ordninger er forsikrede ordninger som omfattes av unntaket i regnskapsloven §5–10 om at små foretak kan unnlate å balanseføre pensjonsforpliktelser som er forsikret
Veiledning om tapskontrakter med eksempler på noen av de vanligste typene tapskontrakter
Veiledning om brutto- eller nettoføring av salgsinntekter
Veiledning om notekrav ved usikkerhet om fortsatt drift
Regnskapsføring av pensjonskostnader
Regnskapsstiftelsen foreslår nødvendige endringer i NRS 6 som en følge av at IAS 19 er endret med virkning fra 2013 for foretak som avlegger regnskap etter IFRS. I tillegg foreslås det å endre reglene om regnskapsføring av planendringer og det åpnes for at foretak kan skifte fra IAS 19 eller USGAAP tilbake til de ordinære reglene i NRS 6. Høringsfristen var 6. desember. Les mer på: revisorforeningen.no/d9599309.
Manglet etterutdanning – mistet revisorgodkjenning
Den nye klagenemnden for revisor- og regnskapsførersaker har nylig avsluttet en sak der revisoren mistet godkjenningen på grunn av manglende etterutdanning i tre treårsperioder, til tross for at etterutdanningskravet var oppfylt på tidspunktet for vedtaket om tilbakekall.
Både manglende etterutdanning og manglende dokumentasjon av at kravene til etterutdanninger oppfylt, kan medføre tilbakekall av godkjenningen som revisor. Dette håndheves strengt.
Klagenemnden oppsummerte begrunnelsen for vedtaket slik:
«Klagenemnden mener at det forhold at klager over flere år ikke har sørget for å oppfylle minstekravet til etterutdanning slik at dette kan etterprøves, innebærer at tilliten til klager som godkjent revisor er svekket i slik grad at pliktbruddet bør føre til at klager fratas den offentlige godkjenningen. Selv om et tilbakekall for klager åpenbart vil være en alvorlig reaksjon som kan gi konsekvenser for klagers virksomhet, anser Klagenemnden at et tilbakekall her ikke vil være en uforholdsmessig reaksjon. Nemnden legger avgjørende vekt på hensynet bak etterutdanningskravet.»
Klagenemnden fastslår at bare etterutdanningstimer som er dokumentert i henhold til revisorforskriften teller med i etterutdanningskravet. Kravet vil være oppfylt der revisor kan vise til kursbevis eller lignende som tilfredsstiller minstekravet i revisorforskriften § 2–2 andre ledd.
Klagenemnden bemerker at revisorlovens krav til etterutdanning er et absolutt minimumskrav og at ethvert avvik vil kunne utgjøre et pliktbrudd. Terskelen for å konstatere grovt regelbrudd vil være lav der det ikke foreligger særlige grunner for den manglende oppfyllelsen av etterutdanningen.
I saken hadde revisor mangelfull dokumentasjon av etterutdanningen i tre påfølgende treårsperioder. I periodene manglet revisor henholdsvis 87, 67 og 25 timer. Revisoren hadde blant annet ikke klart å fremskaffe dokumentasjon for etterutdanning fra en tidligere arbeidsgiver. I etterfølgende perioder var etterutdanningskravet oppfylt.
Nemnden påpekte at bestemmelsene om etterutdanning og dokumentasjon burde være kjent for enhver revisor. Det var derfor ikke unnskyldelig at klageren hadde hatt vansker med å fremskaffe dokumentasjon. Tvert i mot så Klagenemnden alvorlig på at klager åpenbart ikke har satt seg inn i sentrale bestemmelser knyttet til utøvelsen av eget yrke, herunder bestemmelsene om etterutdanning og dokumentasjon.
Underoppfyllelsen av etterutdanningskravet i de tre periodene ble hver for seg vurdert som et grovt pliktbrudd. I vurderingen av om revisoren var uskikket som følge av dette, ble det ikke tillagt avgjørende vekt at revisor etter hvert oppfylte etterutdanningskravet. «Godkjennings og tilsynsordningen forutsetter at godkjente revisorer på selvstendig grunnlag innretter sin virksomhet i samsvar med regelverket fra dag én, herunder overholder kravene til etterutdanning og dokumentasjon».
MVA på advokaters prosessoppdrag for utenlandske klienter
Høyesterett avgjorde i oktober en sak om når det skal beregnes merverdiavgift på advokaters tjenester overfor utenlandske klienter.
Høyesterett kom til at ytelser i form av saksforberedelse som del av et prosessoppdrag ikke kunne anses som en separat fjernleverbar tjeneste, og at tjenesten derfor var avgiftspliktig i Norge.
Vanlig rådgivningsvirksomhet overfor næringsdrivende klient i utlandet vil som hovedregel være en fjernleverbar tjeneste som det ikke skal betales avgift av i Norge. Høyesterett la videre til grunn at prosessoppdrag i form av oppmøte for norske domstoler er en tjeneste som etter sin art kan knyttes til et bestemt fysisk sted, nemlig den aktuelle domstolen, og som skal avgiftsbelegges i Norge. Spørsmålet i saken var derfor om arbeid som utføres som del av den skriftlige saksforberedelsen måtte anses som fjernleverbare tjenester eller ikke.


