Aktuelt
Bilbransjen – regnskap, skatt og avgift
I juni kommer den etterspurte oppdateringen i eBok og i trykt format. Boken gir veiledning angående aktuelle problemstillinger og regelanvendelse som gir leseren et grunnlag for å ta egne avgjørelser i konkrete saker. Bil er en høyt avgiftsbelagt vare i Norge med til dels komplisert regelverk, og boken gjengir det regelverket næringsdrivende innen bilbransjen har behov for innenfor fagområdene:
regnskap
skatt
merverdiavgift
særavgifter
Boken henvender seg til praktiserende revisorer, regnskapsansvarlige, advokater, profesjonelle styremedlemmer, ansatte i skatteetaten og i offentlig forvaltning.
Nytt eBokformat!
eBilbransjen er en online eBok (database) og krever pålogging. Finn det du leter etter i en oversiktlig og dynamisk innholdsfortegnelse eller gjør et søk. Kopier fra eBoken og lim inn i egne dokumenter uten å redigere. Legg inn dine egne merknader. Abonnement på eBilbransjen følger kalenderåret og løper til det sies opp.
Årsabonnement kr 400,-. Påfølgende årspris kr 250,-. Ta en titt på: bilbransjen.revisorforeningen.no/
E-faktura i offentlig sektor fra 1. juli
Vi minner om at fra 1. juli krever Direktoratet for forvaltning og IKT (DIFI) at alle leverandører til offentlig sektor skal benytte e-faktura. Les mer om dette på: www.dfo.no/efb
Hisdal ny styreleder i Revisorforeningen
Ingebret G. Hisdal fra Deloitte er valgt til ny styreleder i Den norske Revisorforening. Kjetil Rimstad, Ernst & Young, er valgt til ny nestleder. Hisdal etterfølger Håvard S. Abrahamsen fra PwC, som ble behørig takket etter to år som styreleder, på Revisorforeningens generalforsamling 14. mai.
Styret i Den norske Revisorforening pr. 14. mai 2012:
Styremedlemmer
Ingebret G. Hisdal, Deloitte AS, Oslo (styreleder)
Kjetil Rimstad, Ernst & Young, Oslo (nestleder)
Liv Angell, Kyst-Revisjon AS, Myre
Dag Ramsberg, Crowe Horwath AS, Gjøvik
Siri Reidulff, Statsbygg, Oslo
Rita Granlund, PwC, Oslo
Mona Irene Larsen, KPMG AS, Oslo
Anne Mette Lyssand, Collegium Revisjon AS, Bergen
Gro Dahl Larssen, Revisorkollegiet AS, Drammen
Geir Bjarne Sørensen, RevisorGruppen Telemark AS, Skien
Varamedlemmer
Erik Olsen, Kjelstrup & Wiggen AS, Oslo
Olav Flateland, Olav Flateland AS, Kristiansand
-
Henning Grue, Revisjonsfirmaet Henning Grue AS, Trondheim
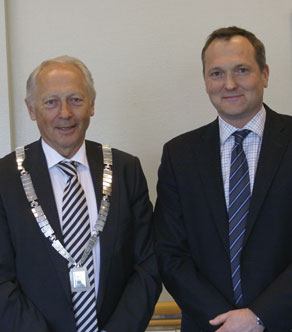
Ny styreleder i Revisorforeningen Ingebret G. Hisdal (til venstre) sammen med avtroppende styreleder Håvard S. Abrahamsen.
Midlertidig oppbevaring av regnskapsmateriale i utlandet
Skattedirektoratet har uttalt at regnskapsdokumentasjon kan oppbevares midlertidig i utlandet til årsregnskapet er fastsatt også når registreringen helt eller delvis skjer fra Norge mot en server i utlandet. Det vil si at fristen for å overføre regnskapsmateriale til oppbevaring i Norge også gjelder i de tilfellene kun deler av regnskapsføringen skjer i utlandet. Dette gjelder både når eventuelt skannet dokumentasjon av bokførte opplysninger og spesifikasjoner av pliktig regnskapsrapportering blir oppbevart på den utenlandske serveren.
Bokføringsstandard om elektronisk fakturering
Norsk RegnskapsStiftelse har hatt på høring et forslag til bokføringsstandard om elektronisk fakturering. Standarden presiserer blant annet krav til rimelig sikring av salgsdokumentene mot endring, sletting, ødeleggelse eller tap etter utstedelse, og krav til lesbarhet og mulighet for etterkontroll i hele oppbevaringsperioden. Revisorforeningen støtter forslaget.
Høringsutkast NRS(F) Immaterielle eiendeler
Revisorforeningen støtter i sitt høringssvar forslaget til omarbeidet struktur på regnskapsstandarden om immaterielle eiendeler. Foreningen har enkelte kommentarer som gjelder regnskapsføring av egenutviklede immaterielle eiendeler. Vi mener at den norske standarden burde ha samme tilnærming som IFRS og som i et høringsutkast fra den engelske standardsetteren ASB om regnskapsføring av egenutviklede immaterielle eiendeler.
Endringer i bokføringsloven
Regjeringen har fremmet forslag for Stortinget om endringer i bokføringsloven. Dette er hovedpunktene:
Det skal ikke lenger være nødvendig
å utarbeide bokføringsspesifikasjoner for hver periode med pliktig regnskapsrapportering. Det skal være nok å være i stand til å utarbeide spesifikasjonene innen fristen.
Kravet om ti års oppbevaringstid endres ikke nå, men Finansdepartementet vil kartlegge kostnadene ytterligere og deretter legge frem en ny vurdering for Stortinget.
Språkkravene innskjerpes. All dokumentasjon som den bokføringspliktige selv utarbeider, skal være på norsk, dansk, svensk eller engelsk. Kontrollmyndighetene skal kunne kreve at den bokføringspliktige oversetter regnskapsmateriale som er utarbeidet av andre.
Det foreslås også justeringer av kravene til kontrollspor i regnskapssystemet, kravene til oppbevaring av utgående pakksedler, kravene til elektronisk tilgjengelighet av bokførte opplysninger og kravene til dokumentasjon av balansen.
Lovforslaget skal nå behandles i Stortinget. Det er dessuten nødvendig med endringer i bokføringsforskriften før lovendringene kan settes i kraft. Finansdepartementet tar sikte på snarlig fastsetting av forskrifter.
Link til hele lovforslaget finner du på revisorforeningen.no/d9584054
Utsatt frist ved elektronisk innsending av årsregnskap videreføres
Finansdepartementet viderefører ordningen med utsatt frist ved elektronisk innsending av årsregnskap mv. I henhold til regnskapslovforskriften starter forsinkelsesgebyret å løpe en måned senere når årsregnskapet sendes inn elektronisk via Altinn. Denne midlertidige ordningen er nå forlenget til regnskapsår som avsluttes senest 30. juni 2013. For selskaper som følger kalenderåret, er utsatt frist ved elektronisk innsending av årsregnskap 1. september i innsendingsåret.
Regnskapsregisteret blir hel-elektronisk
21. mai 2012 sluttet Regnskapsregisteret å sende vedtak om godkjent årsregnskap pr. post til enheter som har levert årsregnskapet via Altinn. Fra denne datoen blir brevene sendt til meldingsboksen i Altinn. På den måten vil vedtaket være tilgjengelig for alle som har en rolle i enheten. For årsregnskap som ikke godtas, vil Regnskapsregisteret fortsatt sende vedtaket både via Altinn og pr. post til enheten.
I 2012 vil om lag 200 000 vedtak kun bli sendt elektronisk. Foruten miljøgevinsten, gir dette en årlig kostnadsreduksjon på nærmere 1,5 millioner kroner.
NM for ungdomsbedrifter 2012 – beste regnskap
Easy Egg UB fra Ski videregående skole stakk av med prisen for beste regnskap under NM for ungdomsbedrifter på Lillestrøm 3. og 4. mai. Andreplassen gikk til Camerat UB fra Hamar Katedralskole, mens Smaken av Kvæfjord UB fra Rå videregående skole ble nummer tre.
Juryen sa følgende om vinneren Easy Egg: «Vinneren av beste regnskap hadde en meget god kontroll på papirer, penger og bokføring. Noen småting var det å pirke på, men helhetsinntrykket var meget godt. Spesielt imponerte økonomiansvarlig med en god regnskapsforståelse.»
FRII UB fra Nøtterøy i Vestfold ble tildelt prisen for årets beste ungdomsbedrift, og skal i sommer representere Norge i europamesterskapet.
Nytt regelverk for kassasystemer
Revisorforeningen støtter ikke Finansdepartementets forslag om at alle bokføringspliktige må kjøpe nye eller oppgradere kassasystemene. Nytten av å pålegge kassasystemer som gjør det vanskeligere å manipulere omsetningen, står ikke i forhold til de betydelige utgiftene som vil påløpe.
Revisorforeningen støtter at det innføres krav til nye kassaapparater som selges og at dette kan innføres for enkelte bransjer. Vi støtter ikke at alle bokføringspliktige skal pålegges store utgifter til kjøp eller oppgradering.
Les mer om forslaget på revisorforeningen.no/d9577634
Revidert nasjonalbudsjett
15. mai la Regjeringen frem revidert nasjonalbudsjett for 2012. Det foreslås kun enkelte avgrensede regelendringer på skatte- og avgiftsområdet.
Elektronisk skattekort
Det innføres en ny ordning hvor arbeidsgivere skal innhente skattekort elektronisk direkte fra Skatteetaten, i stedet for å motta disse fra skattyter. Skattyter skal få tilgang til egne skattekortsopplysninger i en skattetrekksmelding og gjennom en elektronisk innsynstjeneste.
EDAG
Det innføres en ny felles ordning for arbeidsgiveres innrapportering av ansettelses- og inntektsforhold mv. til Skatteetaten, Arbeids- og velferdsetaten (NAV) og Statistisk sentralbyrå (SSB). Ordningen vil erstatte flere av de oppgaver og skjemaer som arbeidsgiver i dag må levere.
Skattlegging ved uttak av eiendeler og gjeld fra norsk beskatningsområde
Reglene for beskatning ved uttak av fysiske driftsmidler, finansielle eiendeler og forpliktelser fra norsk beskatningsområde foreslås strammet inn. Formålet er å gi et bedre vern av det norske skattegrunnlaget. Samtidig har endringene sammenheng med utviklingen i EU- og EØS-retten.
Kommunal eiendomsskatt – saksbehandlingsregler
Saksbehandlingsreglene for den kommunale eiendomsskatten blir endret, slik at forvaltningslovens saksbehandlingsregler i utgangspunktet skal gjelde når kommunene skriver ut eiendomsskatt.
Endring av regel for tilleggsskatt og klagerett på ligningen
Det innføres en ny regel om tilleggsskatt med redusert sats på ti prosent når skattemyndighetene har mottatt oppgaver fra tredjeparter. Regelen om at skattyter kan miste klageretten når opplysningsplikten ikke er oppfylt, oppheves.
Ikke omvendt avgiftsplikt i bygge- og anleggsbransjen
For å motvirke avgiftsunndragelser har departementet vurdert om det skal innføres omvendt merverdiavgiftsplikt i bygge- og anleggsbransjen. Departementet har kommet til at dette ikke vil være et hensiktsmessig tiltak.
Plan for regnskapsførerutdanningen
Finanstilsynet ber Nasjonalt Råd for Økonomisk-Administrativ utdanning (NRØA) om å lage en plan for utdanningen til regnskapsfører slik man har for revisorutdanningen. Finanstilsynet opplyser i henvendelsen at «Problemet med dagens regnskapsførerutdanning er at høyskolene tilpasser seg utdanningskravet forskjellig og at i noen tilfeller vil ikke utdanningen som tilbys oppfylle forskriftens krav.»
Dokumentavgift ved omregistrering fra BA til AS
Statens Kartverk har i en uttalelse til Revisorforeningen fastholdt at det skal svares dokumentavgift når et BA, som ikke kan omdannes til SA etter reglene i samvirkeloven, registreres som AS. Det svares ikke dokumentavgift når et BA omdannes til SA eller når et SA omdannes til et AS etter reglene i samvirkeloven.
Unntak fra tilleggsskatt ved unnskyldelige forhold
Finansdepartementet har i en prinsipputtalelse til Skattedirektoratet i mai gitt uttrykk for at det er viktig at skattemyndighetene oppfyller intensjonene om en større anvendelse av unnskyldningsgrunnene for å frita for tilleggsskatt. I forarbeidene nevnes lite synlige feil i tredjepartsoppgaver og tilfeller hvor det har vært generelt lett å misforstå en bestemmelse om skatte- eller avgiftsplikt. Eksemplene er ikke uttømmende. Andre forhold vil også kunne være unnskyldelige.
Nektet fradrag for sponsing
I en enstemmig dom i Høyesterett tapte Skagen AS (Skagenfondene) mot skattemyndighetene i en sak som gjaldt fradrag for sponsing av henholdsvis SOS-barnebyer og Children At Risk Foundation (CARF). Det ble gitt fradrag for sponsorbeløp kalt «sponsoravgift»/markedsførings- og eksponeringsrettigheter». Disse beløpene var på henholdsvis kr 400 000 og kr 150 000 og var i avtalene definert som merverdiavgiftspliktig og avgiftsberegnet ved faktureringen. Det ble ikke gitt fradrag for den største delen av sponsorbeløpene, kr 3,6 mill. og kr 2,85 mill., som var kalt henholdsvis «prosjektstøtte» og «prosjektbidrag». Disse beløpene ble ansett som ikke fradragsberettiget gave uten tilstrekkelig tilknytning til virksomheten.
BDO størst i Nord-Trøndelag
BDO blir markedsleder i Nord-Trøndelag etter at Trøndelags største frittstående revisjonsfirma, Revisjonsfirmaet Arne Klæth i Stjørdal, har besluttet å gå inn i selskapet. BDO er etter dette representert i Stjørdal, Levanger, Verdal, Steinkjer, Namsos og Grong i Nord-Trøndelag og har nå over 200 ansatte og en samlet omsetning på omkring 220 millioner kroner i Midt-Norge.
Fusjon engelsk Ltd NUF og norsk AS
Et engelsk Ltd-selskap – skattemessig hjemmehørende i Norge og registrert her som et NUF – ønsket å fusjonere med et norsk AS som overtakende selskap. Skattedirektoratet kom til at selskapene kunne fusjonere etter reglene i skatteloven selv om de måtte følge engelske selskapsrettslige formelle regler for oppløsning av Ltd-selskapet (BFU nr. 11/12). Det ble forutsatt at selskapene for øvrig fulgte reglene i aksjeloven og skatteloven kapittel 11.
Fokusområder for kvalitetskontrollen 2012
Årets kvalitetskontroll av revisorer i privat sektor får følgende fokusområder:
Sammenhengen mellom revisors underskrift på ligningsskjemaer, revisjonsberetningen og nummererte brev.
Kontroll av dokumentasjon av pliktig etterutdanning.
Revisjon av salg, fullstendighet av inntekter.
I tillegg vil kvalitetskontrollen, der revisor har slike oppdrag, se på revisjon av stiftelser og rapportering til Stiftelsestilsynet.
Revisorforeningen gjennomfører også kvalitetskontroll av medlemmer som er ansvarlige for regnskapsrevisjon og/eller forvaltningsrevisjon i kommuner og fylkeskommuner. Kontrolloppleggene for henholdsvis privat og offentlig sektor er i det alt vesentlige som de var i 2011. Hele kontrollopplegget med alle vedlegg finner du på revisorforeningen.no
Autoriserte regnskapsførere
Det vil i 2012 også bli gjennomført kvalitetskontroll av noen regnskapsføringsoppdrag utført av Revisorforeningens medlemmer i 2011. Det er styrets hensikt at dette skal bli en fast del av kvalitetskontrollen i kommende år.
Kreftscreening-program var skattepliktig naturalytelse
Et revisjonsselskap ønsket å tilby sine ansatte et program med testing av risiko for enkelte krefttyper (kreftscreening). Det skisserte kreftscreening-programmet skal komme i tillegg til ordinær bedriftshelsetjeneste. Skattedirektoratet har vurdert at dette er en skattepliktig naturalytelse (BFU 7/12). For forebyggende helseundersøkelse som går utover det vanlige for bedriftshelsetjenester, stilles det krav om at undersøkelsene er spesifikt rettet inn mot risiko for helsefare på den konkrete arbeidsplassen.
Tilleggsavgift – nye retningslinjer
Skattedirektoratet har kommet med nye retningslinjer for ileggelse av tilleggsavgift som skal gjelde for saker der varsel om tilleggsavgift er sendt etter 1. januar 2012. De nye retningslinjene innebærer at det normalt skal benyttes faste satser på enten 20 %, 40 % eller 60 %. Skyldgraden og om det foreligger formildende eller skjerpende omstendigheter er avgjørende. Der tilleggsavgift beregnet i prosent medfører en uforholdsmessig streng reaksjon, kan skattekontoret utmåle tilleggsavgiften med et bestemt beløp. Der det er utvist grov uaktsomhet eller forsett, skal satsen være 40 % eller 60 %. I særlige tilfeller kan det ilegges høyere tilleggsavgift. Det gjelder fortsatt egne satser for tilleggsavgift ved manglende terminoppgaver.
Endrede krav til etterutdanning
Finanstilsynet har fastsatt nye rundskriv 10/2012 og 11/2012 om kravene til etterutdanning for revisorer og regnskapsførere. For ansvarlig revisor som også er autorisert regnskapsfører, er det viktig at kurstimer i regnskapsførerregelverket og god regnskapsføringsskikk nå godtas som «annet» i etterutdanningskravet for revisorer. Kurstimer i etikk kan ikke lenger brukes til å fylle opp halvparten av kravet for regnskapsførere til 14 kurstimer i regnskapsførerregelverket og god regnskapsføringsskikk. En annen endring er at fagområdet «regnskap» nå kan inkludere kurs i regnskapsanalyse og nøkkeltallsanalyse av lønnsomhet, likviditet, finansiering og soliditet. Revisorer og regnskapsførere må som utgangspunkt innrette seg etter de nye rundskrivene i løpet av 2012, men Finanstilsynet vil ta hensyn til at rundskrivene omhandler ny forvaltingspraksis.
Du finner informasjon om øvrige endringer på revisorforeningen.no/d9584439.
Foretaksregisteret innskjerper krav til papirvedlegg
Fra 21. mai 2012 innskjerper Foretaksregisteret kravene til enkelte vedlegg som sendes på papir. Erklæringer og andre dokumenter som er rettet til Foretaksregisteret, skal etter denne datoen være i original med originale underskrifter. Tidligere har Foretaksregisteret godtatt kopier av noen slike vedlegg.
Oversikt over de dokumentene dette gjelder finner du på: revisorforeningen.no/d9583827