


Revisorforeningen med kvalitetskontroll av autoriserte regnskapsførere
Revisorforeningen vil innføre kvalitetskontroll av medlemmer som også er autoriserte regnskapsførere og det er planlagt at kontrollen skal gjennomføres første gang i 2012. Det opplyserfagsjef kvalitetssikring Barbro Bruu I Revisorforeningen.
Foreningen har inngått en samarbeidsavtale om kvalitetskontroll av regnskapsførere med Finanstilsynet, men et detaljert opplegg for kvalitetskontrollen er imidlertid fortsatt ikke vedtatt.
Hvem som skal omfattes av kontrollen
– Slik det nå ser ut så vil kvalitetskontrollen omfatte alle medlemmer i Revisorforeningen som er autoriserte regnskapsførere og som driver med regnskapsføring. Regnskapsførerselskapet som den autoriserte regnskapsføreren utfører arbeid for vil også være gjenstand for kontroll, sier Bruu. Også andre autoriserte regnskapsførere som arbeider i regnskapsførerselskapene som kontrolleres, vil kunne velge å omfattes av vår kontroll, selv om de ikke er medlemmer av Revisorforeningen.
Samarbeidende selskaper slik dette er definert i revisorloven §4–7. 2. ledd, kommer også inn under kvalitetskontrollen. Det innebærer at dersom et medlem av Revisorforeningen eller et revisjonsselskap som eies av medlemmer av Revisorforeningen har eierandeler i et regnskapsførerselskap, vil også dette selskapet kontrolleres av oss. De autoriserte regnskapsførerne som arbeider for selskapet, men som ikke er medlemmer av Revisorforeningen, kan velge om de vil omfattes av kontrollen.
Noen av revisorforeningens medlemmer er også medlemmer av Norges Autoriserte Regnskapsføreres Forening (NARF). – For å unngå dobbeltkontroller har vi inngått en avtale med NARF slik at medlemmene skal kunne velge hvilken av foreningene de vil kontrolleres av, sier hun.
Hva som skal kontrolleres
Fagsjefen for kvalitetskontroll sier at kontrollen først og fremst vil se etter at regnskapsføringen er i samsvar med regnskapsførerloven med tilhørende forskrifter og god regnskapsføringsskikk. – For hver kontroll vil noen regnskapsføreroppdrag kontrolleres med hensyn til bokføring, årsregnskap/noter samt lønn og fakturering, sier hun. I tillegg vil oppdragskontrollene bidra til å bekrefte hvorvidt rutiner og retningslinjer i regnskapsførerselskapet fungerer i praksis.
Vurdering av regnskapsførerselskapets interne systemer for risikostyring og internkontroll vil også være gjenstand for kontroll, om regnskapsfører og regnskapsførerselskapet oppfyller relevante etiske retningslinjer, samt regnskapsførers etterlevelse av plikter etter hvitvaskingsloven med forskrifter.
Kontrollen vil også påse at regnskapsførerselskapet og regnskapsfører fortsatt oppfyller kriteriene for autorisasjonen, som etterutdanningskravet for autoriserte regnskapsførere og økonomisk vederheftighet.
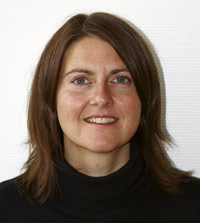
FØRSTE KONTROLL: Det er planlagt kvalitetskontroll av medlemmer som også er autoriserte regnskapsførere første gang i 2012, sier Barbro Bruu.
Kontrollfrekvens
Oppdragsansvarlige revisorer skal som hovedregel underlegges kvalitetskontroll minimum hvert sjette år, mens det ikke er tilsvarende lovkrav for kontrollhyppighet av regnskapsførere. – I og med at det er ønskelig å gjennomføre kvalitetskontroll samtidig for de av våre medlemmer som både driver med revisjon og regnskapsførervirksomhet, vil en kontrollfrekvens minimum hvert sjette år være naturlig, mener Bruu. Ved en slik samtidig kontroll forutsettes det at en kontrollør kan foreta begge typer kvalitetskontroller, og på den måten kan det spares tid og kostnader ved kontrollen, sier hun.
Medlemmer som er autoriserte regnskapsførere, men ikke oppdragsansvarlige revisorer, vil kontrolleres hvert syvende år, som er i samsvar med minimum kontrollfrekvens i utkast til retningslinjer for samarbeid om kvalitetskontroll som er utarbeidet av Finanstilsynet og Revisorforeningen i fellesskap, avslutter Bruu.
kontrollen: Kontrollen vil først og fremst se etter at regnskapsføringen er i samsvar med regnskapsførerloven med tilhørende forskrifter og god regnskapsføringsskikk.


