


Aktuelt
Ferske fjes i Revisorforeningen
I løpet av sommeren og høsten har Revisorforeningen fått fire nye medarbeidere. Rita Kvæl er ansatt i kursavdelingen, mens Ruben Bjerketveit, Kai Morten Hagen og Camilla Brunfelt vil jobbe i fagavdelingen.
Friidrettsinteressert kurskoordinator
Rita Kvæl (42 år) er ansatt som kurskoordinator i kursavdelingen. Hun er gift og har tre barn og to katter. Rita er utdannet som pedagog (lærer) og har i tillegg gått på BI. Hun har jobbet som lærer i barneskolen og i barnevernet (barne- og ungdomspsykiatrien), med fosterbarn og barn med relasjonsskader. Hun kommer fra en stilling som daglig leder i en privat barnehage i Lørenskog der hun har hatt det administrative og pedagogiske ansvaret fra mai 2006.
Rita har tidligere vært aktiv innen friidrett og liker fortsatt godt å trene.
Jurist og «seilermor»
Camilla Brunfelt (42 år) er ansatt som rådgiver innen merverdiavgift. Hun har samboer og to barn. Camilla er utdannet cand. jur. (1994) og gjennomførte skatteetatens opplæringsprogram for nye ledere i 2002. Hun har bred erfaring som juridisk rådgiver innen avgift og kontroll av merverdiavgiftsoppgaver. Hun kom fra en stilling som mellomleder i Skatteetaten.
Med to barn som er aktive innen seiling, går mye av Camillas fritid med til å følge opp barna.
Statsautorisert og nyforlovet
Ruben Bjerketveit (30 år) er ansatt som rådgiver innen revisjon. Han er nyforlovet. Ruben er statsautorisert revisor, med en mastergrad fra NHH (2007) og kom til foreningen fra en stilling som manager i KPMG. Han har variert erfaring med både store og små (nasjonale og internasjonale) selskaper, og var lokal fagansvarlig på sin avdeling og spesialist på utvalgsmetodikk. På hjemmebane er han ny boligeier og adoptivpappa til forlovedens langhårede chihuahua Dion. Ellers er Ruben en aktiv sjel og glad i nye utfordringer innen reise, sport og friluftsliv.
Fagsjef på jakt
Kai Morten Hagen (34 år) er ansatt som fagsjef revisjon. Han er gift og har to barn. Kai Morten er statsautorisert revisor (BI 2003) og har jobbet i Deloitte siden 1999 der han har jobbet med kunder av varierende størrelse, men med hovedfokus på børsnoterte konsern. Han har blant annet jobbet tre år i Deloittes internasjonale fagavdeling (USA) med fokus på revisjonsmetodikk og utvikling av revisjonsverktøy/hjelpemidler. Kai Mortens hovedfokus i Deloittes fagavdeling (Norge) har vært: revisjon, implementering av ny metodikk, opplæring og kommunikasjon av faglige nyheter.
På fritiden er Kai Morten stor tilhenger av friluftsliv og jakt.

NYE I REVISORFORENINGEN: Bakerst fra venstre Ruben Bjerketveit og Kai Morten Hagen. Foran fra venstre Rita Kvæl og Camilla Brunfelt.
Finansstiftelser fritas for konsernregnskapsplikt
Finansdepartementet har sendt på høring forslag til endringer i årsregnskapsforskrifter for foretak under tilsyn. Finanstilsynet foreslår at finansstiftelser som eier kun ett datterselskap unntas fra konsernregnskapsplikt. Videre foreslås det blant annet endringer grunnet tilpasninger til endringer i regnskapsloven og forsikringsvirksomhetsloven. Endringene er foreslått å gjelde f.o.m. regnskapsåret 2011. Høringsfristen er 30. september 2011.
Kvalitetskontroll av medlemmer som reviderer kommuner
Styret i Revisorforeningen har besluttet at foreningen fra og med regnskapsåret 2011 skal kontrollere oppdrag hvor medlemmer foretar regnskapsrevisjon og/eller forvaltningsrevisjon av kommuner, fylkeskommuner, eller kommunale eller fylkeskommunale foretak. Formålet er å kontrollere at medlemmene opptrer i overensstemmelse med bestemmelsene om revisjon i kommuneloven og forskrift om revisjon av kommuner og fylkeskommuner, herunder at revisjonen skjer i henhold til god kommunal revisjonsskikk. Revisorforeningen har utarbeidet et eget kontrollopplegg for kommunerevisjon.
Les mer om kvalitetskontroll på: revisorforeningen.no/a9019009.
Forskuddsfakturering og mva
Skattedirektoratet har avgitt en uttalelse som omhandler utleie av stands på en messe. Dette er å anse som leie etter bokføringsforskriften og kan dermed forskuddsfaktureres med merverdiavgift.
Utdanning og etterutdanning for regnskapsførere
Revisorer og andre som søker om autorisasjon som regnskapsfører og som har avsluttet utdanningen sin for mer enn tre år siden, må oppfylle kravet til etterutdanning for å få autorisasjon (77 timer i løpet av de tre foregående kalenderårene). Dette tilleggskravet ble innført i regnskapsførerforskriften i 2006. Etter overgangsreglene gjelder imidlertid ikke tilleggskravet for de som hadde påbegynt eller fullført utdanningen våren 2006 og som får autorisasjon før utgangen av 2012.
Etter at vedkommende har fått autorisasjon som regnskapsfører, gjelder de alminnelige kravene til etterutdanning fullt ut. Etterutdanningskravet må være oppfylt innen utløpet av det tredje kalenderåret etter at regnskapsføreren fikk sin autorisasjon. For eksempel må en revisor som får autorisasjon som regnskapsfører 1.5.2012, oppfylle kravet til etterutdanning innen 31.12.2015. Det har vært en del misforståelser om dette.
De aktuelle bestemmelsene finner du i regnskapsførerforskriften § 1–1 annet ledd, § 4–1, § 4–2 tredje ledd og § 6–1 første ledd.
BDO og Inter Revisjon slår seg sammen
BDO får etter sammenslåingen med Inter Revisjon 1. juli i år, 50 kontorer, 900 ansatte og en milliard kroner i omsetning. BDO blir med det på størrelse med KPMG og Deloitte i Norge.
Brita mottok miljøfyrtårndiplom
På Miljøfyrtårndagen som ble arrangert i Oslo 1. juni, mottok Brita Ramsberg et miljøfyrtårndiplom som bevis på at Revisorforeningen ble sertifisert som Miljøfyrtårn tidligere i år. Brita er administrativ leder for kurs i Revisorforeningen og er leder i gruppen som har jobbet med miljøfyrtårnsertifisering i foreningen.
Revisorforeningen skal arbeide for en bærekraftig og miljøvennlig utvikling, og dette skal oppnås gjennom god egen adferd og synliggjøring av vårt miljøengasjement, og vi oppfordrer alle revisjonsfirmaene i Norge til å vurdere miljøfyrtårnsertifisering av egen virksomhet.
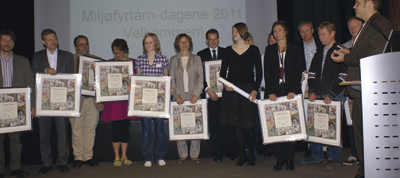
BEVISET: Brita Ramsberg (midt på bildet) mottok beviset for at Revisorforeningen er miljøfyrtårnsertifisert.
Endringer i aksjelovene
Det er fastsatt enkelte endringer i allmennaksjeloven når det gjelder reglene som gjelder saksbehandling for fusjoner og fisjoner av allmennaksjeselskaper. For å opprettholde mest mulig parallellitet mellom de to aksjelovene er det også gjort en del endringer i aksjeloven. Endringene innebærer i hovedtrekk forenklinger for selskapene. Lovendringene trådte i kraft 30. juni.
Det er gjort endringer i bl.a. følgende bestemmelser:
Reglene om mellombalanse i allmennaksjeloven § 13–8.
Reglene om utsendelse av fusjonsdokumentene til aksjeeierne i allmennaksjeloven § 13–12.
Reglene om melding og kunngjøring av fusjonsplanen i allmennaksjeloven § 13–13.
Ny § 14–11 a både i allmennaksjeloven og aksjeloven med forenklede regler for likedelingsfisjoner ved stiftelse av selskap.
Ny § 14–11 b med regler om fisjoner der de overtakende selskapene til sammen eier samtlige aksjer i selskapet som deles.
Engasjementsbrev med oppsigelsesklausul
Etter vårens endringer i revisjonsplikten kan mange revisjonsklienter velge bort revisjon. For at en beslutning om fravalg av revisjon skal ha virkning for inneværende regnskapsår, må fravalget være registrert i Foretaksregisteret innen utgangen av regnskapsåret. For å kunne planlegge virksomheten fremover, kan revisor ha behov for å bli varslet om fravalg eller revisorskifte på et tidlig tidspunkt. Et tiltak kan være å avtale at revisjonen for det aktuelle året skal fullføres med mindre revisjonsoppdraget sies opp innen en angitt frist. Revisorforeningen har utarbeidet et eksempel på et engasjementsbrev med bestemmelse om at oppsigelse som varsles etter 30. juni, innebærer at revisjonsoppdraget for det inneværende regnskapsåret skal fullføres og først opphører når revisjonsberetning til årsregnskapet er avgitt i det påfølgende år. En oppsigelsesklausul må avtales i det enkelte tilfelle, både med nye og eksisterende revisjonsklienter.
Bestemmelsene i revisorloven § 7–1 om revisors rett og plikt til å si fra seg et revisjonsoppdrag vil gjelde i tillegg til det som er avtalt om oppsigelse. Oppsigelse etter fristen innebærer ikke at klienten mister sin lovmessige adgang til å fravelge revisjon eller bytte revisor, men revisoren kan i så fall ha krav på en økonomisk kompensasjon. Hensikten er likevel først og fremst å sikre tidlig varsling. Revisorene må selv vurdere om de vil benytte oppsigelsesklausul i sine engasjementsbrev.
Eksempelet er tilgjengelig på revisorforeningen.no for foreningens medlemmer.
Bokføringsstandard om kontrollsporet
NRS har sendt på høring utkast til ny bokføringsstandard om kontrollsporet. Standarden omhandler de generelle kravene til toveis kontrollspor mellom dokumentasjon av bokførte opplysninger, spesifikasjoner av pliktig regnskapsrapportering og pliktig regnskapsrapportering. Kravene til kontrollspor gjelder for alle bokføringspliktige. Videre omhandles kravene til dokumentasjon av kontrollsporet, som kun gjelder i de tilfellene hvor dette er nødvendig for å kunne kontrollere pliktig regnskapsrapportering og bokførte opplysninger på en enkel måte. Standarden bygger på bokføringslov og -forskrift slik disse fremgår etter endringsforslagene som ble fremmet av Bokføringsstandardstyret i delrapport II og III av gjennomgangen av bokføringsregelverket. Høringsfristen er 30. september 2011.
Tilsyn med regnskapsførere
Finanstilsynet fremla i juni sin rapport etter dokumentbasert tilsyn med autoriserte regnskapsførere som ble gjennomført høsten 2010. Bransjen omsatte i 2009 for ti mrd. kroner. Det er en vekst på 7,5 % fra 2008 til 2009. Fra 2007 til 2009 vokste bransjen 20,5 %.
Bransjen er fortsatt preget av mange små foretak med færre enn fem årsverk, selv om det kan konstateres en viss utvikling mot større konsentrasjon i bransjen. Total resultatgrad i bransjen for regnskapsåret 2009 er på 17,1 %, som er en økning på 2,7 % siden 2007. Inntekt pr. årsverk er økende.
Finanstilsynets tilsyn har avdekket utfordringer når det gjelder tilfredsstillende rutiner for sentrale deler av virksomheten i regnskapsførerforetak, rettidig innsending av årsregnskap og ligningspapirer fra regnskapsførerforetak og gjennomføring av pliktig etterutdanning.
Mva på utleie av fritidseiendom
Finansdepartementet har sendt på høring et forslag om avgrensning av merverdiavgiftsplikten for utleie av hytter, ferieleiligheter og annen fritidseiendom i og utenfor næringsvirksomhet. Forslaget går ut på at det settes som vilkår for avgiftsplikt at det leies ut minst fire utleieenheter eller at samlet utleid areal utgjør minst 400 kvm.
Høringsfristen var 15. september 2011.
Skatteinfo – nytt infoskriv fra Skatteetaten
Skatteetaten har lansert et nytt felles informasjonsskriv fra Skatteetaten til regnskapsførere og revisorer i hele landet. Skatteinfo erstatter de regionale nyhetsbrevene (for eksempel @-informasjon).
Skatteinfo vil ta for seg temaer som er viktige for regnskaps- og revisorbransjen, for eksempel tips om skattetemaer som bransjen bare får hos Skatteetaten, interne erfaringer, redegjørelse av regelverket, tolkning av lovverket og annet.
De som ønsker å få tilsendt nyhetsbrevet på e-post, kan bestille dette på: skatteinfo@skatteetaten.no
Merverdiavgift på elektroniske tjenester fra utlandet
Innføringen av merverdiavgift på elektroniske tjenester fra utlandet – VOES (vat on electronic services) – vil få konsekvenser for norske selgere/tilbydere av elektroniske tjenester. Dette gjelder særlig norske selgere som benytter utenlandsk tilbyder (markedsplass) som salgskanal mot norske kunder.
Skattedirektoratet beskriver i en uttalelse til de nye reglene utgangspunktet for vurderingen av om det leveres elektroniske tjenester, samt gir eksempler på hva som (ikke) skal anses som elektroniske tjenester. I uttalelsen fremgår det at norske selgere av elektroniske tjenester som benytter utenlandsk markedsplass som salgskanal, skal anses å levere de elektroniske tjenestene til markedsplassen, og markedsplassen anses å levere tjenestene til sluttbruker. Den norske selgerens omsetning av elektroniske tjenester til tilbyderen vil være fritatt (eksport), mens tilbyderens leveranser til privatpersoner hjemmehørende i merverdiavgiftsområdet vil være avgiftspliktig.
Fravalg av revisjon blant nye AS
Tall fra Foretaksregisteret viser at drøyt en fjerdedel av aksjeselskapene som ble stiftet mellom 1. mai og 30. juni i år, valgte ikke å ha revisjon. Av de aksjeselskapene som ble stiftet i august, valgte imidlertid nær halvparten ikke å ha revisjon.
Bokføring ved bruk av regneark
Bokføringsstandarden GBS 14 er endret slik at det klart fremgår at det ikke er god bokføringsskikk å utarbeide prosjektregnskap ved bruk av regneark dersom virksomheten har flere enn 300 bilag i året. Endringen gjelder med virkning fra regnskapsår som begynner 1. januar 2012 eller senere.
Elektronisk levering av omsetningsoppgave
Finansdepartementet foreslår at elektronisk levering av omsetningsoppgave for merverdiavgift skal bli den alminnelige, pliktige leveringsformen.
Forslaget er en del av satsingen på elektroniske tjenester og elektronisk kommunikasjon mellom næringslivet og det offentlige. Elektronisk levering har utviklet seg til å bli den helt dominerende formen ved levering av omsetningsoppgaver for merverdiavgift. Det er ønskelig at lovgivningen skal avspeile dette.
Firmarotasjon i USA
Myndighetene i USA vurderer nå om det bør innføres lovpålagt firmarotasjon – en begrensning for hvor lang sammenhengende periode børsnoterte selskaper kan revideres av samme revisjonsfirma.
PCAOB – revisortilsynsmyndighetene i USA – har nylig sendt på høring et dokument som diskuterer fordeler og ulemper med lovpålagt firmarotasjon. Firmarotasjon har vært vurdert flere ganger tidligere i USA, sist i forbindelse med Enron og andre store finansskandaler på begynnelsen av 2000-tallet. PCAOB legger vekt på at den globale finanskrisen på nytt har satt troverdigheten av revisjon på prøve og at det må stilles spørsmål om mer kan og bør gjøres for å øke revisors uavhengighet, objektivitet og profesjonelt skeptiske holdning. PCAOB viser også til tilsvarende diskusjoner andre steder i verden, blant annet EU-kommisjonens Green Paper «Audit Policy: Lessons from the Crisis».
Presedensregister på Finanstilsynet.no
Finanstilsynet har lansert et offentlig presedensregister på sine nettsider. Registeret er en samling av Finanstilsynets vedtak som er av prinsipiell karakter og som vil være retningsgivende for tilsynets praksis og tolkning av aktuelle bestemmelser. Presedensene er ordnet etter fagområde og de enkelte lovene.
Høring – endringer i skattereglene for Svalbard
Finansdepartementet har sendt på høring forslag til endringer i skattereglene for Svalbard. Et hovedformål med endringene er å hindre at det gunstige skattenivået på Svalbard utnyttes for å spare skatt på avkastning av investeringer som er gjort utenfor Svalbard og som ikke bidrar til aktivitet og sysselsetting på Svalbard.
Kistefoss-dommen – ikke fradrag for tap
Høyesteretts dom av 24. mai 2011 gjaldt spørsmålet om Kistefos Venture Capital AS hadde fradragsrett for et tap på ca. kr 80 mill. ved likvidasjon av et datterselskap i USA. En enstemmig Høyesterett kom til at tapet ikke var fradragsberettiget.
Mange revisorer tar ut autorisasjon som regnskapsfører
Det har vært en klar økning i antallet godkjente revisorer som også er autoriserte regnskapsførere etter at det ble klart at de minste aksjeselskapene kan velge bort revisjon. Pr. 6. juni 2011 var det 1440 godkjente revisorer som også var autoriserte regnskapsførere, en økning på om lag 500 siden slutten av 2010.
Etterbetalinger i samvirkeforetak
Etterbetalinger (bonus) fra samvirkeforetak regnes ikke som utbytte og er ikke skattepliktig inntekt utenfor næring. Dette gjelder uavhengig av om utbetalingen er fradragsberettiget for samvirkeforetaket eller ikke. Dette slår Finansdepartementet fast i en prinsipputtalelse av 24. juni 2011.
Departementet har dermed endret standpunktet de ga uttrykk for i et høringsnotat fra 2007 der de la til grunn at unntaket fra utbyttebeskatning bare omfatter etterbetalinger som er fradragsberettiget.


