


Aktuelt
Katarina Östergren professor ved NHH
Katarina Östergren er ansatt i stillingen som professor ved Norges Handelshøyskole (NHH) og handelshøyskolen har dermed fått sin ellevte kvinnelige professor. Hun arbeider ved Institutt for regnskap, revisjon og rettsvitenskap (RRR) og har økonomisk styring, ledelse, strategi og budsjettering som sine spesialområder.
Hun er dr. philos. fra Umeå universitet i 1995 og har, før hun kom til NHH, blant annet jobbet ved Handelshögskolan ved Umeå universitet, i PricewaterhouseCoopers og som forsker ved Rokkan-senteret ved UiB, der hun fremdeles er tilknyttet. Östergren ble ansatt ved NHH i 2005. (Foto: NHH).

Descartes til Island
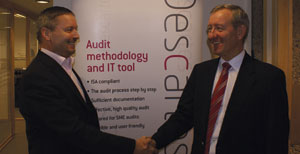
Nå tar også islendingene i bruk revisjonsmetodikken Descartes! Mandag 8. november fikk de første 57 brukerne (27 selskaper) på Island tilgang til Descartes, mens et «train the trainers»-kurs for superbrukere ble holdt i Reykjavik 22. og 23. november. Før jul skal disse drive opplæring på islandsk for de nye brukerne. Det er i denne forbindelsen også laget en engelsk versjon av hjemmesidene til Descartes.
Sigurur B. Arnórsson som er adm. direktør for den islandske revisorforeningen, sier at alle islandske revisorer må følge de internasjonale revisjonsstandardene og at den islandske revisorforeningen, på vegne av sine medlemmer, har lett etter et verktøy som gjør at de islandske revisorene blant annet kan dokumentere det revisjonsarbeidet som de gjør for sine klienter. Klientene er i de fleste tilfellene små og mellomstore virksomheter.
- Etter å ha scannet markedet, konkluderte vi med at Descartes helt klart var den løsningen som best dekket de islandske revisorenes behov, sier Arnórsson.
Han legger til at samarbeidet og den avtalen som er gjort med Revisorforeningen om å implementere Descartes på Island, har fungert utmerket og at han ser frem til det videre samarbeidet for å dekke behovet til foreningens medlemmer.
Konkurser ned med 25 prosent
Antall konkurser og tvangsavviklinger fortsetter å falle. I oktober ble det registrert 429 konkurser og tvangsavviklinger. Dette er en nedgang på 24,9 prosent i forhold til tilsvarende måned i fjor.
Revisor kan straffes for medvirkning til brudd på regnskapsloven
Høyesterett har dømt en revisormedarbeider for medvirkning til brudd på regnskapsloven som følge av mangelfull revisjon. Revisormedarbeideren var senior manager på teamet som reviderte Sponsor Service. Han signerte revisjonsberetningen sammen med oppdragsansvarlig revisor. Spørsmålet Høyesterett skulle ta stilling til var hvorvidt en sentral revisormedarbeider, i tillegg til straffansvar etter revisorloven, kunne straffes for medvirkning til brudd på regnskapsloven som følge av mangelfull revisjon av et regnskap som inneholder feil. Revisormedarbeideren var tidligere dømt i lagmannsretten for brudd på revisorloven, men frifunnet for overtredelse av regnskapsloven.
Høyesterett uttaler i dommen at et revisjonsoppdrag ikke bare er etterkontroll av et regnskap revisjonsklienten allerede har fastsatt, men et løpende arbeid gjennom regnskapsåret med blant annet kontroll og eventuell korreksjon av posteringer som kan slå direkte eller indirekte inn i årsregnskapet. Høyesterett bygger i sin dom på at selskapets fastsettelse av et uriktig regnskap var en konsekvens av at revisormedarbeideren avga en ren revisjonsberetning på bakgrunn av et revisjonsarbeid som var så mangelfullt at det ikke var grunnlag for å avgi noen slik erklæring. Handlingen kunne derfor rammes som medvirkning til brudd på regnskapsloven. Det fremgår også av dette, at det var en forutsetning at revisormedarbeideren avga revisjonsberetning sammen med oppdragsansvarlig revisor.
Revisormedarbeideren ble dømt til betinget fengsel i 90 dager og en bot på 30 000 kroner. Høyesterett uttalte at overtredelsen under normale omstendigheter ville ha medført ubetinget fengselsstraff, men la vekt på at saken var blitt gammel og revisormedarbeideren ikke lenger hadde revisorgodkjenning.
Nytt i Altinn II
Ny versjon av Altinn, Altinn II versjon 2, inneholder blant annet mulighet til å legge inn brukernavn for allerede registrerte Altinn-brukere, som kan benyttes istedenfor fødselsnummer ved innlogging og delegering. Det er gjort forbedringer innenfor tilgjengelighet og universell utforming. Flere menypunkter er endret og har fått ny funksjonalitet. En del av den nye funksjonaliteten vil ikke fungere med eldre skjema og tjenester. Stadig flere skjema og tjenester vil komme i nye versjoner som vil støtte den nye funksjonaliteten.
I den nye versjonen bytter Min hovedside navn til Min meldingsboks. Mappene på denne siden er forandret og har nye navn og valg. En annen nyhet er Samlesider og e-dialoger der brukerne kan lage sine egne samlesider. Her vil etter hvert også mer avanserte tjenester bli tilgjengelige.
Samfunnsansvar - ny meny på revisorforeningen.no
Bedriftenes samfunnsansvar står høyt på agendaen både i Revisorforeningen, næringslivet og hos myndighetene. Vi ser også en gradvis økende oppmerksomhet blant bedriftene om betydningen av å vise samfunnsansvar. Samtidig er det vårt inntrykk at arbeidet har kommet lenger i mange andre land, sier adm. dir. Per Hanstad i Revisorforeningen.
Revisorforeningen er opptatt av at medlemmene skal ha enkel tilgang på informasjon om bedriftenes samfunnsansvar, rapportering om samfunnsansvar og bekreftelse av slik informasjon. Vi har derfor opprettet en ny meny om temaet «Samfunnsansvar» under «Faglig informasjon» på revisorforeningen.no.
Nytt engasjementsbrev - til alle klienter?
ISA 210 «Inngåelse av avtale om vilkårene for revisjonsoppdraget» gjelder fra og med revisjonen av 2010. Standarden krever skriftlig avtale med klientene. Som minimum må den inneholde dokumentasjon av at ledelsen erkjenner og forstår sitt ansvar for utarbeidelsen av regnskapet, for intern kontroll og for å gi revisor nødvendig tilgang til informasjon.
I vedlegg til standarden er det et nytt eksempel på engasjementsbrev for revisjonsoppdrag, tilpasset norske forhold. Det kan være naturlig å vurdere det for alle revisjonsklienter, ikke bare nye.
Les mer på: revisorforeningen.no/d9522752
Artikkelprisen 2010 til Henning Alme Siebke
Artikkelprisen 2010 gikk til Henning Alme Siebke, juridisk rådgiver i Den norske Revisorforening for hans artikkel i to deler i Revisjon og Regnskap om «Revisorskifte». Del I av artikkelen behandler reglene om revisors plikt og rett til å trekke seg fra revisjonsoppdraget, mens del II av artikkelen tar for seg kravene til ny revisor ved et revisorskifte. Priskomiteen la vekt på at artiklene tar opp et tema av stor betydning både for den praktiserende revisor og for samfunnets nytte av revisjon, gir en grundig gjennomgang av reglene på området og illustrerer på en god måte praktiseringen av reglene.
Henning har et trygt grep om den juridiske fremstillingen, skriver med sikker presisjon og har god kunnskap om den praktiske konteksten der reglene kommer til anvendelse. Siebke har også i tidligere år markert seg med solide fagartikler. Artikkelpriskomiteen 2010 har bestått av Elisabet Ekberg (KPMG) og Aasmund Eilifsen (NHH).
Private virksomheter som utfører tjenester etter barnevernloven
Skattedirektoratet presiserer i brev datert 10. november 2010 at ingen private virksomheter som yter tjenester etter barnevernloven, verken i form av barneverninstitusjoner eller andre tiltak, omfattes av MVA-kompensasjonsordningen.
EU vurderer revisors rolle
EU-kommisjonen mener at finanskrisen har tydeliggjort svakheter også i revisjonsbransjen, og vil se på hva som kan gjøres for å få til forbedringer. Dette uttaler kommisjonær Michel Barnier i forbindelse med at EU-kommisjonen har fremmet en såkalt grønnbok om revisors rolle og rammene for revisjon. Samtidig understrekes det at revisorene spiller en avgjørende rolle og at grundig revisjon er nøkkelen til å gjenopprette tilliten i finansmarkedet. I lys av dette ber Kommisjonen om innspill til hvordan det europeiske revisjonsmarkedet kan forbedres.
Kommisjonen har gått bredt ut, og ber om innspill på en rekke områder:
Revisors kommunikasjon.
Revisors uavhengighet.
Tilliten aktører kan ha til reviderte regnskaper - lukke forventningsgap.
Systemrisiko på grunn av konsentrasjon i revisjonsbransjen.
Rollen til tilsynsmyndighetene - er nasjonalt tilsyn tilstrekkelig?
Et fungerende indre marked for revisjonstjenester.
Særskilte behov for små foretak.
Viktigheten av samordnet innsats internasjonalt.
Kommisjonen reiser spørsmål i grønnboken som kan medføre betydelige endringer i revisjonsbransjen og rammene for å utføre revisjon.
Les mer på: revisorforeningen.no/d9516468 og i en egen artikkel bak i bladet.
Beskatning av boligeiendommer
Utleieboliger skal formuesbeskattes etter de nye reglene for boligeiendommer og ikke som næringseiendommer, selv om omfanget av utleievirksomheten tilsier at det skattemessig er næringsvirksomhet. Dette gjelder også for boligeiendommer eid av selskaper.
Skattedirektoratet opplyser at selskaper ikke vil bli tilskrevet særskilt eller få tilsendt skjema for opplysning om primærareal, boligtype, byggeår og boligeiendommens adresse m.v., slik direktoratet har opplyst tidligere. Opplysningene skal i stedet gis i selvangivelsen for aksjeselskaper eller i selskapsoppgaven for deltakerlignede selskaper.
Forenklede saksbehandlingsregler for fusjoner og fisjoner
I mars 2010 ble det innført EØS-regler om forenklede saksbehandlingsregler for fusjoner og fisjoner i allmennaksjeselskaper. Justisdepartementet har sendt på høring et lovforslag til gjennomføring av direktivet. Departementet foreslår å gjennomføre enkelte av de forenklingene som direktivet tillater, men ikke alle. Departementet foreslår stort sett like regler for aksjeselskaper som for allmennaksjeselskaper.
Revisorforeningen har engasjert seg for få til forenklinger i aksjelovgivningen, særlig for små selskaper. Det vil være et viktig premiss når vi skal vurdere Justisdepartementets forslag i høringen. Høringsfristen er 3. januar 2011.
Samfunnsansvar i statseide selskaper
Statlig eide selskaper har forbedret sin rapportering om samfunnsansvar noe fra 2008 til 2009. De børsnoterte selskapene ligger på et tydelig høyere nivå enn de øvrige. Det er blant konklusjonene i en statusrapport om statlig eide selskapers rapportering om samfunnsansvar, som er utarbeidet av PwC for Nærings- og handelsdepartementet.
Presseoppslag om revisjonsplikten
På revisorforeningen.no finner du en oversikt med linker til mange av de oppslagene som har vært i pressen i høst om revisjonsplikt for små selskaper. Både tilhengere og motstandere av fortsatt revisjonsplikt for små selskaper har fått mye spalteplass. Revisorforeningen har engasjert seg sterkt for å beholde revisjonsplikt også for de minste aksjeselskapene, noe også mange av presseoppslagene viser. Finansdepartementet har varslet at et lovforslag vil bli lagt frem i høstsesjonen, det vil si før jul.
Hele oversikten finner du på: revisorforeningen.no/d9517806
Barbro Hanekamhaug partner i Beckman Lundevall Revisjon
Statsautorisert revisor Barbro Hanekamhaug trådte inn som partner i Beckman Lundevall Revisjon AS fra 1. september 2010. Hanekamhaug har 17 års erfaring med revisjon av store og børsnoterte foretak samt små og mellomstore selskaper. - Hun vil bidra til ytterligere å styrke det faglige miljøet i vårt revisjonsselskap, heter det fra selskapet.

Tidström ny IFAC president
Revisorforeningen gratulerer Göran Tidström med utnevnelsen som ny president i IFAC. Tidström ble valgt under The International Federation of Accountants (IFAC) årsmøte 5. november.
Tidström har mer enn 30 års erfaring som revisor og er i dag senior partner hos PwC i Stockholm. Tidström var tidligere visepresident i IFAC, en rolle som Warren Allen fra New Zealand nå har overtatt.
Kundeklausuler i ansettelsesforhold
Arbeidsdepartementet har hatt på høring et forslag til nye regler i arbeidsmiljøloven om såkalte konkurranseklausuler og kundeklausuler i avtaler med ansatte og om ikke-rekrutteringsklausuler i avtaler med andre selskaper. Kundeklausuler er vanlige i revisjonsbransjen. Det er avtaler med ansatte om at de ikke kan overta selskapets kunder når de forlater firmaet uten å betale en kompensasjon.
Etter lovforslaget er kundeklausuler kun bindende for arbeidstaker dersom de er skriftlige, det foreligger særlige grunner og arbeidstakeren har krav på kompensasjon. Kompensasjonen skal minst utgjøre 25 prosent av lønnen for kundeklausul med varighet på høyst seks måneder, og 50 prosent for kundeklausul ved varighet over seks måneder.
I høringen går Revisorforeningen mot regulering av kundeklausuler. Foreningen mener at forslaget er et uegnet tiltak både for å sikre balanse i forholdet mellom arbeidsgiver og arbeidstaker og for å bidra til større forutberegnelighet.
Kunngjøring av meldepliktige avtaler
Fra og med 20. september 2010 kunngjøres alle meldepliktige avtaler etter aksjeloven og allmennaksjeloven § 3-8 på Brønnøysundregistrenes hjemmeside. Det samme gjelder fullmakt til erverv av egne aksjer og fullmakt til avtalepant i egne aksjer.
Kunngjøring av meldepliktige avtaler vil omfatte redegjørelsen, dato for registrering, beløp og hva avtalen gjelder. Kunngjøring av fullmakt til erverv av egne aksjer vil omfatte dato for når fullmakten ble gitt og når den utgår og maksimalt pålydende verdi.
Man kan søke på alle kunngjøringer på et bestemt foretaksnavn eller organisasjonsnummer, eller på alle kunngjøringer innenfor en bestemt tidsperiode eller geografisk sted.
Retten til å levere kompensasjonsoppgave på papir oppheves
Det er ikke anledning til å levere kompensasjonsoppgave for året 2010 på papir. Kompensasjonsloven ble endret på dette punktet i juni, med virkning fra 1. januar 2011.
Medlemsfordeler i Revisorforeningen
Spørretjeneste på revisorforeningen.no innen fagområdene skatt, avgift, revisjon og regnskap (gjelder ikke studentmedlemmer).
Elektronisk nyhetsbrevtjeneste på revisorforeningen.no.
Nettutgaven av fagtidsskriftet Revisjon og Regnskap med åtte utgivelser pr. år.
Aktuelle kurs over hele landet med gode medlemsrabatter.
Rabatter på alle våre fagbøker.
Rabatterte bedrifts- og privatforsikringer: bil-, reise-, innbo-, personal- og pensjonsforsikringer, ansvarsforsikring m.m. Alle forsikringsavtalene finner du i «Verktøykassen» på revisorforeningen.no.
Nyttige råd og tips om bl.a. etablering og drift av revisjonsfirma, personal, HR, HMS, profilering av egen virksomhet m.m. Du finner informasjonen i «Verktøykassen» på revisorforeningen.no
-
Medlemskap i en organisasjon som:
arbeider for å sikre best mulige rammevilkår for revisor og for profesjonen.
arbeider for å heve revisoryrkets omdømme og fagets status.
arbeider for å få mest mulig hensiktsmessige og effektive rammevilkår for næringslivet.
Pr. oktober hadde Revisorforeningen 4843 medlemmer fordelt på ordinære medlemmer (3759), praksismedlemmer (195) og studentmedlemmer (889).
Skatteplikt for andelsvannverk
Skattedirektoratet legger i en uttalelse til grunn at private andelsvannverk normalt ikke kommer inn under skattefritaket for ideelle organisasjoner mv. i skatteloven § 2-32.
Regnskapsføring av ny AFP
Finanstilsynet har på forespørsel fra Finansdepartementet vurdert regnskapsmessig behandling av ny AFP. Regnskapspliktige som ikke er små foretak, må balanseføre sine pensjonsforpliktelser i henhold til god regnskapsskikk (NRS 6 og 6A) eller IFRS (IAS 19). Finanstilsynet påpeker at foretakene har en reell økonomisk forpliktelse som følge av avtalen om ny AFP-ordning. Finanstilsynet mener at det må tilstrebes at denne forpliktelsen regnskapsføres i balansen. Slik Finanstilsynet ser det, er det imidlertid lite trolig at foretakene vil ha tilstrekkelig informasjon til å innregne en forpliktelse i årsregnskapet for 2010. Hvorvidt grunnlag foreligger for balanseføring i 2011 eller senere, er betinget av at det finnes en konsekvent og pålitelig allokeringsnøkkel og at Fellesordningen fremskaffer det nødvendige datagrunnlaget.
Vidar Nilsen, leder av RegnskapsStiftelsens fagutvalg for pensjoner, sier at disse konklusjonene er helt i tråd med Regnskaps Stiftelsens uttalelse fra mars 2010. Finanstilsynets uttalelse er et sterkt signal til Fellesordningen om å bidra aktivt slik at medlemsforetakenes regnskaper kan reflektere deres reelle forpliktelser i tråd med regnskapsloven.
Sjekklisten for bokføring
Sjekklisten for bokføring er oppdatert med forskriftsendringer og uttalelser om bokføring pr. 30. oktober 2010. Oppdateringen omfatter uttalelser fra Skattedirektoratet og sjekkpunkter knyttet til bruk av underspesifikasjoner og oppbevaring av regnskapsmateriale på papir til det er tatt sikkerhetskopi.
Samfunnsansvar i årsberetningen
Ifølge et forslag som Finansdepartementet har sendt på høring, skal store foretak gi informasjon om foretakets arbeid for å oppfylle sitt samfunnsansvar i årsberetningen eller i en egen samfunnsansvarsrapport. Revisor skal foreta en konsistenssjekk mot årsregnskapet og uttale seg om det i revisjonsberetningen.
Vi tror det er nødvendig med en kombinasjon av pisk og gulrot for å bringe bedriftene opp på et høyere nivå, sier adm. dir. Per Hanstad i Revisorforeningen. I Danmark har reaksjonene fra næringslivet på tilsvarende regler i all hovedsak vært positive. Revisorforeningen støtter at det forslås krav til samfunnsansvarsrapportering. Vi mener dette er et nødvendig og riktig skritt i retning av mer åpenhet og bevisste holdninger til samfunnsansvar i næringslivet, sier Hanstad. Vi vil vurdere det konkrete forslaget nærmere i høringen.
Les mer om forslaget på: revisorforeningen.no/d9518207.
Revisors erstatningsansvar - hva skjer?
Revisorforeningen har bedt Finansdepartementet opplyse hvordan en vil følge opp EU-kommisjonens anbefaling om begrensning av revisors erstatningsansvar. Departementet gjennomførte en høring av anbefalingen våren 2009. Revisorforeningen mener at både de hensynene til revisormarkedet som er vektlagt i EU-anbefalingen og hensynet til å plassere en større del av ansvaret hos den primære skadevolderen, taler for at det bør gjennomføres en egen norsk vurdering av begrensninger i revisors erstatningsansvar.
Foreslåtte endringer i bokføringsregelverket bør på plass
Revisorforeningen sendte 15. oktober et brev til Finansdepartementet der departementet blir oppfordret til å prioritere å følge opp de endringene i bokføringsregelverket som var på høring i 2008/2009, slik at nye regler kan være på plass i løpet av 2011.
Revisorforeningen viser til at næringslivet i stor grad har tilpasset seg mange av de forenklingene som er foreslått. De som ikke følger gjeldende regler, har vanskelig for å se nytten av å bruke store ressurser på å følge regler som er foreslått endret.
Stiftelser kan inngå i fellesregistrering
Skattedirektoratet har i et vedtak 11. november 2010 kommet til at næringsdrivende stiftelser ikke er diskvalifisert fra å inngå i en fellesregistrering i merverdiavgiftsregisteret. Saken gjaldt konkret spørsmålet om en stiftelse kunne inngå i en fellesregistrering med stiftelsens heleide aksjeselskap (datterselskap). Stiftelsen stod blant annet for driften av et museum mens aksjeselskapet stod for billettsalget til museet.


