


Forslag som anses som god bokføringsskikk
Bokføringsstandardstyrets forslag om endringer i bokføringsregelverket har vært på høring, men det kan ta en tid før lovendringsforslag fremmes og det blir gjort endringer i forskriften.* Finansdepartementet har 26. mars 2010 endret bokføringsforskriften som en følge av innføringen av omvendt avgiftsberegning for klimakvoter. Forskriften ble også oppdatert med riktige henvisninger til blant annet ny merverdiavgiftslov og ny skattebetalingslov. Samtidig ble et par av forslagene fra gjennomgangen av bokføringsregelverket vedtatt; § 5-3-5 om gevinst- og underholdningsautomater ble opphevet og § 8-6-3 om spesifikasjon for hoteller mv. ble endret. Artikkelen gir en oversikt over hvilke forslag som kan tas i bruk allerede nå som god bokføringsskikk.
Bokføringsstandardstyret har i to delrapporter foreslått omfattende endringer av bokføringslovgivningen. Mange av endringene medfører lettelser for næringslivet. Siden endringene bare har vært på høring og ikke er ferdigbehandlet av Finansdepartementet, kan ikke disse lettelsene tas i bruk ennå. Noen av forslagene vil medføre ytterligere byrder for næringslivet. For eksempel er det foreslått å innføre krav til personaljournal for ansatte innen restaurantnæringen, frisørbransjen og i bilverkssteder og bilpleie. Dette er krav som ikke må følges før de er vedtatt som lov eller forskrift.
Flere av forslagene må oppfattes som en presisering av gjeldende rett. Det er foreslått endringer fordi regelverket oppfattes mangelfullt eller misvisende. Denne artikkelen gir en oversikt over hva som må antas å være god bokføringsskikk på disse områdene.
Spesifikasjon av pliktig regnskapsrapportering
Konto- og merverdiavgiftsspesifikasjon
Noen regnskapssystemer har som funksjonalitet å periodisere forskjellig for regnskaps- og mva-formål. Bokføringsstandardstyret vurderte det slik at det innenfor gjeldende regelverk er mulig å akseptere at det er forskjell mellom saldoene i kontospesifikasjonen og avgiftsgrunnlaget som benyttes ved utarbeidelse av avgiftsoppgaven, forutsatt at differansen forklares og spesifiseres pr. transaksjon. I slike systemer vil eksempelvis dokumentasjon av varesalg og varekjøp bokføres på leveringstidspunktet. De salg og kjøp som det ved periodeslutt ikke er utstedt salgsdokument for, spesifiseres som forskjell. Ved å tillate dette reduseres bruk av korreksjonsbilag ved forskjellig regnskaps- og avgiftsmessig periodisering. Dette vil kunne være en fordel for de bokføringspliktige. Det er foreslått en endring i forskriftsteksten som skal synliggjøre denne muligheten, men det må antas at slik bokføring pr. i dag ikke er i strid med god bokføringsskikk.
Salg til ledende ansatte
Etter bokføringsloven § 5 første ledd nr. 7 skal det utarbeides spesifikasjon av salg og andre ytelser til ledende ansatte. I GBS 11 Salg til ledende ansatte er det sagt at uttrykket ledende ansatte normalt vil omfatte daglige ledere, butikksjefer, avdelingssjefer og andre ansatte som har så stor innflytelse i foretaket at de har bestemmende myndighet over vederlaget for eget kjøp av varer og tjenester.
Bokføringsstandardstyret har foreslått at eksemplifiseringen av hvem som er ledende ansatte tas inn i bokføringsforskriften og der det avgjørende vil være om de ansatte har så stor innflytelse i foretaket at de har bestemmende myndighet over prisfastsettelsen knyttet til eget kjøp av varer og tjenester. Dette må regnes som god bokføringsskikk pr. i dag.
Bruk av underspesifikasjoner
Etter bokføringsforskriften § 3-1 skal alle poster vises enkeltvis i bokføringsspesifikasjonen, kontospesifikasjonen, kundespesifikasjonen og leverandørspesifikasjonen. Det er gjort et unntak for systemgenererte poster, men unntaket er kun gjort gjeldende for bokføringsspesifikasjonen.
De tekniske løsningene vil i mange tilfeller legge opp til at den enkelte post ikke vises direkte i spesifikasjonene. Det er eksempelvis ikke uvanlig å spesifisere den enkelte salgstransaksjon i en fakturajournal, mens det i bokføringsspesifikasjonen kun fremkommer totaler for bestemte perioder. Dette er i overensstemmelse med gjeldende rett for så vidt gjelder bokføringsspesifikasjonen, under forutsetning av at det er systemgenererte poster som er lett kontrollerbare. Bokføringsstandardstyret antar at en slik løsning i praksis, forutsatt kontrollspor, også er anvendelig for kontospesifikasjonen og andre aktuelle spesifikasjoner. Det er imidlertid ikke åpenbart at denne løsningen er akseptabel etter gjeldende forskriftstekst. Bokføringsstandardstyret har derfor foreslått en presisering i forskriften slik at det gis en generell adgang til å benytte underliggende spesifikasjoner for spesifikasjon av den enkelte post. Det er forutsatt at det foreligger kontrollspor mellom totalene og underliggende spesifikasjon, ved at underliggende spesifikasjon må vise postene oppsummert og kontrollerbare mot totalene. De underliggende spesifikasjonene vil således inngå som en del av spesifikasjonene, med de samme oppbevaringskrav.
Bokføringsstandardsstyret viser til at løsbladforskriften (forskrift 16. desember 1992 nr. 1156) tillot at systemgenererte poster som ikke er ført mot fordringshavere og skyldnere kunne fremkomme som kontrollerbare totaler. Det antas at bruk av underspesifikasjoner blir benyttet i praksis, spesielt ved bruk av fakturajournaler, og dette må kunne regnes som god bokføringsskikk pr. i dag for bokføringsspesifikasjoner og kontospesifikasjoner forutsatt at kontrollsporet er ivaretatt.
Bokføring
Nummerering av bokføringsbilag
Etter bokføringsloven § 10 annet ledd skal dokumentasjonen være systematisert på en måte som gjør det mulig å kontrollere at den er fullstendig. Skattedirektoratet uttalte 30. mars 2006 at det er vanskelig å se at en annen nummerering enn fortløpende nummerering, eventuelt fortløpende nummerering på ulike bilagsarter, er egnet til å tilfredsstille krav om fullstendighet. Bokføringsstandardstyret var enig i dette, men mente at det også må tas høyde for at det kan finnes andre former for identifikasjon som kan ivareta fullstendighetskravet på en like tilfredsstillende måte. Det ble derfor forslått å ta inn i bokføringsloven § 6 et krav om at dokumentasjon av bokførte opplysninger skal være nummerert eller identifisert på annen måte som gjør det mulig å kontrollere at den er fullstendig. Dette må anses å være god bokføringsskikk pr. i dag.
Enkelte konserner har gjennom mange år praktisert å benytte felles identifikasjonskodeserie for de ulike selskapene i konsernet og selskapene har antatt at dette har vært tillatt under tidligere regelverk. Konsernene benytter en felles server og bilagsregistreringen skjer samlet for de enkelte konsernselskapene. Konsernene har ansett fullstendighetsaspektet ivaretatt ved fremleggelse av spesifikasjoner for hvert enkelt selskap kombinert med en felles bilagsjournal for hele konsernet. Inntil loven endres vil slike konsern kunne fortsette sin praksis. Bokføringsstandardstyret har foreslått at etter en eventuell lovendring bør selskaper som allerede har etablert felles løsninger og som vil ha vesentlige ulemper forbundet med å skifte system, kunne søke om dispensasjon for å kunne fortsette med felles identifikasjonskodeserier inntil det anskaffes nytt system.
Tidspunkt for dokumentasjon av uttak
Bokføringsregelverket har pr. i dag ingen konkrete bestemmelser om når dokumentasjon av uttak skal utarbeides. Bokføringsstandardstyret foreslår at det tas inn en egen bestemmelse om det i bokføringsforskriften § 5-2-2 og at dokumentasjon av uttak skal utstedes snarest mulig etter uttakstidspunktet, og senest innen ti virkedager i måneden etter at uttaket fant sted.
Skattedirektoratet har i en uttalelse 25. februar 2009 forutsatt at uttak som hovedregel skal registres fortløpende, men har inntil en eventuell forskriftsendring vedtas, ingen innvendinger mot at dokumentasjonen utstedes senest én måned etter at uttaket fant sted. En praktisering i samsvar med Skattedirektoratets uttalelse må antas å være god bokføringsskikk pr. i dag.
Dokumentasjon av bokførte opplysninger
Papirkvalitet
Når salgsdokumenter utstedes på papir, er det en underliggende forutsetning at papirkvaliteten er så god at innholdet lar seg lese i hele oppbevaringsperioden. Dette følger av de grunnleggende prinsippene om dokumentasjon, sporbarhet og oppbevaring (bokføringsloven § 4, nr. 6, 7 og 8). Det vises også til bokføringsloven § 13 fjerde ledd, som krever at regnskapsmaterialet skal være tilgjengelig i lesbar form i hele oppbevaringstiden. Bokførte opplysninger skal være dokumentert på en måte som viser deres berettigelse og oppbevaringen skal skje i en form som opprettholder muligheten for å lese materialet. Bokføringsstandardstyret har foreslått å presisere dette ved å ta inn en bestemmelse i forskriften om at salgsdokument skal utstedes med en trykk- og papirkvalitet som sikrer lesbarheten i hele oppbevaringsperioden. Dette kravet vil også gjelde utskrifter fra kassaapparat. Det antas at dette vil være god bokføringsskikk pr. i dag, men kjøper vil uansett ha en selvstendig plikt til å sikre at regnskapsmateriale opprettholder lesbarheten i hele oppbevaringstiden.
Omvendt fakturering
Etter forskriften § 5-2-1 tredje ledd bokstav e kan kjøper under visse forutsetninger utstede salgsdokument på vegne av selger. I forarbeidene til denne bestemmelsen er det forutsatt at dette bare skal gjelde i de tilfellene der det er kjøperen alene som besitter hele eller deler av beregningsgrunnlaget. Dette er også klart presisert i GBS 5 Utstedelse av salgsdokumentasjon for rabatter, markedsstøtte mv. Bokføringsstandardstyret har foreslått en presisering i forskriftsteksten slik at dette skal komme klart frem, men dette vil være god bokføringsskikk allerede pr. i dag.
Beskrivelse av ytelsens art i salgsdokumentet
Etter bokføringsforskriften § 5-1-1 skal et salgsdokument angi ytelsens art og omfang. Bokføringsstandardstyret har drøftet hva dette betyr.
Kravet om å spesifisere art for hvert enkelt salg, vil i en del tilfeller være umulig å etterkomme. Det forutsetter kassaapparater med system for strekkodelesing. I mange bransjer er det ikke etablert strekkodesystemer, og den bokføringspliktige detaljisten kan vanskelig pålegges å skaffe slik funksjonalitet. Alternativet kunne være kassaapparater som tillater programmering av et meget stort antall forskjellige koder. I bransjer hvor varesortimentet er stort, vil det imidlertid neppe være praktisk gjennomførbart å bruke et stort antall «manuelle» koder. Inntil videre må det derfor aksepteres at dokumentasjon av kontantsalg hos detaljister ikke i alle tilfeller spesifiserer hvert enkelt salg i detalj med hensyn til ytelsens art.
Ved vurderingen av hvor spesifikk beskrivelsen av varens art må være, kan det være naturlig å ta utgangspunkt i kundens, det vil si kjøperens, behov. Selv om kundene i første rekke er private forbrukere, vil de kunne ha behov for dokumentasjon med et visst presisjonsnivå, blant annet for å kunne kontrollere at selgeren har benyttet korrekt mengde og priser. Det innebærer at dokumentasjonen i det minste må angi varegrupper. Disse bør være så spesifikke at det gir mening for kjøperen. Dette tilsier for eksempel at varekoder alene ikke kan brukes som arts-/varegruppebeskrivelse. Hva som vil være tilfredsstillende spesifikasjon vil variere sterkt mellom både bransjer og virksomheter, og det er umulig å finne konkrete kriterier som passer i ethvert tilfelle. Bokføringsstandardstyret har gitt noen eksempler som kan være retningsgivende:
I en virksomhet som selger ulike typer biltilbehør, vil en varegruppe som bilrekvisita ikke være tilstrekkelig spesifikk. En oppdeling av produktspekteret i grupper som bilbelysning, bilelektrisk, lasteprodukter, tilhengerprodukter, kupétilbehør, felger etc., vil derimot være akseptabel.
I en forretning som selger herreklær, kan en hensiktsmessig inndeling i varegrupper være: dresser, skjorter, jakker, slips, tilbehør etc. Det kun å angi «klær», vil ikke være tilfredsstillende.
I en kolonialforretning kan en hensiktsmessig oppdeling være: melk, brød, kjeks, mel, sukker, brus, øl, frukt, grønnsaker, sjokolade, rengjøringsmidler osv., uten at det konkret angis hva slags type melk, brød osv. det gjelder.
Dersom kjøperen er bokføringspliktig, må vedkommendes kjøpsdokumentasjon tilfredsstille kravet i bokføringsloven § 10:
«Dokumentasjonen skal utstedes med et korrekt og fullstendig innhold og vise de bokførte opplysningenes berettigelse.»
Dokumentasjonen må da være så detaljert at den kan bokføres og - ikke minst - etterkontrolleres av kjøperens kontrollører. Dette kan medføre et behov for ytterligere spesifikasjon i de tilfeller leverandører kun har spesifisert varegruppe. Et eksempel på dette kan være å spesifisere at «bilbelysning» gjelder lastebil. En kunde må derfor kunne be om ytterligere spesifikasjon, og få utskrevet tilleggsdokumentasjon, dersom det er behov for dette. Denne dokumentasjonen vil ikke være oppbevaringspliktig for selger.
Dokumentasjon av korreksjoner ved opplæring
Etter bokføringsforskriften § 5-3-2 skal det foreligge dokumentasjon av korreksjonsposter med angivelse av beløp, årsak og antall korreksjoner. Det fremgår av forarbeidene at dette var ment å være en videreføring av de tilsvarende bestemmelsene i § 5-3 i forskrift 6. mai 1999 nr. 544 om regnskapssystem, registrering, dokumentasjon og oppbevaring av regnskapsopplysninger. Denne forskriften hadde følgende bestemmelse om korreksjonsposter:
«Dersom kontantsalg registreres fortløpende på kassaapparat, terminal eller annet likeverdig system, skal det foreligge dokumentasjon av korreksjonsposter for opplæring, rabatter og feilslag med angivelse av beløp og antall korreksjoner.»
Selv om ordlyden i bokføringsforskriften er noe endret, legger Bokføringsstandardstyret til grunn at bokføringsforskriftens formulering om at korreksjonsposten skal vise «årsak», ikke innsnevrer de eksemplene som er angitt i forskrift nr. 544. Bokføringsstandardstyret har derfor lagt til grunn at dokumentasjon for opplæring, rabatter og feilslag fortsatt skal foreligge. Når det gjelder bruk av kassaapparat til opplæring, antas det at slik bruk ofte ikke inngår i den løpende registreringen som danner grunnlaget for det daglige kassaoppgjøret. Det er derfor ikke aktuelt å gjøre noen korreksjon for dette. I hvilken grad kassaapparat er brukt til slik opplæring, vil imidlertid kunne ha stor interesse i kontrollsammenheng. Ikke sjelden avdekkes det at kassaapparatet brukes i «opplæringsmodus» ved ordinært salg til kundene, og at dette salget holdes utenfor kassaoppgjørene. I den tidligere forskriften om bokføring og inntektslegitimasjon for frisører mv. (forskrift 12. desember 1998 nr. 1390) var det et krav om at kassarullene skulle inneholde all registrering som har skjedd i forbindelse med opplæring, men det ble skilt mellom løpende registrering av salg, korreksjoner av salget, og registrering i forbindelse med opplæring. Bokføringsstandardstyret har foreslått å presisere i bokføringsforskriften at alle registreringer som har skjedd i forbindelse med opplæring skal dokumenteres og det antas at dette er god bokføringsskikk pr. i dag.
Dokumentasjon av salg fra automater og andre ubetjente salgssteder
Reglene om dokumentasjon av kontantsalg omfatter i utgangspunktet også salg fra ubetjente salgssteder. Det kan dreie seg om salg fra automater, som salg av sjokolade, mineralvann, hygieneartikler og annet, eller utleie av dusjer, solsenger mv. Slike automater har ofte ikke den funksjonaliteten som kreves av et kassaapparat, og kan ofte heller ikke skrive ut kvittering til kunden. Andre eksempler på ubetjent salg er betaling for bruk av private veier (bompenger), salg fra ramper eller lignende langs veien (frukt, bær mv.), samt salg av proviant på ubetjente turisthytter.
Det er Bokføringsstandardstyrets oppfatning at det ved salg fra automat, inntil videre, må aksepteres at automatene ikke har den påkrevde funksjonaliteten. Det må også aksepteres at kassaoppgjøret ikke foretas daglig, men utsettes til det tidspunktet da automaten tømmes. Salg fra ubetjente salgssteder uten at det skjer via en automat, må også tillates. Salg fra automater og andre ubetjente salgssteder er ikke drøftet i forarbeidene og regelverket forutsetter langt på vei at det er en fysisk person til stede bak kassaapparatet.
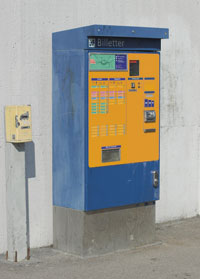
Bokføringsstandardstyret foreslår at det gis egne bestemmelser i forskriften om dokumentasjon av salg fra automater og salg fra andre ubetjente salgssteder.
Kontantsalg fra automater kan dokumenteres med en avstemming mellom opptelte kontanter og tilgjengelige opplysninger fra automaten - registrert beløp i henhold til telleverk eller registrert tid. Dersom automaten ikke registrerer slike opplysninger, kan det ved varesalg være et alternativ å etablere et system hvor opptelte kontanter sammenholdes med verdien av varer som fylles på automaten. Dersom automaten ikke har telleverk, eller salget ikke kan avstemmes mot påfylling av varer, kan ikke automaten benyttes.
Kontantsalg fra øvrige ubetjente salgssteder kan dokumenteres på ulike måter, avhengig av hva som er mest hensiktsmessig i det konkrete tilfellet:
Forhåndsnummererte konvolutter der den bokføringspliktiges navn og organisasjonsnummer fremgår, og der kunden må ha angitt hvilke varer/tjenester som er kjøpt, omfang og tidspunkt (dato), samt hvilket beløp som er lagt i konvolutten.
Innbundet bok som er forhåndsnummerert, hvor det er rubrikker for vare, kvantum, tidspunkt (dato) og vederlag.
Kvantumsoversikter hvor det fremgår hvilke varer som er lagt ut på salgsstedet og hvilke som er i behold. Kontantsalget kan beregnes med dette som grunnlag, og avstemmes mot opptelte kontanter på oppgjørstidspunktet.
Kassaoppgjøret kan av praktiske årsaker ikke kreves utført daglig, men bør skje på det tidspunktet den bokføringspliktige oppsøker salgsstedet, forutsatt at kontantbeholdningen i mellomtiden er tilfredsstillende sikret. Hensynet til løpende kontroll med kontantsalget er i disse tilfellene ikke like fremtredende som ellers, siden kontantene ikke vil være i omløp mellom tømmingene. Det må skje en avstemming mellom opptelt kontantbeholdning og dokumentasjon, enten den består av nummererte konvolutter, oppsummert salg fra en bok eller utregnet varesalg basert på kvantumsoversikter. Alle kassaoppgjør må dateres og det må fremgå hvem som har foretatt oppgjøret.
Forslagene bygger på GBS 3 Dokumentasjon av kontantsalg ved bruk av automater og uttalelser fra Skattedirektoratet, og må anses å være god bokføringsskikk pr. i dag.
Dokumentasjon av merverdiavgift, toll og særavgifter ved innførsel av varer
Innførselsdeklarasjonen dokumenterer merverdiavgift ved innførsel av varer, samt eventuell toll og særavgifter. Dette fremgår ikke direkte av bokføringsforskriften og Bokføringsstandardstyret foreslår at dette presiseres i forskriften ved at det henvises til tollforskriften. Tollforskriften pålegger også oppbevaring av grunnlagsdokumenter, og det kan da virke misvisende om bokføringsforskriften bare stiller krav til innførselsdeklarasjonen som dokumentasjon, selv om denne er tilstrekkelig dokumentasjon for bokføringen. Når dette foreslås som krav til dokumentasjon av bokførte opplysninger, medfører det automatisk at dokumentasjonen må oppbevares i 10 år som primærdokumentasjon. Dette er sammenfallende med oppbevaringstiden etter tollforskriften og er derfor gjeldende rett pr. i dag.
Ved tollkreditt betales fortollingen på månedsbasis. Tollvesenet utsteder månedlige kontoutskrifter som spesifiserer hver enkelt innførselsdeklarasjon og totalbeløpet som skal betales. Kontoutskriften har eget utskriftsnummer og utskriftsdato i måneden etter at deklarasjonene ble utstedt og datert. Merverdiavgiften skal bokføres i den perioden deklarasjonene er datert og ikke på det tidspunktet kontoutskriften er datert. Etter GBS 9 Spesifikasjon av grunnlaget for inngående merverdiavgift ved innførsel av varer samt dokumentasjons- og oppbevaringskrav kan innførselsmerverdiavgiften bokføres på grunnlag av mottatt kontoutdrag. Den siste dato i den måneden deklarasjonene er datert, benyttes da som dokumentasjonsdato. Bokføringsstandardstyret har ikke foreslått å forskriftsfeste dette, og mener det er tilstekkelig at denne praksisen er forankret i god bokføringsskikk.
Kontoutskriften inkluderer en kredittgodtgjørelse (fast pris pr. deklarasjon, for tiden kr 75, som det ikke svares merverdiavgift av). For denne godtgjørelsen utstedes det ikke eget salgsdokument, slik at kontoutdraget er eneste dokumentasjon for denne utgiften. Kravet til å dokumentere denne kredittgodtgjørelsen følger direkte av bokføringsloven § 10 første ledd første punktum. Bokføringsstandstyret ser ikke behov for å gi ytterligere krav i forskriften. Ved bokføringen periodiseres kredittgodtgjørelsen på samme måte som innførselsmerverdiavgiften og den siste dato i den måneden deklarasjonene er datert, benyttes som dokumentasjonsdato.
Dokumentasjon av betalingstransaksjoner
Etter bokføringsforskriften § 5-11 skal dokumentasjonen av en betaling inneholde angivelse av betaler og mottaker av betalingen. Siden beløp og dokumentasjonsdato er opplysninger som skal fremgå av spesifikasjonene av pliktig regnskapsrapportering, er det en underliggende forutsetning at betalingsdokumentasjonen også må innholde disse opplysningene. Dette er foreslått presisert i forskriften § 5-11 og må antas å være god bokføringsskikk pr. i dag.
Dokumentasjon av balansen
Etter bokføringsloven § 11 skal årsregnskapspliktige, med unntak av de bestemmelsene som følger av bokføringsforskriften §§ 6-1, 6-2 og 6-3, kun dokumentere de regnskapsmessige verdiene, mens øvrige bokføringspliktige skal dokumentere de skattemessige verdiene. Dette har neppe vært intensjonen med bestemmelsene. Behovet for dokumentasjon av skattemessige verdier er like stort for årsregnskapspliktige som øvrige bokføringspliktige. Slik dagens regler er utformet, er det dessuten uklart om dokumentasjonsplikten kun gjelder næringsoppgaven side 3 (balanseoppstillingen) eller om kravet også gjelder skattemessige verdier i ligningsdokumentene for øvrig (avskrivningsskjema, skjema for midlertidige forskjeller mv.). Bokføringsstandardstyret foreslår at regelen endres slik at det fremgår klart at alle bokføringspliktige skal dokumentere verdier i årsregnskapet, i næringsoppgaven eller tilsvarende, og eventuelle andre skattemessige verdier som ikke er dokumentert gjennom ligningsoppgavene. Skattemessig verdi (tilvirkningsverdi) av langsiktige tilvirkningskontrakter er et eksempel på en verdi som krever tilleggsdokumentasjon. Det antas at dette er god bokføringsskikk pr. i dag.
Språk
Egenprodusert regnskapsmateriale
Etter bokføringsloven § 12 skal alle spesifikasjoner samt dokumentasjon av regnskapssystemet være på norsk, svensk, dansk eller engelsk. Det kan gis unntak fra dette kravet i forskrift eller som enkeltvedtak. Loven regulerer ikke dokumentasjon av bokførte opplysninger. Som svar på om en bokføringspliktig fritt kunne velge språk i salgsdokumentet, herunder kinesisk, uttaler Skattedirektoratet i en uttalelse av 21. juni 2006:
«Etter vår vurdering må den bokføringspliktige velge et språk som er egnet til å vise de bokførte opplysningenes berettigelse, jf. bokføringsloven § 10, jf. § 4 nr. 6, blant annet slik at dokumentasjonen kan benyttes i kontrollformål, uten at det kreves særskilte språkkunnskaper fra kontrollørens side. Skattedirektoratet legger uten videre til grunn at salgsdokumentasjon mv. som utstedes på et språk som nevnt i bokføringsloven § 12; norsk svensk, dansk eller engelsk tilfredsstiller dette kravet. (Det presiseres at samisk anses som et norsk språk og kan benyttes.)
Det er derimot vår oppfatning at et salgsdokument som utstedes på et fjerntliggende språk, som for eksempel kinesisk, ikke tilfredsstiller bokføringslovens krav. Dette vil i utgangspunktet også gjelde andre fremmede språk, som for eksempel tysk, fransk og spansk. Skattedirektoratet legger derfor til grunn at slike salgsdokument normalt ikke kan aksepteres med mindre de suppleres på en slik måte at de kan leses i Norge uten at det kreves særskilte språkkunnskaper eller tolk. Når det for eksempel gjelder opplysninger om ytelsens art, jf. bokføringsforskriften § 5 1-1 nr. 3, kan et slikt supplement være å påføre salgsdokumentet varenummer, og oppbevare en liste over varenummer med varebeskrivelse på norsk, svensk, dansk eller engelsk som en del av salgsdokumentasjonen. Dersom salgsdokumentet utstedes til norsk kunde må tilleggsdokumentasjonen vedlegges salgsdokumentet ved utsendelse.»
Bokføringsstandardstyret er enig i Skattedirektoratets syn om at det bør være visse begrensninger med hensyn til hvilket språk som kan aksepteres i salgsdokumenter. Et sentralt moment er at salgsdokumentet skal kunne være gjenstand for kontroll uten at det kreves spesielle språkferdigheter. Det samme argumentet kan anføres også for annen dokumentasjon som den bokføringspliktige utarbeider selv, for eksempel dokumentasjon av balansen. Bokføringsstandardstyret går derfor inn for at det stilles krav om at all dokumentasjon som utarbeides av den bokføringspliktige virksomheten, skal være på norsk (inkludert samisk), svensk, dansk eller engelsk, og det antas at dette er god bokføringsskikk pr. i dag.
Bokføringsstandardstyret har foreslått et unntak for bokføringspliktige som har filialer i utlandet, slik at disse kan utstede filialens salgsdokumenter på det lokale språket. Siden bokføringsregelverket pr. i dag ikke direkte regulerer bruk av språk i egenprodusert regnskapsmateriale, må det antas at en slik praksis ikke er i strid med god bokføringsskikk.
Bistand til oversetting av dokumentasjon
Når det gjelder dokumentasjon som mottas fra eksterne parter, som for eksempel inngående fakturaer fra utlandet, vil den bokføringspliktige ofte ha liten eller ingen innflytelse på hvilket språk som anvendes. Slik dokumentasjon må eventuelt oversettes, dersom den er på et annet språk enn norsk, svensk, dansk eller engelsk. Etter bokføringsloven § 14 skal den bokføringspliktige gi offentlige kontrollmyndigheter nødvendig bistand til innsyn i regnskapssystemet og regnskapsmaterialet. Selv om forarbeidene til § 14 i stor grad presiserer plikten til å gjøre regnskapsmaterialet tilgjengelig og lesbart for offentlig kontrollmyndighet, er det etter Bokføringsstandardstyrets oppfatning åpenbart at kontrollmyndighetene også må forstå innholdet av dokumentasjonen eller annet oppbevaringspliktig regnskapsmateriale. Dette blant annet for å kunne etterprøve fullstendighet, realitet og nøyaktighet, noe som er et viktig hensyn bak regelverket. Hensynene bak regelverket taler derfor for at den bokføringspliktige har plikt til å yte bistand til kontrollmyndighet dersom dokumentasjonen er på et språk som krever spesielle språkferdigheter hos en kontrollør. Det er foreslått tatt inn i loven at oversettelser kan kreves dersom regnskapsmateriale ikke er på norsk, svensk, dansk eller engelsk, og det antas at dette er god bokføringsskikk pr. i dag. Den bokføringspliktige må selv kunne velge hvilket av disse språkene oversettelsen skal skje til. Selv om oversettelsen må være pålitelig, er det ikke krav til at oversettelsen skal foretas av en uavhengig instans. Det er imidlertid i forbindelse med gjennomgangen av bokføringsregelverket bedt om høringsinstansenes synspunkt på om kontrollmyndigheter skal kunne stille særskilte krav til oversettelsen, for eksempel at den skal foretas av en uavhengig instans.
Oppbevaring
Oppbevaring av regnskapsmateriale i utlandet
Etter bokføringsforskriften § 7-4 tredje ledd kan bokføringspliktige som driver virksomhet i utlandet oppbevare regnskapsmateriale knyttet til denne virksomheten i dette landet, dersom de er pliktig til det etter det aktuelle lands lovgivning.
I Norge skal primærdokumentasjon oppbevares i 10 år mens oppbevaringstiden for sekundærdokumentasjon er 3 år og 6 måneder. Flere land har kortere oppbevaringstid enn 10 år, men mange land har lenger oppbevaringstid enn 3 år og 6 måneder for sekundærdokumentasjon. Forskriften presiserer ikke at oppbevaringstiden må følge norske regler og kan derfor tolkes som om kortere oppbevaringstid er tillatt dersom det aktuelle lands lovgivning tillater det. Bokføringsstandardstyret er av den oppfatning at oppbevaringsplikten må følge norske regler, men at regnskapsmaterialet fortsatt kan oppbevares i utlandet, og foreslår at dette presiseres i forskriften. I tillegg foreslås det presisert at oppbevaringskravet også gjelder regnskapsmateriale regulert i forskriften. Det antas at dette er god bokføringsskikk pr. i dag.
Oppbevaring av regnskapsmateriale på papir ved skanning
Bokføringsregelverket har ingen bestemmelser om i hvilket format regnskapsmateriale skal oppbevares. Det er foreslått inntatt i bokføringsforskriften at regnskapsmateriale på papir ikke kreves oppbevart dersom det skannes for elektronisk oppbevaring. Dette er kun en presisering og må kunne regnes som gjeldende rett. Bokføringsstandardstyret har i tillegg foreslått en bestemmelse som sier at regnskapsmateriale på papir skal oppbevares til det er tatt en sikkerhetskopi av den skannede versjonen. Dette begrunnes med at makulering av papirdokumentasjonen før en sikkerhetskopi er lagd av dataregisteret med de skannede dokumentene, innebærer en risiko for at regnskapsdokumentasjonen ikke kan reetableres uten betydelig innsats. Den bokføringspliktige bør derfor gjennomføre en sikkerhetskopiering av registeret med de skannede dokumentene før makulering av papirdokumentasjonen skjer. Det antas at dette er god bokføringsskikk pr. i dag.
Sikkerhetskopi
Etter bokføringsforskriften § 7-2 skal det foreligge en sikkerhetskopi av elektronisk regnskapsmateriale. Bokføringsstandardstyret foreslår at sikkerhetskopiering som minimum må skje innen fristene for pliktig regnskapsrapportering, og ikke sjeldnere enn hver fjerde måned, jf. kravet til ajourhold av bokføringen i bokføringsloven § 7. Bokføringsstandardstyret foreslår videre at reglene om oppbevaringssted, oppbevaringstid og sikring gjelder tilsvarende for sikkerhetskopien som for originalen. Det er også foreslått en bestemmelse om at kravet til sikkerhetskopiering også gjelder for bokførte opplysninger som skal holdes elektronisk tilgjengelig i tre år og seks måneder, jf. bokføringsloven § 13 annet ledd siste punktum. Det antas at dette vil være god bokføringsskikk pr. i dag.
Bransjespesifikke forhold
Bygge- og anleggsvirksomhet
Prosjektregnskap
Bokføringsstandardstyret legger til grunn at kravene til innholdet i prosjektregnskapene er de samme som for øvrige spesifikasjoner av pliktig regnskapsrapportering. Alle opplysninger som er nødvendige, må bokføres, jf. bokføringsforskriften § 8-1-3, og deretter fremkomme i prosjektregnskapet som utarbeides av regnskapssystemet etter innholdskravene i § 8-1-4. Bokføringsstandardstyret har ikke ansett det nødvendig med noen endring i bokføringsforskriften § 8-1-4, da bestemmelsen allerede krever at opplysningene skal fremgå av selve prosjektregnskapet.
Prosjektregnskapene skal etter bestemmelsen i bokføringsforskriften inneholde alle direkte kostnader og alle inntekter knyttet til det enkelte prosjektet. Spesifikasjoner av kostnader og inntekter skal tilpasses oppdragets art. Kostnader skal minst spesifiseres på lønnskostnader, materialkostnader, kostnader til underentreprenører og andre direkte kostnader. Etter ordlyden i bokføringsforskriften § 8-1-3 er prosjektregnskapene å anse som spesifikasjoner av bokførte opplysninger, noe som fordrer at prosjektregnskapene er på transaksjonsnivå. Dette vil også være nødvendig av hensyn til muligheten for etterkontroll av prosjektregnskapene mot underliggende dokumentasjon. Bokføringsstandardstyret har ikke ansett det nødvendig med endringer i bestemmelsen i denne sammenheng.
Et kontrollspor fra postene i prosjektregnskapet til underliggende dokumentasjon av de bokførte opplysningene forutsettes å være til stede, slik at det grunnleggende bokføringsprinsippet om sporbarhet etterleves. Det er foreslått å presisere dette i forskriften, men siden dette allerede følger av de grunnleggende prinsippene, må det oppfattes som god bokføringsskikk pr. i dag.
Når det gjelder bokføring av andre regnskapsmessige disposisjoner, for eksempel periodiseringer, legges det til grunn at begrepene kostnader og inntekter benyttes på samme måte som i regnskapsloven; som periodiserte størrelser. Når bokføringsforskriften § 8-1-4 første ledd bokstav e og f krever at prosjektregnskapet skal inneholde alle direkte kostnader og alle inntekter knyttet til det enkelte prosjekt, må dette forstås som periodiserte resultatstørrelser. Dette medfører at periodiseringene må bokføres og dokumenteres for det enkelte prosjekt, slik at inntekter og kostnader fremkommer i prosjektregnskapet, periodisert i samsvar med det anvendte rammeverket for finansiell rapportering. Bokføringsstandardstyret har ikke ansett det nødvendig med endringer i bokføringsforskriften i den forbindelse, da begrepene kostnader og inntekter allerede er definerte i regnskapsterminologien, og fremkommer direkte av ordlyden i bokføringsforskriften § 8-1-4. Det presiseres at det ikke er krav om å bokføre periodiseringer ut over det som er nødvendig for pliktig regnskapsrapportering, for eksempel i forbindelse med utarbeidelse av årsregnskapet. Bokføring av egne periodiseringer for hver periode med prosjektregnskap er således ikke påkrevd.
Etter bokføringsforskriften § 3-1 første ledd nr. 1 kreves det at tilordningskoder skal fremgå av bokføringsspesifikasjonen. I forarbeidene er prosjektkoder nevnt som eksempler på tilordningskoder. Bokføringsstandardstyret har derfor lagt til grunn at prosjektkodene - som identifiserer hvilket prosjekt bokføringen angår - skal fremgå for hver enkelt post i bokføringsspesifikasjonen. Enkelte virksomheter i bygg- og anleggsbransjen benytter ikke integrerte systemer, men fører prosjektregnskapene adskilt fra den øvrige bokføringen. I slike tilfeller vil kontrollsporet mellom bokføring og prosjektregnskap ikke være til stede, eventuelt vil det kunne foreligge flere dokumentasjonshenvisninger for hver enkelt post - en henvisning til bokføringen, og en annen til prosjektregnskapet. Slik organisering av bokføringen vil medføre brudd på gjeldende regler, da prosjektkodene i de fleste tilfeller ikke vil fremgå av bokføringsspesifikasjonen. Bokføringsstandardstyret foreslår i tillegg at prosjektkoden skal fremgå av kontospesifikasjonen og prosjektregnskapet. Dette vil imidlertid ikke være noe krav før det er gjennomført en eventuell forskriftsendring.
Fakturering ved anbud og lignende
Bokføringsstandardstyret har foreslått å oppheve den egne bestemmelsen om fakturering av anbud og lignende (bokføringsforskriften § 5-2-6). I den forbindelse er det foretatt enkelte vurderinger av hvordan reglene skal praktiseres i dag. Vurderingen er i første rekke foretatt i forhold til bygge- og anleggsvirksomhet, men vil også gjelde andre bransjer som leverer tjenester etter anbud eller forhåndsavtalt pris.
Finansdepartementet har i brev av 3. mars 2008 problematisert forståelsen av bestemmelsen og uttaler:
«Når det gjelder § 5-2-6 som omhandler anbud og lignende er ordlyden egnet til å skape en viss usikkerhet. En umiddelbar tilnærming til ordlyden tilsier at det er fritt opp til avtalepartene når fakturering skal skje forutsatt at avtalt fakturering ikke avviker vesentlig fra reell fremdrift. Det er ikke sannsynlig at dette har vært meningen. En forståelse som går ut på at § 5-2-6 må leses som et supplement til § 5-2-4 synes mer trolig. Dette støttes av at bestemmelsen er formulert som en kan-bestemmelse og at fokuset i forarbeidene er på at det ikke skal være nødvendig å korrigere for over- eller underforbruk avhengig av estimert gjenværende arbeid. Dette sett i sammenheng med de øvrige unntakene fra § 5-2-4 (§ 5-2-5 om strøm, telefoni og lignende, § 5-2-7 om forskuddsfakturering) angir tidspunkt for når salgsdokument skal utstedes gjør at departementet legger til grunn at det også i § 5-2-6-tilfellene har vært meningen at fakturering skal skje hver annen måned og da senest én måned etter utløpet av den ordinære merverdiavgiftsterminen, jf. merverdiavgiftloven § 30 første ledd. Denne plikten fremgår etter departementets syn ikke i tilstrekkelig grad.»
Bokføringsstandardstyret er enig i at bestemmelsen er uklar og foreslår derfor å flytte bestemmelsen til § 5-2-4 som krever at løpende tjenester faktureres senest en måned etter utløpet av den ordinære merverdiavgiftstermin. Inntil denne forskriftsendringen blir vedtatt, må det antas at fakturering av tjenester som leveres etter anbud eller forhåndsavtalt pris, ikke må skje hver annen måned, men kan følge avtalte betalingsplaner.
Avgiftsmessig har det blitt godtatt at såkalte «Complete contracts» først må avgiftsberegnes når prosjektet er fullført. En forutsetning for dette er at det ikke mottas delbetalinger mens prosjektet pågår. Bokføringsstandardstyret har foreslått å forskriftsfeste dette som en unntaksregel for bygge- og anleggskontrakter.
Også innen andre bransjer, for eksempel it-bransjen, er det vanlig å fakturere kontraktsarbeider fortløpende, uavhengig av det kontraktsrettslige leveringstidspunktet. Slik bokføringsforskriftens regler for utstedelse av salgsdokument er utformet (§ 5-2-2 - § 5-2-7), mener Bokføringsstandardstyret at det ikke er anledning til å fakturere slike kontraktsarbeider fortløpende med merverdiavgift dersom leveringstidspunktet er ved kontraktens fullføring.
Frisørvirksomhet mv.
Med hensyn til kravet til spesifikasjon av kjøp, omsetning og uttak, mener Bokføringsstandardstyret at det er en inkonsistens mellom bestemmelsene i bokføringsforskriften § 8-3-1 og § 8-3-2. Ifølge § 8-3-1 skal omsetning og uttak spesifiseres på salgsvarer og behandlingsvarer, mens § 8-3-2 krever at daterte nummererte summeringsstrimler fra kassaapparat skal vise omsetningen pr. ansatt fordelt på varesalg og behandlingsinntekter. Hensikten med spesifikasjonskravet er å tilrettelegge for analyser av bruttofortjeneste, og det er da viktig å kunne skille varer som er med på å generere behandlingsinntekter fra ordinære omsetningsvarer. Det sentrale er da å ha en oversikt over varekostnaden for så vidt gjelder salgsvarer og behandlingsvarer, og tilsvarende hvordan omsetningen fordeler seg på salgsvarer og behandlingsinntekter. Dette fremgikk klart av forskrift 12. desember 1997 nr. 1390 om bokføring og inntektslegitimasjon for frisører mv., hvor § 2-1 lød slik:
«De som omfattes av forskriften skal ved regnskapsføringen registrere kjøp av varer på adskilte konti for salgsvarer og behandlingsvarer. Omsetning og uttak registreres tilsvarende på adskilte konti for varesalg og behandlingsinntekter. Ved varetelling grupperes varene også adskilt for salgsvarer og behandlingsvarer.»
Bokføringsstandardstyret har foreslått å klargjøre ordlyden i § 8-3-1 slik at hensikten med bestemmelsen fremkommer tydeligere. Dette må anses å være god bokføringsskikk pr. i dag.
Kilder
Gjennomgang av bokføringsregelverket - forslag fra Bokføringsstandardstyret, delrapporter II og III.


