


Armlengderente i konsernkonto
Borgarting lagmannsrett har kommet til at den avtalte rentesatsen i en valutapoolordning (konsernkonto) hos ConocoPhillips-konsernet ikke ga de norske deltakerne som var netto innskytere tilstrekkelig andel av samordningsgevinsten i poolen.
Borgarting lagmannsrett avsa i januar dom vedrørende renteberegning i en konsernkonto i ConocoPhillips-konsernet. Spørsmålet i dommen knyttet seg til om to norske selskaper som var deltakere i ordningen, mottok armlengdes rente på sine innskudd. Lagmannsretten støtter seg i stor grad til resonnementet i ligningsinstansene og Oslo tingrett, og hevder at selskapene, som deltakere i valutapoolordningen, mottok lavere rente på sine innskudd sammenlignet med hva uavhengige parter ville godtatt, jf. skatteloven § 13-1. På denne bakgrunnen fikk begge selskapene økt sine finansinntekter for 2003 og 2004. Saken er anket inn for Høyesterett, men i skrivende stund er det ennå ikke avklart om den slippes inn. Vi ønsker likevel å knytte noen kommentarer til lagmannsrettsdommen da den er interessant på flere punkter.
Dommen
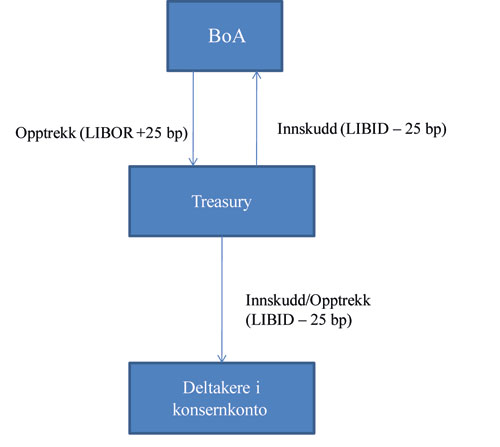
Saken omhandler ligningen til de norske selskapene ConocoPhillips Skandinavia AS (heretter COPSAS) og Norske ConocoPhillips AS (heretter NCOPAS) for 2003 og 2004. COPSAS og NCOPAS deltok i ConocoPhillips konsernkontorordning hos den eksterne banken Bank of America (heretter BoA), sammen med 150 andre konsernselskaper. Ved positiv saldo på konsernkonto gir BoA en rente tilsvarende LIBID* London InterBank Bid Rate. - 25 basispunkter (bp) og ved negativ saldo på toppkontoen belastes konsernet med rente LIBOR* London InterBank Offered Rate. LIBOR ligger normalt 12,5 bp over LIBID. + 25 bp. I ConocoPhillips benyttet man samme rente, LIBID - 25 bp, både for innskudd og trekk fra konsernkontoen. Bakgrunnen for dette var bl.a. at man ønsket å unngå transaksjoner innad i poolen motivert av svingninger i valutakursene.
COPSAS og NCOPSAS hadde i 2003 og 2004 netto store beløp innestående på konsernkontoen. Oljeskattekontoret mente at COPSAS og NCOPSAS ikke nøt samme fordel av ordningen som konsernselskap som først og fremst hadde trekkbehov. De hevdet at de norske selskapene fikk redusert sine inntekter på grunn av en skjevfordeling av samordningsfordelen som var i favør av deltakere med netto opptrekk. Klagenemnda for oljeskatt fastsatte en rente tilsvarende LIBID + 25 bp under henvisning til at dette også reflekterte kredittrisikoen i poolen. Dessverre ser Lagmannsretten mer eller mindre tilsvarende på saken og gir ligningsmyndighetene medhold i sin dom.
Armlengde og sammenligningsvurdering
Lagmannsretten kommer i dommen med en del interessante uttalelser vedrørende sammenligningsgrunnlaget for valutapoolordningen og fordeling av samordningsfordelen som knytter seg til en slik ordning.
I praksis vil ikke uavhengige parter opprette en konsernkonto som i den aktuelle saken. Dette er også lagt til grunn i dommen og bestrides ikke av partene. Ettersom man mangler dette mest naturlige sammenligningsgrunnlaget, er det mer nærliggende å sammenligne med den renten COPSAS og NCOPAS ville ha oppnådd om de på egen hånd hadde henvendt seg til eksterne banker. Det er forståelig nok bl.a. dette resonnementet selskapene støtter seg til i sin argumentasjon. De viser dessuten til at de faktisk mottar høyere renteinntekt ved å plassere overskuddslikviditet i konsernkontoen enn det de ville ha mottatt ved innskudd i en uavhengig bank. Dette bestrides heller ikke av verken Oljeskattekontoret eller lagmannsretten. Slikt sett foreligger ingen inntektsreduksjon etter skatteloven. § 13-1.
I stedet for å legge den «eksterne rentesatsen» til grunn vurderer lagmannsretten nærmere hva uavhengige parter ville ha akseptert i samme situasjon. De ser bort fra argumentet til COPSAS og NCOPAS om at uavhengige parter ville ha pådratt seg betydelig høyere transaksjonskostnader, samt at disse transaksjonskostnadene ville ha fjernet hele samordningsfordelen. Retten velger i likhet med ligningsmyndighetene å se bort fra dette og tenker kun bort avhengigheten mellom partene i sin sammenligning.
Retten legger til grunn at det er sannsynlig at COPSAS og NCOPAS kun ville gått inn i poolen om renten hadde vært høyere. De støtter ligningsmyndighetenes argumentasjon om at fordelen knyttet til ordningen må fordeles mellom deltakerne på en måte som tar hensyn til det enkelte selskapets bidrag. Den sentrale innsatsfaktoren (bidraget) i valutapoolordningen er kapital. Det er dermed innskytere som skaper gevinstmuligheten for de deltagende selskapene, og dette gir dem forhandlingsmakt. I likhet med ligningsmyndighetene mener retten at COPSAS og NCOPAS ikke mottar en fordel som tilstrekkelig gjenspeiler det bidraget de yter. Ifølge retten ville COPSAS og NCOPAS oppnådd større andel av samordningsfordelen i en tenkt forhandlingssituasjon med uavhengige selskaper.
Fra resultatvurdering til overskuddsdeling (Profit Split)
I denne saken har skattyter påvist at renten de oppnår på innskudd i konsernkontoen er høyere enn renten de ville oppnådd hos en ekstern bank. Likevel velger altså retten å øke inntekten ytterligere. Dommen er et eksempel på at ligningsmyndighetene nå går mer mot en tilnærming der de i stedet for å vurdere om resultatmarginen (renten) er riktig sett fra et norsk ståsted, vurderer om de norske selskapene også får sin del av overskuddet sammenlignet med konsernet som sådan.
Selv om ligningsmyndighetene og lagmannsretten ikke benytter begrepet overskuddsdeling (profit split), er det i realiteten denne tilnærmingen de bruker. I så fall savner vi noe argumentasjon fra ligningsmyndighetens side om hvorfor denne overskuddstilnærmingen er mer hensiktsmessig enn den metoden selskapene har benyttet.
I tidligere instanser argumenterte Oljeskattekontoret for en omklassifisering av transaksjonene slik at innskuddene i realiteten ble ansett som kortsiktige lån til beslektede selskap. Selv om de gikk bort fra dette, kan det se ut til at ligningsmyndighetene likevel har gjennomført en nærmest «skjult» omklassifisering av innskuddene i valutapoolen til kortsiktig lån for å unngå de strenge kravene som stilles, jf. OECDs retningslinjer* OECD Transfer Pricing Guidelines for Multinational Enterprises and Tax Administration (TPG) pkt. 1.36. vedrørende anerkjennelse av de faktiske transaksjonene. SFS har også i en artikkel* Sten-Frode Olsen og Hanne Beate Lørstad Magnussen, «Internprising - erfaringer fra Sentralskattekontoret for storbedrifter», Praktisk Økonomi & Finans, Vol. 26/ 1-2010. gitt uttrykk for at sktl. § 13-1 kun unntaksvis gir ligningsmyndighetene hjemmel for å justere vilkårene i en kontrollert transaksjon.
Myndighetene ville i denne konkrete saken kanskje hatt et vanskeligere utgangspunkt om det var forskjell i renten for innskudd og trekk.
Selv om Oljeskattekontoret gikk bort fra omklassifisering i denne saken, bør man være forberedt på å bli møtt med en lignende tilnærming fremover. Slikt sett kan det være hensiktsmessig å vurdere om innskuddet har mer karakter av et lån enn et innskudd i konsernkontoen.
Saken viser at myndighetene har rettet fokus på et område som etter hvert angår svært mange internasjonale foretak. For norske konsernselskap med betydelige innestående kan det særlig være grunnlag for å gjøre en fornyet vurdering av om rentenivået man oppnår i ordningen lar seg forsvare.


