


Økonomistyring i ideelle organisasjoner
Standarden «God regnskapsskikk (F) for ideelle organisasjoner» er et godt utgangspunkt for å utvikle økonomiske styringsverktøy i ideelle organisasjoner. Standarden gjør det også mulig å analysere og drøfte organisasjonens effektivitet.
Ideelle organisasjoner har ikke økonomisk vinning som mål. De har ingen eiere som krever avkastning på innskutt kapital og de er etablerte for å realisere et formål av ikke-økonomisk art. Forholdet mellom sektorene i samfunnet kan illustreres i en mål/middel-modell hvor mål uttrykker organisasjonens primære formål og middel sier noe om hva som skal til for at organisasjonen skal nå sine mål:
Sektor |
Mål |
Middel |
|---|---|---|
Privat sektor |
Tjene penger (profittmaksimere) |
Aktivitet som bidrar til virksomhetens inntjening |
Offentlig sektor |
Aktiviteter til beste for innbyggerne |
|
3. sektor(Ideelle organisasjoner) |
Aktiviteter til beste for organisasjonens formål |
|
Tabell 1. Mål - middel modell
Regnskap i ideelle organisasjoner
Tradisjonelt regnskap bygger på at det skal måle det økonomiske resultatet i en profittmaksimerende virksomhet. Regnskapsprinsippene i regnskapsloven er velegnet for økonomiske virksomheter i privat sektor.
I offentlig sektor er det egne regnskapsregler både på statlig og kommunalt nivå som er tilpasset sektorens egenart. Regnskapene fokuserer på forbruk i forhold til budsjett og bevilgede rammer. Innenfor offentlig sektor har likevel tradisjonelt regnskap fått innpass. Gjennom å skape arenaer for inntekter, kostnader og økonomisk resultat, bl.a. inspirert av «New public management», har deler av offentlige virksomheter, med mer eller mindre hell, blitt målt etter økonomisk resultat (overskudd/underskudd).
Mange ideelle organisasjoner er underlagt regnskapsloven. De har ikke profitt som mål, og tradisjonell regnskapsrapportering gir ikke den beste informasjonen om organisasjonenes økonomiske aktiviteter og måloppnåelse. Denne sektoren fikk etter hvert unntak fra regnskapsloven så lenge dette er god regnskapsskikk for ideelle organisasjoner. God regnskapsskikk (F) for ideelle organisasjoner (standarden) ble vedtatt som en foreløpig regnskapsstandard i november 2006. Ved utarbeidelse av standarden er det lagt størst vekt på at regnskapene skal gi best mulig:
Informasjon om oppfyllelse av den ideelle organisasjonens formål
Informasjon om hvordan midler anskaffes og blir benyttet
Grunnlag for kontroll av ledelsen og formuesforvaltningen
Grunnlag for vurdering av forutsetningene for fortsatt drift
For ideelle organisasjoner er aktiviteten målet. Den økonomiske rapporteringen bør bidra til å måle resultatoppnåelsen. En sentral forutsetning i standarden er derfor at organisasjonens aktiviteter legger premissene for rapportering og periodisering.
En organisasjon som benytter standarden vil vise:
hvordan midlene er anskaffet
hvordan midlene er forbrukt
hvordan periodens aktiviteter har bidratt til en økning eller reduksjon av organisasjonens formålskapital (egenkapital)
hva organisasjonen eier og hvordan organisasjonens midler (formålskapitalen) er tenkt anvendt til fremtidig aktivitet
hvordan pengestrømmen har vært i perioden (kontantstrøm)
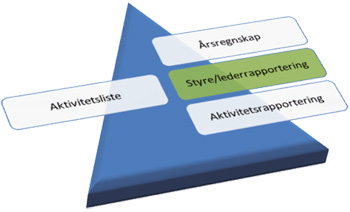
Med standarden som grunnlag kan ideelle organisasjoner etablere en integrert rapportstruktur som dekker organisasjonens behov for årsregnskap, overordnede ledelsesrapporter og detaljert styringsinformasjon, jf. figur 1 - rapportstruktur ideelle organisasjoner på neste side.
Rammeverket for oppstillingsplanene, periodiseringer, unntak fra og tolkninger av regnskapsloven finnes i standarden* Utdypende kommentarer og eksempler finnes i boken «Ideelle Organisasjoner - Ideelle regnskap» utgitt av DnR forlaget. Se også www.regnskapsstiftelsen.no eller www.ideellokonomi.no .
Økonomisk informasjon og standarden
Over tid må ideelle organisasjoner anskaffe mer midler enn de benytter. For det enkelte året kan imidlertid et stort underskudd være like «riktig» som et overskudd. Noen organisasjoner kritiseres for å ha relativt store oppsparte midler. «Pengene skal gå til formålet, ikke stå i banken» er en kjent kommentar. «Alle pengene forsvinner i kostbar administrasjon» og «pengene brukes til å betale provisjon til telefonselgere» er andre kommentarer. Ved å implementere standarden for ideelle organisasjoner vil regnskapene gi svar på disse kommentarene og gi ytterligere relevant informasjon rundt organisasjonens drift og resultater, både økonomiske og ikke-økonomiske.
Hva forteller aktivitetsregnskapet?
Anskaffelse av midler
Inntektssiden - anskaffelse av midler - viser de økonomiske konsekvensene av organisasjonenes inntektsbringende aktiviteter. Inntektene skal normalt inntektsføres når den inntektsbringende aktiviteten skjer. Det er gitt veiledning i standarden for unntakene og tolkningene av regnskapsprinsippene i regnskapsloven. Medlemsinntekter, tilskudd, gaver og inntekter fra operasjonelle aktiviteter er særlig omtalt.
Inntektene skal vises som bruttotall. Hensikten er å reflektere aktivitet og få frem reelle tall for hvor mye av innsamlede midler som går til formålet. Provisjoner, markedsføringskostnader, mv. vises som kostnader til anskaffelse av midler.
Fullfinansierte aktiviteter skal presenteres brutto. Den enkelte aktivitet vil i prinsippet gå i null, men for å vise organisasjonens aktivitet presenteres tallene brutto. Under anskaffelse av midler vises inntektsstrømmen som en følge av aktiviteten, under kostnader til formålet reflekterer tallene formålsaktiviteten.
Forbruk av midler
For ideelle organisasjoner er det sentralt å vise hvordan midlene som organisasjonen forvalter har kommet formålet til gode. Kostnadssiden - forbrukte midler - viser den økonomiske konsekvensen av organisasjonens aktiviteter. Kostnadene klassifiseres i tre hovedgrupper og to undergrupper:
Kostnader til anskaffelse av midler
Kostnader til organisasjonens formål
Tilskudd, bevilgninger til oppfyllelse av organisasjonens formål
Kostnader til (egne) aktiviteter som oppfyller formålet
Administrasjonskostnader
Det unike i standardens oppstillingsplan, er at den enkelte organisasjon selv definerer og spesifiserer rapportlinjene under de obligatoriske overskriftene. Aktivitetsregnskapet skal vise organisasjonens hovedaktiviteter for å nå formålet. Vedtektene, strategidokumenter eller andre dokumenter som sier noe om organisasjonens grunnlag og hovedaktiviteter er et godt utgangspunkt for et informativt aktivitetsregnskap.
Oppstillingsplanen gir brukerne av regnskapet en direkte mulighet til å analysere hvor mye av anskaffede midler som er benyttet til formålet, hvor mye det koster å anskaffe midler og hvor mye som er ren administrasjon.
Standarden legger til grunn at organisasjonens årsberetning omtaler organisasjonens ikke-økonomiske resultater. Årsberetningens rapportering av ikke-økonomiske resultater og hovedaktivitetene under kostnader til organisasjonens formål bør harmonisere. Både eksterne og interne brukere av regnskapsinformasjonen kan da sammenligne oppnådde ikke-økonomiske resultater med ressursbruken for å oppnå disse. Regnskapet legger grunnlag for en vurdering av organisasjonens forvaltning av midlene den disponerer, effektiviteten og prioriteringene.
Aktivitetsresultatet
I ideelle organisasjoner vil aktivitetsresultatet fortelle om årets (periodens) aktiviteter bidrar til å øke formålskapitalen eller om organisasjonen tærer på oppsparte midler (bunden eller fri formålskapital). Et over- eller underskudd er i seg selv av mind- re betydning. Det understrekes likevel at ideelle organisasjoner over tid må ha positive økonomiske resultater og en tilfredsstillende formålskapital i forhold til organisasjonens aktiviteter.
Balansen og formålskapital
For balansen er oppstillingsplanen i det vesentlige beholdt uendret i forhold til regnskapslovens krav.
I ideelle organisasjoner kan verdifastsettelsen være mer krevende, spesielt for bevaringsverdige eiendeler. Bevaringsverdige eiendeler skal vises i balansen selv om bokført verdi er 0.
Tilskudd som ikke oppfyller kriteriene for inntektsføring, skal vises som kortsiktig (eventuelt langsiktig) gjeld. Vesentlige poster skal omtales i note.
Formålskapital
Ideelle organisasjoner har ingen eiere med interesse i en egenkapital. For innskutt (grunnkapital) og opptjent egenkapital anbefaler standarden begrepet formålskapital. Formålskapital er den kapitalen organisasjonen har for å sikre videre drift og som bare kan brukes til organisasjonens beste (formål). Den tradisjonelle egenkapitaloppstillingen er ikke relevant for ideelle organisasjoner, standarden forutsetter en oppdeling av kapitalen i forhold til graden av restriksjoner.
Formålskapitalen deles inn i følgende hovedposter:
Grunnkapital
Formålskapital med lovpålagte restriksjoner
Formålskapital med eksternt pålagte restriksjoner
Formålskapital med selvpålagte restriksjoner
Annen formålskapital
Disponering av aktivitetsresultatet og endringene i formålskapital gir regnskapsbrukerne en god innsikt i flere sentrale spørsmål. Brukes midlene i tråd med eksterne eller interne restriksjoner? Har organisasjonen tilstrekkelig «fri» (annen) formålskapital for videre drift og uavhengighet? Det faller utenfor denne artikkelen å gå i detaljer* Se artikkel «Aktivitetsregnskap og formålskapital» i Revisjon og Regnskap 04-09 også publisert på www.ideellokonomi.no.
Effektivitet i ideelle organisasjoner
Både for eksterne brukere og internt i organisasjonen vil man gjerne vurdere organisasjonens effektivitet. Denne formelen beskriver effektivitet:
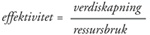
I økonomiske virksomheter er det vanlig å bruke resultat i forhold til kostnader.
I ideelle organisasjoner gir det liten mening å definere aktivitetsresultatet som verdiskapning. Verdiskapningen i ideelle organisasjoner er vanskelig å måle! Verdiskapningen er det organisasjonen oppnår til beste for formålet. Ved å benytte standarden vil både interne og eksterne brukere av økonomisk informasjon ha et grunnlag for å vurdere effektivitet og ikke minst konsekvenser av endringer i ressurstilgangen. Årsberetningen forteller om oppnådde ikke-økonomiske resultater, aktivitetsregnskapet gir informasjon om ressursbruken. Hva skjer med verdiskapningen (resultatene for målgruppen) dersom ressursbruken reduseres med 10 %? Svekkes verdiskapningen med mer enn 10 % blir effektiviteten lavere, organisasjonen får mindre nytteverdi for målgruppen for hver krone den bruker på denne aktiviteten. Det er utfordrende å måle verdiskapningen objektivt. Likevel gir modellen anledning til å vurdere effektivitet med en systematisk tilnærming.
Tilsvarende analyser kan brukes på alle nivå i en aktivitetsorientert organisasjon.
Likviditet - en utfordring
Ideelle organisasjoner har ofte store variasjoner i likviditeten. Det er ikke samsvar mellom anskaffelsen av midler og forbruket. Det er ofte en del av organisasjonen som anskaffer midlene og en annen del som forbruker ressursene til formålsaktivitet.
Innbetalingene kommer ujevnt. Medlemskontingenter kommer en gang i året. Noen ganger utbetales tilskudd i forskuddsvis for et år, andre ganger er det delbetalinger og sluttoppgjør etter avlagt regnskap. Innsamlingsaksjoner som TV-aksjonen, skal dekke aktiviteter flere år fremover i tid. Kompensasjon for merverdiavgift til frivillige organisasjoner utbetales i gjennomsnitt 17-18 måneder etter at organisasjonen har hatt kostnaden.
Utbetalinger er mer forutsigbare og regelmessige.
Ideelle organisasjoner må ha en tett oppfølging av likviditeten. Det vil være sentralt å påse at man har finansiering for de aktiviteter man gjennomfører. Så lenge man har likvide midler, kan det være fristende å bruke øremerkede midler på aktiviteter som ikke har dekning.
Et enkelt eksempel kan illustrere en ganske vanlig utfordring:
En organisasjon har i siste kvartal av et år mottatt 1 000 000 kroner i ekstraordinær gave til et øremerket formål, en informasjonskampanje. Aktiviteten skal gjennomføres i løpet av det påfølgende året. Gaven skal inntektsføres det året organisasjonen mottar pengene. Siden pengene ikke er benyttet til formålet, skal hele beløpet disponeres til formålskapital med eksternt pålagte bindinger. Ved regnskapsårets utgang har organisasjonen en balanse som viser 1 100 000 kroner i likvide midler. Formålskapital med restriksjoner viser 1 000 000 kroner og annen formålskapital er 100 000 kroner.
I februar mottar organisasjonen medlemskontingent med 500 000 kroner. Organisasjonen har løpende aktivitetskostnader pr. år på 600 000 kroner som er rimelig jevnt fordelt utover året. I mars iverksetter organisasjonen informasjonskampanjen. Kampanjen vil vare ut året og koste 100 000 kroner i måneden.
I begynnelsen av april har organisasjonen betydelige likvide midler. Organisasjonen ser et behov og bestemmer seg for å gjennomføre en ad hoc-aktivitet rettet mot målgruppen. Pengene er tilgjengelige. Mot slutten av året oppstår det et «uforståelig» likviditetsunderskudd som vist i tabell 2 - likviditetsutvikling eksempel.
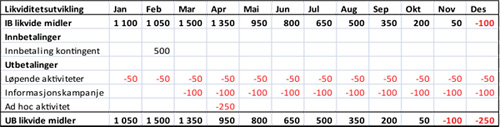
Når problemene oppstår, kan organisasjonen låne penger og arbeide for økte inntekter senere. For mange vil det likevel være nærliggende å redusere/kutte informasjonskampanjen. La oss anta at informasjonskampanjen avvikles når kostnadene er 750 000 kroner omtrent midt i oktober. Ved årets slutt vil UB likvide midler være 0. Hvordan vil årsregnskapet under disse forutsetningene se ut?
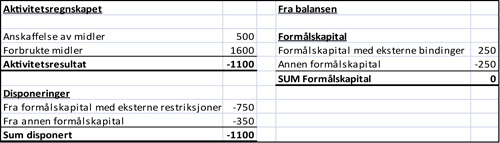
Pengene er brukt opp, men formålskapitalen viser at det fortsatt skal være 250 000 kroner igjen til det øremerkede formålet. Organisasjonen har dessuten en negativ annen formålskapital (frie midler).
Hvis vi antar at ad hoc aktiviteten ikke ble gjennomført eller eventuelt ble finansiert med friske midler, vil også pengene være brukt opp ved årets slutt. Formålskapital med eksterne bindinger og annen formålskapital vil begge vise 0. Regnskapet viser at organisasjonen har brukt de øremerkede midlene i tråd med forutsetningene. Øvrige aktiviteter dekkes av frie midler, enten i form av årets frie inntekter eller en overføring fra annen formålskapital.
Avslutning
I artikkelen har jeg forsøkt å peke på at ideelle organisasjoner som benytter «God regnskapsskikk (F) for ideelle organisasjoner» som et grunnlag for sin økonomiske modell, kan få et godt styringsverktøy. Regnskapet og rapportene er en del av en integrert styringssirkel. Den økonomiske informasjonen gir et godt grunnlag for å vurdere organisasjonens økonomiske utvikling sett i forhold til organisasjonens aktiviteter og ikke-økonomiske formål.
Jeg peker også på områder hvor tallene bør tolkes annerledes enn i tradisjonell bedriftsøkonomi. Standarden gjør det dessuten mulig å analysere og drøfte organisasjonens effektivitet basert på et bredere faktagrunnlag.


